Connect with us

ECONOMIA

ANSES: quiénes cobran hoy, miércoles 16 de septiembre de 2026

Published

on


ANSES continúa con el calendario de pagos de septiembre para jubilaciones, pensiones y asignaciones

La Administración Nacional de la Seguridad Social (ANSES) avanza este miércoles con las acreditaciones de septiembre para jubilados, pensionados y titulares de asignaciones. El calendario establece las fechas de cobro de cada prestación a partir de la terminación del DNI.

Los montos vigentes incorporan un aumento del 2,11%, calculado con la variación del Índice de Precios al Consumidor (IPC), conforme al esquema de movilidad dispuesto por el Decreto de Necesidad y Urgencia 274/24.

Quiénes cobran hoy, 16 de septiembre de 2026

El calendario de pagos de ANSES para este miércoles incluye a los siguientes grupos de beneficiarios:

Advertisement

Jubilaciones y pensiones que no superan el haber mínimo

Los titulares de jubilaciones y pensiones cuyos ingresos no superan el haber mínimo cobran este miércoles si su DNI termina en 6. El pago corresponde al haber mensual de septiembre, junto con el refuerzo previsto para quienes se encuentran dentro de este grupo.

Asignación Universal por Hijo (AUH) y Asignación Familiar por Hijo

Hoy cobran también los titulares de la Asignación Universal por Hijo y de la Asignación Familiar por Hijo con documentos terminados en 6.

Advertisement

Las acreditaciones de ambas prestaciones siguen el mismo esquema que las jubilaciones mínimas: comenzaron el 8 de septiembre y finalizan el 21. La AUH se abona a madres, padres o titulares a cargo de menores de 18 años que cumplan los requisitos establecidos por el sistema de seguridad social.

Asignación por Embarazo

Las beneficiarias de la Asignación por Embarazo con DNI terminado en 4 tienen acreditado su pago este miércoles. Este beneficio está destinado a personas embarazadas sin cobertura de obra social y requiere cumplir las condiciones fijadas por la ANSES.

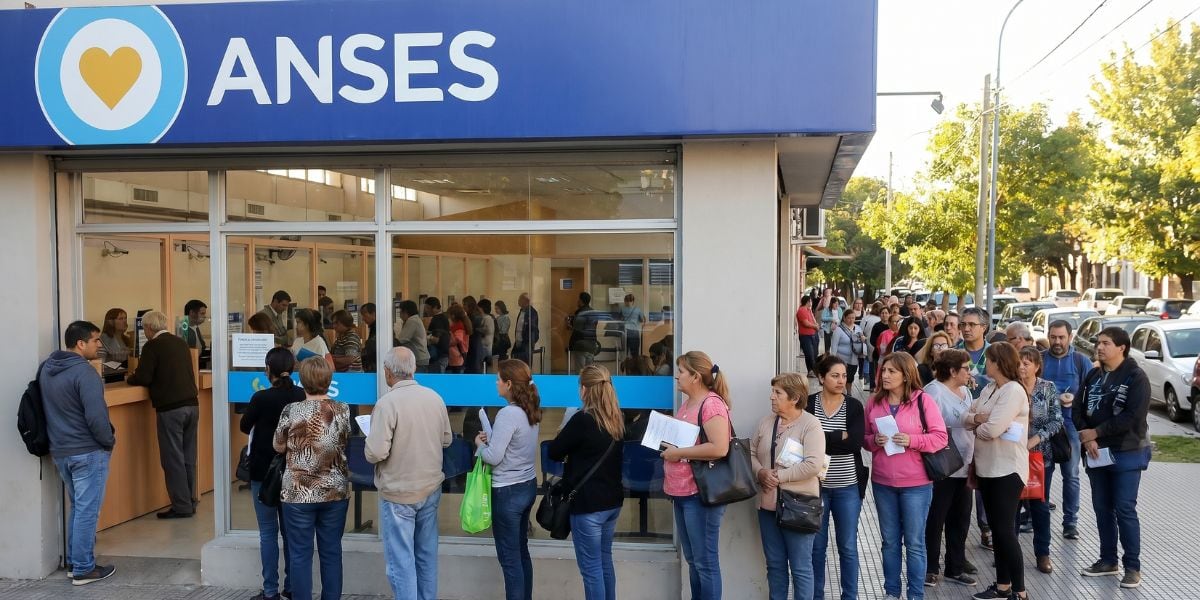
Este miércoles cobran jubilados con haberes mínimos y titulares de AUH con DNI terminado en 6

Asignación Prenatal y Asignación por Maternidad

Cobran hoy las titulares de la Asignación Prenatal con DNI finalizados en 8 y 9. El calendario para esta prestación se distribuye por pares de terminación de documento.

Advertisement

En el caso de la Asignación por Maternidad, la ANSES establece que el pago se realiza el primer día del cronograma para todas las terminaciones de DNI. Por lo tanto, ese beneficio tuvo su fecha de acreditación el 10 de septiembre.

Pensiones No Contributivas

Los titulares de Pensiones No Contributivas cobraron el lunes si sus documentos finalizan en 8 y 9. Con esta fecha concluyó el calendario de septiembre para las PNC, que comenzó el 8 de septiembre.

Dentro de este grupo se encuentran las pensiones por invalidez o vejez y las destinadas a madres de siete hijos o más, cuyos importes se actualizan de acuerdo con el esquema vigente.

Advertisement

Becas Progresar

También cobran los beneficiarios de las becas Progresar con documentos terminados en 6 y 7, según el calendario correspondiente a agosto.

La ANSES actualizó los montos de jubilaciones, pensiones y asignaciones para septiembre

Asignaciones familiares de Pensiones No Contributivas

Las asignaciones familiares para titulares de PNC permanecen disponibles para todas las terminaciones de DNI. El período de pago comenzó el 8 de septiembre y se mantendrá abierto hasta el 9 de octubre.

Asignaciones de pago único

Las asignaciones por nacimiento, adopción y matrimonio también tienen un cronograma extendido. Para los trámites ingresados en la primera quincena, el período de cobro va del 9 de septiembre al 9 de octubre. En el caso de la segunda quincena, las acreditaciones se habilitan entre el 21 de septiembre y el 9 de octubre.

Advertisement

El calendario de pagos incluye prestaciones previsionales, AUH, Asignación por Embarazo y Progresar

De cuánto son las jubilaciones en septiembre 2026

Con la actualización de septiembre, la jubilación mínima asciende a $428.633,20. A ese monto se incorpora un bono de $70.000 para los beneficiarios que cumplen las condiciones, por lo que el ingreso total llega a $498.633,20.

La jubilación máxima, por su parte, quedó establecida en $2.884.295,54 para septiembre. Quienes superan el haber mínimo comenzarán a cobrar desde el 22 de septiembre, de acuerdo con la terminación de su DNI.

En las Pensiones No Contributivas, la prestación por invalidez o vejez alcanza un haber de $300.043,24 sin refuerzo. Al sumar el bono de $70.000, el total llega a $370.043,24. Para las madres de siete hijos o más, el monto equivale a la jubilación mínima: $428.633,20, o $498.633,20 con el bono incluido.

Advertisement

Los beneficiarios pueden consultar su fecha y lugar de cobro a través de Mi ANSES. (Imagen Ilustrativa Infobae)

De cuánto son las asignaciones en septiembre 2026

La AUH tiene un valor bruto de $154.031 por hijo menor de 18 años durante septiembre. La ANSES acredita de manera mensual el 80% del beneficio, equivalente a $123.224,80, mientras que el 20% restante —$30.806,20— queda retenido hasta la presentación de la Libreta AUH.

Por su parte, la Asignación Universal por Hijo con Discapacidad alcanza los $501.537 por cada hijo durante septiembre.

La Asignación por Embarazo tiene los mismos valores: un monto total de $154.031, con un pago directo mensual de $123.224,80 y una retención de $30.806,20.

Advertisement

Para la Asignación Prenatal, el monto base para familias con ingresos de hasta $1.192.505 es de $77.025. La suma disminuye en los tramos de ingresos superiores. En tanto, la Asignación por Maternidad equivale al salario mensual de la trabajadora en relación de dependencia durante el período de licencia.

La Asignación Familiar por Hijo para titulares de Pensiones No Contributivas alcanza $77.025 por hijo en el primer rango de ingresos. En el caso de la prestación por desempleo, el mínimo se mantiene en $191.900 y el máximo a $383.800, a la espera de una actualización del Salario Mínimo, Vital y Móvil.

Advertisement
Advertisement

ECONOMIA

Bolsa brasileña ya se hundió 18% y analistas ven oportunidades para invertir

Published

on


Los índices de acciones brasileños acumulan fuertes bajas desde el triunfo de Lula. Expertos avisan qué acciones quedaron baratas tras las caídas


Advertisement

Puntos importantes

Checkbox Checked
Lula ganó y el mercado brasileño cae bruscamente. Inversores reclaman señales claras sobre el plan fiscal y un ministro de Hacienda pro-mercado para el mandato 2027.
Checkbox Checked
La caída se debe a una reversión de expectativas, ya que el mercado esperaba ajuste fiscal de Bolsonaro. Ahora, busca un plan de gasto público y recortes de tasas de interés.
Checkbox Checked
Esta incertidumbre afecta la economía regional, con efectos de contagio en Argentina y preocupación por los instrumentos brasileños en carteras locales.

Qué esperan los inversores de Lula para volver a comprar

  • Un ministerio de Hacienda conducido por alguien de perfil más conservador y pro-mercado
  • Un plan fiscal para la gestión 2027-2031 que contenga un ajuste en el gasto público
  • Expectativas de recortes de las tasas de interés, que son muy altas (tasa Selic 13,75% vs. inflación 4,6% anual)

Qué Cedears brasileños miran los analistas tras los desplomes


bonos,brasil,acciones,inversion,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

Continue Reading

ECONOMIA

Polémica por el oro del BCRA: la entidad respondió a las críticas de la AGN y defendió lo que considera una ganancia “inédita”

Published

on


El informe trimestral de política monetaria difundido este jueves incluyó la respuesta del Banco Central (BCRA) a la controversia por sus operaciones con oro. En medio de las críticas de la Auditoría General de la Nación (AGN) por pérdidas de USD 1.023 millones en derivados durante 2025, la entidad sostuvo que las coberturas fueron una herramienta de gestión de riesgo, permitieron retener cerca del 70% de la suba del metal y contribuyeron a los mejores resultados económicos de las últimas dos décadas.

La discusión se había concentrado en los contratos financieros atados a la cotización del oro que el BCRA concertó en 2024 y 2025. La AGN distinguió la pérdida de esas operaciones de la revaluación del activo físico y cuestionó que la autoridad monetaria hubiera calculado mal la trayectoria del precio internacional. El Central, en cambio, planteó que ambos componentes integran una única estrategia y que separarlos lleva a una lectura incompleta.

Advertisement

El apartado incluido en el IPOM no es casual en este contexto: las dudas sobre los movimientos con el oro son de alto voltaje político y la entidad conducida por Santiago Bausili trata de defenderse con toda la potencia posible. En el informe, así, el BCRA aclara que el oro es un activo con características específicas: una tenencia mayormente física, “relativamente ilíquida, sin renta propia y sujeta a volatilidad de precio”. Por eso, sostiene, una cobertura no debe ser evaluada sólo a partir del desenlace que tuvo el mercado.

“Una estrategia de administración de riesgos se adopta en un contexto de incertidumbre y, por lo tanto, debe evaluarse sobre la base de la información de mercado disponible ex ante”, afirma el documento. La entidad contrapone ese criterio al análisis posterior de los resultados y advierte que el conocimiento “ex post” de la trayectoria de los precios “no constituye un criterio adecuado para evaluar la solidez financiera de una operación puntual dentro de la estrategia de cobertura”.

El BCRA reivindicó una política de cobertura que remonta a 2006

El Central afirma que las operaciones recientes no constituyeron una decisión aislada de la actual gestión. “El oro ocupa un lugar relevante dentro de las reservas internacionales del BCRA” y la institución utiliza derivados desde 2006 para cubrir riesgos y administrar el rendimiento de esos activos, según el IPOM.

Advertisement

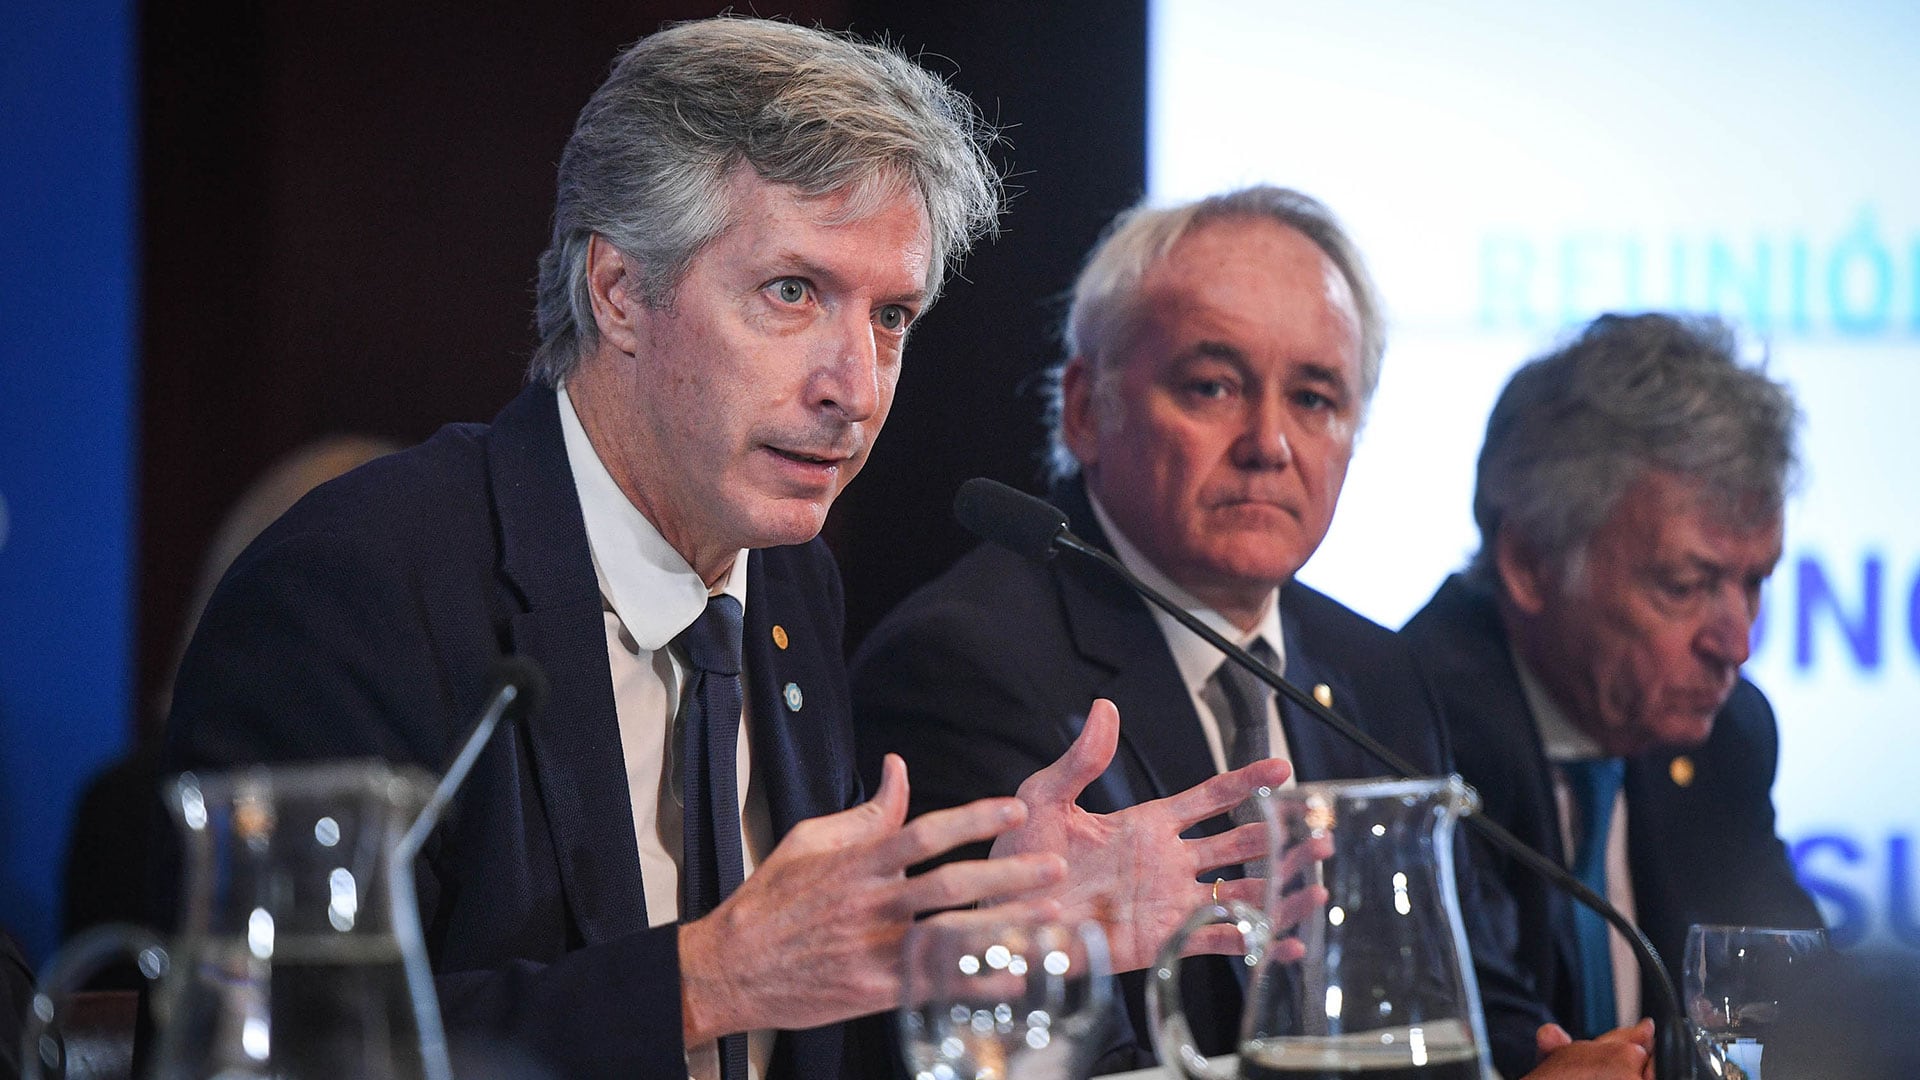
Reunion de la Plenaria de Economía Nacional e Inversión y de Presupuesto y Hacienda donde asistió el Lic. Santiago Bausili, Presidente del Banco Central  de la República Argentina. en el salón Azul del Senado de la Nacion; el 9 de septiembre de 2026; en Buenos Aires, Argentina. Fotos: Charly Diaz Azcue / Comunicación Senado

El texto señala que el organismo mantiene 61,7 toneladas de oro, adquiridas entre 2004 y 2011, y que empleó este tipo de estrategias en 13 de los últimos 20 años. También remarca “la continuidad de las políticas institucionales”: las coberturas vigentes desde el 12 de diciembre de 2023, indica, dieron continuidad a las previstas en el Manual de Inversiones y “auditadas sin observaciones por la AGN durante los últimos 20 años”.

La herramienta utilizada en 2024 y 2025 fue el denominado zero-cost collar. En la explicación del BCRA, el esquema combina la compra de opciones de venta, o puts, con la venta simultánea de opciones de compra, o calls. De ese modo, se fija un piso para el valor de las reservas si el precio baja, sin pagar una prima neta al inicio: el costo de los puts se compensa con el ingreso por los calls.

El informe puntualiza que esas operaciones se liquidan en divisas y que “no modifican las tenencias físicas de oro ni generan movimientos, compromisos o gravámenes en esa posición”. El límite de esa protección es que, si el precio supera el techo previsto en los contratos, el BCRA resigna parte de la ganancia adicional del activo.

Advertisement

El deterioro de las reservas netas y el mayor peso del oro explican la reanudación

El IPOM atribuye la decisión de retomar las coberturas a partir de octubre de 2024 a dos factores: la fragilidad de las reservas internacionales netas y el aumento del peso del oro dentro de ellas. A fines de 2023, las reservas netas eran negativas en USD 11.200 millones y el 93% de las reservas en divisas estaba comprometido en operaciones de pase y swap con vencimiento dentro de los siguientes 12 meses, de acuerdo con el documento.

“La fragilidad del balance del BCRA era extrema”, sostiene el texto. En ese escenario, la autoridad monetaria afirma que rebalanceó parte de sus reservas hacia oro para mejorar la disponibilidad y la liquidez de los activos y que, una vez recompuesta esa posición, decidió proteger su valor de mercado. En octubre de 2024, las tenencias de oro alcanzaban USD 5.200 millones, equivalentes a 19,3% de las reservas totales.

El Central explica que la cobertura se activó después de una suba cercana a 40% del precio del metal en los 12 meses previos. “Cuanto mayor es la participación del oro en las reservas internacionales, más relevante resulta proteger su valor frente a eventuales caídas de precio”, fundamenta el informe.

Advertisement

El Banco Central dijo que la suba de 2025 excedió los escenarios considerados

La defensa técnica del organismo se apoya también en las condiciones financieras que enfrentó la estrategia. Según el IPOM, los precios de ejercicio de las opciones contratadas en 2024 y 2025 se ubicaban en niveles que sólo se alcanzarían frente a variaciones superiores a 1,8 desvíos estándar anualizados, con una probabilidad implícita de apenas 3,6%.

Los puts, sostiene el BCRA, protegían a la institución ante las previsiones más pesimistas que había entonces para el precio del oro, mientras que los calls tenían precios de ejercicio “muy por encima de las proyecciones más optimistas”. El documento describe ese diseño como conservador: contemplaba caídas significativas y, a la vez, dejaba margen para una apreciación del metal.

El desenlace fue distinto. “Durante 2025, el oro registró un aumento excepcional de 66%, equivalente, según la estimación utilizada, a un evento de probabilidad estadística extremadamente baja, de apenas 0,01%”, afirma el informe. Esa suba provocó el ejercicio de las opciones de compra vendidas, cuyas primas habían financiado las opciones de venta.

Advertisement

El BCRA reconoce que esa activación tuvo un costo, pero sostiene que la estrategia permitió “capturar aproximadamente el 70% del aumento total del precio del metal” y generó una ganancia inédita sobre la posición de oro. El IPOM agrega que, junto con el resultado neto de las demás operaciones, ese desempeño contribuyó a que la entidad registrara en 2024 y 2025 “los mayores resultados económicos, tanto totales como realizables, de los últimos 20 años”.

El BCRA defendió el uso de derivados como una práctica de gestión de reservas

En su conclusión, el organismo sostiene que el uso de derivados “es compatible con las mejores prácticas de gestión de reservas” cuando se destina a cobertura, control de riesgos o una ejecución eficiente de la estrategia de inversión. Afirma además que, desde 2006, el uso de zero-cost collars sobre el oro “ha mostrado la mayor eficiencia en términos de rendimiento ajustado por riesgo”.

La discusión con la AGN, de todos modos, permanece abierta. Mientras la auditoría puso el foco en el resultado negativo de los contratos de derivados, el BCRA insiste en que debe evaluarse el desempeño conjunto de la cobertura y del activo subyacente. El informe de política monetaria distribuye ahora los fundamentos, los escenarios de riesgo y los antecedentes con los que la entidad busca sostener esa posición.

Advertisement

Corporate Events,South America / Central America,Government / Politics

Continue Reading

ECONOMIA

Plazo fijo en dólares: qué banco paga más y cuánto rinde u$s1.500 según el plazo

Published

on


Bancor ofrece una de las tasas más altas para depósitos a 30 días, mientras que Banco Nación mejora el rendimiento en colocaciones más largas


Advertisement

Cuánto se gana con u$s1.500 a 30 días según el banco

  • Bancor, TNA del 1,80%: ganancia aproximada de u$s2,22; total al vencimiento de u$s1.502,22
  • Banco Macro, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Nación, TNA del 1,25% por canal electrónico: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Provincia, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Piano, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Hipotecario, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54

Cómo cambia el rendimiento si se extiende el plazo

  • A 30 días, TNA del 1,25%: intereses aproximados de u$s1,54; total de u$s1.501,54
  • A 60 días, TNA del 1,50%: intereses aproximados de u$s3,70; total de u$s1.503,70
  • A 90 días, TNA del 1,90%: intereses aproximados de u$s7,03; total de u$s1.507,03
  • A 180 días, TNA del 2,75%: intereses aproximados de u$s20,34; total de u$s1.520,34
  • A 365 días, TNA del 4,50%: intereses aproximados de u$s67,50; total de u$s1.567,50

Qué conviene revisar antes de constituir un plazo fijo en dólares


plazo fijo,inversión,dólares,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias