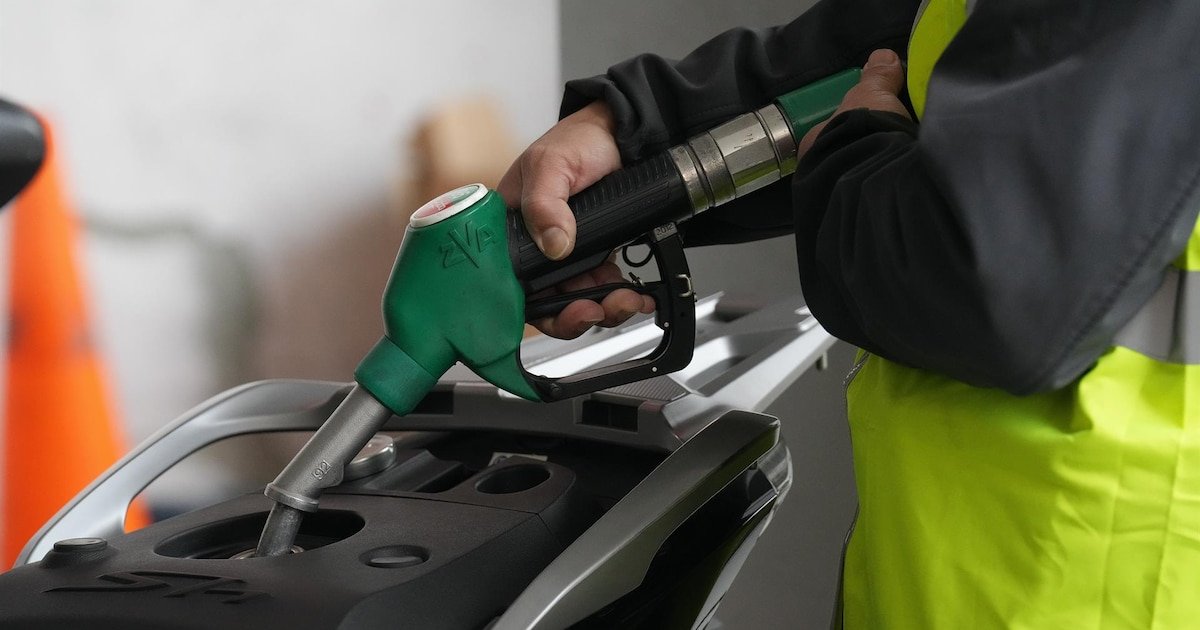
Con los precios del crudo de vuelta en torno de USD 100 el barril, hay revaluación de expectativas de inflación y actividad económica a nivel mundial (Foto: Europa Press)
Aunque el precio internacional del petróleo había llegado a USD 122 el barril en la etapa inicial del conflicto en el Golfo Pérsico, la baja posterior al cese del fuego y el inicio de negociaciones de un acuerdo de paz definitivo habían creado la expectativa de que los precios de los combustibles podían bajar en Argentina cuando se compensara la cuenta entre productoras y refinadoras derivada del “amortiguador” (buffer) de precios que en su momento lideró YPF.
Esa expectativa se desvaneció con el recrudecimiento de la guerra en el Golfo Pérsico y la intensificación de los ataques de EEUU a Irán y del régimen iraní y sus aliados (como los hutíes de Yemen) a países vecinos, incluida su infraestructura energética y sus rutas comerciales.
Advertisement
Con el precio del Brent -de referencia en Argentina- que el jueves 23 llegó a superar los USD 100 el barril (aunque cedía levemente el viernes), ¿volverán a aumentar los combustibles en la Argentina?
La respuesta general es que por ahora no. De momento, el principal efecto, positivo para el país, es la mejora de los precios de exportación de crudo, principal fuerza detrás del aumento de casi 62% del superávit comercial energético del país, a USD 5.076 millones en el primer semestre.
La expectativa de una baja inmediata tampoco estaba bien fundada. Según cálculos del Centro de Economía Política Argentina (CEPA), la baja del precio del petróleo en junio había reducido en apenas un cuarto el saldo a favor de las productoras en la “cuenta compensadora” entre productoras y refinadoras iniciada con la instrumentación del “amortiguador” (buffer) de precios internos, para aislarlos de la volatilidad internacional, por lo que para eliminar esa brecha era necesario una caída muy pronunciada del precio internacional, lo contrario de lo que sucedió.
Advertisement
El propio presidente de YPF, Horacio Marín, había declarado que se estaba lejos de un eventual ajuste de precios a la baja.
En un país en condiciones normales, los aumentos del crudo se trasladan, pero no es uno-a-uno: no hay un traslado total (Carnicer)
Según Roberto Carnicer, director del Instituto de Energía de la Universidad Austral, la futura evolución del precio interno de los combustibles dependerá no solo del precio internacional del crudo, sino también de la decisión de traslado de los productores locales y de las decisiones del gobierno sobre los impuestos a los combustibles, que en marzo pasado, en el momento más álgido de precios, llegó a postergar.
En un país en condiciones normales, los aumentos del crudo se trasladan, pero no es uno-a-uno: no hay un traslado total, explicó Carnicer, aunque también depende de cuánto tiempo se mantengan los precios internacionales en los niveles actuales.
Advertisement
“Llevamos solo 4 o 5 días con estos precios, si eso continúa va a haber traslado”, estimó. En todo caso, agregó, la Argentina como exportador neto está mejor que cuando era importador neto. Su referencia hoy es el precio de “paridad de exportación” (export parity), que al precio de referencia internacional resta el costo de transporte. Como importador debía aplicar “paridad de importación” (import parity) y al precio internacional debía sumar el costo de transporte.
Horacio Marin, presidente de YPF, concibió el «amortiguador» de precios en el mercado local (Foto: Reuters)
Más allá de la evolución del conflicto, dijo Carnicer a Infobae, muchos países ya habían pasado 120 días sin o con poco abastecimiento de crudo; su prioridad ahora es aumentar sus reservas para llevarlas al nivel más alto posible hacia el inicio del invierno del norte. Es la situación de las economía europeas de y grandes economías de Asia, como China, Japón, Corea del Sur. Esto otorga firmeza a los precios. Sigan o no aumentando, las chances o el margen para que bajen es escaso.
En cuanto al campo, muy sensible al precio de los combustibles, por el uso de gasoil (que incide en la producción y en los costos de transporte) y de fertilizantes, Javier Preciado Patiño, de RIA Consultores, dijo que el mundo ya vio el barril de petróleo arriba de los USD 100 el barril y por ahora para el agro argentino “no es un tema: la urea (principal fertilizante) tocó los USD 1.000 la tonelada, luego se acomodó. Pronto llegarán 120.000 toneladas, más la producción de Profertil y ya se compraron varios barcos, no hay inconvenientes”.
En cambio, Preciado Patiño destacó: “sí hay efectos, por ahora positivos, del lado del precio de los granos porque los problemas de tránsito en el Estrecho de Ormuz y de Bab al-Mandab (ataque de los hutíes de Yemen a buques en el Mar Rojo) se sumaron a la escalada en el Mar Negro, con ataques (recíprocos) de Ucrania y Rusia a sus infraestructuras granarias, lo que impulsó el precio del trigo y en menor medida los del girasol y el maíz (la producción maicera también sufre por la ola de calor en Europa y en algunas regiones de Estados Unidos).
Advertisement
Ataques de Ucrania y Rusia a sus infraestructuras granarias, que impulsaron el precio del trigo y en menor medida los del girasol y el maíz (Preciado Patiño)
De este modo, el mercado está bullish para el trigo por la situación en el Mar Negro, caliente en maíz por cuestiones climáticas, y el precio de la soja está siendo traccionado por la demanda de aceite para producción de biocombustibles debido a los problemas de provisión de petróleo, dijo Preciado. Un combo que mejora la relación insumo-producto y la rentabilidad de los productores locales. Y eso tras un primer semestre en que las exportaciones agroindustriales ya sumaron USD 27.000 millones.
Preciado Patiño: «El mercado está bullish para el trigo por la situación en el Mar Negro, caliente en maíz por cuestiones climáticas, y el precio de la soja está siendo traccionado por la demanda de aceite para producción de biocombustibles» (Foto: EFE)
Con todo, sería erróneo asumir que son todos beneficios para la economía argentina. Por empezar, el aumento del petróleo podría frenar la secuencia bajista de la inflación interna, además de presionar hacia arriba la inflación en Estados Unidos, lo cual a su vez enfría las expectativas de una baja de tasas de interés por parte de la Fed.
El comité de Mercado Abierto de la Reserva Federal, el Banco Central de EEUU, se reunirá el próximo miércoles y las chances de un aumento de tasas se triplicaron en la última semana, debido a las presiones inflacionarias derivadas del aumento del petróleo (que en EEUU se traslada de inmediato a los precios) y de la nueva ofensiva arancelaria del gobierno de Donald Trump.
De hecho, la tasa de los bonos del Tesoro norteamericano a 10 años ya tocó el 4,7% anual, a lo cual hay que sumarle el “riesgo país” para determinar el costo del crédito soberano argentino, en vísperas de un 2027 que además de ser electoral incluirá vencimientos de capital e intereses por USD 29.400 millones, como el propio Ministerio de Economía precisó en su programa financiero hasta fines del año próximo.
En el mercado prevén que la desaceleración de precios seguirá firme, aún con fluctuaciones. Los inversores actualizan carteras para cubrirse.
Advertisement
Puntos importantes
La inflación de septiembre fue esperada, y la desinflación gradual proyectada seguirá, pese a tensiones electorales.
Milei buscará contener el dólar y la inflación en 2027 para su reelección, usando herramientas financieras.
El mercado se protege de la inflación con instrumentos CER, mostrando preferencia por bonos a corto y mediano plazo.
Milei saldrá con todo para calmar al dólar y la inflación en 2027
Activación de los swaps con China y Estados Unidos
Ventas de contratos de futuros de dólar
Entrega de cobertura cambiaria en el segmento de dólar linked
Venta de reservas del BCRA, en caso de que el tipo de cambio suba hasta el techo de la banda de flotación
El mercado busca cubrirse del avance de la inflación
Cautos respecto a la inflación: la letra CER X29E7 es considerada como una alternativa defensiva ante un escenario en el que la inflación vuelva a superar el 2% mensual y siga en esos niveles
Optimistas respecto a la desinflación: el Boncap T15E7 permite fijar una tasa nominal anual de alrededor de 25% (2% efectiva mensual). El rendimiento es superior a la inflación esperada, por lo que arrojaría una tasa real positiva en un plazo de tres meses
La mora del crédito a las familias bajó levemente en agosto, hasta el 12,81%, según datos del Banco Central. El indicador descendió 0,13 puntos porcentuales frente a julio, a partir de una reducción del 0,98% en términos reales del saldo de créditos en situación irregular, mientras que el financiamiento total a los hogares se mantuvo prácticamente sin cambios.
La mejora se explicó, principalmente, por la baja en el nivel de incumplimiento de las tarjetas de crédito. En sentido contrario, los préstamos personales y, en menor medida, los prendarios registraron leves aumentos en sus ratios de irregularidad. La mora de los créditos hipotecarios, en tanto, continuó en niveles más bajos y casi sin variaciones respecto de julio.
Advertisement
En el total del crédito al sector privado, la morosidad se mantuvo estable en agosto: fue de 7,75%, frente al 7,73% del mes anterior. La evolución general combinó la baja en el segmento de las familias con un aumento de la irregularidad entre las empresas.
En las compañías, el ratio de mora subió 0,18 puntos porcentuales y se ubicó en 3,80 por ciento. El incremento alcanzó a los créditos destinados a todas las actividades económicas, de acuerdo con el relevamiento oficial.
El informe también señaló que la probabilidad de default estimada para el crédito total al sector privado cayó por tercer mes consecutivo y llegó al 2,26%, una baja mensual de 0,10 puntos porcentuales. En las familias, ese indicador descendió a 3,71%, 0,24 puntos menos que en julio y su menor nivel desde agosto de 2025. Para las empresas, se mantuvo casi sin cambios, en 1,18%.
Advertisement
Las entidades financieras conservaron una cobertura elevada frente al riesgo de crédito. Las previsiones representaron el 87% de la cartera irregular en agosto, 0,6 puntos porcentuales menos que el mes previo, y equivalieron al 6,7% del financiamiento total al sector privado, un nivel similar al de julio. A la vez, el crédito irregular que no estaba cubierto por previsiones equivalió al 2,2% de la responsabilidad patrimonial computable del sistema financiero.