ECONOMIA
Bajar la inflación no alcanza para crecer

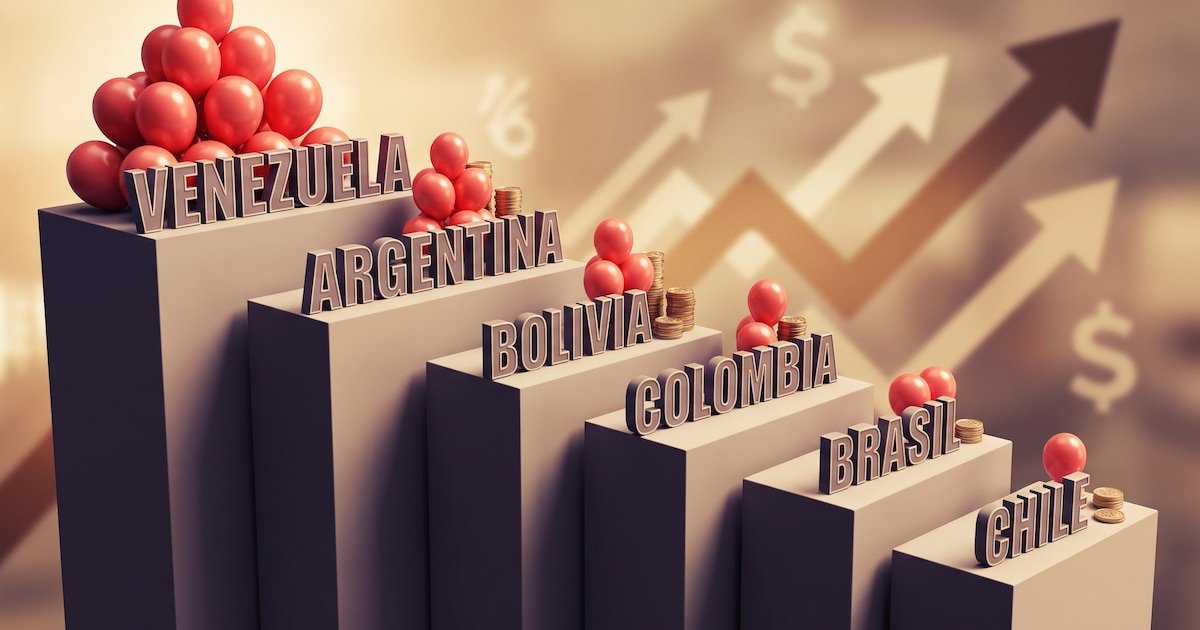

Se sabe que los países crecen con inversiones y que las inversiones llegan cuando hay baja inflación que permite hacer cálculo económico

Una economía no puede mantener durante mucho tiempo un proceso de estabilización basado únicamente en el orden fiscal y monetario

Desde el Gobierno se argumenta que las empresas cierran porque son ineficientes al abrirse la economía

El problema es otro, y tiene que ver con el atraso del tipo de cambio, dado que no existe un mercado de cambios libre, además de la caída del salario real y la pérdida de puestos

El salario informal puede estar volando, pero el último dato muestra que un asalariado informal gana la mitad que uno formal
inflación,economía,América Latina,Venezuela,Argentina,Bolivia






ECONOMIA
Wall Street festejó la baja del petróleo, pero la Argentina quedó al margen de la euforia y volvió a subir el riesgo país
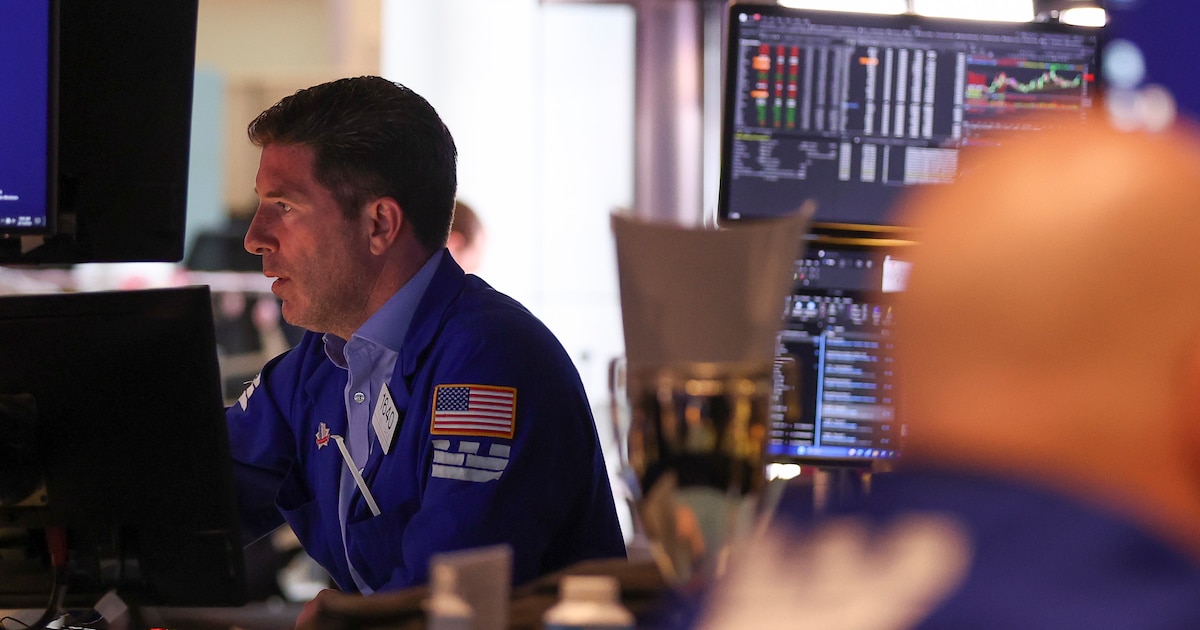
Esta vez las conversaciones de paz en Medio Oriente que se insinúan fueron más creíbles para los inversores. La posición de Irán quedó debilitada por las maniobras con Omán y por las nuevas alternativas para exportar petróleo por parte de Arabia Saudita. De hecho, en Ormuz, en los últimos días, se registró el paso más elevado de buques de los últimos tiempos.
Los inversores y el sector privado tienen más poder que los gobiernos. Las inversiones en nuevas refinerías y oleoductos, además de la reactivación de rutas en desuso, fueron más contundentes que las conversaciones y amenazas entre los dos países. Los inversores desarmaron a ambos bandos al quitarles el rehén: el petróleo.
El crudo comenzó un camino de retroceso que fue acompañado por el resurgimiento del sector de inteligencia artificial cuando los operadores vieron que había un atraso de precios en relación con lo que indicaban los futuros balances.
Con el crudo a punto de perforar el piso de USD 100, resultó más fácil asumir el riesgo y las Bolsas de Nueva York vivieron un día de euforia que hicieron que el Nasdaq de las acciones tecnológicas suba 2,3% y alcance su máximo histórico. Meta, AMD, Arm e Intel estuvieron entre las acciones que subieron dos dígitos hasta 12,5 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los que no adhirieron a la euforia fueron los bonos del Tesoro de Estados Unidos que, a 10 años, tienen una tasa de retorno de 4,98% porque son pocos los que dudan que el mes que viene habrá otra suba de la tasa de interés de referencia.
El impacto sobre los mercados emergentes es considerable. Con tasas cercanas al 5%, los bonos de Estados Unidos atraen dólares de la región. Ese efecto se reflejó en el mercado local: la caída de los bonos soberanos elevó sus rendimientos hasta el 11,5 por ciento. Los Globales, que inciden en el riesgo país, cedieron 0,60%, lo que impulsó ese indicador en nueve unidades, o 1,7%, hasta los 533 puntos básicos.
La sorpresa de la jornada fue la suba de Bitcoin, que cotiza por encima de los USD 86 mil tras la habilitación para comprar acciones tokenizadas emitidas en blockchain. Estos instrumentos digitales están respaldados por acciones reales o por derivados sintéticos. Luego del anuncio, varias empresas y fondos informaron que sus tenencias de criptomonedas elevaron el valor de sus carteras y mejoraron sus balances.
En los mercados locales, la euforia estuvo ausente porque a la caída de los bonos soberanos se sumó el retroceso de la Bolsa. El S&P Merval de las acciones líderes bajo 0,8% en pesos y 0,1% en dólares. YPF (-3%) y Central Puerto (-2,8%) fueron los más afectados.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el Mercado Libre de Cambios (MLC) se operaron USD 606 millones, aunque el Banco Central compró apenas USD 8 millones para evitar impulsar la demanda de divisas. Una parte relevante de las compras correspondió a empresas que remiten utilidades al exterior, una operatoria que estuvo restringida desde diciembre de 2019, cuando se instauró el cepo cambiario.
Según la consultora F2 de Andrés Reschini “esta reducción en el nivel de compras de divisas con rendimientos de bonos hard dollar cercanos al 10% probablemente sean un contrapeso para la deuda soberana. Si no hay colocaciones ni compras, será más desafiante 2027”.
El dólar mayorista bajó 50 centavos y cerró en $1.514, mientras la divisa estadounidense se fortalecía 0,22% en los mercados internacionales. En la plaza financiera, el contado con liquidación (CCL) retrocedió $11, o 0,7%, hasta $1.576; el dólar MEP cedió $4, o 0,3%, y quedó en 1.535 pesos. El dólar blue se mantuvo en 1.550 pesos.
Para este martes está previsto el canje del bono dollar linked D30S6, que vence el 30 de septiembre. Los inversores tienen en cartera USD 2.518 millones de valor nominal y el Tesoro ofrece, a cambio, títulos con vencimiento a fines de octubre, noviembre y junio de 2028. Los antecedentes de este tipo de operaciones no son favorables.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La consultora F2 agregó que “en la rueda de soberanos dollar linked en BYMA el volumen también registró una caída a USD 126 millones (VN en t+1) que es la menor marca en 9 ruedas. Por lo tanto, continúa la calma en el mercado con cierto relajamiento en la demanda por cobertura y vale preguntarse si la pesadez en la deuda soberana en moneda extranjera se trasladará a mayor demanda por divisas en algún momento”.
Anoche, en el mercado overnight, se insinuaba una toma de ganancias en las bolsas de Nueva York, con excepción del Nasdaq, que avanzaba 0,38 por ciento. El petróleo recuperaba terreno: el Brent subía 0,60%, hasta 100,70 dólares. El oro ganaba 0,26%, mientras Bitcoin aceleraba su alza hasta 86.300 dólares. El dólar continuaba fortaleciéndose frente a las principales monedas.
Para este martes no se esperan novedades relevantes en el mercado local. La atención estará puesta en las acciones de compañías vinculadas a la explotación de tierras raras, un grupo de 17 elementos esenciales para diversas tecnologías. Argentina cuenta con potencial en este segmento, aunque sus reservas todavía no fueron cuantificadas ni explotadas de forma intensiva. El desarrollo de esos yacimientos aparece como una posibilidad para la minería local.
bolsa de nueva york,broker,indice,trabajadores
ECONOMIA
Se profundiza el pesimismo industrial: empresarios proyectan menos producción y empleo en el tercer trimestre

En un contexto de caída de la actividad, los empresarios industriales proyectan un trimestre con señales de cautela: para el período comprendido entre septiembre y noviembre, las respuestas relevadas por el Instituto Nacional de Estadística y Censos (Indec) anticipan expectativas desfavorables para la producción, la demanda interna y el empleo.
El Indicador de confianza empresarial se ubicó en -20,2% en agosto, el menor nivel desde diciembre de 2025. Para el tercer trimestre, el 19,7% espera una baja del volumen producido, frente al 15,4% que anticipa un aumento, mientras que el 64,9% no proyecta cambios, según la Encuesta de Tendencia de Negocios del Indec.
La perspectiva sobre los pedidos de la demanda interna resultó más desfavorable. El 23,8% de los industriales espera una disminución, el 13,8% proyecta un incremento y el 62,4% no prevé modificaciones.
Las previsiones para las ventas externas fueron la única variable de demanda con un resultado levemente favorable. El 18,2% de las empresas estimó que sus exportaciones aumentarán en los próximos tres meses, el 17,1% anticipó una baja y el 64,7% no espera variaciones.
La utilización del personal afectado al proceso productivo, en cambio, aparece bajo presión. El 17% de los consultados proyectó una reducción de las horas trabajadas, contra el 5,8% que anticipó un alza. El 77,2% no prevé cambios.
También predomina una expectativa de reducción en las dotaciones. El 16,5% de las firmas espera disminuir la cantidad de empleados, el 3,7% proyecta aumentarla y el 79,8% mantendría el número actual.
Sobre la evolución general de sus negocios, el 74,4% de los encuestados consideró que su situación se mantendrá igual durante el trimestre. El 13,3% espera un deterioro y el 12,3% prevé una mejora. La diferencia entre ambas respuestas fue de -1 punto porcentual. En precios promedio de venta, el 62,4% anticipó que no habrá cambios. El 30,5% proyectó aumentos y el 7,1%, bajas.
La encuesta también relevó la percepción empresaria sobre agosto. El 52,9% consideró que su cartera total de pedidos estaba por debajo de lo normal, el 44,9% la calificó como normal y el 2,2% la ubicó por encima de ese nivel.
En cuanto a las exportaciones actuales, el 36,9% las ubicó por debajo de lo normal; el 55,6%, en un nivel normal; y el 7,5%, por encima de ese parámetro.
Respecto de los stocks de productos terminados, el 64,4% los consideró adecuados. El 20,6% señaló que estaban por encima de lo adecuado y el 15% respondió que se encontraban por debajo.
La situación empresarial actual fue definida como normal por el 62,3% de las compañías. El 30% la calificó como mala y el 7,7%, como buena. En el plano financiero, el 63,7% describió su situación como normal, el 25,3% como mala y el 11% como buena. El acceso al crédito fue considerado normal por el 62,5% de las firmas, difícil por el 31,4% y fácil por apenas el 6 por ciento.
Demanda interna insuficiente
El 53,6% de las empresas identificó a la demanda interna insuficiente como el principal obstáculo para ampliar la producción. El segundo factor mencionado fue la competencia de productos importados, con el 10,1%, seguido por la incertidumbre económica, con el 6,7%.
Entre las restantes restricciones, el 5,1% señaló otros factores; el 4,4%, escasez de materias primas, insumos o componentes; otro 4,4%, problemas financieros; y el 3,7%, una demanda externa insuficiente. El 1,9% mencionó la falta de equipo adecuado, el 1,4% la escasez de mano de obra calificada, el 0,8% leyes económicas poco claras, el 0,6% la falta de mano de obra en general y el 0,5% la escasez de energía. El 6,7% respondió que no enfrenta limitaciones.
Según el Indec, la actividad industrial cayó 5% en julio frente a junio y registró una baja de 4,9% respecto del mismo mes de 2025. Con ese resultado, el sector acumuló una contracción de 2,6% entre enero y julio de 2026.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El desempeño fue heterogéneo entre las ramas que integran el índice de producción manufacturera. Doce de las 16 divisiones informaron descensos interanuales, mientras que solo cuatro cerraron julio con variaciones positivas.
La contracción más marcada correspondió a “Otros equipos, aparatos e instrumentos”, que disminuyó 31,4% frente a julio del año anterior. Dentro de esa división, la elaboración de equipos informáticos, televisores, aparatos de comunicación y componentes electrónicos se redujo 49,8%, como consecuencia de una menor producción de celulares y televisores. La fabricación de equipos y aparatos eléctricos, a su vez, cayó 25% debido a la baja en motores, generadores y transformadores.
En segundo lugar se ubicó “Maquinaria y equipo”, con una merma de 26,7%. La producción de maquinaria agropecuaria retrocedió 46,6%, con menos tractores, cosechadoras, pulverizadoras autopropulsadas y algunos implementos. El informe vinculó ese resultado con una menor demanda de equipos de producción nacional.
La división de “Prendas de vestir, cuero y calzado” se contrajo 15,9 por ciento. La fabricación de indumentaria bajó 14,4%, mientras que la de calzado y sus partes cedió 26,5%. El sector enfrentó una demanda interna más débil y una mayor competencia de bienes importados.
Entre las divisiones con resultados positivos, “Madera, papel, edición e impresión” avanzó 7,1%. El crecimiento se explicó principalmente por el alza de 12,6% en papel y productos de papel, junto con incrementos de 4,8% en madera y de 3,2% en edición e impresión.
La división de “Refinación del petróleo, coque y combustible nuclear” aumentó 8,1%. La producción de gasoil subió 10,9% y la de naftas, 4,5%, aunque los asfaltos mostraron una caída de 35%. Por último, “Industrias metálicas básicas” registró una mejora de 1,6%, impulsada por la industria siderúrgica, que creció 5,4%, y por la producción de aluminio y otros metales no ferrosos, que aumentó 5 por ciento.
Argentina,fábrica,industria,crisis,economía,desempleo,producción,operarios,manufactura,trabajo
ECONOMIA
Precios, carga y todo lo que hay que saber sobre las nuevas estrellas del mercado de autos: pros y contras de los 100% eléctricos
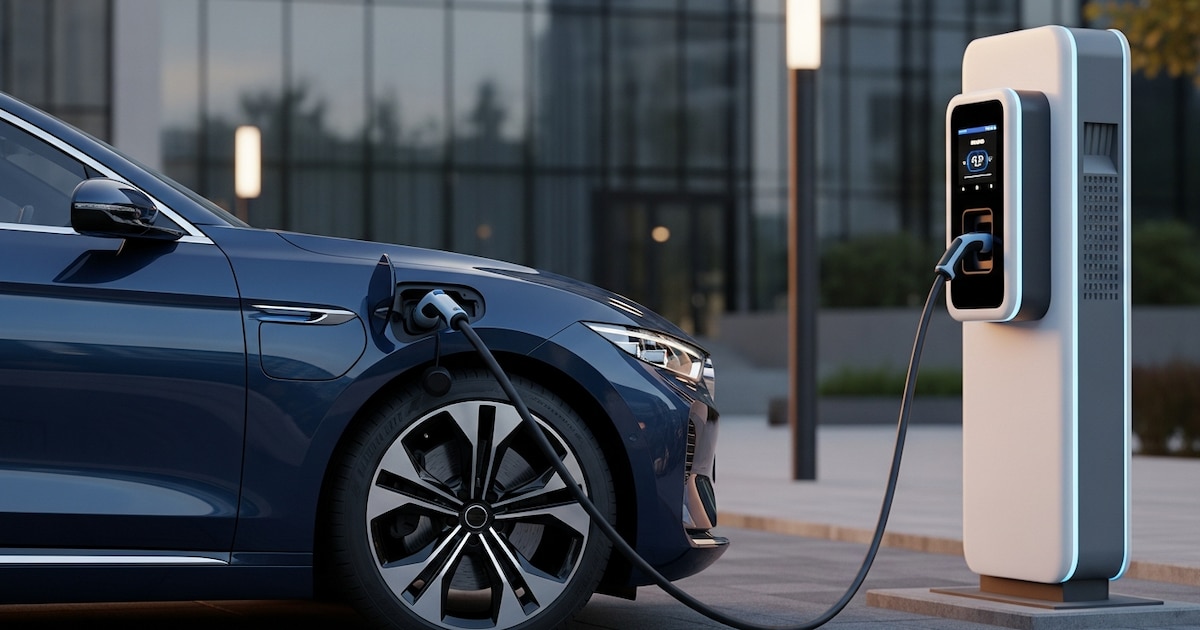
La principal diferencia entre un auto eléctrico y uno convencional es la más evidente. Mientras uno carga litros de nafta, el otro recarga kilowatts a una batería de litio. Pero más allá de esa cualidad esencial, hay varias diferencias adicionales entre un auto y otro.
Hasta hace dos años, el otro gran contraste estaba en el precio, porque los autos eléctricos llegan importados desde Europa, Asia o Norteamérica y pagaban un 35% de arancel de importación y eso los convertía en mucho más caros. Pero eso ya casi no ocurre (solo en los modelos más caros) porque gracias al cupo de 50.000 autos híbridos y eléctricos admitidos por el Gobierno para entrar sin pagar arancel, los precios están bastante parejos.
Al primer contacto sensorial, hay tres elementos que rápidamente denuncian su origen. Los eléctricos no tienen caño de escape, no hacen ruido a motor sino un zumbido electrónico que podría asemejarse a una nave de Star Wars, y no tienen parrilla perforada entre las luces delanteras.

El caño de escape no es necesario porque no hay un motor de combustión que emane gases; el sonido artificial es una exigencia de las regulaciones mundiales de tránsito para que los peatones perciban que se acerca un auto eléctrico; y la ausencia de entradas de aire se debe a que no hay un radiador debajo del capó porque no hay circuito de refrigeración que asistir con aire fresco. Solo hay algunas entradas de aire superiores e inferiores para que funcione el sistema de climatización del habitáculo, nada más.
Las diferencias económicas
Sin embargo, hay varias diferencias que pocas personas conocen, especialmente en Argentina, donde la electromovilidad es bastante reciente y aún dentro del paraguas de los vehículos que tienen una batería, los autos 100% eléctricos representan apenas el 10% del total de ventas.
Primero está el costo puro de movilidad. Para hacer los mismos kilómetros, un auto eléctrico insume un gasto de entre un 80% y un 90% menor de lo que se gasta cargando la cantidad de litros de nafta equivalente.
Pero no queda solo en consumo el ahorro. porque el vehículo a batería no tiene que hacer un service cada 10.000 km sino uno cada 20.000 kilómetros. Y al ahorro en sí mismo que representa un mantenimiento por cada dos que hace el auto convencional, el costo es más bajo también porque se reemplazan menos elementos o componentes.
El auto convencional debe cambiar los 4 litros de aceite a los 10.000 km, y también reemplazar el filtro de aceite. El auto eléctrico no, el único aceite que tiene es el de la transmisión que se cambia cada 40.000 km.

En el auto convencional, además, hay otros componentes mecánicos como un filtro de nafta, sistema de distribución con sus poleas y eventualmente con correa, hay bujías, cables de bujía, sistema de escape y catalizador, etc. En el auto eléctrico todo eso no existe.
Después están los elementos comunes como el filtro de aire del habitáculo, el líquido refrigerante (que en los autos eléctricos se usa para refrigerar las baterías), y el sistema de frenos completo.
Distinto modo de conducción
Sin embargo, en este punto hay nuevamente una ventaja en los eléctricos, ya que todos tienen un sistema de regeneración de energía por medio del propio motor eléctrico. Esta es la tecnología del One Pedal Drive (conducción con un solo pedal), que permite que el auto frene solo al levantar el pie del acelerador, sin tocar el pedal de freno. Esto hace que tanto las pastillas de frenos como los discos tengan una vida útil mucho más prolongada por menor uso.

Pero así como hay ventajas del eléctrico, también hay algunas desventajas, que sin embargo, requieren un cambio de hábito para que no sean un perjuicio sino una adaptación. Son dos y ambas tienen que ver directamente con la batería de litio.
El primer ítem es el tiempo de carga, ya que los 5 minutos que se pierden en un auto con motor de combustión al parar en un surtidor de una estación de servicio y llenar el tanque de nafta, en un auto eléctrico se multiplica por 8 y 10 veces más.
En un auto eléctrico, la carga desde el 20% a un 80% de la batería nunca es menor a los 30 minutos, y dependiendo del tamaño de la batería y la potencia del cargador, puede ser de más de una hora. Sin embargo, esa diferencia se debe compensar con un cambio de mentalidad al usar un vehículo eléctrico.
Se debe aprovechar el “tiempo del auto parado” y no restar tiempo de auto en movimiento. Estadísticamente, el automóvil particular que no se usa para trabajar sino solo como un medio de transporte personal, está entre el 80% y el 90% del día estacionado. Esa es la clave, el cambio de hábito. Porque mientras el auto convencional se carga cuando uno sale a usarlo, el auto eléctrico se carga cuando no se lo usa.
Quién se compra un auto eléctrico debe saber que es indispensable tener un cargador propio o accesible a mano. Si se tiene el punto de carga en casa o el trabajo, durante las 8 horas de descanso nocturno o las mismas 8 horas de trabajo diurno, se puede cargar perfectamente. La ventaja está también en el precio del kWh, que en un domicilio es entre dos y tres veces más caro que lo que se paga en un cargador público de un centro comercial o una estación de servicio.

El otro cambio de mentalidad que se debe adoptar en un auto eléctrico es la programación del uso. La autonomía es limitada, en general no supera los 400 kilómetros salvo en los modelos de alta gama que tienen enormes baterías y los vehículos superan los USD 70.000 de precio.
Entonces, si se va a hacer un recorrido que se exceda de 300 kilómetros, el auto eléctrico tiene una limitante clara en el tiempo que demandará hacer ese trayecto. Porque aún si existiera el cargador público al acercarse a esa distancia, hay que conocer antes de llegar con qué potencia funciona para poder calcular el tiempo que demandará completar al menos el 80% de la batería.
Y aquí vuelve a ser importante saber que una batería no se carga a la potencia nominal del cargador hasta el 100%, ya que a partir del 80% o el 90% en el mejor de los casos, la velocidad de carga se reduce considerablemente para proteger el sistema, con lo cual, si se demoró 40 minutos en llegar al 80% es probable que completar el 100% demande otros 40 minutos adicionales.
Entonces, al hacer la previsión del tiempo de un viaje, hay que calcular que la batería no tendrá una autonomía de 300 km en el segundo tramo, sino probablemente de algo más de 220 kilómetros, porque tras esa primera parada, no se cargará al 100 por ciento.
auto eléctrico,carga,estación de carga,movilidad,sostenibilidad,vehículo eléctrico,energía,infraestructura,urbano,tecnología

La serie de Mercedes Morán y Mariana Enríquez: los muertos de la injusticia piden consuelo

Brandon Gill unloads on Democrats over illegal immigrant charged with raping teen: ‘Collateral damage’

“Pensé que era el fin”: Costa reveló el desesperante momento que vivió cuando su cuerpo dijo basta en la internación

Nombraron al presidente del Instituto Nacional de Investigaciones Históricas Juan Manuel de Rosas

Llevo 36 años soñando con tener la Neo Geo. He viajado hasta Japón para probar la AES+ y ahora ya sé qué voy a hacer con los 200 euros que cuesta

Bajar la inflación no alcanza para crecer

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

BlackCat: hackers rusos en América Latina y el engaño que pone en duda una alianza en La Habana

 POLITICA3 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- CHIMENTOS3 días ago
Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega
- INTERNACIONAL3 días ago
Nicaragua: dictadura, revolución, transición, cuasi-democracia, des-transición, dictadura