







- Puré de tomate Sabores del Valle de 520 gramos a $700
- Arroz Campo de Oro de un kilo a $1.000
- Harina 000 Boniella de un kilo a $800
- Azúcar La Muñeca de un kilo a $1.000
- Aceite de girasol Caracas de tres litros a $6.500
- Fideos Sol Pampeano de 500 gramos a $730
- Pepas Tocoñato de 400 gramos a $1.400
- Galletitas NS de 300 gramos a $1.000
ECONOMIA
Cambio tecnológico y de régimen económico: ¿vendrán del rubro de servicios los empleos que necesita la Argentina?


Datos recientes mostraron que hay al menos un sector de la economía en el que simultáneamente aumentaron el empleo y las exportaciones. Se trata de los Servicios Basados en el Conocimiento (SBC), que según datos de Argencon, la cámara que agrupa a las empresas del sector, exportaron en los doce meses que van de abril de 2025 a marzo de este año por valor de USD 10.085 millones, consolidándose como el tercer rubro exportador de la Argentina, detrás del oleaginoso-cerealero y del petrolero-petroquímico.
Las exportaciones de los SBC se habían casi cuadruplicado entre 2006 y 2025, período en el que pasaron de USD 2.441 a USD 9.460 millones anuales, con las ventas de software multiplicándose casi por ocho (de USD 338 millones a USD 2.651 millones) y las de servicios de Investigación y Desarrollo (I&D) casi por siete (de USD 123 millones a USD 838 millones).
Un dato particularmente esperanzador es el dinamismo en el empleo del sector, que según datos oficiales ocupa hoy a 285.000 personas, 9.000 más que en 2025 y 17.000 más que en 2023, antes de que asumiera el actual gobierno.
El sector cupa hoy a 285.000 personas, 9.000 más que en 2025 y 17.000 más que en 2023
El de Servicios Basados en el Conocimiento es un sector pequeño, de mano de obra altamente calificada, pero es una señal de que la economía tiene la potencialidad de crear empleos de servicios, algo de suma importancia pues la ocupación en sectores productores de bienes está cada vez más comprometida, tanto por tratarse de una tendencia mundial, debido al avance de la tecnología y la aplicación de procesos de automatización a todo nivel, como de una característica del “cambio de régimen” por el que atraviesa la economía local.
Sectores que tradicionalmente explicaron el grueso del empleo, como el comercio, la construcción y la industria manufacturera, han perdido incidencia tanto en el PBI como en el empleo.
Los servicios son el principal empleador de la economía argentina, concentran el 74%, once puntos más que el 63% que aportan al PBI, pero de modo muy heterogéneo. “Algunas ramas ocupan a millones de personas con baja productividad y altos niveles de informalidad, mientras que otras requieren trabajadores calificados, pagan salarios por encima del promedio y compiten en los mercados internacionales”, dice un estudio de Fundar que precisa que, contando asalariados registrados, no registrados y no asalariados, los servicios son actividades “empleo intensivas”, aunque heterogéneos.
El rubro que más trabajadores emplea es Comercio con 4,1 millones de puestos (24,5% de todo el empleo en servicios y uno de cada cinco de toda la economía), seguido por Enseñanza, con 2,3 millones y Administración pública, con 1,7 millones (contando Nación, Provincias y Municipios).


“Por debajo, se encuentran una serie de ramas con tamaños parecidos, de entre 1,3 y 1,6 millones de puestos cada una: el servicio doméstico, los servicios empresariales, salud, transporte y comunicaciones, y los servicios comunitarios. Rezagados en cuanto al total de empleo generado quedan actividades como los servicios financieros, el alojamiento y la gastronomía que en conjunto suman 1,18 millones de puestos, el 7% de los servicios”, precisa el estudio de Fundar.
Hay allí un colectivo que va desde el dinamismo de los SBC hasta la muy baja productividad de otros rubros, algo acentuado en los países en desarrollo, donde muchas ramas absorben empleo de baja remuneración y altísima informalidad, como el caso del servicio doméstico en la Argentina, ciertos sectores del comercio y rubros como gastronomía. De hecho, el grado de formalización laboral va del 100% en la Administración pública y el 91% en Enseñanza hasta el 32% en el comercio y apenas 29% en el Servicio doméstico.
Empleo no asalariado no necesariamente implica mayor precariedad (Fundar)
Sin embargo, aclara el estudio de Fundar, empleo no asalariado no necesariamente implica mayor precariedad. Por caso, los “servicios empresariales” tienen un 34% de no asalariados, pero apenas un 8% en negro. Ahí aparecen profesiones de “autónomos”, como contadores y abogados, mientras en Comercio el 46% cuentapropismo coincide con alta informalidad asalariada y empleo de subsistencia.
“Una misma proporción de no asalariados, entonces, puede reflejar profesionales independientes o trabajadores empujados a la informalidad, según la rama”, dice un pasaje del estudio de Fundar.
La creación de empleo es uno de los puntos débiles de -al menos- la actual etapa del cambio de régimen económico en la Argentina, en la que conviven la pérdida de puestos de trabajo en sectores industriales expuestos a la competencia externa y también en sectores de servicios, como el comercio, muy dependientes de los niveles de empleo e ingresos del resto, y un ritmo de creación mucho más lento, una de cuyas consecuencias es el aumento del cuentapropismo y la informalidad, a la espera de que los sectores en expansión, como el agro, el sector energético, la minería y los SBC provean las oportunidades que van desapareciendo en otros rubros.


Esa metamorfosis laboral es compleja. De un lado, porque en algunos sectores, como los hidrocarburos y la minería, implica no solo un cambio de capacidades, sino también un traslado geográfico y porque además son actividades capital-intensivas, en las que la creación de empleo es relativamente baja en comparación con la inversión necesaria, que además ya chocó con límites de capacidad de absorción.
Según los datos que provee Economía, bajo el Régimen de Incentivos para las Grandes Inversiones (RIGI), una de las principales apuestas oficiales para fomentar la inversión en sectores de alta capacidad de generación de divisas (histórico cuello de botella del crecimiento argentino), hay a la fecha 16 proyectos aprobados, con una inversión comprometida de USD 29.985 millones, que generarían 52.495 puestos de trabajo directos e indirectos.
Bajo el Régimen de Incentivos para las Grandes Inversiones hay a la fecha 16 proyectos aprobados, con una inversión comprometida de USD 29.985 millones, que generarían 52.495 puestos de trabajo directos e indirectos
Esto es casi USD 570.000 de capital por cada nuevo empleo, cifra que en los 25 proyectos “en evaluación” se eleva a casi USD 780.000 por nuevo empleo. Esas cifras incluso subestiman la relación, porque es esperable que los sectores en que se genere empleo indirecto también deberán aumentar su dotación de capital.
El otro sector que creció en los últimos años, el financiero, ocupa poca gente (307.000, según datos de 2025) y, de hecho, cada vez menos, tendencia que ya lleva varios años, por la creciente automatización y digitalización, que hace que una parte cada vez mayor del trabajo que antes hacía el personal bancario lo hagan ahora los propios usuarios.
Dani Rodrik, un profesor de Harvard y durante décadas reputado profeta de las “políticas industriales”, confesó haberse vuelto un “escéptico de las manufacturas” y subrayó que la creación de empleo, en particular en el mundo en desarrollo, deberá inevitablemente provenir de los servicios, para lo cual sugirió “promover iniciativas que incentiven a las empresas de plataformas a emplear mano de obra y recursos locales, brindar asistencia a las microempresas con capacitación y certificación, y ofrecer herramientas tecnológicas y de inteligencia artificial personalizadas y adaptadas a las circunstancias de los países en desarrollo”.
En definitiva, un desafío que apela doblemente a la economía argentina actual, en la que a las oportunidades, ajustes y temores que despierta el cambio tecnológico y la creciente adopción de herramientas de inteligencia artificial se suma el cambio de régimen económico impulsado por un gobierno que el año próximo afrontará su primer examen de continuidad o rechazo.
Últimas Noticias
El salto que les falta a las pymes: claves para profesionalizar la gestión y crecer
Referentes de banca, seguros y consultoría explican qué limita el desarrollo de las pequeñas y medianas empresas y qué condiciones empiezan a habilitar inversión, eficiencia y competitividad

Prepagas, alquileres, transporte y tarifas: uno por uno, todos los aumentos que llegan en julio
Con el dato de inflación de mayo como referencia, el séptimo mes del año trae subas en transporte, prepagas, alquileres, servicios públicos y colegios privados, entre otros rubros

Según un premio Nobel de Economía, el Mundial de Fútbol 2026 es una lección contra los extremismos
Daron Acemoglu, uno de los ganadores del galardón en 2024, de ascendencia turca y profesor del MIT en EEUU, parte de Deniz Undav, el goleador alemán de ascendencia turco-siria, para analizar las actitudes de la extrema derecha y la extrema izquierda sobre la inmigración y el patriotismo

Cómo hizo Chile para desarrollar un mercado de crédito equivalente a más del 100% del PBI y qué podría imitar Argentina
El país vecino consolidó un sistema financiero desarrollado, con niveles de acceso a préstamos para hogares y empresas que superan ampliamente los registros locales en términos relativos

La agroexportación liquidó un porcentaje menor de dólares que en campañas anteriores: por qué podría ser positivo
Según un informe privado, esto se debería a factores climáticos y logísticos. En cualquier caso, las exportaciones totales marchan viento en popa, con un acumulado de más de USD 92.000 millones en los doce meses transcurridos hasta abril

aula,alumnos,docente,teléfonos celulares,Argentina,educación
ECONOMIA
Del sueño de Wall Street a la cárcel: quién es el banquero millennial, heredero y triatleta que está detrás de la crisis de Paraguay
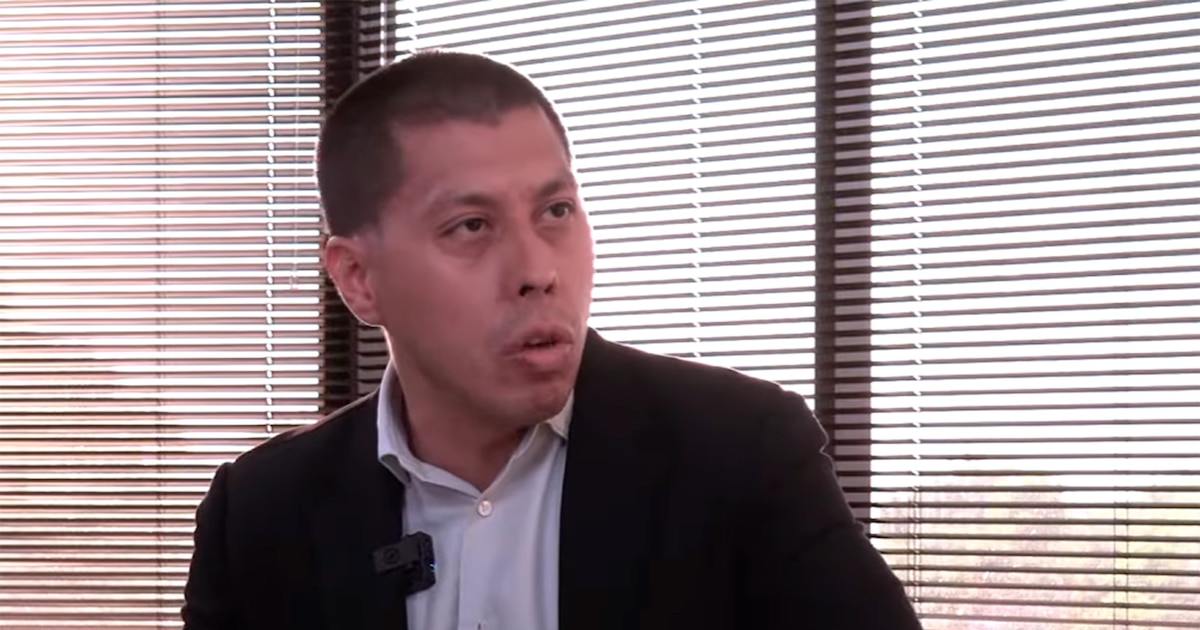
Miguel Vázquez, un triatleta millennial y dueño de uno de los bancos más grandes de Paraguay, soñaba con crear el primer “unicornio” de su país y llevar por primera vez una empresa paraguaya a la Bolsa de Nueva York.
En cambio, Vázquez terminó en prisión esta semana después de que el Banco Central de Paraguay cerrara Ueno Bank por problemas de liquidez.
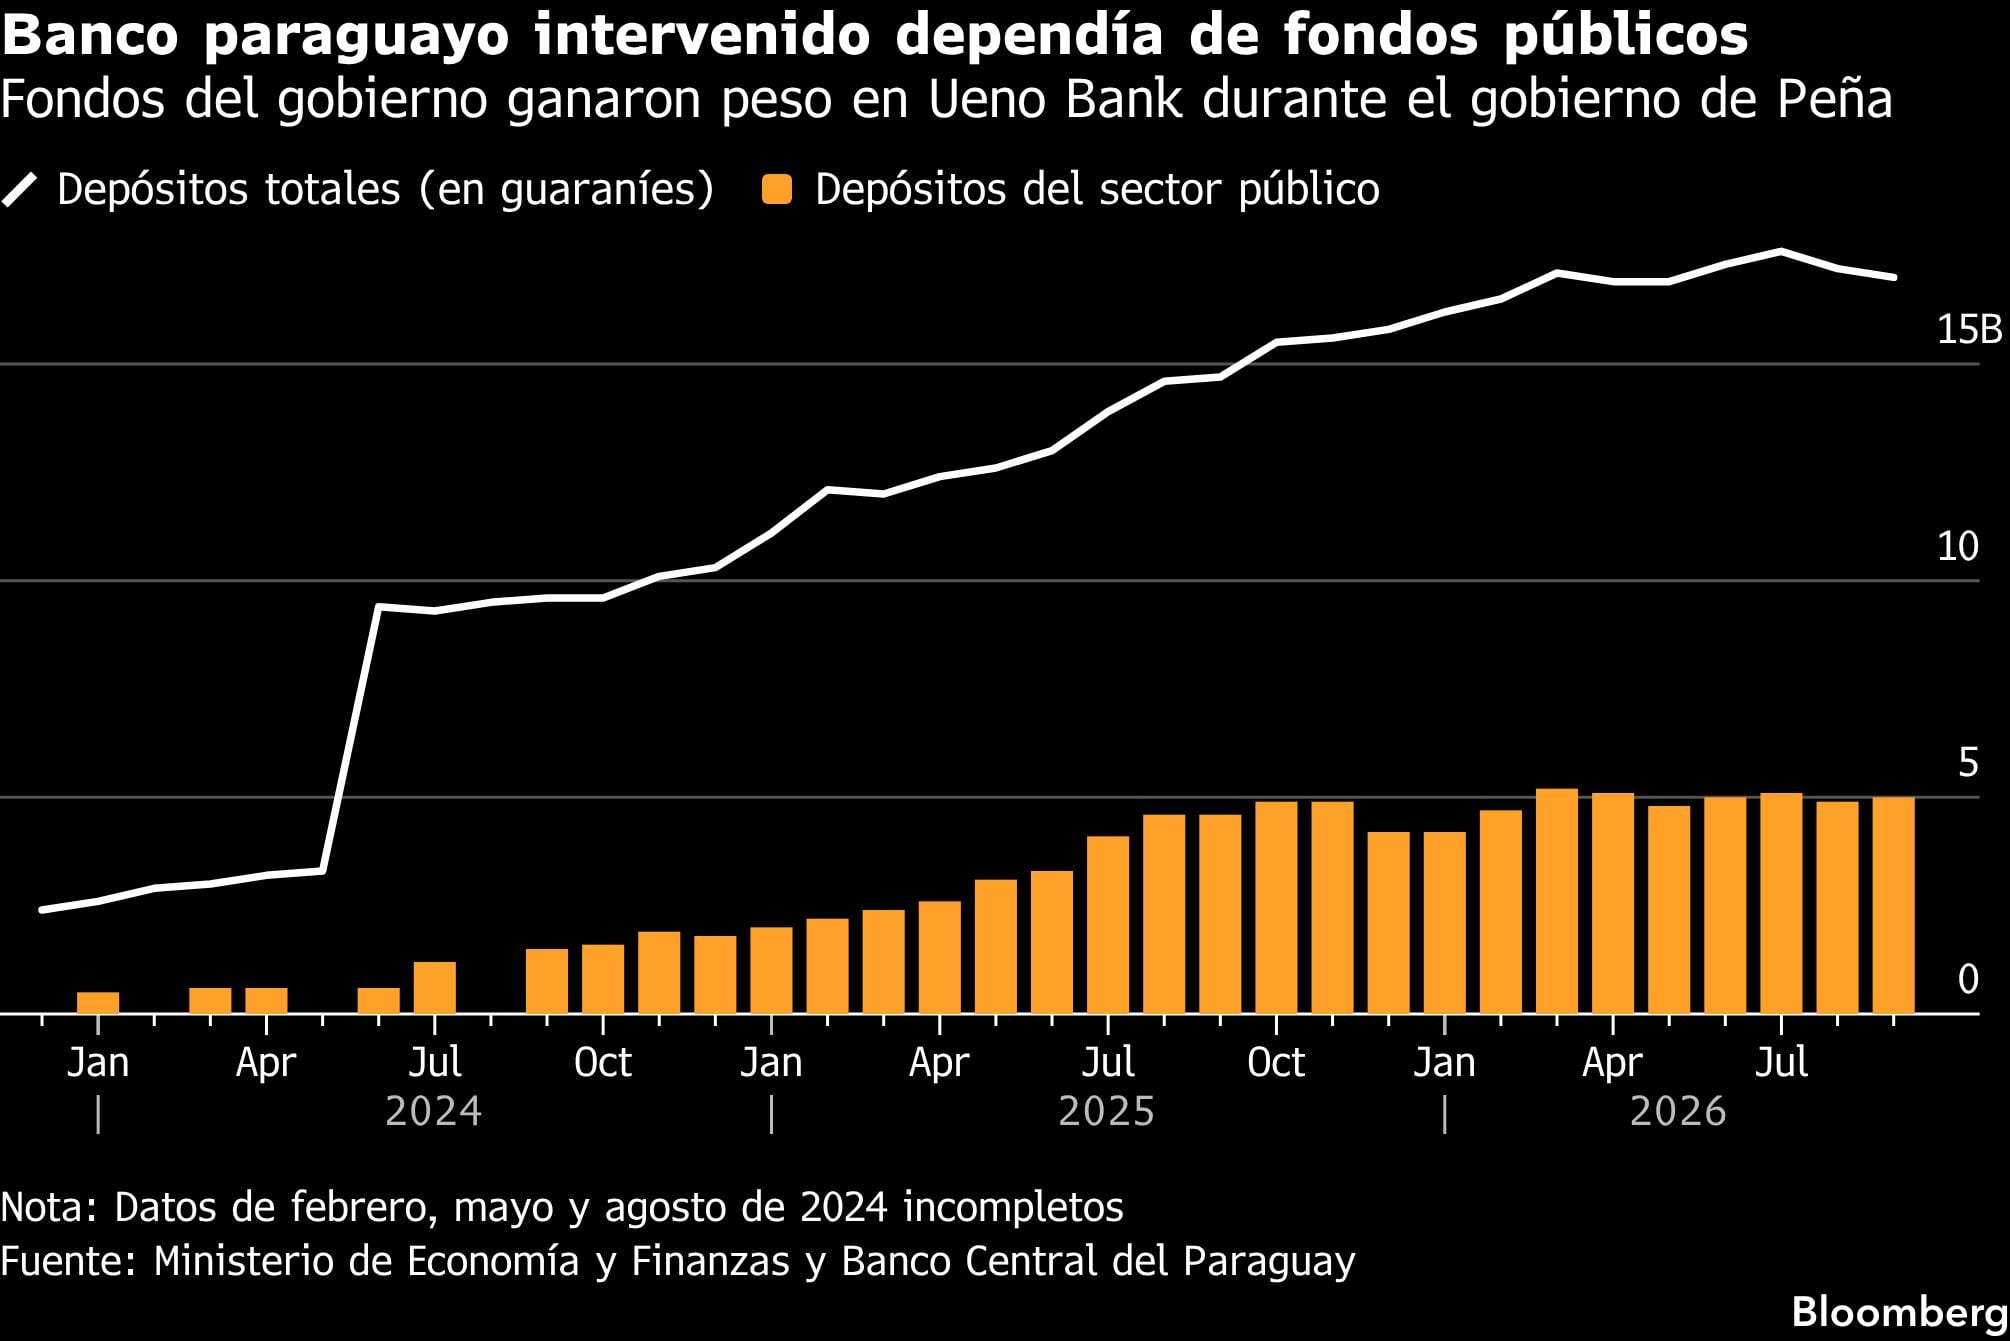
La caída de Ueno no solo arrastró a Vázquez. El jueves, el presidente paraguayo, Santiago Peña, renunció ante la amenaza de un proceso de destitución por sus estrechos vínculos con el banco en quiebra, tanto como inversor como al frente de un gobierno que depositó más de USD 800 millones —una cifra récord— en el banco ahora cerrado. Luego dijo que iba a enfrentar el juicio político.
Ahora, millones de paraguayos y el Estado no pueden acceder al dinero que depositaron en Ueno, un banco valorado en casi USD 500 millones a principios de este año. Solo la participación de Vázquez valía hasta USD 375 millones, lo que probablemente lo convertía en una de las personas más ricas de una de las naciones más pobres de América Latina antes del colapso del banco.

Peña abordó directamente la crisis de Ueno en un video de renuncia publicado en redes sociales. “Hoy, mi prioridad es una sola: la tranquilidad de los paraguayos que confiaron sus ahorros a nuestro sistema financiero”, afirmó Peña. “Detrás de cada depósito hay años de esfuerzo, sacrificio y proyectos familiares. Mi mayor deseo es que se garantice la devolución de esos recursos”.
La detención de Vázquez y el cierre de Ueno representan un giro sorprendente para el empresario de 36 años, quien convirtió una entidad de crédito no bancaria en un banco utilizado por dos tercios de los paraguayos. Ueno llegó incluso a patrocinar a la selección nacional de fútbol, que conmovió al país al eliminar a Alemania del Mundial, una victoria que dio lugar a un día festivo nacional.
Vázquez, hijo único, multiplicó la fortuna familiar antes del colapso de Ueno. Su abuelo materno era dueño del concesionario local de Mercedes Benz, mientras que su abuela paterna vendía productos alimenticios en un puesto de mercado. Su padre creó allí mismo un negocio de microcréditos dirigido a personas sin acceso al sistema bancario.
“Hoy realmente yo, más que emprendedor, soy la tercera generación de mi familia; soy heredero, estoy construyendo sobre el hombro de dos gigantes”, declaró Vázquez en una entrevista de 2024.

Vázquez tomó la pequeña entidad de crédito de su padre, conocida como Credicentro, y la convirtió en Banco Ueno en 2023. El húngaro OTP Bank Plc elevó a principios de este año su participación en el holding de Ueno al 10%, una operación que valoró la empresa en USD 470 millones en junio.
Vázquez también es el propietario mayoritario de Grupo Vázquez, un holding que incluía a Ueno y activos en sectores que iban desde la ganadería hasta el comercio electrónico. Según su informe anual, en 2025 empleaba a 6.000 personas y registraba ingresos de más de USD 100 millones. Sus participaciones se triplicaron con creces desde 2020, hasta alcanzar 28 a finales del año pasado.
Víctor Dante Gulino, abogado de Vázquez, no respondió a las solicitudes de comentarios de Bloomberg, pero dijo a medios locales que no sabía exactamente de qué se acusaba a Vázquez. Permanecerá en prisión preventiva, según informó el jueves el medio local ABC.
La sede de Ueno en Asunción era conocida como “The Matrix” y estaba diseñada para parecerse a una oficina de Google, según una persona que visitó el lugar y pidió permanecer en el anonimato porque las conversaciones que mantuvo allí eran privadas. Tenía paredes de cristal, madera pulida, plantas colgantes y arte indígena. Las salas de reuniones contaban con tableros de ajedrez, mientras chefs privados y mayordomos servían el almuerzo a los ejecutivos en su ala del edificio.
Vázquez afirmó que compite en pruebas de Ironman, participa en carreras de autos y suele comparar su estrategia empresarial con las competencias. “Me encanta la velocidad, me encantan las carreras”, declaró en la página web de Ueno. Una persona que lo conoce afirmó que también colecciona autos deportivos de lujo.
La relación de Vázquez con Peña, presidente de Paraguay desde 2023, quedó bajo especial escrutinio y llevó a la Cámara a iniciar el jueves un proceso de destitución.
Peña invirtió entre 2019 y 2025 en una de las empresas de Vázquez, pero no directamente en Banco Ueno. Su oficina no respondió a una solicitud de comentarios.
Durante su presidencia, Peña defendió a Banco Ueno y la decisión de su gobierno de depositar dinero allí, con el argumento de que recompensaba a los ahorradores con altas tasas de interés. “Estamos protegiendo los ahorros de los depositantes”, afirmó a finales de 2024, y añadió que las críticas sobre posibles conflictos de intereses formaban parte de una “campaña mediática mentirosa y mezquina”.
“Más que emprendedor, soy la tercera generación de mi familia; soy heredero, estoy construyendo sobre el hombro de dos gigantes” (Vázquez)
Ueno obtuvo su licencia bancaria hace menos de tres años, poco después de que Peña asumiera la presidencia. El gobernador del banco central, Carlos Carvallo, quien autorizó la licencia, trabajó anteriormente para Vázquez como director de la entidad que terminó convirtiéndose en Ueno. Carvallo también renunció esta semana, poco después del cierre de Ueno, un banco cuyo nombre es un juego de palabras con la palabra española “bueno”.
Los depósitos del gobierno en Ueno crecieron rápidamente, desde menos de USD 100 millones en enero de 2024 hasta representar alrededor del 20% de todos los ahorros estatales depositados en el sistema bancario a finales de septiembre, incluidos cientos de millones de dólares procedentes de la agencia de seguridad social de Paraguay.
No está claro qué sucederá con esos fondos tras el cierre del banco. El seguro de depósitos de Paraguay garantiza los ahorros hasta un máximo de USD 38.000.
Vázquez comenzó a trabajar muy joven en los negocios familiares y ayudaba a su padre a formalizar préstamos para Credicentro cuando aún era adolescente.
Comenzó la universidad en una institución privada de Asunción, pero afirmó en la entrevista de 2024 que nunca se graduó y que se enzarzó en una pelea con un profesor que defendía los derechos de los trabajadores en Paraguay. “Le dije al profesor que los empleados también tienen responsabilidades, no solo el empresario, porque, de lo contrario, solo se está creando gente de izquierdas”, afirmó.
Vázquez afirmó que más tarde estudió finanzas en el Incae, una escuela de negocios costarricense, pero que no obtuvo ningún título. Asumió la dirección de la empresa familiar en 2014, según su perfil de LinkedIn, que utilizó en los últimos meses para compartir declaraciones en defensa de la solidez financiera de Ueno.
Ueno saltó a los titulares en 2025 cuando patrocinó a la selección de fútbol de Paraguay. También ofreció cuentas a los miembros del equipo, quienes afirmaron esta semana que tampoco podían acceder a sus ahorros, según un comunicado atribuido a los jugadores y publicado por Gustavo Gómez, quien fue capitán de la selección nacional de Paraguay y actualmente es capitán del Palmeiras brasileño.
“Nosotros también fuimos víctimas de esta situación, al igual que muchísimas familias paraguayas. Compartimos la misma indignación”, decía la publicación. “Nuestra prioridad absoluta debe ser la gente trabajadora. Las personas de menores recursos que hoy están en total vulnerabilidad”.
Con información de Bloomberg
Miguel Vázquez
La feria El Reloj ofrece tres maples a $12.000 y tres kilos de pata y muslo a $11.000. Los precios, los puestos y los horarios para comprar
Puntos importantes

El Mercado Central (MC) ofrece descuentos en alimentos (4-10 nov): huevos, pollo y más.
Estos precios combaten la caída de ventas minoristas y son menores a los de supermercados.
La feria S1 El Reloj, en Tapiales, opera de L-S, 9-17. Ofertas hasta agotar stock.
consumo,alimentos,precios,ofertas,ahorro,mercado central,Economía,Económica
ECONOMIA
Una por una, las claves para entender el escándalo del Ueno Bank en Paraguay que derivó en una fuerte crisis política
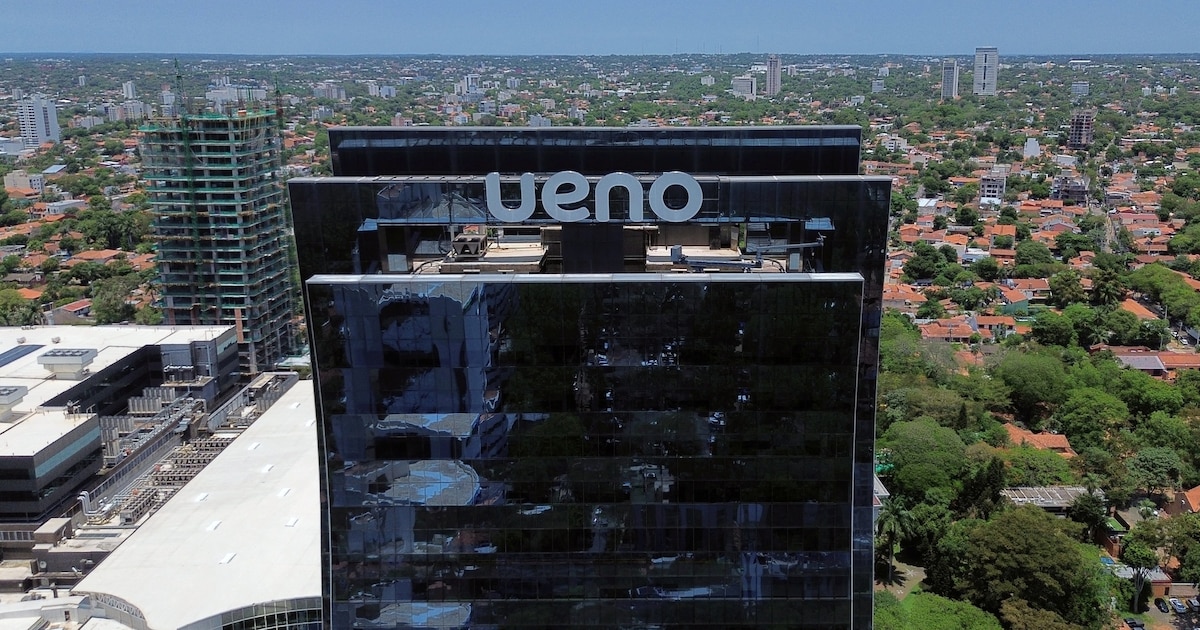
El colapso del Ueno Bank derivó en una crisis financiera, judicial y política en Paraguay que, en pocos días, cambió el escenario del país. La decisión del Banco Central de intervenir y disolver la entidad dejó a millones de ahorristas sin acceso a su dinero, provocó la detención de directivos y terminó con la renuncia del presidente Santiago Peña.
El caso reúne varios planos que se entrelazan: el crecimiento de un banco que nació como una propuesta digital, las irregularidades que detectó el regulador, los vínculos políticos de sus protagonistas, la respuesta del Estado para devolver el dinero y las consecuencias que alcanzaron incluso a trabajadores en la Argentina.
Ueno Bank era una entidad con alcance masivo. Tenía 2,9 millones de clientes en un país de 6,1 millones de habitantes, lo que equivale al 60% de la población adulta. Era el quinto banco del país por volumen de depósitos y el primero por cantidad de clientes. Al cierre de 2025 concentraba el 8,9% de los depósitos y el 5,9% de los créditos de un sistema que cuenta con 16 bancos.
Esa dimensión explica por qué su caída tuvo un efecto inmediato. Además de particulares, la entidad administraba unos USD 850 millones de organismos estatales, entre ellos recursos del Instituto de Previsión Social (IPS), responsable de las jubilaciones y las prestaciones de salud.
Cómo nació y creció el banco
El origen de Ueno Bank se remonta a 2021, cuando el Grupo Vázquez compró la Financiera El Comercio. El grupo ya era dueño de la financiera Credicentro. La nueva marca empezó a operar con una propuesta centrada en la aplicación móvil y, tras obtener la autorización bancaria plena, comenzó a funcionar como banco en diciembre de 2023.
Su expansión se apoyó en la cartera de las dos entidades preexistentes, a la que sumó cuentas simples y de bajo costo operadas desde el celular. El salto decisivo llegó en junio de 2024, cuando absorbió a Visión Banco. Esa integración le sumó activos, pasivos y operaciones de una entidad ya instalada, y le permitió pasar de una plataforma enfocada en pagos y crédito de consumo a ofrecer cuentas, tarjetas, préstamos, inversiones y servicios para empresas.
En marzo de este año, el banco emitió bonos por USD 350 millones con vencimiento en 2031. Fue el único banco local con títulos negociados en mercados internacionales y la tasa que le pidió el mercado fue menor al 7%, un nivel que no anticipaba dificultades.
Qué detectó el Banco Central
La tormenta empezó con un sumario del Banco Central del Paraguay (BCP). La investigación detectó créditos otorgados a empresas relacionadas con el Grupo Vázquez, controlante del banco. Según el organismo, esas operaciones derivaron en incumplimientos y en el deterioro de los indicadores de liquidez de la entidad. Por el peso del banco en el sistema, el regulador advirtió que existía un riesgo de que las dificultades se extendieran al resto.
Según el diario paraguayo Última Hora, en junio de 2026 Ueno Bank transfirió una cartera de créditos por USD 74,4 millones a una empresa vinculada, Vinanzas SA. La operación se hizo después de que la Superintendencia de Bancos le exigiera desprenderse de préstamos otorgados a esas compañías, e incluía acreencias sobre el Grupo Hendy, el Grupo M y MOWI, entre otras firmas relacionadas con el grupo.

El BCP encontró indicios de que Vinanzas, también vinculada a Ueno, no tenía recursos propios suficientes para pagar esa cartera y que habría sido financiada de manera indirecta por el propio banco. Para el Ministerio Público, ese mecanismo podría haber ocultado la situación patrimonial real de la entidad, ya que los créditos habrían quedado, en los hechos, bajo el financiamiento de la misma institución que los cedió.
La intervención y el congelamiento de los fondos
El martes 3 de noviembre, el BCP ordenó la intervención y disolución de Ueno Bank, luego de comprobar que su índice de solvencia había caído por debajo de la mitad del mínimo exigido por la normativa. El directorio dispuso el cierre de las operaciones, suspendió la aplicación móvil, las tarjetas y el resto de los servicios, y puso los activos y pasivos bajo administración del regulador.
Desde ese momento, los clientes no pudieron acceder a sus cuentas. Se formaron largas filas frente a las sucursales y hubo protestas nocturnas en Asunción.
El bloqueo alcanzó también al sector público y a otras instituciones. Los Certificados de Depósito de Ahorro (CDA), colocaciones a plazo fijo, dejaron de pagarse. Entre los afectados figuran el IPS, el Ministerio de Economía, la Confederación Sudamericana de Fútbol, sociedades de Bolsa, empresas y cajas de jubilaciones.
El vínculo político
El caso adquirió una dimensión política por los antecedentes de dos de sus protagonistas. El ahora ex presidente, Santiago Peña, fue accionista de Ueno Bank hasta marzo de 2025. Por su parte, Carlos Carvallo, titular del BCP, había presidido la entidad hasta julio de 2023, cuando dejó ese cargo para asumir en el Banco Central. Es decir, pasó de conducir el banco a encabezar el organismo que debía supervisarlo.

Al oficializarse la intervención, Peña le pidió la renuncia a Carvallo. Como reemplazo designó a Raúl Vera Bogado, economista y exministro de Industria, que ya había dirigido el Banco Central entre 2001 y 2002. También nombró a dos nuevos directores. El nombramiento de Vera Bogado deberá ser ratificado por el Senado.
La causa judicial
La Fiscalía imputó a 27 personas: ocho directivos de Ueno Bank y otras 19 vinculadas a empresas bajo investigación. Los fiscales Jorge Arce, Silvio Corbeta, Yeimy Adle y Francisco Cabrera sostienen que, entre 2025 y 2026, se otorgaron préstamos y sobregiros a empresas del mismo grupo económico en condiciones que no se ajustaban a los parámetros habituales de evaluación de riesgo crediticio.
Los cargos son conducta indebida en situación de crisis, lesión de confianza, tentativa de estafa y violación de las normas sobre llevanza de libros de comercio.
Miguel Vásquez, mayor accionista y uno de los fundadores de la entidad, compareció junto a otros siete directivos ante la Fiscalía Especializada en Delitos Económicos y Anticorrupción. El Ministerio Público pidió prisión preventiva para Vásquez y arresto domiciliario para el resto. Los directivos fueron trasladados esposados, con el rostro cubierto y chalecos antibalas, frente a manifestantes que los increpaban en las afueras de la sede fiscal.
Cómo se devuelve el dinero a los ahorristas
El BCP informó que los ahorristas recibirían un primer pago de hasta 10 millones de guaraníes, unos 1.675 dólares. Después, el Congreso sancionó en tiempo récord una ley de emergencia, que Peña promulgó el miércoles de esta semana.
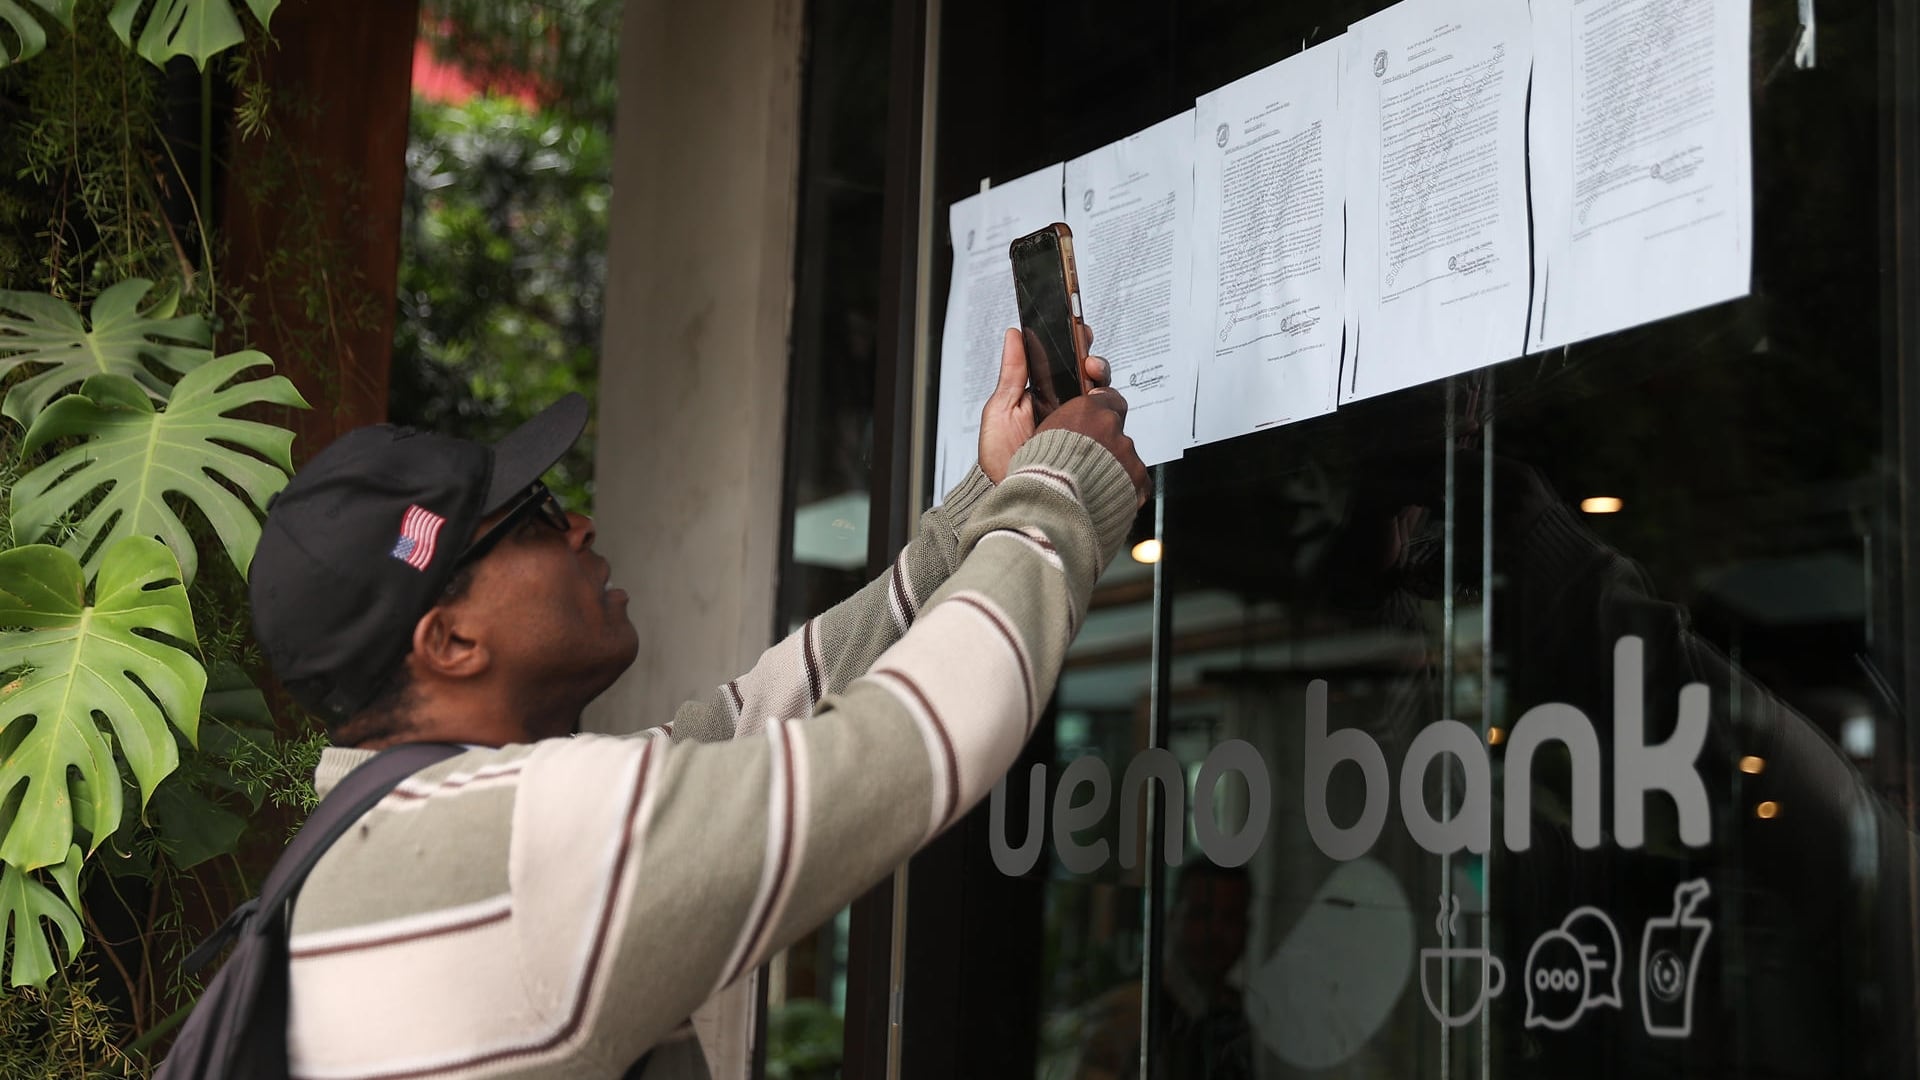
La norma habilita un anticipo del Fondo de Garantía de Depósitos (FGD): cada depositante podrá cobrar hasta 40 salarios mínimos mensuales, equivalentes a 121,7 millones de guaraníes, unos 19.787 dólares. El Banco Central de Paraguay debe instrumentar el pago en un plazo de 24 horas y, como máximo, dentro de los cinco días hábiles posteriores a la entrada en vigencia de la ley.
Por su parte, la Asociación de Bancos del Paraguay (Asoban), que reúne a los 14 bancos privados del país, entre ellos Ueno, aseguró que el resto del sistema opera con normalidad.
El impacto en la Argentina
La crisis también tuvo efectos en Buenos Aires. Kaitel SRL Sucursal Argentina, que forma parte de ITTI, la compañía que presta servicios tecnológicos a unas 40 empresas del grupo vinculado a Ueno Bank, tiene más de 900 trabajadores en el país, según fuentes con conocimiento de la operación.
Parte del personal recibió una notificación de suspensión sin goce de haberes entre el 5 de noviembre y el 4 de diciembre de 2026. La empresa atribuyó la medida al “procedimiento de resolución e intervención de Ueno Bank dispuesto por el Banco Central del Paraguay (BCP) y comunicado públicamente el 3 de noviembre”, que, según el correo, afectó los mecanismos de financiamiento de la compañía y provocó “la paralización temporal de sus actividades”.
Durante la suspensión, la relación laboral continúa vigente, los empleados deben retomar sus tareas el 5 de diciembre, salvo comunicación en contrario, y la empresa mantiene a su cargo la cobertura de medicina prepaga.

Empleados consultados por Infobae indicaron que no se acreditaron los depósitos ni en las cuentas locales en pesos ni en Deel, la plataforma que se usa para abonar un adicional. En Paraguay, según relataron, el personal cobró, pero el dinero estuvo disponible apenas tres horas antes del bloqueo de las cuentas. La empresa no informó cuántos trabajadores fueron suspendidos ni una fecha para cancelar los salarios pendientes.
El juicio político y la renuncia de Peña
La crisis bancaria derivó en un conflicto político. El miércoles, un grupo de diputados opositores y disidentes del oficialismo presentó ante la Cámara de Diputados un libelo acusatorio contra Peña y su vicepresidente, Pedro Alliana, amparado en el artículo 225 de la Constitución. El documento reunió 35 firmas y pidió una sesión extraordinaria para el jueves.
Peña difundió un video en esa red social en el que anunció su renuncia. Sin embargo, el Congreso no la aceptó. Diputados y senadores del Partido Colorado abandonaron el Congreso durante la votación, lo que dejó la sesión sin quórum. En medio de las versiones sobre su paradero, desde el Gobierno confirmaron que Peña permanece en Paraguay.
Banking,Business,Financial,Corporate Events,Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America

DEPORTE10 minutos ago
Cristiano Ronaldo, ya retirado de Portugal, dejaría Al Nassr al final de la temporada

POLITICA17 minutos ago
El peronismo se reordena y apuesta a que la agenda del papa León XIV exponga las contradicciones de Milei

DEPORTE45 minutos ago
Julia Riera consiguió uno de sus mejores triunfos del año en Cali: venció a una Top 100 y avanzó a semifinales

ECONOMIA45 minutos ago
Del sueño de Wall Street a la cárcel: quién es el banquero millennial, heredero y triatleta que está detrás de la crisis de Paraguay

POLITICA52 minutos ago
Los hermanos Passaglia suman a Oscar Ahumada a Hechos, el exmediocampista de River que renunció a La Libertad Avanza

INTERNACIONAL53 minutos ago
Democrats ‘divorced from voters’ as 5 states back citizen-only voting, bolstering GOP push

POLITICA2 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA2 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA2 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

POLITICA4 días ago
Padrón provisorio para las elecciones 2027: dónde y hasta cuándo se puede consultar

 POLITICA2 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA2 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA2 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias


