Connect with us

ECONOMIA

Caputo presenta el nuevo proyecto de ley de Inocencia Fiscal para captar los dólares del colchón

Published

on


El ministro de Economía Luis Caputo dará a conocer este miércoles una nueva versión del proyecto de Ley de Inocencia Fiscal, una iniciativa que busca incentivar el ingreso al sistema financiero de los dólares no declarados y ampliar el alcance del régimen simplificado de Ganancias.

Tras la presentación oficial, el Gobierno prevé enviar el proyecto al Congreso el jueves con las modificaciones incorporadas.

Advertisement

El anuncio fue anticipado por el vocero presidencial, Adrián Ravier, durante su conferencia de prensa habitual. «Frente a preocupaciones de los profesionales del área, incluimos algunas modificaciones al Régimen de Inocencia Fiscal que van más allá en el sendero del espíritu de la ley. El miércoles se expondrán en profundidad estas modificaciones y se dará lugar a las preguntas específicas que surjan sobre las mismas«, afirmó.

El nuevo proyecto del Gobierno para captar dólares del colchón

La iniciativa apunta a que más argentinos ingresen sus ahorros en dólares al circuito financiero sin tener que justificar el origen de esos fondos ni exponerse a sanciones fiscales.

La Ley de Inocencia Fiscal fue aprobada por el Congreso el 27 de diciembre de 2025 y comenzó a regir a principios de febrero. Sin embargo, el nivel de adhesión estuvo por debajo de las expectativas oficiales y surgieron cuestionamientos técnicos por parte de especialistas en materia tributaria, lo que llevó al equipo económico a revisar el esquema.

Advertisement

Durante mayo, Caputo mantuvo una primera reunión con contadores para analizar posibles cambios. En ese momento, la Agencia de Recaudación y Control Aduanero (ARCA) había registrado 80.000 adhesiones al régimen simplificado de Ganancias.

La semana pasada se realizó un nuevo encuentro con tributaristas y, según los últimos datos difundidos por ARCA, las adhesiones ascendieron a 330.000, aunque solo 170.000 contribuyentes presentaron la declaración jurada correspondiente.

Los principales cambios del nuevo proyecto de Inocencia Fiscal

Advertisement

Entre las principales modificaciones que incorporará la iniciativa figura la eliminación de los límites patrimoniales y de ingresos para adherirse al régimen.

De acuerdo con el proyecto, dejarán de exigirse:

  • Un ingreso máximo anual de $1.000 millones.
  • Un patrimonio máximo de $10.000 millones.
  • Como condición, los contribuyentes deberán mantener la condición de residentes fiscales en la Argentina durante todo el período fiscal.
  • Además, los grandes contribuyentes nacionales podrán incorporarse al régimen, aunque no accederán a la presunción de exactitud ni a otros beneficios previstos para el resto de los adherentes.

Cambios en el denominado «tapón fiscal»

Otro de los puntos que modifica el proyecto está relacionado con el mecanismo conocido como «tapón fiscal», que limita la posibilidad de que ARCA revise ejercicios anteriores.

Advertisement

La normativa vigente habilita al organismo a fiscalizar períodos pasados cuando detecta una discrepancia significativa, definida hasta ahora como una diferencia superior al 15% entre el impuesto declarado y el que correspondía pagar, o cuando la diferencia supera los $100 millones.

La nueva redacción aclara que no se considerará que existe una discrepancia significativa cuando la diferencia no exceda un monto equivalente al 5% del mínimo previsto por el Régimen Penal Tributario, actualmente fijado en $100 millones.

También analizan cambios en el régimen de multas

Advertisement

Durante la última reunión con especialistas, los tributaristas acercaron al equipo económico una propuesta para flexibilizar el régimen de sanciones por incumplimientos impositivos.

Hasta el momento, el Gobierno no confirmó si esa iniciativa será incorporada al proyecto que Caputo presentará oficialmente este miércoles. No obstante, el planteo quedó bajo análisis dentro de la reforma que el Ministerio de Economía enviará al Congreso.

Quiénes quedan en zona de riesgo de ser fiscalizados por ARCA

En este nuevo escenario, quienes quedan en zona de riesgo de ser fiscalizados por ARCA, son:

Advertisement
  • Personas que se radicaron en el exterior durante el año fiscal y perdieron residencia fiscal argentina antes del 31 de diciembre.
  • Contribuyentes con actividad en países con tratados de doble residencia cuya aplicación sea discutida.
  • Quienes hayan cumplido los días de ausencia que configuran pérdida de residencia fiscal según el art. 120 de la LIG.

Cabe aclarar que el art. 9° del anteproyecto exceptúa expresamente el período fiscal 2025 de esta exigencia. Quienes adhirieron al régimen para 2025 bajo la Ley 27.799 —que no tenía este requisito— no pueden ser excluidos retroactivamente por él.

Finalmente, respecto a los Grandes Contribuyentes, la Ley 27.799 vigente los excluye directamente del régimen (inciso c del art. 38). El anteproyecto los admite, pero con una restricción explícita: la adhesión solo tiene efecto para presentar la DJ y efectuar el pago en término. Es decir que no implica presunción de exactitud sobre Ganancias ni IVA, efecto liberatorio del pago en sentido amplio ni ninguno de los demás beneficios del régimen (eximición de multas, protección frente a presunciones del art. 18, etc.).

¿Para qué sirve entonces adherirse? «La utilidad práctica es mínima: permite usar la interfaz de presentación simplificada de ARCA y dejar constancia de la adhesión para efectos respecto al régimen de prevención del lavado de activos (antecedente favorable ante sujetos obligados). Nada más», detalla Felice.

Discrepancia significativa: el cambio técnico más importante

El punto de mayor impacto práctico se encuentra en la nueva definición de discrepancia significativa, ya que de ella depende la posibilidad de que ARCA impugne la declaración jurada simplificada y se pierda la presunción de exactitud.

Advertisement

El inciso i) del art. 40 vigente configura discrepancia significativa cuando la impugnación genera un incremento del impuesto determinado no inferior al 15% respecto del declarado. No existe ningún piso mínimo: en teoría, una diferencia del 20% sobre una base imponible muy pequeña puede activar la impugnación.

El proyecto mantiene la tres causales principales. La primera se configura cuando la impugnación de ARCA genera un incremento del impuesto determinado o una reducción de quebrantos por un porcentaje no inferior al 15% respecto de lo declarado por el contribuyente.

La segunda se produce cuando el ajuste supera la suma prevista en el artículo 1° del Régimen Penal Tributario, actualmente fijada en $100.000.000 para la evasión simple por cada tributo y por cada ejercicio anual.

Advertisement

La tercera causal se vincula con la utilización de facturas o documentos apócrifos, o con el cómputo improcedente de ingresos directos, incluidas retenciones, percepciones, pagos a cuenta y anticipos.

Sin embargo, el anteproyecto agrega un filtro adicional: aun cuando la diferencia porcentual supere el 15%, no se configura discrepancia significativa si el monto absoluto de esa diferencia no supera el 5% del umbral del art. 1° del Régimen Penal Tributario.

Es decir, aun cuando el ajuste supere el 15%, no habrá discrepancia significativa si la diferencia no supera un umbral mínimo equivalente al 5% del monto del artículo 1° del Régimen Penal Tributario. Con el umbral penal vigente de $100.000.000, ese piso mínimo equivale actualmente a $5.000.000.

Advertisement

Este cambio busca evitar que ajustes menores, diferencias de criterio o errores de baja significación económica terminen destruyendo la presunción de exactitud sobre períodos no prescriptos.

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,luis caputo,dolar

Advertisement

ECONOMIA

Córdoba le dará a la industria automotriz la rebaja impositiva que reclama hace años

Published

on


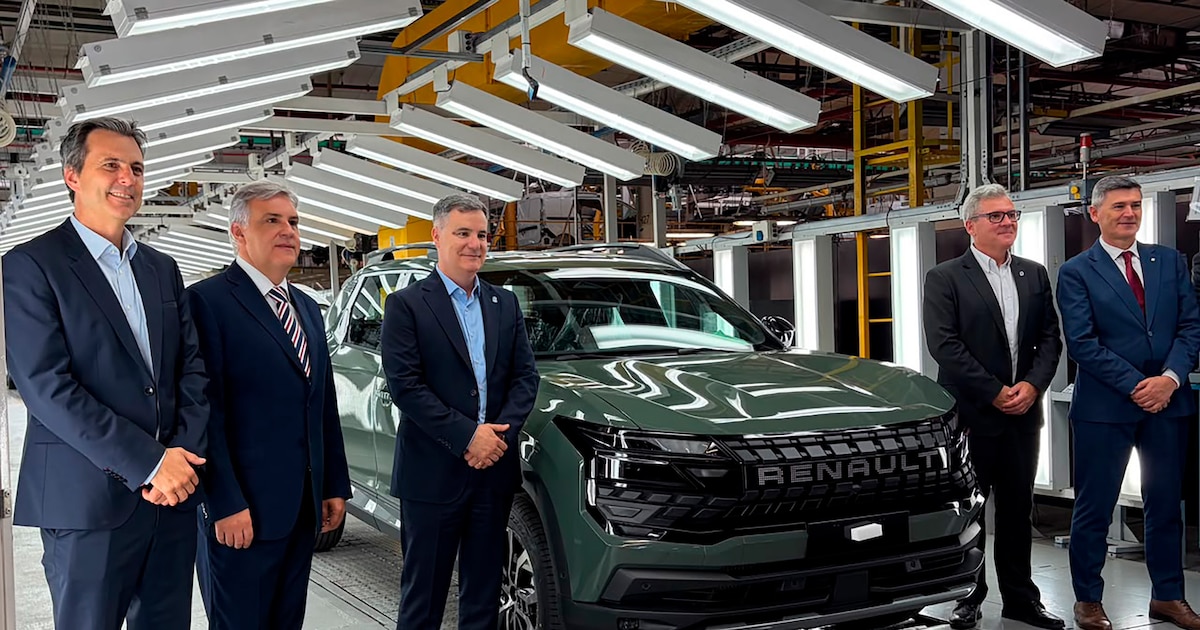
Representantes del Gobierno de Córdoba y directivos del sector automotriz posan junto a la pickup Renault Niagara en septiembre pasado.

industria automotriz
Las exportaciones de autos argentinos actualmente pagan entre el 12 y el 13% de impuestos. Ingresos Brutos es el que más fuerte pega.
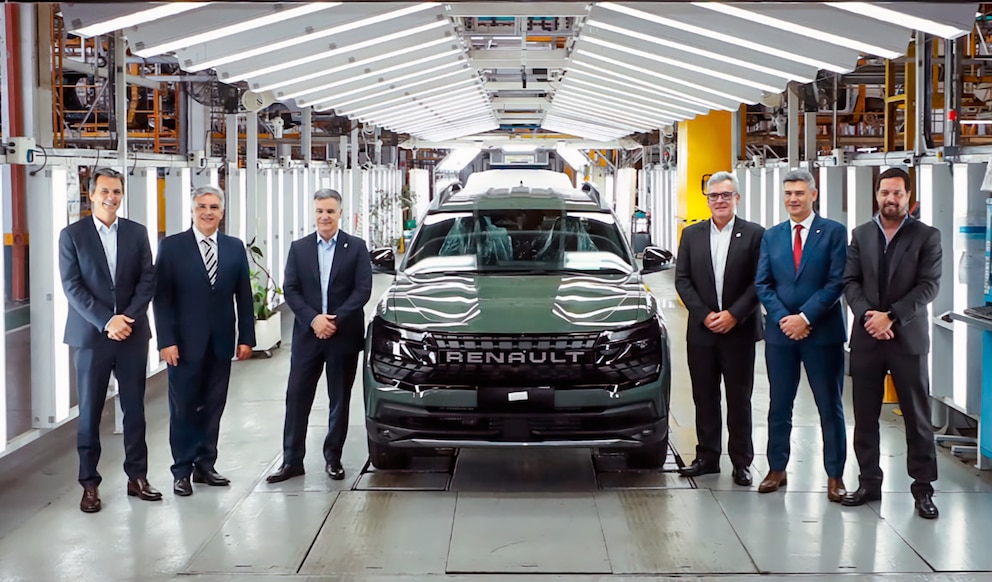
Seis hombres con traje formal posan a ambos lados de un vehículo verde de marca Renault dentro de una nave de producción industrial
Sobre la izquierda, Fernando Sibilla, ministro de Producción, Martín Laryora, Gobernador de Córdoba, y Pablo Sibilla, presidente de Renault Argentina. El anuncio del programa de promoción industrial se hizo en el lanzamieno de Renault Niagara.
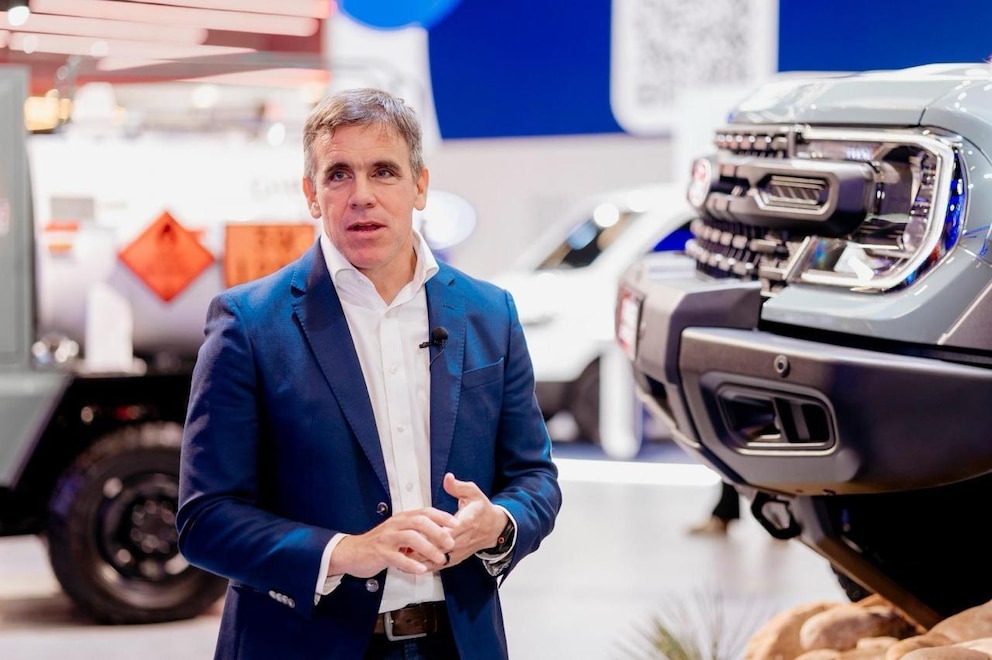
Un hombre con saco azul y camisa blanca habla de pie junto a la parte delantera de una camioneta en un salón de exhibición
Martín Galdeano, presidente de Ford Argentina, es uno de los ejecutivos de la industria automotriz que insiste en la baja de IIBB para mejorar la competitividad de los vehículos nacionales en el exterior.

Córdoba,industria automotriz,Renault,promoción industrial,inversiones

Advertisement
Continue Reading

ECONOMIA

Baja de impuestos a la industria: qué puede pasar en 2027 y por qué será difícil lograr un acuerdo

Published

on


La industria busca recuperar competitividad en un contexto de dificultades para sostener los niveles de producción y empleo

(Infobae)

Con una industria que acumula meses de caída del empleo, empresas que reclaman alivio tributario para competir con los productos importados y gobernadores que hacen cuentas para sostener sus ingresos, la discusión sobre una baja de impuestos promete convertirse en uno de los debates económicos de 2027.

La Unión Industrial Argentina (UIA) busca avanzar con un pacto fiscal federal que reduzca la presión sobre la producción, pero el camino aparece lleno de obstáculos: mientras algunas provincias anuncian beneficios y exenciones, otras enfrentan una caída de la recaudación que deja poco margen para resignar recursos. ¿Hasta dónde podrán avanzar las rebajas y qué posibilidades reales existen de alcanzar un acuerdo?

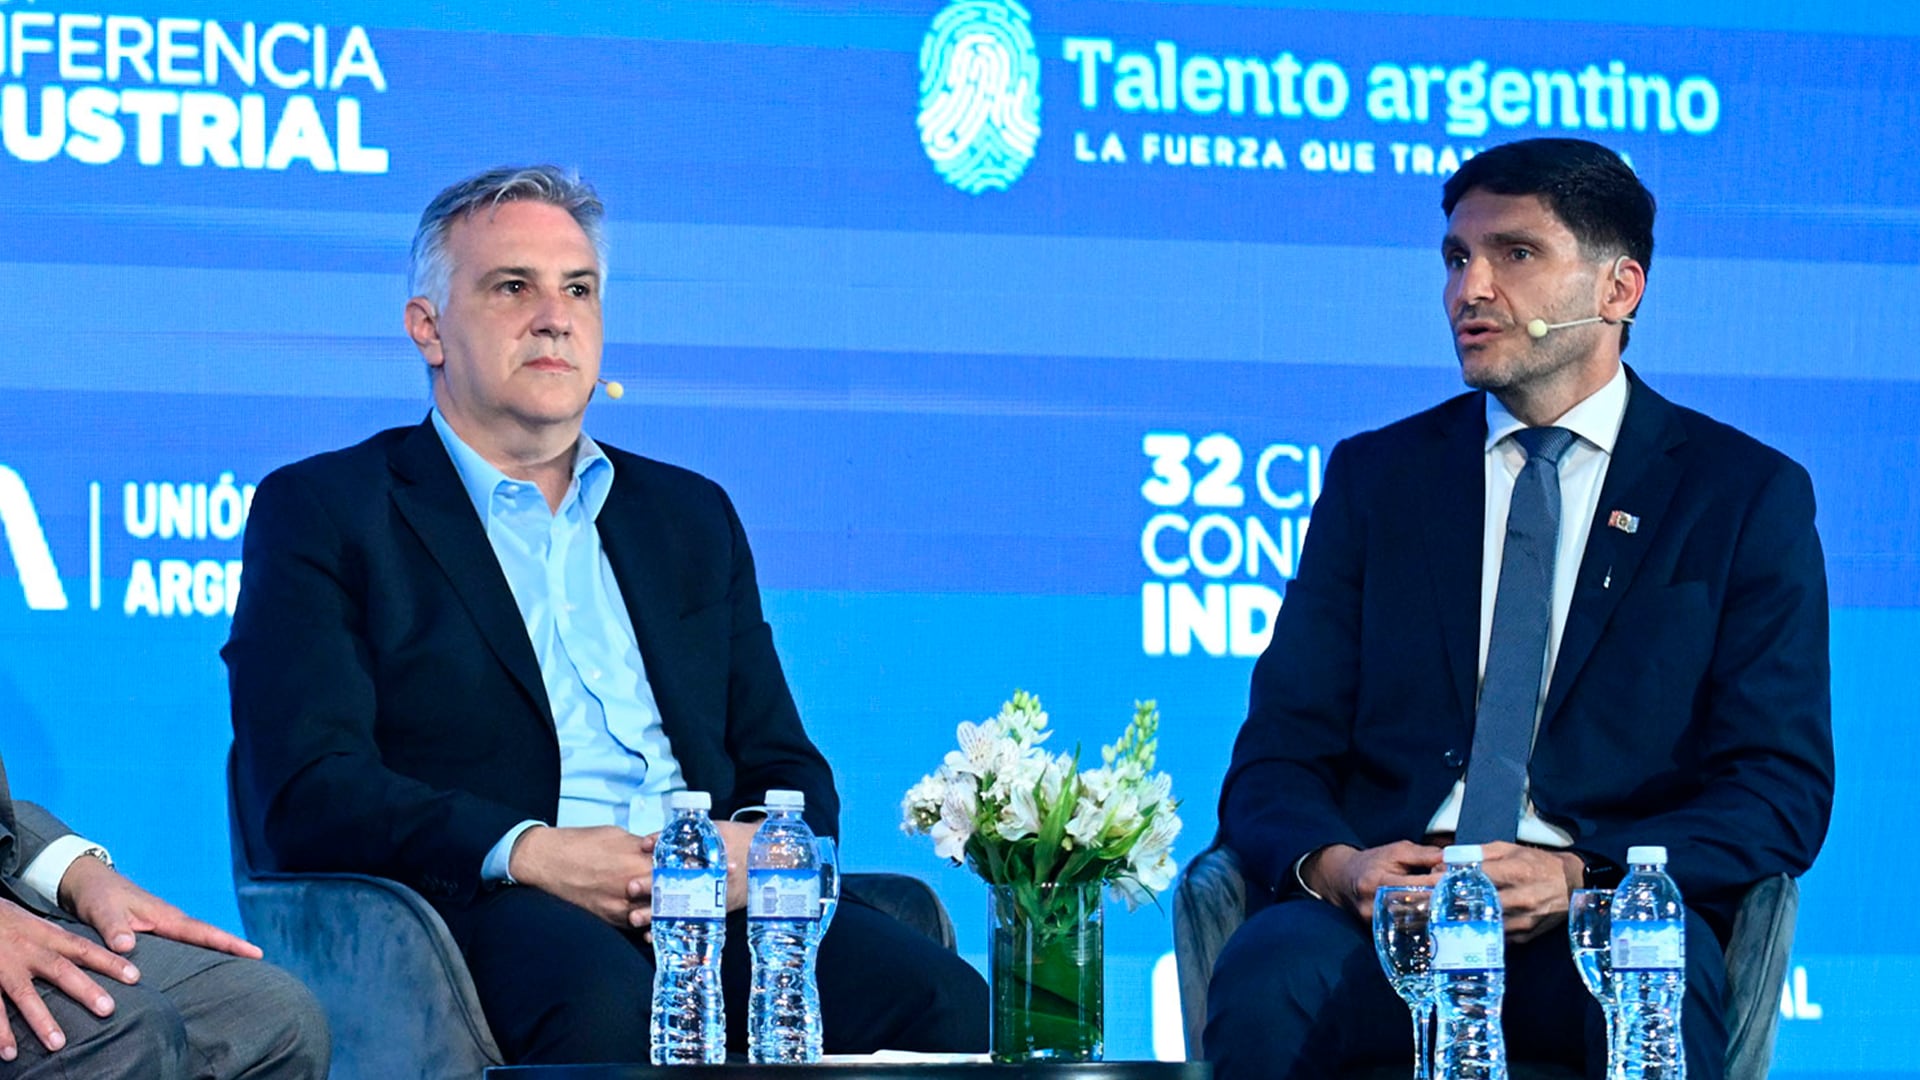
La propuesta que impulsa la entidad fabril se presentó el 3 de noviembre, durante la 32ª Conferencia Industrial, y contempla una reducción gradual de los tributos que afectan a la actividad manufacturera. Buena parte de los cambios depende de las provincias, que administran Ingresos Brutos, y de los municipios, responsables de distintas tasas.

Advertisement

Carlos Abeledo, jefe del Departamento Tributario de la UIA, explicó a Infobae que la entidad decidió utilizar las uniones industriales provinciales para acercarse a los gobernadores e impulsar modificaciones en las leyes impositivas que se aprobarán en diciembre y comenzarán a regir en 2027. “Se va a avanzar en tratar de lograr, a través de las uniones industriales de cada provincia, un acercamiento con los distintos gobernadores para que empiecen a aplicar lo que estamos pidiendo de la reducción hasta la eliminación de Ingresos Brutos en cada provincia para la industria”, señaló.

La estrategia apunta a conseguir rebajas progresivas de Ingresos Brutos y la eliminación de los regímenes de retenciones y percepciones que afectan a las empresas. Abeledo recordó también que la UIA presentó previamente su propuesta al secretario de Hacienda, Carlos Guberman, durante una reunión anterior a la Conferencia Industrial.

Por qué será difícil reducir Ingresos Brutos

El principal obstáculo aparece en las finanzas provinciales. Durante 2026, los gobernadores enfrentaron menores transferencias automáticas y no automáticas de la Nación, además de un retroceso de la recaudación propia.

Advertisement

El economista Nadin Argañaraz, del Instituto Argentino de Análisis Fiscal (IARAF), consideró que ese escenario deja escaso margen para implementar reducciones significativas de Ingresos Brutos durante 2027. Según explicó, algunas jurisdicciones registraron caídas reales del 4% al 5% en la recaudación de ese tributo.

“Dado el contexto de financiamiento en el que están las provincias durante este año, es muy difícil que alguna provincia presente su proyecto de ley impositiva con una baja considerable, una baja concreta de Ingresos Brutos para el año 2027”, advirtió.

Advertisement

El especialista señaló que algunos proyectos provinciales contemplan actualizar las escalas de facturación que determinan las alícuotas. Ese mecanismo permitiría que determinadas empresas pasen a categorías inferiores y paguen tasas menores, sin modificar las alícuotas generales. Sin embargo, estimó que el beneficio alcanzaría a un número limitado de contribuyentes. “Entiendo que eso va a ser lo máximo que se pueda observar para el año 2027 en las provincias”, sostuvo.

Las provincias que anunciaron beneficios

Dentro del mapa provincial aparecen situaciones diferentes. Abeledo destacó que Catamarca cuenta con una norma escrita vinculada con la reducción tributaria, aunque todavía se espera su implementación. También mencionó los compromisos anunciados por los gobernadores de Neuquén, San Juan y Santa Fe para incorporar beneficios en sus leyes impositivas de 2027.

En Santa Fe, fuentes del gobierno de Maximiliano Pullaro señalaron que la provincia mantiene desde hace tres años una política de alivio tributario. Según detallaron, las exenciones adicionales representan alrededor de $80.000 millones que la administración deja de recaudar.

Advertisement

Entre los beneficios vigentes, recordaron, figura la posibilidad de descontar de Ingresos Brutos hasta el 30% de los pagos de energía eléctrica y deducir los salarios correspondientes a nuevas incorporaciones de personal. Las fuentes oficiales vincularon esas medidas con la creación de 9.000 puestos industriales.

Maximiliano Pullaro y Martín Llaryora, gobernadores de Santa Fe y Córdoba, respectivamente, impulsan beneficios tributarios para la industria en sus provincias, en medio del debate por un pacto fiscal federal

Maximiliano Luna

También destacaron reducciones de la carga tributaria sobre el comercio y exenciones para actividades agropecuarias y maquinaria agrícola. “Es un camino que venimos transitando. En 2027 no vamos a subirlo, pero tampoco está pensado bajarlo”, afirmaron desde la administración provincial, al tiempo que reclamaron reducciones de impuestos nacionales.

En Córdoba, en tanto, fuentes del Gobierno explicaron que la provincia reorganizó sus regímenes de promoción industrial y estableció exenciones del 100% de Ingresos Brutos, Sellos e Inmobiliario durante diez años para las empresas comprendidas en la nueva norma. El beneficio puede extenderse a quince años en parques industriales y determinadas zonas provinciales. Según precisaron, unas 4.000 empresas industriales de un universo de 6.000 están incorporadas al sistema.

Advertisement

Por su parte, Marcelo Capello, economista del IERAL, detalló que el proyecto de presupuesto cordobés para 2027 contempla reducir la alícuota general de Ingresos Brutos del 4,75% al 3,5%, con un costo fiscal estimado en $64.886 millones. De todos modos, esta reducción es para el sector de comercio y servicios. La industria sigue pagando 1,2%, excepto las que se incorporen al régimen de promoción, señalaron las fuentes oficiales. El objetivo es que, si se resignan recursos, sea en beneficio de empresas que inviertan en Córdoba y no sólo que vendan en la provincia.

Pese a estas medidas, las fuentes consultadas advirtieron sobre las limitaciones de las decisiones individuales de los gobernadores. “Si no hay consenso fiscal a nivel nacional, es imposible que las provincias lo resuelvan solas”.

El problema del efecto cascada

Los especialistas también plantearon diferencias sobre la efectividad de reducir parcialmente las alícuotas provinciales.

Advertisement

Jorge Colina, economista de Idesa, cuestionó que una rebaja limitada de Ingresos Brutos resuelva los problemas de competitividad industrial. “No tienen ningún sentido las rebajas, porque Ingresos Brutos no te pega tanto por la alícuota como por su efecto cascada”, afirmó.

El economista explicó que el impuesto se acumula en las distintas etapas de producción y comercialización. También advirtió que las alícuotas elevadas aplicadas al sistema financiero terminan encareciendo el crédito para las empresas. “Entonces, Ingresos Brutos y tasas municipales tienen que ser eliminados. De nada sirve bajar un poco la alícuota”, sostuvo.

En una línea similar, Marcelo Capello, del IERAL, planteó que la solución estructural sería reemplazar Ingresos Brutos por un IVA o un impuesto a las ventas finales, para evitar la acumulación de tributos durante el proceso productivo.

Advertisement

Sin embargo, mientras no avance una reforma integral, consideró conveniente que las provincias eliminen progresivamente la carga sobre las primeras etapas, especialmente el agro y la industria, para mejorar la competitividad frente a los productos importados en un contexto de apertura económica y tipo de cambio relativamente bajo.

También advirtió sobre los regímenes de recaudación anticipada que generan saldos a favor de las empresas, cuando los adelantos cobrados superan sus obligaciones tributarias. Como ejemplo, mencionó el caso de Misiones, donde una decisión judicial obligó a revisar el sistema de cobros anticipados en frontera.

Qué propone el pacto fiscal de la UIA

El Pacto Fiscal Federal para la Competitividad Industrial contempla un programa gradual de seis años. La entidad propone comenzar por las pymes expuestas a la competencia internacional, las actividades intensivas en empleo y los sectores con mayores dificultades, para luego extender los beneficios al resto de la industria.

Advertisement

Entre las principales medidas figuran:

  • Ingresos Brutos: reducción progresiva hasta alcanzar la exención para la industria o establecer mecanismos de compensación con IVA.
  • Contribuciones patronales: posibilidad de computar el 95% como crédito fiscal del IVA.
  • Ganancias: reducción de la alícuota para sociedades del 35% al 25%.
  • Impuesto al cheque: cómputo gradual a cuenta de IVA y Ganancias hasta su eliminación.
  • Tasas municipales: vinculación de los montos cobrados con los servicios efectivamente prestados.
  • Inversiones: amortización acelerada, Cuenta Única Tributaria y mecanismos de estabilidad fiscal.

La iniciativa se presentó en un contexto de dificultades para la actividad manufacturera. Según los datos difundidos por la UIA el 17 de noviembre, el empleo industrial cayó por vigésimo segundo mes consecutivo, mientras que los sectores textil y metalmecánico concentraron más de la mitad de los puestos perdidos desde agosto de 2023.

La entidad también señaló que, entre diciembre de 2023 y septiembre de 2026, la inflación acumuló un 438%, frente a un aumento del 156% en los precios mayoristas de productos manufacturados.

La propuesta de Caputo para eliminar Sellos

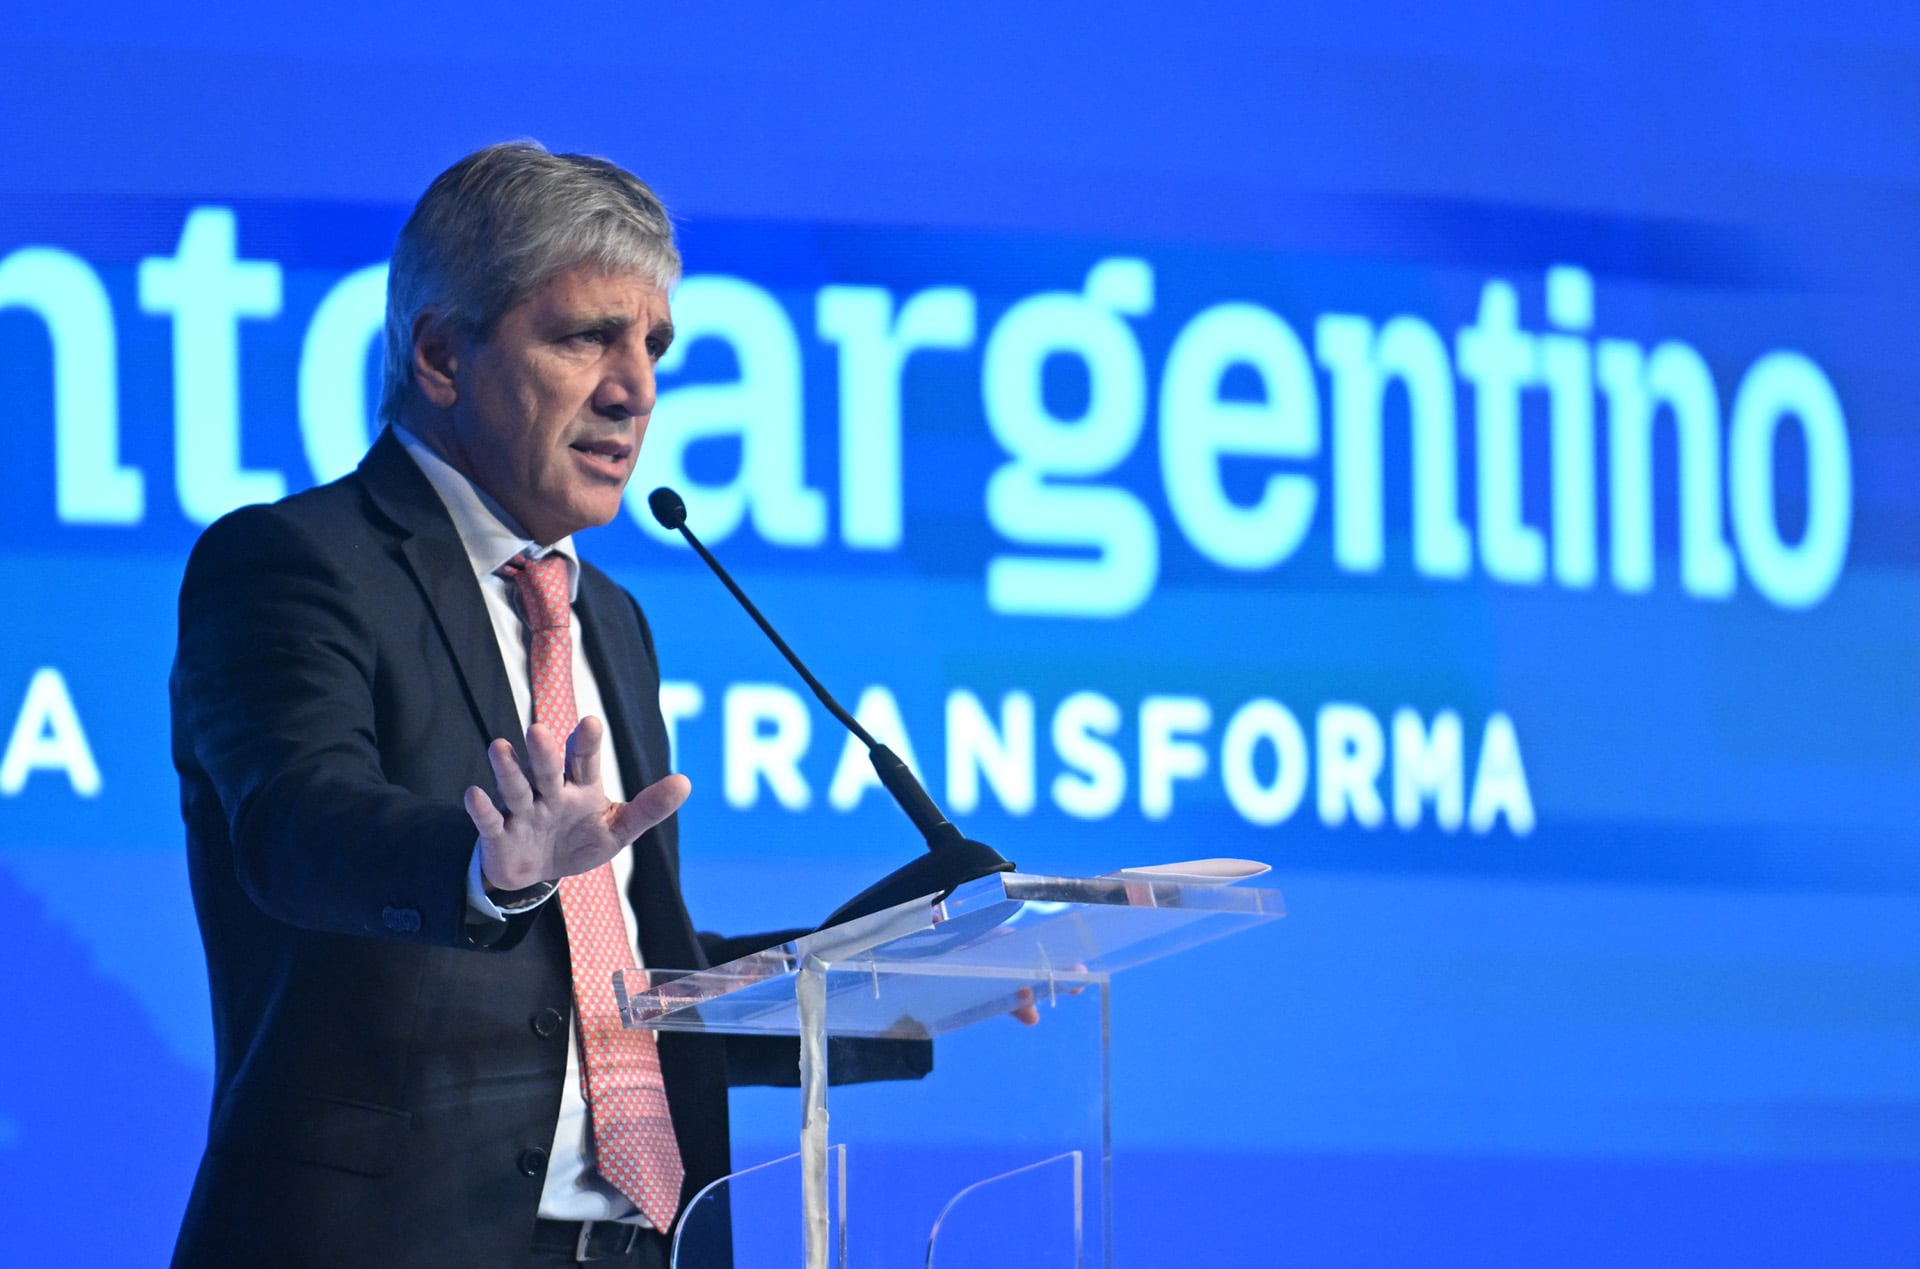
Durante la Conferencia Industrial, el ministro de Economía, Luis Caputo, anunció medidas de alivio fiscal para las empresas, entre ellas facilidades para regularizar deudas tributarias, la suspensión temporal de embargos a las pymes y mecanismos para compensar créditos y obligaciones aduaneras.

Advertisement

Luis Caputo, durante la Conferencia Industrial de la UIA, propuso eliminar el impuesto de Sellos mediante un esquema en el que la Nación compensaría a las provincias por el 50% de la recaudación que resignen


 (Maximiliano Luna)

Sin embargo, uno de los planteos más relevantes para la negociación con los gobernadores fue la propuesta de eliminar el impuesto de Sellos, cuya recaudación depende de las provincias.

El ministro propuso que la Nación compense el 50% de los recursos que las jurisdicciones resignen al eliminar el tributo, mientras que los gobiernos provinciales asumirían la mitad restante. Según las cifras expuestas por Caputo, Sellos recauda entre $4 billones y $5 billones anuales, equivalentes aproximadamente al 0,4% o 0,5% del PBI.

La iniciativa se presentó formalmente este viernes durante una reunión de la Comisión Federal de Impuestos (CFI), realizada en San Juan, donde el secretario de Hacienda, Carlos Guberman, y el vicejefe de Gabinete del Interior, Gustavo Coria, expusieron el mecanismo ante los ministros de Economía provinciales.

Advertisement

La propuesta está dirigida a las jurisdicciones que adhirieron al Régimen de Incentivo para Grandes Inversiones (RIGI) y al Régimen de Extinción de Obligaciones Recíprocas (REOR).

Caputo celebró públicamente la presentación, aunque la implementación todavía requiere la aceptación de los gobiernos provinciales. Hasta el momento no se informó un acuerdo para aplicar el mecanismo de compensación.

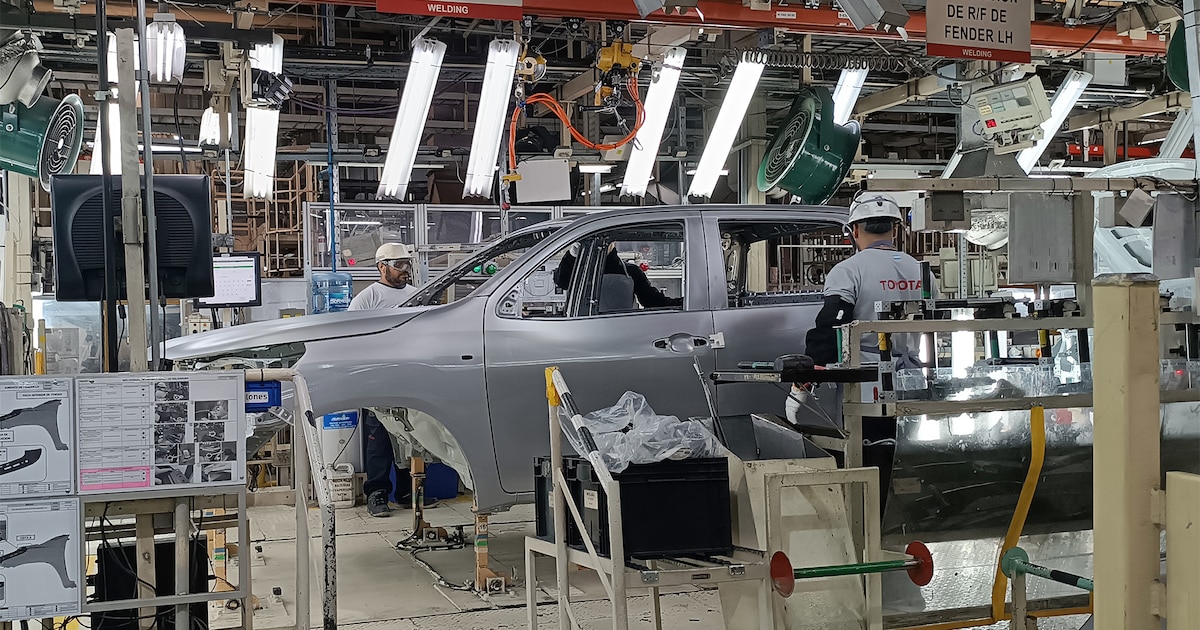
Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Advertisement
Continue Reading

ECONOMIA

Carrefour liquida pequeños electrodomésticos desde $12.999 con hasta 50% de descuento

Published

on


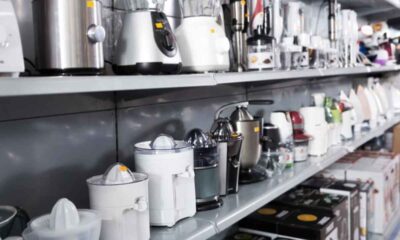
Carrefour ofrece pequeños electrodomésticos con rebajas de hasta 50%. Hay cafeteras, pavas y artículos de cocina con precios desde $12.999


Advertisement

Carrefour: qué pequeños electrodomésticos tienen hasta 50% de descuento

  • Cafetera italiana Hamilton Beach de 6 tazas: $12.999, con un descuento del 50%. Su precio anterior era de $25.999.
  • Picador de vegetales Atma Home recargable por USB, de 270 ml: $15.999, con una rebaja del 50%. Antes costaba $31.999.
  • Cafetera italiana Hamilton Beach de 12 tazas: $23.999, con un descuento del 31%. Su valor anterior era de $34.999.
  • Cafetera eléctrica de filtro Bluesky: $28.900, con una rebaja del 40%. El precio anterior era de $47.800.
  • Pava eléctrica Codini de 1,8 litros: $27.900, con un descuento del 30%. Antes se ofrecía a $39.990.
  • Sandwichera Moulinex: $45.745, con una rebaja del 30%. El valor anterior informado era de $65.350.
  • Cafetera eléctrica de filtro Niviko de 750 ml: $32.999, con un descuento del 27%. Su precio anterior era de $44.999.
  • Tostadora eléctrica Niviko de dos rebanadas: $32.999, con una rebaja del 27%. Antes costaba $44.999.
  • Jarra eléctrica Bluesky de acero inoxidable: $32.900, con un descuento del 27%. Su valor anterior era de $45.355.
  • Pava eléctrica Daihatsu de 1,7 litros: $33.499, con una rebaja del 25%. El precio anterior era de $44.665.
  • Yogurtera Ranser de un litro con cuatro frascos de vidrio: $26.999, con un descuento del 25%. Antes costaba $35.999.

Cuánto se puede ahorrar en pesos con las ofertas 

Qué opciones de financiación y medios de pago hay en noviembre

  • Tarjeta de crédito Carrefour Banco: permite pagar en 3 cuotas sin interés los sábados y domingos. El beneficio alcanza las compras online y las realizadas en sucursales, sujeto a evaluación crediticia.
  • Mercado Pago: ofrece 3 cuotas sin interés en compras desde $150.000, abonando con QR en hipermercados Carrefour, Carrefour Market, Express y Maxi. Esta promoción no corresponde a las operaciones realizadas en la tienda online.
  • Naranja X: permite pagar en 4 cuotas sin interés todos los días hasta el 30 de noviembre. La promoción es válida en sucursales físicas adheridas y no se aplica a compras por internet.
Qué productos conviene elegir según las necesidades del hogar

Qué tener en cuenta antes de comprar en Carrefour


electrodomésticos,carrefour,ahorro,compra,Economía,Económica,Economia politica,Que es economía

Continue Reading

Tendencias