ECONOMIA
Cocos completó la compra de Voii y designó a un gerente general para su nuevo banco


Cocos completó hoy la adquisición del 100% de Banco Voii y designó a Martín Diez como gerente general (CEO) de la entidad, a la espera de la aprobación del Banco Central de la República Argentina.
“Con el traspaso de acciones formalizado, el grupo financiero fundado por Nicolás Mindlin y Ariel Sbdar suma a su licencia de ALyC, una licencia bancaria que le permitirá integrar, de manera gradual, nuevos productos y servicios financieros en una única plataforma para individuos y empresas”, dijo Cocos en un comunicado.
La fintech, que nació hace cuatro años y encabeza el hijo de Marcelo Mindlin, presidente de Pampa Energía. Si bien no trascendió públicamente, fuentes del mercado vinculadas al negocio aseguraron en agosto pasado, cuando Infobae adelantó la noticia, que la transacción se cerró en USD 20 millones en efectivo. Voii nació en 2014 cuando Walter Grenón, quien presidía la entidad, su empresa Nexfin y Arroyo Ubajay adquirieron el 99,9% del capital accionario de MBA Lazard Banco de Inversiones. Tiene sólo una sucursal, apenas 131 cuentas corrientes y 222 cajas de ahorro, y es el banco número 60 medido en activos entre 74 entidades que lista el BCRA, con unos 120 billones de pesos.
Diez, con más de 20 años en el sistema financiero, fue CFO de Banco Hipotecario durante más de seis años y director del MAE (hoy A3 Mercados) durante cinco años. Antes desarrolló más de 11 años de carrera en Deutsche Bank.
“Desde Cocos vamos a construir el mejor banco de Argentina dentro de un ecosistema financiero integral. Mi rol va a ser liderar esta integración con la solidez que requiere la actividad bancaria, sumando todo lo aprendido en más de dos décadas trabajando y transformando entidades financieras”, afirmó.

El presidente y cofundador Nicolás Mindlin sostuvo que “la adquisición del Banco y la llegada de Martín marcan un paso muy importante para Cocos. Su experiencia en el sistema financiero y su capacidad para liderar procesos de transformación hacen que sea la persona indicada para esta nueva etapa. La licencia bancaria nos permite seguir construyendo la plataforma financiera que imaginamos desde el primer día”.
El CEO y cofundador Ariel Sbdar señaló que los productos se incorporarán de forma gradual y que “siempre será el usuario quien decida si quiere utilizarlos. Nada cambia sin que el cliente lo elija”.
La empresa informó que, en 2025, alcanzó USD 49,7 millones de ingresos y USD 25 millones de Ebitda ajustado, con una facturación anualizada superior a USD 70 millones, y que en cinco años reunió más de 2 millones de usuarios, 2.300 empresas clientes y más de USD 2.000 millones en activos bajo administración.
El salto actual representa una diferencia drástica respecto de 2021, año de fundación de Cocos, cuando los ingresos totales de la compañía rondaban los USD 1,5 millones. Uno de los motores principales del crecimiento fue Cocos Asset Management, que opera fondos comunes de inversión y gestionó más de USD 1.200 millones en activos en 2025. Esto implicó una expansión interanual del 200% y situó a la Alyc entre las administradoras independientes de mayor crecimiento en el mercado local.
“Cocos inicia una nueva etapa en la construcción de una plataforma financiera cada vez más completa para individuos. La compañía proyecta superar los USD 100 millones de ingresos anuales para fin de año y continuar consolidándose como una de las plataformas financieras digitales de mayor relevancia de América Latina, destacó la empresa.


Quienes quieran colocar pesos en un plazo fijo online a 30 días se encuentran, al comenzar noviembre, con una oferta de tasas muy variada. Según el relevamiento público del Banco Central (BCRA), la tasa nominal anual (TNA) que pagan los bancos va del 16% al 24%, una diferencia que se traduce en varios miles de pesos por cada millón invertido durante un mes.
La TNA es la tasa que publican las entidades y sobre la que se calcula el interés. Los datos permiten separar la oferta en dos grandes universos: los diez bancos con mayor volumen de depósitos y el resto de las entidades. En el primer grupo, las tasas van del 16% al 21%. En el segundo, el piso es 18,5% y el techo llega al 24%. Es decir, las entidades más chicas pagan, en promedio, tasas más altas que las más grandes.
En términos de rendimiento, la brecha entre el extremo inferior y el superior es de $6.575,35 mensuales por cada millón de pesos invertido. El menor retorno corresponde al Banco Patagonia, con $13.150,68 (tasa del 16%), y el mayor a las entidades que pagan 24%, con 19.726,03 pesos.
Los bancos con mayor volumen de depósitos
Dentro del grupo de los diez bancos más grandes, el Banco Provincia ofrece la tasa más alta: 21%, que equivale a un rendimiento de $17.260,27 al cabo de 30 días invirtiendo un millón de pesos. Lo siguen el Macro, con 19,5% y un rendimiento de $16.027,40, y el Banco Nación, con 19,25% y $15.821,92. Estas tres entidades son las únicas del grupo que superan el 19%.

En un escalón intermedio aparecen Credicoop, Galicia e ICBC. El primero paga una TNA de 18,5%, que deja $15.205,48 por millón en un mes. Galicia ofrece 18,25%, con una ganancia de $15.000,00 exactos, y el ICBC 17,9%, con $14.712,33 de retorno luego de 30 días.
Más abajo en la escala están el Santander Río, con 17,5% y $14.383,56, y el BBVA y el Banco Ciudad, que coinciden en una TNA de 17% y en un rendimiento de 13.972,60 pesos. Cierra el grupo el Banco Patagonia, con la tasa más baja de todo el relevamiento: 16%, que equivale a 13.150,68 pesos de rendimiento mensual, siempre hablando de una inversión de un millón de pesos. La diferencia entre el Banco Provincia, que lidera este segmento, y el Patagonia es de $4.109,59 por mes.
Las entidades que pagan más
Entre el resto de los bancos se concentran las tasas más altas. Cuatro entidades ofrecen una TNA de 24%: Banco Bica, CMF, Crédito Regional Compañía Financiera y Reba. En los cuatro casos, el rendimiento mensual de un millón de pesos es de $19.726,03, unos $2.465,76 más que lo que paga el Banco Provincia, la opción más alta entre los grandes.
Un poco por debajo se ubican Meridian, con 23,75% y $19.520,55, y Banco Mariva, con 23,5% y $19.315,07. Luego aparecen Banco del Sol y Voii, que pagan 23% y generan $18.904,11, y el Banco de Comercio, con 22,5% y $18.493,15 de rendimiento mensual.
Las tasas intermedias
Otro grupo de entidades se mueve en una franja de entre 20% y 21,5 por ciento. Una es Bibank, que ofrece 21,5%, con un rendimiento de $17.671,23 por 30 días. Banco Masventas paga 21%, que equivale a $17.260,27, el mismo monto que el Banco Provincia. Les siguen el Banco de la Provincia de Córdoba, con 20,75% y $17.054,79, el Banco del Chubut, con 20,5% y $16.849,32, y Banco Dino, con 20% y $16.438,36 de rendimietno mensual por un depósito de un millón de pesos.
Por último, hay entidades del grupo de “resto de los bancos” cuyas tasas son similares a las de los bancos más grandes. El Banco Hipotecario ofrece 19,5%, con un rendimiento de $16.027,40 en el ejemplo analizado, igual al del Macro. Por su parte, Comafi, Banco Julio y el Banco Provincia de Tierra del Fuego pagan 19%, lo que deja $15.616,44 por cada millón. Y el Banco de Formosa, con 18,5%, rinde $15.205,48, lo mismo que Credicoop.
Los valores corresponden a las tasas vigentes al comienzo de noviembre para plazos fijos online a 30 días y pueden modificarse a lo largo del mes.

- El boleto mínimo, de hasta 3 kilómetros, llegará a $ 1.263,69 con SUBE registrada.
- El tramo de 3 a 6 kilómetros tendrá un valor de $ 1.421,65.
- Las 104 líneas nacionales que unen la Capital Federal y el Conurbano conservarán sus tarifas, con el objetivo de evitar otra suba en esos recorridos.
- En electricidad, se mantiene el límite de 200 kWh mensuales de consumo subsidiado.
- Los usuarios alcanzados tendrán una bonificación adicional de 25% durante noviembre.
- En gas, quienes estén incluidos en los Subsidios Energéticos Focalizados (SEF) recibirán una bonificación general de 50% sobre el Precio Anual Uniforme, además de un descuento extraordinario.

- Medicus: 2,95%.
- Sancor Salud: hasta 2,88%.
- Omint: hasta 2,75%.
- Swiss Medical: 2,3%.
- Hospital Italiano: 2,3%.
- Galeno: 2,2%.
- OSDE: entre 1,7% y 2,2%.

Corporate Events,South America / Central America
ECONOMIA
El debate sobre el atraso cambiario: las exportaciones crecieron mientras caía el tipo de cambio real
En la crisis de la convertibilidad el TCRM pasó de un mínimo en 30 años de 43,8 puntos, a un máximo de 106,2, y el índice de cantidades exportadas se mantuvo levemente por sobre las 95 unidades
Se tomaron medidas que tuvieron un efecto directo sobre los costos de operar de empresas exportadoras e importadoras
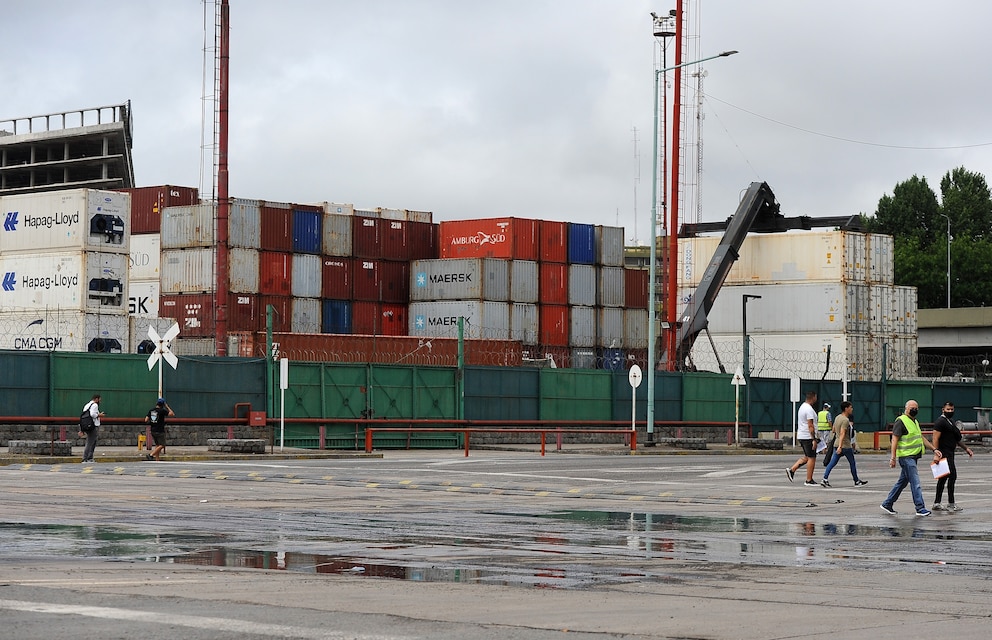
Obstáculos para el crecimiento del comercio exterior: costos logísticos, infraestructura, restricciones regulatorias, financiamiento, presión tributaria y los problemas de acceso a mercados (CERA)
La competitividad sistémica incorpora todos los elementos que influyen en la capacidad de una empresa para producir, transportar, financiar y vender en el exterior

La expansión no estuvo asociada a cambios en el tipo de cambio real sino, principalmente, a inversiones, aumentos de producción y mayor demanda internacional, a partir de las desregulaciones y el RIGI
El interrogante más relevante es cuánto de la competitividad depende efectivamente del dólar y cuánto a los determinantes para producir más, invertir más y vender más al mundo
contenedores,economía en argentina,grúas,puerto de buenos aires

Cuándo es feriado por la visita del papa León XIV a la Argentina

Chacarita vs Nueva Chicago: formaciones, hora y dónde ver por tv

Quiénes son los tenistas argentinos que se presentan en el último Masters 1000 de la temporada en París

Causa Hotesur-Los Sauces: el juicio se reanuda este lunes con la lectura de la acusación contra los Kirchner

La historia del hombre con 24 identidades que fue acusado de violar a tres mujeres y evitó ir a la cárcel

Valentín Yankelevich logró su primera victoria en el TC2000 y se la dedicó a su mamá Romina Yan: “Es nuestro momento”

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»

El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional

Estrella de Star Trek, Patrick Stewart confesó que fichó por la saga de ciencia ficción por una razón

 ECONOMIA1 día ago
El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
- CHIMENTOS3 días ago
Darío Barassi reveló el nombre que había elegido en caso de tener un hijo varón: «Tiene personalidad»
- POLITICA3 días ago
El secretario de Culto dijo que Milei recibirá al Papa en el aeropuerto y habló de una cadena nacional