ECONOMIA
La novedosa inversión que ofrecen bancos y que muy pocos conocen: paga renta en dólares

En la Argentina, donde el inversor de alto patrimonio suele mirar al dólar como punto de partida y no como una inversión en sí misma, la banca privada empezó a empujar con más fuerza un tipo de producto que hasta hace algunos años quedaba reservado para mesas muy específicas. Se trata de las notas estructuradas, instrumentos que combinan exposición a activos internacionales, pagos periódicos en moneda dura y una protección de capital que puede sonar atractiva, aunque depende de condiciones muy concretas.
La promesa comercial es potente: se puede generar renta mensual en dólares, con cupones que pueden moverse en torno a niveles de dos dígitos anuales, según el diseño del producto, los activos elegidos y el riesgo aceptado por el inversor. En algunos casos, la tasa ofrecida puede acercarse al 13% anual, especialmente cuando se incorporan subyacentes más volátiles, barreras más exigentes o condiciones de pago menos defensivas.
El ejemplo concreto que circula entre clientes de banca privada local, sobre acciones de Microsoft y Oracle, el cupón estimado es más bajo, pero igual queda muy por encima de lo que suele pagar una colocación tradicional en dólares: cerca de 9,5% anual.
Rocco Abalsamo, asesor financiero, lo explica de esta manera: «Las notas estructuradas son un producto OTC que no tiene una cotización en un mercado secundario tradicional y se arma como un producto personalizado, ajustado a los objetivos del cliente». Esa flexibilidad es justamente lo que las vuelve atractivas para banca privada, porque permite modificar activos, barreras, plazos y frecuencia de pago de acuerdo con el perfil del inversor.
De todo lo disponible en el mercado, el producto analizado en este artículo es la nota estructurada del tipo Phoenix Memory Autocall, vinculada a dos acciones tecnológicas internacionales: Microsoft y Oracle. La estructura tiene un vencimiento de 24 meses, está denominada en dólares, paga un cupón mensual estimado de 0,79% y apunta a un rendimiento anual de 9,48% en el mejor escenario.
Cómo funciona la nota estructurada
La mecánica es más simple de explicar que de evaluar, ya que, el cliente invierte dólares en la nota y, todos los meses, se observa la evolución de Microsoft y Oracle. El producto no mira el promedio de ambas acciones ni la que mejor se comporta, sino la peor de las dos. En la jerga financiera, esto se conoce como «worst of»: la condición relevante siempre queda atada al activo que peor performa.
Para cobrar el cupón mensual, esa acción de peor desempeño debe mantenerse al menos por encima del 50% de su precio inicial. En el caso de Microsoft, el precio de referencia informado es u$s417,42. En el de Oracle, u$s181,46. Mientras la peor de las dos no caiga por debajo de la barrera del 50%, el inversor cobra la renta mensual.
Ahí aparece el atractivo para quienes buscan flujo en dólares. Una inversión de u$s10.000, bajo el escenario favorable planteado por el material, permitiría cobrar u$s1.896 de renta acumulada en dos años y recuperar el capital al vencimiento. El total estimado llegaría a u$s11.896, siempre que se cumplan las condiciones de pago durante todo el período y no haya un evento adverso sobre los subyacentes.
La estructura también tiene un mecanismo de «memory coupon», que significa que, si en algún mes no se cumple la condición para pagar la renta, ese cupón no desaparece automáticamente: queda acumulado y puede cobrarse más adelante, junto con los cupones siguientes, cuando el peor de los dos activos vuelva a ubicarse por encima de la barrera requerida.
El gancho de la banca privada
El producto se vende como una alternativa para perfiles que no quieren comprar directamente acciones tecnológicas, pero que aceptan tener exposición indirecta a esos papeles a cambio de cobrar una renta mensual en dólares. No es lo mismo que tener Microsoft u Oracle en cartera. El inversor no participa de toda la suba eventual de esas acciones, porque el beneficio está concentrado en el cupón. A cambio, recibe una estructura que tolera caídas importantes antes de afectar el capital.
La protección, de todos modos, no es absoluta. El capital está protegido al 100% únicamente si, al vencimiento, la acción que peor se comportó vale al menos el 50% de su precio inicial. Esa condición es la que separa a una nota estructurada de un instrumento conservador tradicional. Puede parecer una barrera amplia, porque implica que Microsoft u Oracle deberían caer más de la mitad para comprometer el capital, pero el riesgo existe y está explicitado en el propio diseño.
En un escenario intermedio, una de las acciones puede caer durante parte del período, provocar meses sin pago de cupón y recuperarse antes del vencimiento. En ese caso, el inversor podría terminar recuperando el 100% del capital y cobrando parte o la totalidad de los cupones acumulados, dependiendo del momento y de la magnitud de la recuperación. Con este escenario, una inversión de u$s10.000 podría terminar con un total estimado de entre u$s11.000 y u$s11.500.
El escenario adverso es mucho más duro: si al vencimiento una de las dos acciones termina por debajo del 50% de su valor inicial, el inversor no recibe los dólares invertidos, sino acciones de la empresa que peor performó, calculadas al precio de emisión. Si una acción cierra al 49% de su valor inicial, una inversión de u$s10.000 puede transformarse en acciones valuadas en u$s4.900. La pérdida sobre capital sería de 51%, aunque podría quedar parcialmente amortiguada por los cupones cobrados durante la vida del producto.
Qué significa el rescate anticipado
Otro componente relevante es el «autocall», o rescate anticipado. Desde el cuarto mes, el banco emisor puede devolver el capital antes del vencimiento si se cumplen determinadas condiciones de precio. En ese caso, el inversor recibe el 100% del capital más la renta cobrada hasta ese momento, pero la inversión termina antes de los 24 meses.
Este punto limita el horizonte real del producto. Aunque el vencimiento natural sea mayo de 2028, la nota puede finalizar antes si las acciones se mantienen suficientemente arriba. Para el inversor, eso puede ser positivo porque recupera el capital más rápido y captura cupones en dólares. Para quien esperaba cobrar durante dos años completos, el rescate anticipado reduce la renta total acumulada.
Para el inversor, el negocio buscado muchas veces no es quedarse necesariamente los 24 meses, sino cobrar algunos cupones y recuperar el capital por rescate anticipado. «El principal atractivo es estar dentro de la nota tal vez seis u ocho meses, cobrar los cupones y que después llegue el rescate anticipado», explicó Abalsamo.
La banca privada suele usar este tipo de estructuras para clientes que buscan mejorar el rendimiento de una cartera dolarizada sin asumir de manera directa todo el riesgo de una acción. El problema aparece cuando el producto se mira solo desde el cupón y no desde el riesgo que hay detrás. Un cupón de 9,5%, 11% o 13% anual en dólares no existe de manera aislada y responde a una combinación de volatilidad, barreras, plazo, emisor y condiciones de repago.
Los riesgos que no se pueden pasar por alto
Los principales riesgos de este tipo de notas estructuradas son:
- Riesgo de mercado: Si Microsoft u Oracle caen fuerte y no se recuperan antes del vencimiento, el inversor puede perder capital
- Riesgo de producto: La estructura tiene reglas específicas, ventanas de observación, barreras, posibles pagos acumulados y rescate anticipado. No alcanza con mirar el cupón anual para entender la inversión
- Riesgo de liquidez: Este tipo de notas puede no tener una salida secundaria tan simple como un bono líquido o una acción negociada todos los días. Quien entra debe pensar en un horizonte compatible con el vencimiento del producto, aunque exista la posibilidad de rescate anticipado
«Los principales riesgos son el riesgo de liquidez, porque es un activo OTC, y el riesgo de los subyacentes, porque alguno puede caer por debajo de la barrera al vencimiento», remarcó Abalsamo. También aclaró que, aunque no exista un mercado secundario tradicional, las sociedades que distribuyen estos productos pueden buscar puntas para entrar o salir, aunque vender antes del plazo puede implicar vender a un precio muy poco conveniente.
También está el riesgo de emisor. Aunque el producto esté atado a Microsoft y Oracle, quien promete los pagos es el emisor de la nota. Por eso importa quién está detrás, cuál es su calificación crediticia y qué condiciones legales tiene el instrumento.
Para qué inversor puede servir
Una nota estructurada de este tipo puede tener sentido para un inversor dolarizado, con patrimonio diversificado, horizonte de al menos dos años y capacidad para asumir exposición a acciones globales. También puede encajar en carteras que buscan generar flujo mensual en dólares sin comprar directamente los papeles tecnológicos.
No es un producto adecuado para colocar todo el ahorro líquido, para perfiles que necesitan disponibilidad inmediata o para inversores que no toleran una caída fuerte del capital. La renta mensual puede ser atractiva, pero el precio de esa renta es aceptar una condición de mercado que, si se rompe al vencimiento, cambia por completo el resultado.
Por todo esto, la banca privada encontró en estas notas una forma de ofrecer algo distinto al menú tradicional de bonos, ONs y fondos. Para el cliente de alto patrimonio, el atractivo pasa por cobrar dólares todos los meses y mantener una protección parcial frente a caídas moderadas. Para el mercado, el punto delicado está en explicar bien que el cupón no es una tasa libre de riesgo, que la protección no es incondicional y que el rendimiento final dependerá de cómo terminen las acciones que sostienen toda la estructura.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,wall street,acciones,inversiones





ECONOMIA
El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología
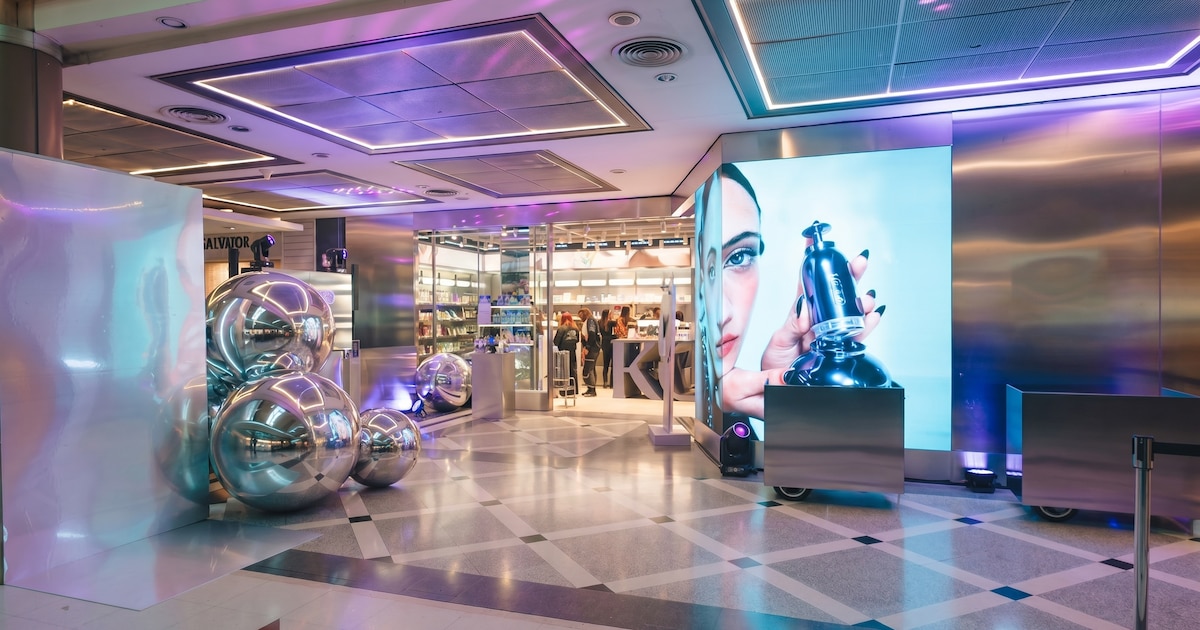
Existe una creencia ampliamente extendida en el retail: si una compañía cuenta con una marca de alto perfil, un producto deseable o una figura mundial en la portada, el éxito en el comercio electrónico está asegurado. Sin embargo, la práctica diaria demuestra lo contrario. La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas y, mucho menos, de construir fidelidad y escalar en el tiempo. En un contexto de costos de adquisición crecientes donde la rentabilidad se exige línea por línea en el P&L (profit and loss o estados contables), depender únicamente del peso del logo es un riesgo operativo.
La verdadera maduración del canal digital exige cambiar de paradigma. El e-commerce ya no puede gestionar las ventas como si fuera una tienda aislada o un catálogo transaccional. Su función estratégica es convertirse en el centro de gravedad de un ecosistema omnicanal que potencie a todos los puntos de contacto de la compañía.
La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas
Sin embargo, para que esta integración ocurra de manera eficaz, la transformación debe darse de adentro hacia afuera. Ninguna herramienta tecnológica por sí sola logra derrumbar los silos organizacionales si no está respaldada por una cultura corporativa alineada y un presupuesto transversal. Si la alta dirección trata al e-commerce como una iniciativa periférica y no invierte en adaptar los incentivos comerciales, los sistemas ERP y las capacidades logísticas de toda la empresa, el área digital queda inevitablemente aislada. La tecnología habilita el cambio, pero la cultura y el presupuesto son los que le dan tracción real.
Cuando esta alineación cultural y presupuestaria se concreta, el impacto sobre el negocio es exponencial. El canal digital se integra de manera fluida con las tiendas físicas, transformándose en el principal catalizador de tráfico. Soluciones como el despacho desde tienda o la devolución autogestionada no solo eliminan fricciones para el cliente, sino que generan eficiencias estructurales en los costos de última milla y maximizan la rotación del inventario. Un producto inmovilizado en el stock de un local regional puede venderse digitalmente a un comprador a cientos de kilómetros, optimizando el capital de trabajo y la contribución al margen global de la compañía.
La marca atrae la atención, pero la excelencia operativa en toda la cadena de valor transforma una visita aislada en un cliente leal y rentable
Esta sinergia trasciende al negocio directo al consumidor. Lejos de competir con el canal mayorista, una operación digital madura actúa como un motor de demanda que valida lanzamientos, posiciona la marca y disponibiliza datos de consumo que ayudan a los distribuidores a vender más y mejor.
Estar presente en todos los puntos de contacto con una ejecución impecable es la única ventaja competitiva sostenible en el tiempo. La experiencia del cliente no se define en el momento del pago, sino en la disponibilidad real del catálogo, la transparencia en el checkout y el cumplimiento estricto de la promesa de entrega. La marca atrae la atención, pero es la excelencia operativa en toda la cadena de valor la que transforma una visita aislada en un cliente leal y rentable para toda la organización.
El autor es CX & Digital Operations Manager de Southbay / Nike
belleza,exposición,retail,cosméticos,pantalla digital,diseño,iluminación,esferas,tienda,productos
ECONOMIA
La plata se termina antes de fin de mes: 6 de cada 10 personas se quedan sin ingresos disponibles antes del día 20


deuda,precariedad,ingresos,facturas,cocina,consumo


Corporate Events,South America / Central America

Murió Carlos Alonso, el gran pintor argentino que enfrentó a la dictadura con arte

El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología

Murió el hijo de Cindy Crawford, Presley Gerber, a los 27 años: los dolorosos motivos

House GOP not done with ActBlue after bombshell internal memos raise foreign cash questions

World leaders descend on New York for UNGA — but who really has America’s ear?

Tras la visita de Milei, el intendente de Bahía Blanca reclamó a Nación por las obras pendientes: “No llegó un solo centavo”

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno