ECONOMIA
Los bonos que arrasaron en junio y la nueva estrategia que miran los grandes jugadores de la City


Los bonos argentinos tuvieron en junio un fuerte rally que, a su vez, no fue parejo entre todos los instrumentos, pero dejó un ganador muy claro: la deuda soberana en dólares. Según el informe de retorno total de 1816, los Globales argentinos en dólares subieron 3,8% en el mes, por encima de los Bopreal, que avanzaron 2,1%, y de los bonos dólar linked, que ganaron 1%. En cambio, los activos en pesos medidos en dólares quedaron más flojos: Botes, LECAPs, bonos CER y duales tasa fija y TAMAR, terminaron con bajas mensuales en moneda dura.
Dentro de la curva soberana, el rally se concentró en los bonos más largos. En el monitor de Balanz, el GD41 aparece como el mejor Global del mes, con una suba de 5,2%, seguido por el GD46, con 5%, el GD35, con 4,6%, y el GD38, con 4,5%. En la curva bajo ley local, también se destacaron el AL41, con 4,9%, el AL35, con 4,6%, y el AE38, con 3,7%. El movimiento confirma que junio premió duración y riesgo argentino, justo después de la mejora de calificación soberana y de la baja del riesgo país.
Los bonos que más subieron en junio:
- GD41: +5,2% en el mes
- GD46: +5%
- AL41: +4,9%
- GD35: +4,6%
- AL35: +4,6%
- GD38: +4,5%
- AE38: +3,7%
- BPOB8: +2,9%
- BPOA8: +2,8%
- AL30: +1%
El combo perfecto que disparó los bonos en dólares
La explicación aparece bastante alineada entre los informes de la City. Criteria remarcó que la mejora de la calificación soberana y la compresión del riesgo país siguieron favoreciendo a los activos argentinos, al mismo tiempo que el Gobierno avanzó en un esquema de financiamiento externo y acumuló dólares para enfrentar los vencimientos de deuda de julio. En ese marco, la administradora destacó que el Tesoro llegó a acumular cerca de u$s3.650 millones en depósitos en el Banco Central para cubrir prácticamente la totalidad de los pagos de Bonares y Globales del mes siguiente.
Ese respaldo financiero fue decisivo para que el mercado volviera a pagar bonos argentinos. El riesgo país llegó a perforar transitoriamente la zona de 425 puntos básicos, mínimos de la gestión Milei, y la deuda soberana en dólares extendió el rally.
El combo completo fue upgrade crediticio, menor temor por los vencimientos, garantías multilaterales, chances de financiamiento externo y una cuenta comercial más fuerte por energía.
One618 lo planteó de una forma más fría para el inversor. Tras una compresión de más de 220 puntos básicos en seis semanas, desde cerca de 650 puntos hasta 425 puntos, y luego de las mejoras de Fitch y S&P a B-, la firma consideró que «el retorno más fácil» de los soberanos hard dollar ya estaba realizado. Por eso, decidió tomar ganancias en Globales y Bonares dentro de sus fondos y reducir exposición en deuda soberana en dólares.
Dónde ponen la plata los grandes jugadores de la City
Criteria mantiene una visión favorable hacia la deuda soberana bajo ley local y prioriza el AL30, con posiciones complementarias en AE38. Para la deuda en pesos, elige tramos cortos de la curva y, para perfiles más agresivos, mira la parte larga de los duales CER-TAMAR, en particular TXMJ9, TXMD9 y TXMJ0. El argumento es que esos bonos combinan carry con protección ante inflación más persistente o una eventual suba de tasas.
Balanz también mantiene una postura constructiva, aunque más selectiva después de la fuerte suba. En ley extranjera, su bono elegido sigue siendo el GD38. La sociedad de bolsa espera que el Gobierno aproveche los niveles actuales de spreads para prefinanciar parte de las necesidades de 2027, y cree que una mejora de la dinámica económica puede seguir jugando a favor del crédito. De todos modos, reconoce que Argentina debería continuar operando con una prima de riesgo político frente a otros países con calificación B- hasta 2027.
En ley local, Balanz mantiene recomendación en AL30 y AE38. La razón está en el spread por legislación: al cierre del viernes, esos diferenciales se ubicaban en 141 puntos básicos para AL30 y 124 puntos básicos para AE38 frente a la curva de Globales. Para la firma, esos niveles reflejan expectativas demasiado pesimistas sobre la curva bajo legislación local, lo que deja espacio para una compresión adicional si el mercado sigue reduciendo el castigo por riesgo argentino.
One618, el holding de Eduardo Costantini, en cambio, aparece más agresivo en la toma de ganancias dado que la firma redujo exposición a Globales y Bonares y redirigió parte del capital a obligaciones negociables hard dollar, con nombres como TECOAR33 (TLCPO), GNNEIA33 (GN49O), PAMPAR34 (MGCOO) y CGCSA30 (CP38O), que ofrecían TIR de 7,8%, 7,3%, 7,2% y 10,8%, respectivamente. A la vez, rotó la posición soberana remanente desde GD35 y GD41 hacia AE38, por considerar atractivo el spread de legislación en torno a 110 puntos básicos.
El trade en pesos ya no es el mismo que en el primer semestre
La otra parte del movimiento está en la curva en pesos. Ahí, el atractivo del primer semestre ya no luce igual. One618 explicó que rotó masivamente desde CER hacia tasa variable, con una reducción fuerte de bonos CER en algunos fondos y un aumento de instrumentos TAMAR, principalmente TTD26 y TTS26. La firma también elevó la cobertura cambiaria, con un escenario base que contempla un ajuste del tipo de cambio real cercano al 7% en el segundo semestre.
Criteria también marca que el carry tradicional empieza a enfrentar más ruido. En su informe, sostuvo que los movimientos recientes del tipo de cambio, aunque acotados, empiezan a erosionar el atractivo de las estrategias tradicionales de carry. Por eso, para quienes deben mantener exposición en pesos, favorece los tramos más cortos de la curva y menciona una estrategia sintética en pesos mediante compra de D30S6 y cobertura con futuros.
Balanz coincide en que los duales largos (CER – TAMAR) siguen teniendo valor. En tasas locales, su preferencia está puesta en TXMJ0, ya que ofrece cobertura ante eventuales subas de tasas cortas y frente a distintos escenarios económicos después de 2027. Para la sociedad de bolsa, la opcionalidad de cobrar TAMAR al vencimiento sigue barata frente a bonos comparables de la curva CER.
Cómo se reordena el mapa de inversiones de la City
Después de un junio dominado por Globales y Bonares largos, el mercado entra en una etapa más exigente. Los bonos que más arrasaron fueron los de mayor duración en dólares, con el GD41, GD46, GD35, GD38, AL41 y AL35 entre los nombres más fuertes. Pero el posicionamiento de la City ya no es comprar cualquier soberano argentino después de la suba.
Criteria se queda con AL30, AE38 y duales CER-TAMAR largos. Balanz mantiene GD38, AL30, AE38 y TXMJ0, además de algunos créditos corporativos de mayor calidad. One618 toma ganancias en soberanos hard dollar, rota hacia AE38, suma cobertura cambiaria y deriva parte del capital hacia ONs en dólares.
Por todo esto, el rally de junio dejó una primera respuesta: los bonos argentinos volvieron a rendir fuerte cuando el mercado vio más capacidad de pago y menor riesgo financiero. La pregunta que empieza a ordenar las carteras para el segundo semestre es bastante más difícil: cuánto queda por ganar después de semejante compresión y qué bono todavía paga lo suficiente por el riesgo que conserva.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos,city,inversiones





ECONOMIA
El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología
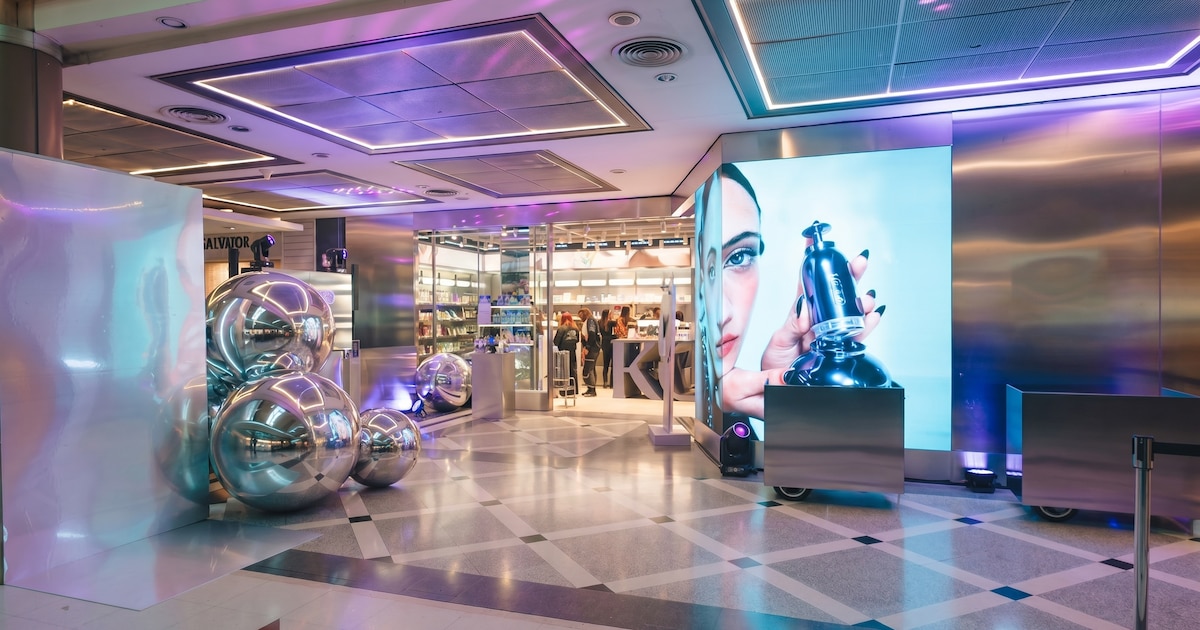
Existe una creencia ampliamente extendida en el retail: si una compañía cuenta con una marca de alto perfil, un producto deseable o una figura mundial en la portada, el éxito en el comercio electrónico está asegurado. Sin embargo, la práctica diaria demuestra lo contrario. La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas y, mucho menos, de construir fidelidad y escalar en el tiempo. En un contexto de costos de adquisición crecientes donde la rentabilidad se exige línea por línea en el P&L (profit and loss o estados contables), depender únicamente del peso del logo es un riesgo operativo.
La verdadera maduración del canal digital exige cambiar de paradigma. El e-commerce ya no puede gestionar las ventas como si fuera una tienda aislada o un catálogo transaccional. Su función estratégica es convertirse en el centro de gravedad de un ecosistema omnicanal que potencie a todos los puntos de contacto de la compañía.
La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas
Sin embargo, para que esta integración ocurra de manera eficaz, la transformación debe darse de adentro hacia afuera. Ninguna herramienta tecnológica por sí sola logra derrumbar los silos organizacionales si no está respaldada por una cultura corporativa alineada y un presupuesto transversal. Si la alta dirección trata al e-commerce como una iniciativa periférica y no invierte en adaptar los incentivos comerciales, los sistemas ERP y las capacidades logísticas de toda la empresa, el área digital queda inevitablemente aislada. La tecnología habilita el cambio, pero la cultura y el presupuesto son los que le dan tracción real.
Cuando esta alineación cultural y presupuestaria se concreta, el impacto sobre el negocio es exponencial. El canal digital se integra de manera fluida con las tiendas físicas, transformándose en el principal catalizador de tráfico. Soluciones como el despacho desde tienda o la devolución autogestionada no solo eliminan fricciones para el cliente, sino que generan eficiencias estructurales en los costos de última milla y maximizan la rotación del inventario. Un producto inmovilizado en el stock de un local regional puede venderse digitalmente a un comprador a cientos de kilómetros, optimizando el capital de trabajo y la contribución al margen global de la compañía.
La marca atrae la atención, pero la excelencia operativa en toda la cadena de valor transforma una visita aislada en un cliente leal y rentable
Esta sinergia trasciende al negocio directo al consumidor. Lejos de competir con el canal mayorista, una operación digital madura actúa como un motor de demanda que valida lanzamientos, posiciona la marca y disponibiliza datos de consumo que ayudan a los distribuidores a vender más y mejor.
Estar presente en todos los puntos de contacto con una ejecución impecable es la única ventaja competitiva sostenible en el tiempo. La experiencia del cliente no se define en el momento del pago, sino en la disponibilidad real del catálogo, la transparencia en el checkout y el cumplimiento estricto de la promesa de entrega. La marca atrae la atención, pero es la excelencia operativa en toda la cadena de valor la que transforma una visita aislada en un cliente leal y rentable para toda la organización.
El autor es CX & Digital Operations Manager de Southbay / Nike
belleza,exposición,retail,cosméticos,pantalla digital,diseño,iluminación,esferas,tienda,productos
ECONOMIA
La plata se termina antes de fin de mes: 6 de cada 10 personas se quedan sin ingresos disponibles antes del día 20


deuda,precariedad,ingresos,facturas,cocina,consumo


Corporate Events,South America / Central America

Murió Carlos Alonso, el gran pintor argentino que enfrentó a la dictadura con arte

El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología

Murió el hijo de Cindy Crawford, Presley Gerber, a los 27 años: los dolorosos motivos

House GOP not done with ActBlue after bombshell internal memos raise foreign cash questions

World leaders descend on New York for UNGA — but who really has America’s ear?

Tras la visita de Milei, el intendente de Bahía Blanca reclamó a Nación por las obras pendientes: “No llegó un solo centavo”

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno