POLITICA
Cómo fue la maniobra para desviar los fondos de la AFA que está en la mira de la justicia de Estados Unidos


En diciembre de 2021, Claudio “Chiqui” Tapia logró el apoyo de todos los integrantes del comité ejecutivo de la Asociación del Fútbol Argentino (AFA) para designar a una empresa desconocida como agente comercial de la entidad en el exterior. TourProdEnter LLC se había creado apenas cuatro meses antes en Florida, Estados Unidos. Al frente aparecía Erica Gillette, pareja del productor teatral Javier Faroni, amigo personal de Tapia. Durante los siguientes cuatro años, manejaron una fortuna. reveló en diciembre pasado que esa sociedad acumuló cerca de US$ 300 millones en al menos cinco bancos de Estados Unidos. Sólo una parte de esa fortuna se destinó a solventar las actividades de la entidad de la calle Viamonte, dentro y fuera de la Argentina.
De acuerdo a los registros que obtuvo el empresario Guillermo Tofoni en Estados Unidos, de ese total recaudado se desviaron casi US$57 millones a través de diez sociedades constituidas en Miami.
Hoy, tras la derrota de la selección argentina frente a España en la final del Mundial, la Justicia de Estados Unidos avanzó con la investigación contra dirigentes de la AFA por los desvíos de fondos, a partir del contrato comercial con TourProdEnter LLC. Según confirmaron fuentes al tanto del caso, se dispusieron citaciones ante la Corte del Distrito Sur de Florida para el 30 de julio próximo de dirigentes cercanos a Tapia.
Manejos irregulares
La historia de las 10 empresas “pantalla” incluye a un hombre que trabajaba en una farmacia de Bariloche y, que luego de la primera revelación de , no regresó a su empleo; una mujer que trabajaba en un local de decoración, a solo 200 metros; dos empresas “gemelas”; y hasta beneficiarios de asignaciones sociales.
Otro caso revelado por este medio tiene como protagonista a una jubilada de 70 años, con domicilio en el barrio de Palermo, que figura detrás de Tronador Import Export LLC. TourProdEnter le transfirió US$2,4 millones desde sus cuentas en el Bank of America y PNC Bank. Son catorce transferencias. Las más significativas fueron en 2025. El 2 de enero de ese año le remitieron US$197.500. Luego hubo un pago en febrero, dos en marzo, dos en abril, dos en mayo, dos en julio, y dos en septiembre. El último envío ocurrió el 29 de septiembre del año pasado.
El caso de Tronador muestra un patrón en común con otras sociedades “fantasma” como Velpasalt LLC, cuyo responsable era Roberto Salice (declarado en quiebra en 2019). Esa compañía recibió US$14,9 millones desde TourProdEnter.
Tronador Import & Export LLC tiene otro punto en común con las empresas sospechosas. Su dirección, la suite 228 del edificio en la calle 1031 Ives Dairy Road,ya había aparecido desde el primer día de la investigación. Ahí también registraron domicilio Soagu Services LLC, Marmasch LLC y Velp LLC, tres compañías que recibieron US$29,1 millones. Las dos primeras se disolvieron apenas dos días después de la primera revelación de , según consta en documentos comerciales presentados en Estados Unidos.
En los papeles, la cara de TourProdEnter es Erica Gillette, figura como su mánager y autoriza la mayoría de las transferencias, pero su marido tuvo un rol central: puso su firma para abrir cuentas, también autorizó pagos millonarios, y hasta derivó fondos hacia otras sociedades que utilizó para comprar un club de fútbol en Italia.
Faroni hizo una carrera como productor teatral hasta que saltó a la política: fue diputado bonaerense por el Frente Renovador y director de Aerolíneas Argentinas durante la presidencia de Alberto Fernández. Cuatro meses antes de terminar su mandato, en agosto de 2021, decidió crear TourProdEnter junto a su mujer. La firma no tuvo actividad hasta diciembre de ese año. El 8 de ese mes, según los documentos secuestrados por la Justicia en la sede de la calle Viamonte, Gillette mandó por correo electrónico una propuesta comercial a los jefes de la AFA. Esa propuesta fue aprobada apenas 24 horas después por el comité ejecutivo de la entidad.
La investigación determinó que el dinero se desvió a través de esas sociedades y luego fue enviado a Buenos Aires, donde se retiraba en efectivo desde una serie de cuevas financieras de la City porteña.
Los protagonistas centrales de la operatoria fueron el tesorero de la AFA y mano derecha de Tapia, Juan Pablo Toviggino, y el otrora presidente ejecutivo del Consejo Federal de la entidad, Juan Pablo Beacon. Ambos impartieron órdenes, coordinaron con los “cueveros” y empresarios involucrados, y llegaron incluso a confeccionar algunas de las facturas apócrifas cuyas copias obtuvo .
Basado en registros bancarios confidenciales de Estados Unidos, y documentos judiciales y comerciales en la Argentina, constató que otros US$109,9 millones de la AFA se remitieron a un agente de valores con sede en Uruguay que recurrió a un vehículo regulado en las Islas Vírgenes Británicas (BVI) para custodiar los fondos, en tanto que decenas de millones de dólares se destinaron a gastos de lujo alrededor del mundo: aviones privados, equitación, yates, peluquería, autos, residencias veraniegas y entradas de teatro VIP, entre otros consumos y actividades suntuarias.
El epicentro de la operatoria bajo la lupa es TourProdEnter LLC, una firma constituida en agosto de 2021 en Florida que apenas cuatro meses después se convirtió en “agente comercial exclusivo para el exterior” de la AFA. ¿Quién figura como administradora de la empresa? Erica Gillette, quien se presenta en redes sociales como “dedicada a la familia full time” y es pareja del productor teatral Javier Faroni, amigo personal del “Chiqui” Tapia.
En pleno cepo cambiario, cuando las personas y empresas argentinas penaban por acceder a un dólar, el contrato con TourProdEnter LLC —aprobado por el Comité Ejecutivo de la AFA y publicado en el boletín 6031— le otorgó la llave de la representación comercial global. Quedó a cargo de cobrar los ingresos para la AFA en el exterior, emitir los pagos para cancelar sus obligaciones fuera de la Argentina y, tras el cobro de una comisión, remitir los excedentes a la entidad que preside el “Chiqui” Tapia.
Así, al cabo de cuatro años, la empresa de Gillette y Faroni acumuló casi US$300 millones. Los fondos se repartieron en cuatro bancos: más de US$146 millones en el Bank of America, otros US$72,4 millones en el Synovus, US$41 millones en el Citibank y el remanente en el JP Morgan. Luego apareció una quinta cuenta en PNC Bank.
Los ingresos bancarios de TourProdEnter LLC provinieron de tres grandes fuentes: sponsors de la selección argentina, derechos de transmisión televisiva e ingresos por los partidos amistosos. Así, por ejemplo, los mayores aportantes a la cuenta del Bank of America fueron Adidas (US$78,6 millones), Argentina Football Distribution, una empresa que opera el servicio de streaming conocido como AFA Play (US$18,7 millones), y Reporter Broadcasting Company (US$9 millones), uno de los patrocinadores del partido amistoso que se iba a jugar en India en el mes de noviembre de este año.
Dos de esas empresas también lideraron los números en la cuenta de TourProdEnter LLC en el Citibank: Adidas, con US$15,1 millones, y Argentina Football Distribution, con US$5,1 millones, seguidas por Quest Holdings, de un grupo de empresas que adquirió el patrocinio de la selección para los partidos amistosos que jugaría en Asia, entre octubre de 2025 y marzo de 2026, según surge de un documento disponible en la Comisión de Valores (SEC, en inglés) de Estados Unidos. Esa firma transfirió US$7,5 millones.
Uno de los destinos más recurrentes del dinero transferido desde TourProDenter traza una ruta hacia Adcap Uruguay Agente de Valores. Recibió US$109,9 millones, según la documentación analizada por . La cuenta del Bank of America fue la más utilizada para estos movimientos. De allí salieron US$76,6 millones, de los cuales US$8,7 millones llevan el concepto de “Pop pago para proveedores AFA”.
El 15 de octubre del año pasado, justo antes del comienzo del escándalo, el presidente de la AFA, Claudio “Chiqui” Tapia, extendió la relación contractual con la empresa de Javier Faroni y su mujer, Erica Gillette, hasta 2030 para que siga administrando los fondos de la entidad en el exterior. Lo hizo más de un año antes de la finalización del primer contrato, que vencía en diciembre de este año. ¿Por qué? La Justicia sostuvo que el nuevo acuerdo amplió las facultades de la firma TourProdEnter, con sede en Miami, que pasó de actuar como “agente comercial y de cobro”, a administrar los pagos de la AFA.
El documento lo firmaron Tapia y Pablo Toviggino, como presidente y secretario ejecutivo de la AFA, respectivamente, apenas un día después de que la esposa de Faroni presentó una “oferta” de trabajo a la AFA con vigencia hasta el 31 de diciembre de 2026.
Tronador Import Export LLC,según los documentos secuestrados por la Justicia en la sede de la calle Viamonte,la empresa de Javier Faroni y su mujer, Erica Gillette,Pablo Toviggino,,Nicolás Pizzi,AFAGate,Corrupción,Conforme a





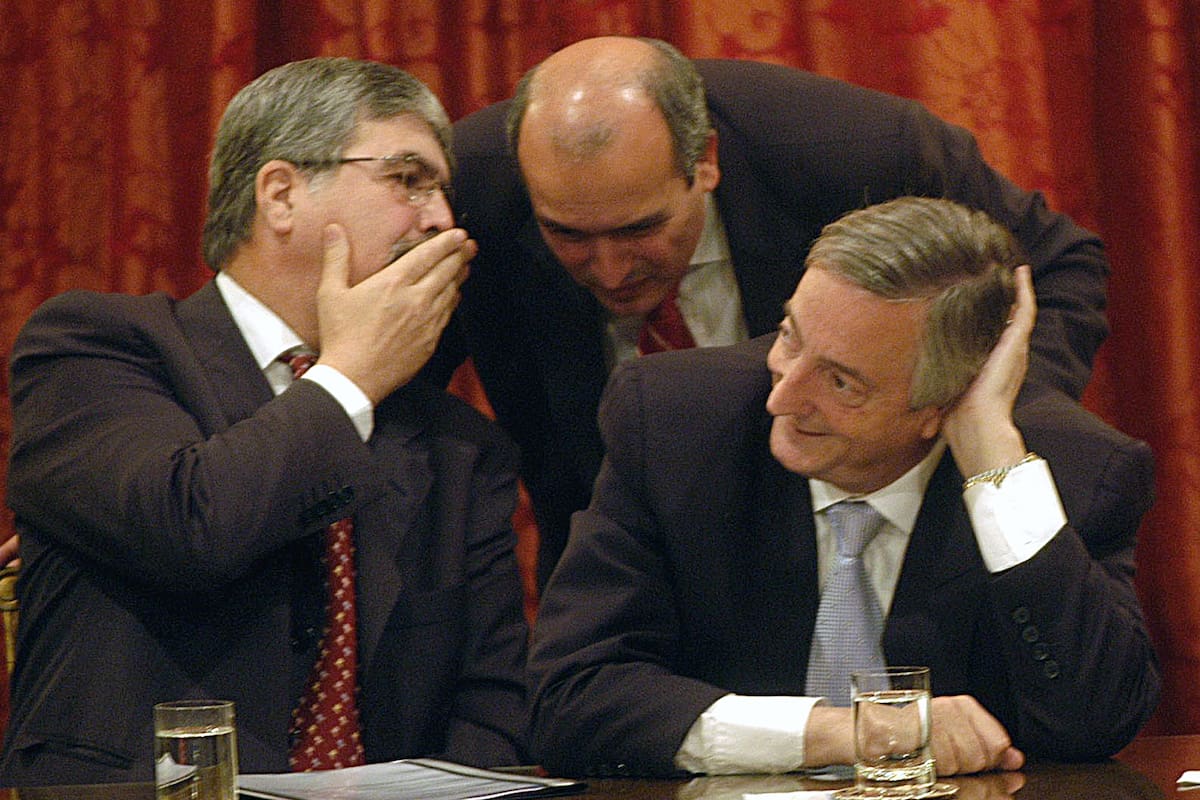
Una grabación secreta hecha a escondidas, que fue anulada durante una década, 96 facturas truchas y la ruta del dinero que reconstruyó cómo se pagó una coima del 5% del millonario contrato, son las principales evidencias en las que se basó la condena a Julio de Vido, José López y Néstor Ulloa a cinco años de prisión por el caso Skanska, la primera causa de corrupción del kirchnerismo.
En 1145 páginas difundidas este martes, el Tribunal Oral Federal 4 reconstruyó cómo en 2004 se pactó de antemano que las obras de los gasoductos Norte y Sur iban a ser adjudicadas a la constructora sueca, cómo se pagó un retorno del 5% “incluido en los costos” y cómo la prueba principal del caso estuvo anulada casi una década.
“Si las líneas están arregladas… la línea desde que se entregó tiene incluidos los costos y ya sabíamos que antes de tener respuesta lo íbamos a ganar”, confesó Javier Azcárate, gerente comercial de Skanska. Lo dijo en marzo de 2006 sentado en su oficina, frente al auditor interno de la empresa Claudio Corizzo. Antes de empezar, Azcárate le había preguntado si lo estaba grabando y el auditor le dijo que no, pero no era cierto.
Esa conversación estuvo anulada durante diez años como prueba. Así es la maquinaria judicial de Comodoro 2002, capaz de enterrar la evidencia, cuando los acusados están en el poder, y resucitarla luego hasta llegar a una condena. Pero la grabación se recuperó y es una de las claves de la sentencia que el Tribunal Oral en lo Criminal Federal N° 4 dio a conocer hoy.
Los jueces Néstor Costabel y Jorge Gorini votaron en mayoría por condenar a De Vido, López y Ulloa a cinco años de prisión por cohecho pasivo y administración fraudulenta; a tres exdirectivos de la constructora sueca a cuatro años y a otros seis acusados a tres años de ejecución condicional. La jueza Gabriela López Iñiguez votó en disidencia, sin estar convencida de que los funcionarios recibieran coimas, aunque sí de la maniobra.
Los fundamentos del fallo explican qué pasó dentro del Ministerio de Planificación, del Enargas, de Nación Fideicomisos y de la empresa Skanska entre noviembre de 2004 y abril de 2006.
Según el tribunal, la maniobra empezó antes de que existieran las licitaciones. Lo hizo “incluso antes de que estuvieran disponibles todas las especificaciones técnicas”. Para los jueces, ese dato, junto con que la empresa ya sabía que iba a ganar, muestra que no se trató de “una evaluación comercial ordinaria”.
Del lado del Estado, el fallo describe un conjunto de normas que incidieron en el negocio. Son el decreto 180/04, la resolución 185/04 firmada por De Vido, la resolución 663/04 y la nota 658/04 de la Secretaría de Energía.
Con esas normas se armó el programa de fideicomisos de gas y se repartieron las funciones entre Energía, Obras Públicas, Enargas y Nación Fideicomisos.
En los expedientes del Enargas (el 8786 TGN y el 8787 TGS) consta que las empresas que gerenciaban las obras advirtieron por escrito, y con cifras, que los precios no tenían justificación, y el Estado respondía que había fondos y que por eso iban a seguir adelante.
Según los jueces, así se impuso la lógica de que “si existían fondos disponibles, el procedimiento debía continuar de todos modos”. El perjuicio para el Estado quedó fijado en $34.594.947,34, en valores de la época. Todo salió a la luz después del allanamiento que hizo el fiscal Carlos Stornelli en Skanska a comienzos de 2006, en busca de papeles de Infiniti Group, usada para los pagos.
La Auditoría ya tenía identificadas ocho o nueve compras sospechosas: las obras estaban casi terminadas, pero se seguían registrando compras. La empresa le pidió a Corizzo que profundizara, pero los gerentes del proyecto le dijeron que habían actuado por órdenes superiores.
Corizzo, que dependía del Ceo de la compañía, se dio cuenta de que estaba auditando a sus propios jefes. Decidió grabar la siguiente entrevista. El audio dura una hora y media. En ella Azcárate cuenta cómo se repartía el dinero. “¿A cómo están divididos? ¿A quién le fue la guita?”, pregunta. Y se responde: “Tres por ciento, ENARGAS; y dos por ciento, Nación Fideicomisos. (…) Más los costos”.
Azcárate describe a los intermediarios: “El cliente, para asegurarse el cobrar, te pone uno, dos, tres tipos, que son generalmente contadores que manejan diez empresas, cinco empresas, ocho empresas, que tienen las cuevas”. Y acto seguido, le entrega al auditor la lista completa de proveedores falsos: no eran ocho o nueve, eran 23.
En un momento de la conversación, Corizzo le dice que no pueden seguir “coqueteando con los mafiosos”. Azcárate le contesta: “Sabés que está todo infiltrado, hay compromisos de otros lados”. El auditor completa: “Terminás en una zanja”.
La historia de la grabación es también la historia de las irregularidades de la instrucción. Corizzo y un colaborador, Aldo Stork, ya fallecido, hicieron una versión editada de unos 23 minutos para mostrarle al directorio, sin silencios ni interrupciones.
Grabaron el original y la copia en CD y se los entregaron al directorio, que se los dio al abogado de la empresa. Cuando el juez en lo penal tributario Javier López Biscayart pidió la grabación, el abogado primero dijo que no la había presentado porque creía que no tenía valor judicial. Después dijo que había traspapelado los discos.
La cinta original no apareció nunca. En un allanamiento en Skanska, los técnicos revisaron las carpetas de Auditoría y no encontraron nada. Luego Corizzo mencionó otro directorio, el de análisis de riesgo, y ahí aparecieron copias del original y de la versión editada, guardadas con fecha posterior a su primera declaración.
En los tribunales, el audio tuvo un recorrido igual de accidentado. En 2008 la Sala I de la Cámara Federal excluyó la grabación hasta 2015, cuando la Corte Suprema la rehabilitó. En abril de 2016, Casación validó el audio y ordenó avanzar “con celeridad”.
Cuatro meses después, el juez federal Sebastián Casanello citó a indagatoria a De Vido y López. En octubre de 2018, la Cámara, con otra integración, anuló su fallo de 2011 donde había invalidado toda la actuación, por “un vicio grave en su fundamentación”.
El fiscal Storneli lo había planteado como cosa juzgada írrita, es decir que era producto de pruebas falsas. La elevación a juicio de Casanello llegó en septiembre de 2019 y el juicio empezó en abril de 2024. La parte contable es sólida y no se discutió. Entre mayo de 2005 y marzo de 2006, Skanska emitió 96 cheques a 23 proveedores por $14.017.588,69. Eran truchos.
Algunos proveedores no tenían ninguna capacidad operativa: Constructora La Nueva Argentina, Wikan, Aquasa, Sol Construcciones, Obrytel, Triple T e Infiniti Group, entre otros. Otros tenían actividad real pero simularon servicios que no prestaron. El fallo menciona domicilios inexistentes, objetos sociales indefinidos e identidades usadas sin consentimiento de sus dueños.
Parte de los cheques se depositaba y se retiraba casi completa por ventanilla. Otra parte se cambiaba por efectivo en sociedades de bolsa y cooperativas de crédito, para que fuera más difícil seguir el rastro. Entre 2006 y 2008, Skanska rectificó sus declaraciones juradas ante la AFIP y reconoció que esas operaciones eran simuladas.
La discusión central fue cómo probar que los funcionarios recibieron dinero sin un comprobante de pago. Los jueces reconocen que el audio “no pronuncia el nombre de De Vido”. Pero sostienen que la ley castiga también aceptar la promesa y cobrar a través de otra persona, y que “exigir la constancia directa de cada entrega material equivaldría a desconocer el modo de realización comprobado”.
La responsabilidad del exministro en la sentencia se construyó sumando elementos: la resolución 185/04, las cartas de intención que firmó el 3 y el 15 de noviembre de 2004, que las áreas bajo su mando actuaron de manera coordinada y que el mismo patrón se repitió en el Norte y en el Sur. “La ausencia de un comprobante que documente la entrega personal de una suma determinada no genera una duda razonable”, concluyeron.
La jueza López Iñiguez en su disidencia estuvo de acuerdo con los hechos pero no con la conclusión. Para ella, el audio y los expedientes muestran una “cancha inclinada” a favor de Skanska, algo que encuadra como negociaciones incompatibles con la función pública. Pero sostuvo que no está demostrado “con certeza apodíctica” que De Vido, López y Ulloa hayan recibido o aceptado dinero, ni que el Estado haya sufrido un perjuicio.
También hizo una crítica de fondo a la investigación. Señaló que después de veinte años de trámite y más de dos años de juicio no apareció ninguna prueba nueva respecto de la instrucción. Recordó que la multinacional brasileña Odebrecht, una “pieza fundamental” del negocio, y subcontratistas como Techint y Contreras quedaron afuera de la acusación. Y apuntó a que la fiscalía terminó pidiendo la absolución de todos los que emitieron las facturas falsas porque, según su conclusión, no sabían para qué eran.
Hernán Cappiello,Corrupción en la Argentina,Conforme a
POLITICA
El Gobierno confirmó que el 9 de noviembre será feriado nacional por la visita del papa León XIV
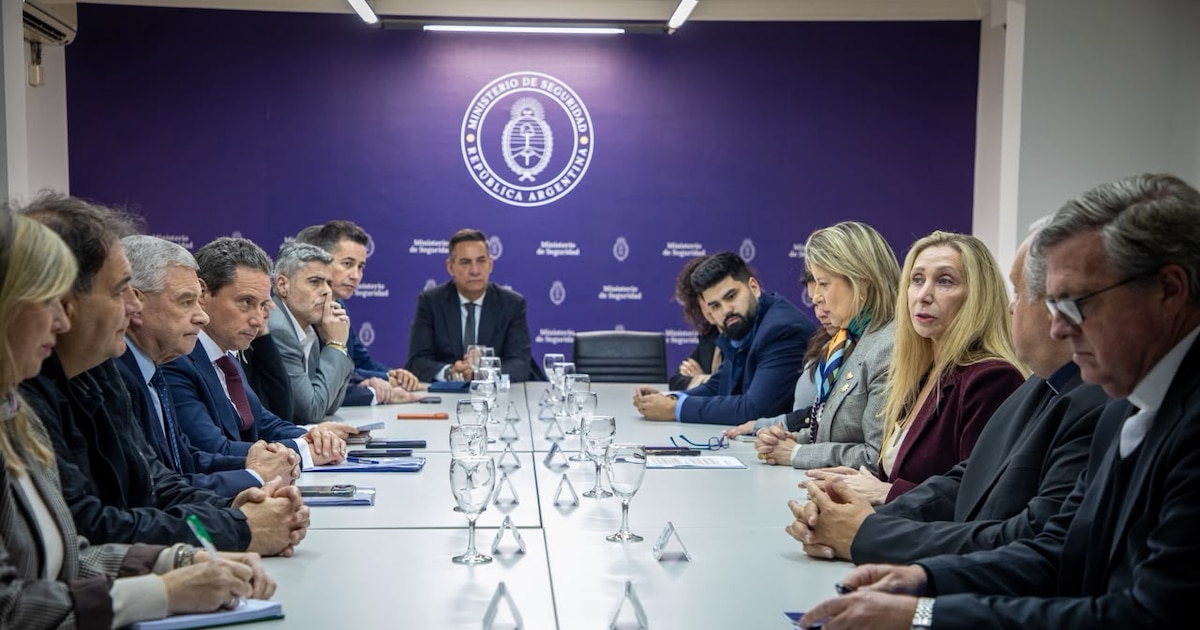
El Gobierno confirmó que el próximo 9 de noviembre será feriado nacional por la visita del papa León XIV. Además, señalaron que el resto de los días habrá jornadas en las jurisdicciones particulares que el sumo pontífice visitará en el país.
La noticia fue confirmada por la ministra de Seguridad, Alejandra Monteoliva, a la salida de la reunión que encabezó la secretaria general de la Presidencia, Karina Milei, para la organización de la visita papal. También participaron de la cumbre representantes de la Conferencia Episcopal Argentina y las autoridades de las jurisdicciones de la Ciudad Autónoma de Buenos Aires (CABA), la provincia de Buenos Aires y Córdoba.
Durante el encuentro, la funcionaria transmitió la voluntad del presidente Javier Milei de declarar feriado nacional el lunes 9 de noviembre, fecha en la que está prevista la santa misa frente al Monumento a los Españoles, en la Ciudad de Buenos Aires.
En la misma reunión se estableció un esquema de feriados locales para los días martes 10 cuando esté en la provincia de Córdoba, y miércoles 11 de noviembre en la provincia de Buenos Aires.
Entre los eventos ya definidos, Karina Milei anunció que el domingo por la tarde se realizará un acto en el Palacio Libertad, al que serán invitados los 24 mandatarios provinciales del país. También fueron convocados diputados y senadores de todos los partidos políticos, en lo que se perfila como uno de los actos de mayor convocatoria institucional durante la visita.
En cuanto a los aspectos operativos, se informó que quienes se registren como voluntarios para asistir a los peregrinos contarán con el beneficio de pasajes gratuitos en la red SUBE de transporte público durante los días que el Santo Padre permanezca en el país. La medida busca facilitar el traslado de quienes colaboren con la organización del operativo religioso.
Respecto del financiamiento, se estableció que cada jurisdicción será responsable de la partida presupuestaria correspondiente a sus propios eventos, por lo que los gastos no recaerán exclusivamente en las arcas nacionales sino que se distribuirán entre Nación, CABA, la provincia de Buenos Aires y Córdoba, según el territorio donde se desarrolle cada actividad.
Por su parte, el arzobispo de la Ciudad de Buenos Aires, monseñor Jorge García Cuerva, habló sobre que están necesitando 20 mil voluntarios para que “puedan ayudarnos en la logística y en el apoyo de los peregrinos en los distintos eventos masivos”. Y añadió: “Hasta el día de hoy hay registrados aproximadamente catorce mil, así que bienvenidos los que puedan incorporarse. Tienen que hacerlo a través de acreditaciones.episcopado.org”.
Noticia en desarrollo
POLITICA
La fiscalía investiga la versión de Adorni sobre la compraventa de bitcoins con la que justificó su patrimonio
El fiscal federal Gerardo Pollicita investiga la versión que dio ayer Manuel Adorni, exjefe de Gabinete del gobierno de Javier Milei, sobre la compraventa de bitcoins con la que pretende justificar su crecimiento patrimonial y conseguir que se cierre la causa que lo investiga por enriquecimiento ilícito.
Esta mañana, como primera medida, Pollicita le dio intervención a la Dirección General de Asesoramiento Económico y Financiero en las Investigaciones (DAFI) del Ministerio Público Fiscal con el objetivo de chequear, paso a paso, las operaciones con criptomonedas que dijo haber hecho Adorni. Busca constatar la veracidad de las compras y ventas informadas, y averiguar si hay rastros de que, como él dice, era el dueño de las billeteras virtuales al momento de esas transacciones.
Aunque el relato incluye aspectos poco verosímiles, para la fiscalía eso no basta para pedir de inmediato la indagatoria de Adorni y es preciso chequear en detalle su versión sobre cómo se enriqueció.
Este lunes, el exfuncionario presentó un escrito de “justificación de bienes” en el que sostuvo que no hizo su dinero durante su paso por la función pública, sino antes, pese a que fue estando en el Gobierno que, sin vender ninguno de sus bienes, se compró un nuevo departamento en el barrio porteño de Caballito y una casa de fin de semana en el country Indio Cuá, reformó integralmente ese inmueble, viajó con su familia y realizó gastos que no se condecían con sus ingresos declarados ni parecen estar justificados por la actividad profesional de su mujer, Bettina Angeletti, que se presentaba como coaching ontológica.
Para explicar este nuevo patrimonio, Adorni recurrió a supuestas inversiones secretas. Declaró que entre 2014 y 2017 destinó a comprar bitcoins unos US$200.000 que había ahorrado con su mujer y que nunca había declarado. Dijo que, como resultado de esas operaciones -según él, hechas con desconocidos y en lugares públicos-, pasó a tener US$591.544, dinero que atesoró en su casa, en efectivo, durante seis años en los que él y su mujer “optaron deliberadamente por ‘vivir como si no lo tuvieran” y guardarlos para sus hijos. Y alegó que, ya con él como funcionario, decidieron que gastarían la mayor parte de ese dinero para estar más seguros.
El problema central de este relato es que Adorni sostiene que todo se hizo en mercados informales, fuera de cualquier entidad financiera, con desconocidos, sin intermediarios y en negro. Como prueba de que esos bitcoins que dice haber comprado y vendido efectivamente fueron suyos, ofreció un acta de un escribano público que constató que Adorni tiene las claves para acceder a esas billeteras virtuales. “La sola tenencia de la clave privada hace a la titularidad de la billetera”, afirmó el abogado de Adorni, Matías Ledesma. Pero como el acta es de septiembre de este año, lo que acredita es que Adorni es quien dispone de esas billeteras ahora; no que fuera su dueño antes de asumir como funcionario, cuando fueron las operaciones.
Según la defensa, esta explicación, el acta y los registros de las operaciones son suficientes para explicar el nuevo patrimonio de Adorni y, en todo caso, deberá el fiscal demostrar que el acusado miente. Por el principio de inocencia -afirmó Ledesma-, “el deber de ‘justificar’ que se le impuso a Adorni no importa una inversión de la carga de la prueba” y rige el principio “in dubio pro reo”, que impone que, en caso de duda, hay que estar a favor del acusado.
Pollicita dio inicio ahora a una instancia de revisión de lo presentado por Adorni con especialistas en delitos económicos y expertos en criptomonedas. El proceso prevé que, si la fiscalía entiende que el exfuncionario no dio una explicación suficiente del nuevo patrimonio que exhibió como funcionario, le pida al juez —en este caso, Ariel Lijo— que lo cite a declarar en indagatoria como acusado de enriquecimiento ilícito.
presentó un escrito,Conforme a

Cómo se probó la coima del caso Skanska: una grabación a escondidas y 96 facturas truchas

El Gobierno confirmó que el 9 de noviembre será feriado nacional por la visita del papa León XIV

La fiscalía investiga la versión de Adorni sobre la compraventa de bitcoins con la que justificó su patrimonio

La Iglesia católica panameña admite 24 casos de abuso sexual entre 2001 y 2025

Jornada financiera: cayeron los bonos argentinos y el riesgo país tocó un máximo en casi cinco meses

¿Se termina Intrusos? Ángel de Brito contó todos los detalles de la secreta reunión de Lussich y Pallares en América TV

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Alejada de la fama, así vive hoy a los 55 años Ana Paul Dutil con un nuevo trabajo y priorizando su salud mental, tras la polémica con Julieta Prandi y Emanuel Ortega

Curiosidades de un mercado cada vez más cambiante: estas son las versiones más elegidas por quienes compran autos 0 Km

Pablo Moyano reapareció en la paritaria de Camioneros después de cuatro años: el trasfondo de la reconciliación con su padre Hugo

 POLITICA3 días ago
Círculo rojo: conversaciones informales por un acuerdo judicial con los gobernadores y el factor Bullrich
- ECONOMIA3 días ago
Enrique Szewach: “El apretón monetario afecta a la actividad, al salario real y a los márgenes”
- POLITICA21 horas ago
Radiografía del ajuste: Los flancos más criticados de la gestión de Javier Milei entre recortes sociales, crisis previsional y salarios de miseria