
ECONOMIA
Cómo sigue la economía en el segundo semestre: inflación en baja, dólar algo más picante y mejora gradual del consumo

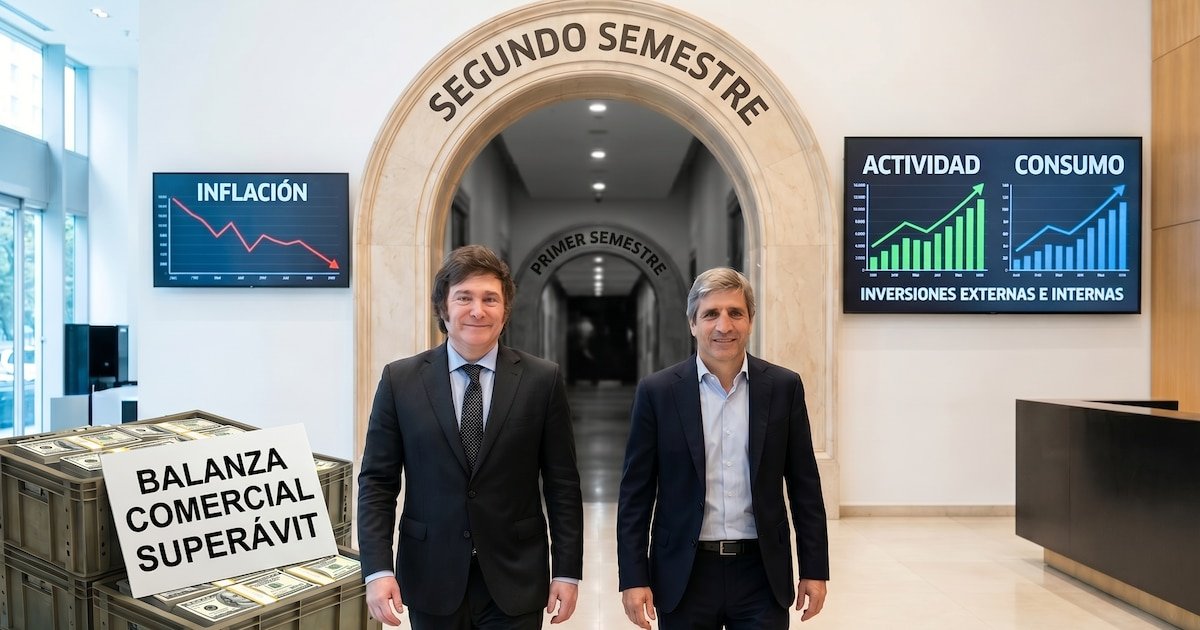
La primera parte del año está llegando a su fin con un balance mixto para el Gobierno. Por un lado se multiplicó la oferta de dólares, el superávit comercial tocó niveles récord y el Banco Central compró más de USD 10.000 millones en los primeros seis meses. Además, luego de un pico en el arranque de 2026, la inflación empezó a desacelerar con el inicio del segundo trimestre y la disminución continúa.
Pero la alegría no es completa: los estudios de humor social muestran un fuerte malestar de la gente, que no termina de recibir el “derrame” de esa lluvia de dólares ni el impacto favorable de los sectores ganadores. Distintas encuestas muestran que el nivel de aprobación de Javier Milei no supera el 35%, contra una percepción negativa superior al 60 por ciento.
La buena noticia para el Gobierno es que nadie capitaliza el descontento. Los dirigentes peronistas, al menos, se mantienen con un amplio voto negativo. No es casual el crecimiento de Miryam Bregman en las encuestas: se trata de una opción extrema (en este caso, de izquierda) que muchos buscan como opción diferente al abanico que va de libertarios a kirchneristas.
La última semana se conoció un dato que hace crecer las expectativas en el Gobierno. El índice de confianza del consumidor que elabora la Universidad Di Tella con Poliarquía creció más de 6 puntos porcentuales en el arranque de junio. Más relevante aún es que la mejora se dio en especial en el Gran Buenos Aires, donde la recuperación fue de 10 puntos. De todas maneras, en el interior el índice arroja una mejor medición que en los grandes centros urbanos.
Se trata de la segunda mejora consecutiva de esta medición, que coincide con los dos meses de desaceleración inflacionaria luego del pico de 3,4% alcanzado en marzo. Ahora se espera que en junio se produzca una nueva baja pero con un condimento adicional, ya que es muy probable que se perfore el 2% mensual.
Desde mediados del año pasado la suba de precios impactó negativamente en los ingresos, que perdieron alrededor de un 10 por ciento
La disminución de la inflación es el principal argumento del equipo económico para esperar una recuperación del consumo, a partir de la mejora de los salarios en términos reales. Desde mediados del año pasado la suba de precios impactó negativamente en los ingresos, que perdieron alrededor de un 10 por ciento.

(Imagen Ilustrativa Infobae)
Junto a una recuperación de los salarios también debería ayudar la reducción de la tasa de interés y la gradual reaparición del crédito. Si bien la mora se mantiene en niveles muy altos, tiene más que ver con un efecto residual de lo que fue el pico de tasas del año pasado, en medio de la crisis cambiaria previa a las elecciones.
En junio se viene produciendo un cambio de tendencia en relación al tipo de cambio. Por primera vez en el año el dólar apunta a superar a la inflación. La cotización oficial arrancó en $1.430 y el viernes trepó hasta $1.480, un aumento del orden del 3%, contra una inflación que estaría por debajo del 2 por ciento. Esto detiene el proceso de apreciación cambiaria, que acumuló cerca de 10% en los primeros cinco meses del año.
Todo indica que esta tendencia podría mantenerse en los meses que siguen. El dólar dejaría así de atrasarse, un peligro a evitar a medida que se acercan las elecciones.
El BCRA bajó la compra de dólares a menos de la mitad en lo que va de junio en relación al mes anterior para no poner más presión sobre la divisa
El panorama está lejos de ser preocupante para los meses que vienen. El Gobierno está cómodo dejando deslizar el tipo de cambio sin que se produzcan grandes saltos. Por lo pronto, el BCRA bajó la compra de dólares a menos de la mitad en lo que va de junio en relación al mes anterior para no poner más presión sobre la divisa.
Si bien se espera que en el segundo semestre disminuya la oferta de divisas, Argentina está ante un cambio estructural. La famosa “restricción externa” parece haber quedado en la historia y la abundancia de dólares parece ser la nueva normalidad. Esperar que un dólar alto solucione los problemas de los sectores poco productivos ya parece cosa del pasado.

Fernando Marengo, economista jefe de Black Toro, proyectó que el salto de las exportaciones de energía será muy significativo en 2027. “Con un cálculo de barril de USD 64, Argentina exportaría este año unos USD 13.500 millones de petróleo. Para el año que viene, con ese mismo precio estaríamos ya por encima de los USD 20.000 millones”.
El saldo favorable de la balanza energética superó por primera vez los USD 10.000 millones en mayo, lo que habla a las claras de la evolución de un sector que en pocos años generará tantos dólares como el campo.
La pregunta del millón es cuál será el comportamiento del tipo de cambio durante el proceso electoral del año próximo. ¿Será o no necesaria la ayuda una vez más del Tesoro americano? Es difícil responderlo hoy.
Pero si bien es razonable que la demanda de dólares crezca de modo significativo antes de las elecciones, la oferta de divisas también será mucho mayor que la de 2025. Están los dólares de la energía, del campo si se repite la nueva cosecha y todo lo que ingrese por el canal financiero, es decir emisiones de deuda.
En ese sentido, uno de los temas claves que miran los inversores en relación al tercer trimestre es el posible regreso de la Argentina a los mercados de crédito internacional. Daniel Marx, director de Quantum Finanzas, consideró “razonable seguir los pasos de Ecuador, que tiene la misma calificación de Argentina. Esto implica salir al mercado con una colocación de bonos relativamente chica, pero que genere demanda insatisfecha y luego colocar por un monto mayor y tasas más bajas”.

La reducción del riesgo país por debajo de los 450 puntos acerca mucho esta posibilidad. Incluso el Banco Mundial, al confirmar las garantías para que el Gobierno consiga financiamiento más barato, enfatizó que la prioridad es que Argentina recupere el acceso a los mercados.
El 9 de julio se pagará un nuevo vencimiento por USD 4.200 millones de Bonares y es posible que una parte sea reinvertido en más bonos. No es descabellado esperar que el riesgo país baje un nuevo escalón y se acerque a niveles de 350 puntos.
En ese caso, una emisión internacional de deuda permitiría acumular dólares para cubrir los vencimientos del año que viene, que solo con el FMI y los bonistas privados superan los USD 18.000 millones.
No solo el Gobierno busca aceitar la relación con los mercados internacional. También Axel Kicillof va dando de a poco algunos pasos. Luego del viaje a Europa, su ministro de Economía, Pablo López, se reunió con banqueros y fondos de inversión en EEUU y Europa.
La respuesta respecto a una posible candidatura presidencial del gobernador bonaerense fue más bien fría: “Ya estuvo en el gobierno con el kirchnerismo y ya lo conocemos. No es fácil creerle que ahora piensa hacer las cosas diferente”, le dijeron en encuentros que se mantuvieron en estricta reserva En Wall Street.
Javier Milei,Luis Caputo,economía argentina,inflación,balanza comercial,crecimiento





Dirigirse hacia una economía de mercado significa dejar la actividad económica cada vez más en manos del mercado y cada vez menos en las del Estado

La ganancia de eliminar subsidios consiste en que al ciudadano se le devuelven los gravámenes equivalentes a la suba de tarifas que sobreviene

Debió desarmarse la estructura sindical liberando completamente a los trabajadores de manera que cualquiera pudiera crear y formar un sindicato, al que podrían adherir y aportar, o no, quienes quisieran
South America / Central America,Government / Politics
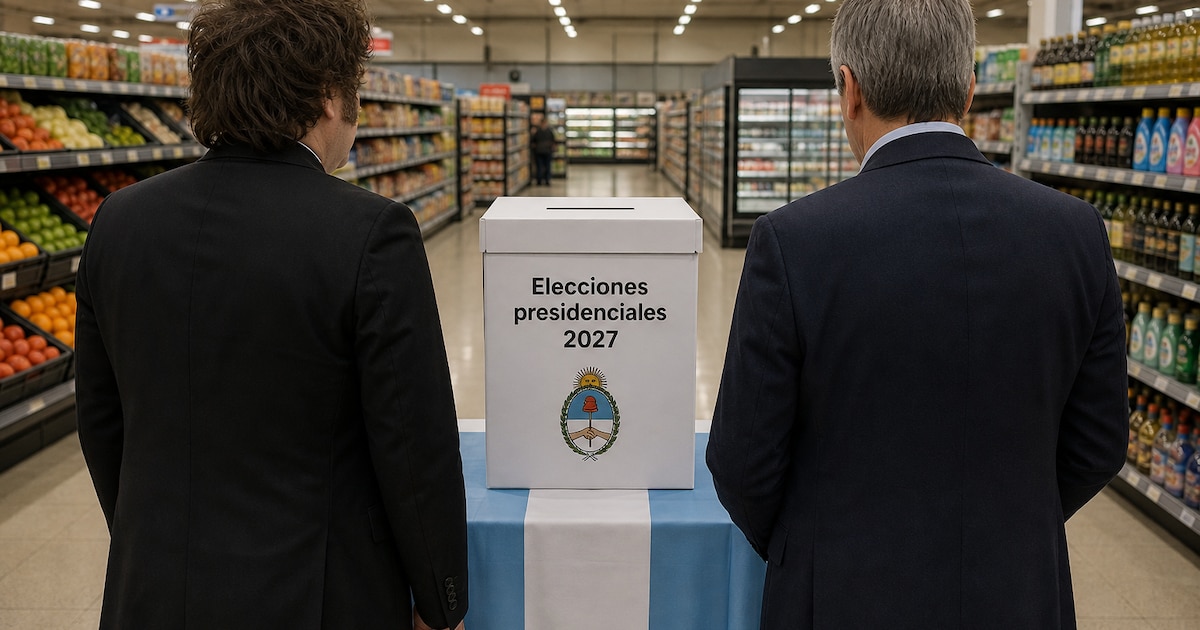
- baja de la inflación,
- país encaminado a un sendero de equilibrio y superávit fiscal primario (innegociable) y también en muchos meses superávit financiero,
- mayor desregulación de la economía para facilitar las transacciones entre privados,
- salida del cepo para individuos,
- crecimiento de algunos sectores de la economía que crecen con fuerza como el sector energético, parte del agro y el sector minero,
- reconstitución de las reservas brutas y netas del BCRA, y
- política económica internacional que migró hacia países más liberales y democráticos.
Los tres pilares de la política de Gobierno son justamente el equilibrio fiscal, la baja en la tasa de inflación, y mantener estable el tipo de cambio


Javier Milei,Luis Caputo,Argentina,elecciones presidenciales,supermercado,urna electoral
ECONOMIA
Por qué el entusiasmo por la inteligencia artificial empieza a mostrar grietas en Wall Street
Fueron semanas para el olvido para las acciones en Wall Street. Las dudas sobre el sector tecnológico activaron el risk-off y, en un contexto en el que el precio del crudo Brent cotiza por encima de USD 110 por barril, los rendimientos de los Treasuries comprimieron con fuerza a lo largo de la curva. La tasa a 10 años cotiza nuevamente por debajo del 5% anual al ubicarse en el 4,96% (28 pb menos en las últimas dos semanas), reflejando en parte la rotación fuera de las tecnológicas, en un contexto donde el Nasdaq cayó un 5% en las últimas dos semanas y el S&P 500 cedió un 1,9 por ciento.
La corrección en las acciones respondió a una secuencia de eventos que se fueron desencadenando entre la semana pasada y esta:
- Monetización: OpenAI informó a sus inversores un ingreso anualizado unos USD 20.000 millones por debajo de lo que se suponía.
- Competencia: la empresa china CXMT anunció avances en una nueva arquitectura de DRAM, y luego DeepSeek presentó un modelo más eficiente que reavivó el temor a que la IA necesite menos memoria.
- Costo del capital: tras el IPC los bonos de CoreWeave pasaron a rendir más de 16%. Meta sumó ruido al subir el piso de su inversión y anunciar acciones sin voto para financiarla, lo que sacudió el mercado de crédito corporativo en compañías relacionadas a la IA.
Por un lado, dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro.
Dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro
Los laboratorios y los hyperscalers compran aceleradores a Nvidia y Broadcom, fabricados por TSMC en nodos de vanguardia con equipos de ASML. Cada acelerador requiere memoria HBM, chips de DRAM apilados que alimentan de datos al procesador, provistos por SK Hynix, Samsung y Micron.
Las acciones vinculadas a la memoria fueron las más castigadas, lo que llevó al Kospi a registrar su peor semana desde 2008 y a Kioxia a caer más del 60% desde su máximo de junio, al tratarse del eslabón más comoditizado y con mayor exposición a China. Por su parte, los neoclouds que alquilan capacidad de cómputo apalancándose con deuda (entre ellas CoreWeave) sufrieron un severo impacto, y algunos analistas advierten que este negocio podría terminar absorbido por los propios hyperscalers.
Por otro lado, reaparece la discusión sobre la sostenibilidad del ecosistema de IA, dado que el nivel de monetización de las compañías que ofrecen el servicio al usuario final, como OpenAI o Anthropic, resulta inferior al esperado, mientras que gran parte de la expansión continúa financiada con deuda y capex de los hyperscalers.
A esto se suma el dilema de las valuaciones. Si bien la relación precio-ganancias proyectado (P/E forward) se ubica en niveles razonables frente a su media histórica, el contrapunto radica en que las ganancias actuales ya se encuentran en niveles extraordinarios, abriendo interrogantes sobre si esa rentabilidad podrá sostenerse en el tiempo.
Un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía
Todo este proceso terminó favoreciendo a los bonos, puntualmente a los Treasuries, no solo por la búsqueda de cobertura (risk-off), sino porque un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía. Al mismo tiempo, se descomprime la oferta de deuda corporativa vinculada al sector tecnológico, factor que venía presionando el tramo largo de la curva. De esta manera, la probabilidad implícita de que la Fed vuelva a subir la tasa de interés en diciembre, que se ubicaba en el 100%, cayó al 82 por ciento.
Si eventualmente se desacelera el ciclo de inversión en IA, el impacto negativo sobre el nivel de actividad operaría a través de dos frentes:
- La inversión directa, componente fundamental del crecimiento del PBI.
- El consumo, apuntalado principalmente por los estratos de mayores ingresos, cuyo patrimonio neto aumentó sensiblemente en relación con sus salarios al compás del rally en las acciones.
Una reversión de este efecto riqueza podría resentir la pauta de gasto de este segmento. Si bien proyectar este escenario de forma concluyente luce prematuro, la dinámica ayuda a explicar por qué la probabilidad de una suba de tasas por parte de la Fed comienza a ceder en el margen.
El autor es analista de PPI (Portfolio Personal Inversiones)
nyse,shares,stock market

Antes de la clasificación, Franco Colapinto afrontará la última práctica libre en el Gran Premio de Estados Unidos: hora y TV

Una interna inviable y el futuro incierto de un acuerdo electoral: conclusiones y desafíos de otra cumbre del PJ

La especial dedicatoria de Tiago Palacios a un ex compañero tras clasificar a la final de la Libertadores: «Estamos acá gracias a vos» :: Olé

Apareció la famosa que confirmó los cuernos de Emanuel Ortega a Julieta Prandi y la revelación es devastadora: “Con la que le fue infiel fue con Lynch”

Minnesota candidate ‘stress tests’ state’s new fraud law — what she found raised major red flags

El giro de Milei para ganar apoyo en el Congreso, la presión de Trump por la ley Malvinas y el acuerdo del PJ por las PASO

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

 POLITICA1 día ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- ECONOMIA3 días ago
Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales
- SOCIEDAD19 horas ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias


