ECONOMIA
Creció el consumo en supermercados y mayoristas en mayo, pero siguió debajo del mismo mes de 2025

Los datos de consumo en supermercados y mayoristas que difundió el Instituto Nacional de Estadística y Censos (Indec) para mayo dejaron un panorama ambiguo. Por un lado, el mes mostró una recuperación respecto de abril. Por el otro, la comparación contra igual período del año pasado y el arrastre acumulado siguen en terreno negativo. Esa combinación muestra un panorama de
En los supermercados, el índice de ventas a precios constantes —es decir, descontado el efecto de la inflación— subió 0,9% en la serie desestacionalizada respecto de abril. Pero al medirlo contra mayo de 2025, la variación fue negativa: cayó 0,7 por ciento. El acumulado de los primeros cinco meses del año también quedó por debajo del mismo período de 2025, con una baja de 2,8 por ciento. En los autoservicios mayoristas el patrón fue similar, aunque más marcado en ambas direcciones: la suba desestacionalizada frente a abril fue de 2,3%, mientras que la comparación interanual arrojó una caída de 2,3% y el acumulado enero-mayo retrocedió 3,0 por ciento.
A precios corrientes, sin descontar inflación, las ventas totales de los supermercados sumaron $2.502.789,7 millones en mayo, con un incremento de 25,9% frente a igual mes de 2025. En los autoservicios mayoristas, la facturación llegó a $388.237,1 millones, con una suba de 23,7% interanual. Estas cifras no equivalen a la evolución real de las cantidades vendidas, sino que combinan el efecto de los precios y de los volúmenes.
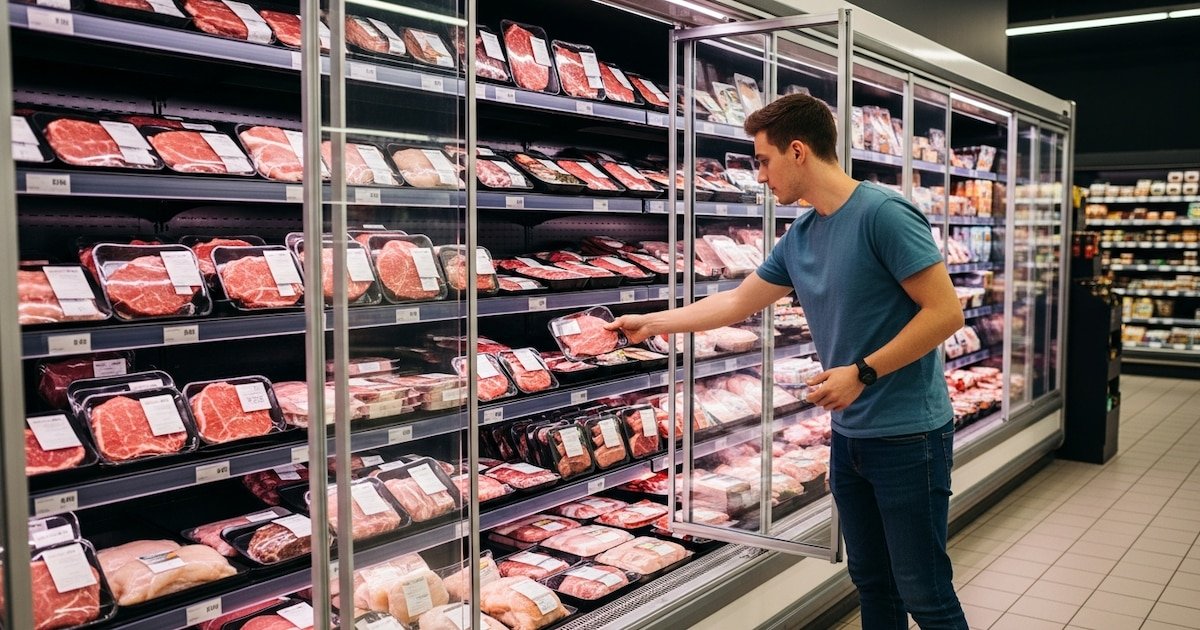
Dentro de ese universo, y siempre en términos nominales, es decir sin descontar la inflación, los rubros que más crecieron en los supermercados fueron electrónicos y artículos para el hogar, con 49,1%, seguido por carnes, con 40,6%; la categoría “otros”, con 40,0%; y alimentos preparados y rotisería, con 24,8 por ciento. En el extremo opuesto, bebidas fue el grupo con la suba más moderada, de sólo 12,4%, frente a una suba de precios implícita de 26,7 por ciento.

En los autoservicios mayoristas el orden fue distinto: carnes lideró con un crecimiento de ventas de 32,8%, seguido por almacén, con 27,5%; lácteos, con 26,5%; y verdulería y frutería, con 23,9 por ciento. Ahí también apareció el único grupo con una variación nominal negativa en todo el relevamiento: indumentaria, calzado y textiles para el hogar, que cayó 2,7% interanual frente a mayo de 2025.
De esta manera, carnes fue uno de los rubros de mayor dinamismo en ambos canales, aunque se debe recordar que ese rubro en particular acumula subas por encima de la inflación general. De hecho, el ítem “carnes y derivados” relevado en el informe de inflación de mayo, registró una suba interanual de 45,8%, contra un IPC anual de 33,2 por ciento.
Analizando los resultados por jurisdicción, se observa que las mayores subas nominales en los supermercados se dieron en Neuquén, con 36,5%; Río Negro, con 32,8%; San Luis, con 31,9%; el resto de la provincia de Buenos Aires, con 29,7%; y La Pampa, con 29,4%. Corrientes fue la única jurisdicción con una caída, de 2,0 por ciento.
En los autoservicios mayoristas, en cambio, el relevamiento se agrupa en tres grandes regiones: la Ciudad Autónoma de Buenos Aires, que creció apenas 9,9%, muy por debajo del promedio; los 24 partidos del Gran Buenos Aires, con 24,5%; y el resto del país, con 24,2 por ciento.
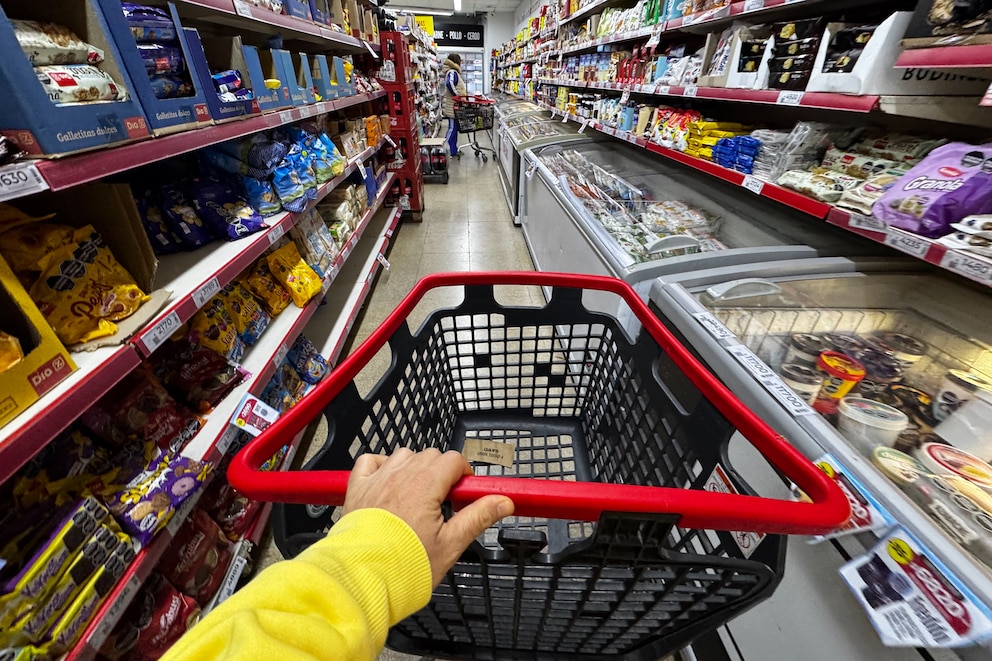
La brecha entre la Capital y el resto del territorio en el canal mayorista resulta significativa y contrasta con el comportamiento más parejo que mostraron los supermercados a lo largo de las distintas provincias.
El personal ocupado también aporta una pieza relevante para entender la coyuntura del sector. En los supermercados, la dotación llegó a 96.240 personas, con una baja de 3,3% respecto de mayo de 2025. En los autoservicios mayoristas la caída fue más pronunciada: el personal ocupado se ubicó en 12.956 trabajadores, un 8,2% menos que un año atrás. En ambos casos, los salarios brutos promedio subieron por debajo de la inflación general: 29,9% en los supermercados y 28,3% en los mayoristas, siempre en pesos corrientes (el IPC anual fue de 33,2%).
carne,supermercado,compra,alimentos,refrigerador,cliente,consumidor,alimentación,productos,minorista







La nueva normativa redefine los criterios para acceder a tarifas diferenciales en el servicio, afectando el bolsillo de cientos de miles de usuarios
gas,subsidios,tarifas,energía,petróleo,renovables,vaca muerta
ECONOMIA
Uno de cada cinco jóvenes endeudados tiene al menos un préstamo en mora con una billetera virtual

En un contexto en que la irregularidad en los créditos se mantiene elevada, el 19,4% de los deudores jóvenes registra por lo menos una línea de deuda morosa con una fintech, frente al 7,9% que presenta atrasos con entidades bancarias. La diferencia convierte a los jóvenes en el único grupo etario en el que las plataformas financieras superan a los bancos en la proporción de clientes con deudas impagas.
Según un informe del Instituto Argentina Grande (IAG), el indicador ubica a los jóvenes como el único grupo etario en el que las entidades financieras tecnológicas concentran una mayor proporción de deudores en mora que los bancos. Entre ese segmento, el 7,9% tenía al menos una deuda impaga con entidades bancarias.
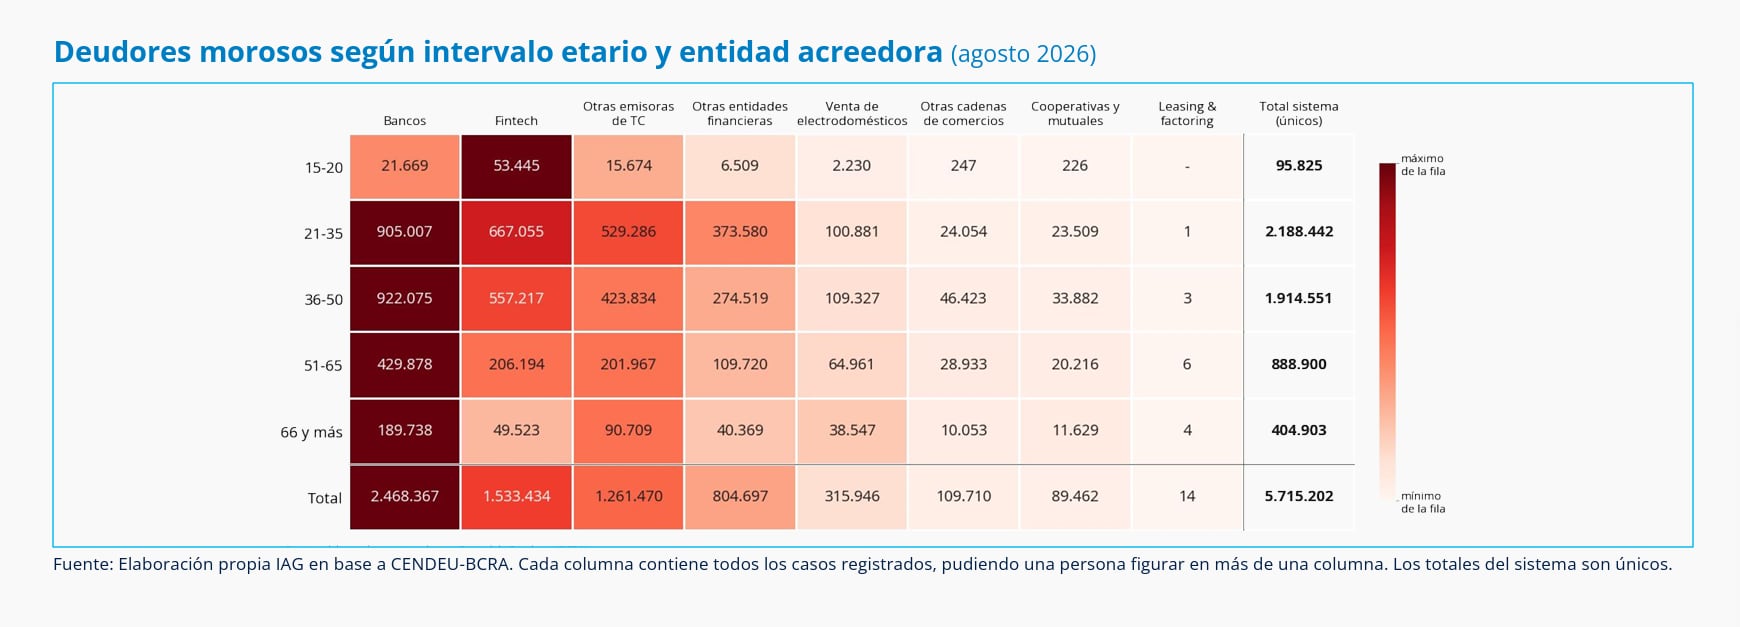
El sistema financiero acumuló 5.715.202 personas con deudas morosas, una cifra equivalente al 12% de la población, de acuerdo con el relevamiento. Los bancos y las fintech reunieron la mayor cantidad de casos.
La deuda morosa con fintech pierde peso a medida que aumenta la edad de los clientes. El informe señala que la relación se invierte en los grupos de mayor edad, donde los bancos reúnen más deudores con atrasos que las plataformas financieras.
En la franja de 15 a 20 años, se registraron 53.445 casos de mora en fintech, frente a 21.669 en bancos. El total de deudores morosos de ese grupo alcanzó las 95.825 personas.
Entre quienes tienen de 21 a 35 años, los bancos concentraron 905.007 deudores morosos y las fintech, 667.055. El segmento fue el de mayor volumen, con 2.188.442 personas con al menos una deuda en mora dentro del sistema.
Los bancos acumularon 2.468.367 registros de deudores morosos, seguidos por las fintech, con 1.533.434. Las otras emisoras de tarjetas sumaron 1.261.470 casos y las entidades financieras no bancarias, 804.697.
En el tramo de 36 a 50 años hubo 922.075 deudores morosos en bancos y 557.217 en fintech. Para las personas de 51 a 65 años, las cifras descendieron a 429.878 y 206.194, respectivamente.
Entre los mayores de 66 años, los bancos registraron 189.738 casos de mora, mientras que las fintech reunieron 49.523. El total de deudores morosos de ese grupo fue de 404.903.
Cabe destacar que en julio, el 38,1% de los deudores de entre 15 y 29 años tenía al menos una deuda en mora, frente al 31,73% entre quienes tienen entre 30 y 44 años y al 23,05% en el grupo de 45 a 59 años. La proporción baja al 16,77% entre las personas de 60 a 74 años y al 14,47% entre quienes tienen 75 años o más.
Además, ese mismo mes 882.173 deudores tenían compromisos transferidos a empresas de cobranza, una cifra que crece con fuerza desde mediados de 2025. Once entidades concentran estas carteras, que representan el 9,6% de las líneas de crédito en mora y el 3,6% del monto total, y alcanzan al 15% de los deudores morosos. El IAG advierte que estas agencias pueden recurrir a prácticas de presión y hostigamiento para recuperar las deudas.
El Centro de Estudios para la Ciudad incorporó una herramienta para seguir la evolución de quienes renegociaron sus obligaciones entre abril y agosto de 2026. Según los resultados, el 50,6% permaneció en la misma categoría de morosidad, mientras que el 30,5% consiguió mejorar su situación.
“El problema no tiene tanto que ver con esa necesidad de las personas de poder refinanciar la mora, sino que el problema radica en los ingresos”, afirmó el director del centro, Mariano Almeyda, en diálogo con Infobae en Vivo.
“Se puede refinanciar reiteradamente o hacerlo una sola vez, pero siempre se estará condicionado a la imposibilidad de generar más ingresos para cancelar la deuda refinanciada”, sostuvo.
Corporate Events,South America / Central America
ECONOMIA
Nvidia, Apple y Microsoft concentran más del 21% del S&P 500 y crece la dependencia de Wall Street
Las tres tecnológicas reúnen más de una quinta parte del índice bursátil. Qué explica su peso y por qué la concentración importa para el mercado
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);
var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();
wall street,acciones,nvidia,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

INTERNACIONAL3 minutos ago
La visita de León XIV a Uruguay costará USD 2,7 millones: qué sortea la Iglesia para financiarla

SOCIEDAD4 minutos ago
Qué es el “bloqueo atmosférico” que prolonga el mal tiempo en AMBA por una semana y no deja ver el sol

POLITICA7 minutos ago
Argentina pidió al Tribunal del Mar frenar la explotación petrolera en Malvinas: los cuatro reclamos urgentes

ECONOMIA16 minutos ago
El Gobierno promulgó la ley de zona fría: quiénes podrán acceder al subsidio al gas

DEPORTE21 minutos ago
¿Dónde ver EN VIVO y ONLINE el Racing de Córdoba vs Los Andes?

DEPORTE23 minutos ago
La batalla de Floresta tiene nombre propio: quién es el barra de All Boys con derecho de admisión que la Policía capturó y desató el caos

INTERNACIONAL4 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá

DEPORTE4 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto

ECONOMIA4 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones

POLITICA4 días ago
Nuevo estallido interno en el PJ: el kirchnerismo acusó a Kicillof de querer que Cristina Kirchner continúe presa

 DEPORTE3 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida
- POLITICA3 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad
- CHIMENTOS3 días ago
El dramático accidente que sufrió Sarah, la hija de Barby Franco y Burlando, con apenas dos años: “Se abrió la cabeza”