ECONOMIA
Crédito de u$s100.000: ¿Cuánto hay que ganar por mes para calificar?

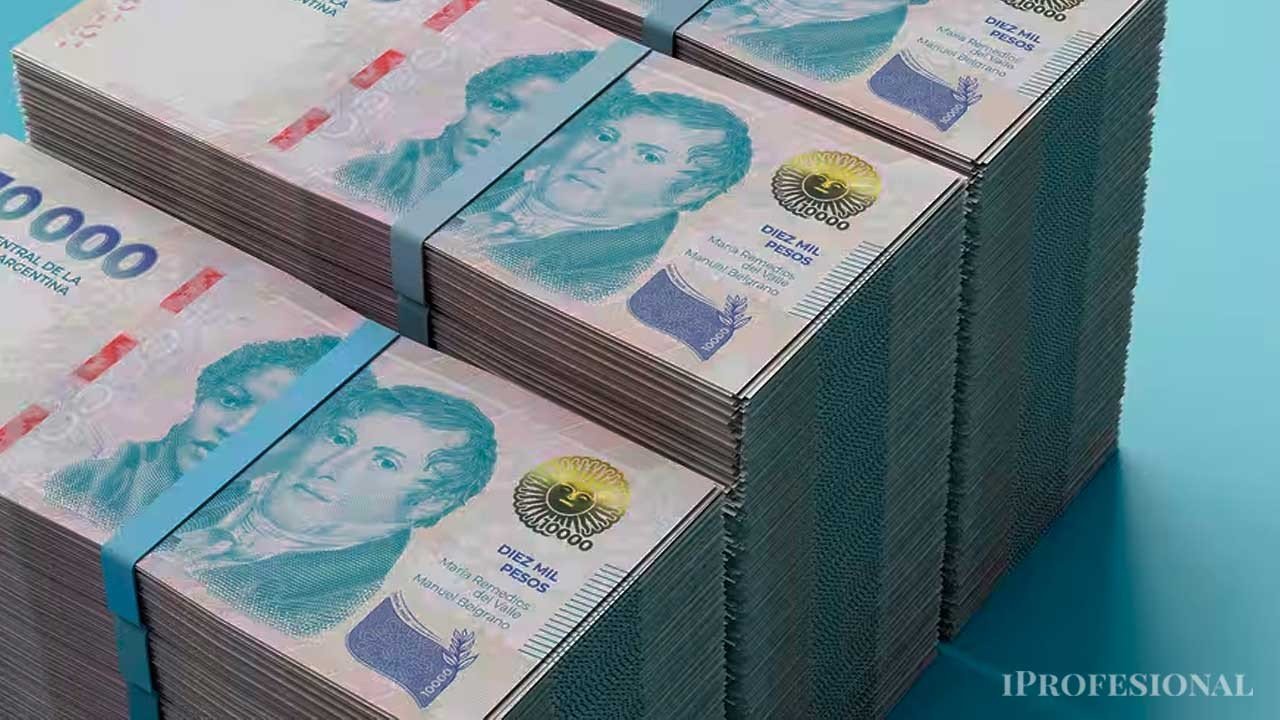
Los montos varian según el plazo a devolver el dinero y si se cobran los haberes en el banco que realiza el préstamo hipotecario
27/04/2026 – 17:11hs
La reactivación del mercado inmobiliario en Argentina trajo consigo el regreso de los créditos hipotecarios UVA, una herramienta que busca facilitar la compra de viviendas en un contexto de alta inflación. Sin embargo, para quienes apuntan a un departamento estándar de clase media, el camino hacia la aprobación bancaria requiere de una solidez financiera considerable. Hoy, un inmueble de USD 100.000 se presenta como el objetivo de muchos, pero las condiciones para financiarlo exigen una planificación milimétrica del presupuesto familiar.
El acceso a estos préstamos no solo depende del sueldo neto, sino también de la capacidad de ahorro previo y de la relación que el cliente mantenga con la entidad financiera. Con cuotas que se ajustan mensualmente, los bancos endurecieron los análisis de riesgo para asegurar que el pago mensual no asfixie la economía del hogar, estableciendo topes estrictos sobre el porcentaje de los ingresos que pueden destinarse al crédito.
El sueldo necesario para comprar un departamento de u$s100.000
Para adquirir una propiedad de este valor, la mayoría de los bancos, como el Banco Nación, financian hasta el 75% del valor total, es decir, u$s75.000. Esto significa que el interesado debe contar con un ahorro previo del 25% (unos u$s25.000 o aproximadamente $35,5 millones según la cotización actual). Bajo estas condiciones, un grupo familiar necesita demostrar ingresos netos mensuales que oscilan entre los $3.245.905 y los $4.690.627, dependiendo del plazo elegido y de si el solicitante acredita sus haberes en la institución.
La extensión del plazo es el factor determinante para bajar la barrera de entrada. Si el crédito se solicita a 30 años y se cobra el sueldo en el banco (con una tasa preferencial del 6% TNA), el ingreso familiar mínimo requerido es de $3.245.905, lo que genera una cuota inicial de $811.476. En cambio, si el plazo se acorta a 20 años, la exigencia salarial sube a $3.670.595 mensuales. Para quienes no son clientes del banco, el panorama es más complejo: la tasa puede saltar al 12% TNA, lo que eleva el ingreso necesario a más de $4.380.000 para poder cubrir las cuotas.
Condiciones y requisitos del sistema hipotecario
Además del monto en el recibo de sueldo, existen otros factores que definen la viabilidad del crédito. Los bancos permiten sumar ingresos entre cónyuges, convivientes o incluso familiares directos como padres o hermanos, siempre y cuando los titulares del préstamo aporten al menos el 50% del total exigido. Esto facilita que más hogares puedan alcanzar los altos pisos salariales que demanda hoy el mercado.
Es fundamental considerar que la cuota inicial no puede superar, por normativa general, el 25% del ingreso neto declarado. Además de la estabilidad laboral mínima de un año para empleados en relación de dependencia y de dos años para monotributistas o autónomos, los solicitantes deben contemplar los gastos adicionales de escrituración y comisiones bancarias, que pueden representar un 5% adicional del valor de la propiedad.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,credito hipotecario,bancos,sueldo







ECONOMIA
Scott Bessent, Japón y la Argentina: ¿cuánto puede aportar Estados Unidos a la “bazuca” de dólares del gobierno de Milei?


Las “reservas netas” —propias— siguen muy lejos de los USD 29.000 millones de vencimientos que el BCRA y el Tesoro deben afrontar el año próximo, y también de niveles que generen confianza
La oposición a Trump —e incluso legisladores del propio oficialismo republicano— cuestionaron en 2025 la ayuda financiera a la Argentina
International,Relations,Diplomacy / Foreign Policy,North America
ECONOMIA
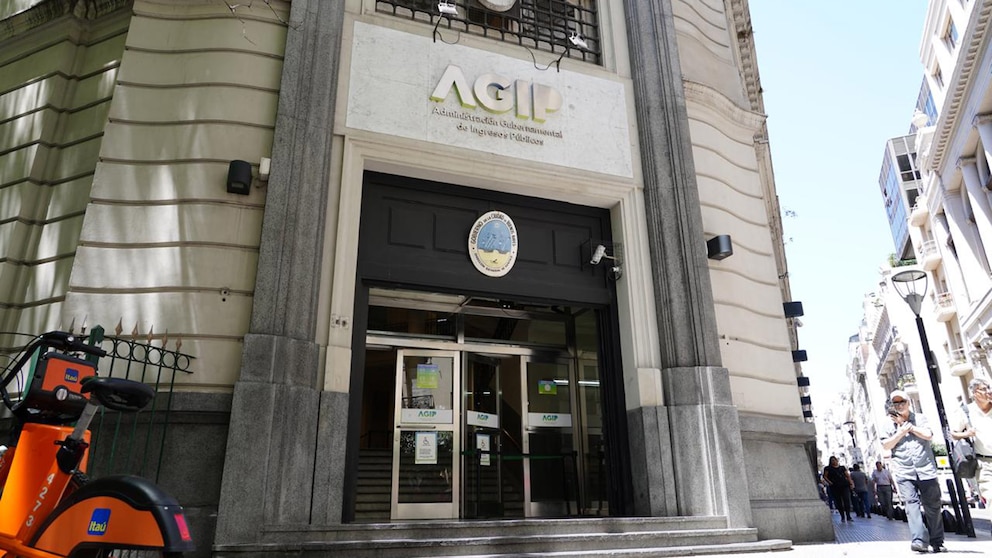
Alivio fiscal en CABA: lanzan un plan para pagar deudas de ABL y patentes con quita de hasta el 100% de los intereses

- La primera alternativa es el pago al contado, que permite eliminar la totalidad de los intereses resarcitorios. En este caso, el contribuyente debe cancelar el capital adeudado mediante un único pago.
- La segunda posibilidad consiste en financiar la deuda en hasta 12 cuotas, con una condonación del 50% de los intereses resarcitorios. Esta opción no contempla intereses de financiación, por lo que el esquema de pagos no agrega ese costo adicional al importe que corresponda regularizar.

- Para iniciar la gestión, los interesados deberán ingresar al sitio oficial del organismo, www.agip.gob.ar, y seleccionar la opción denominada “Plan de Facilidades”.
- Una vez dentro del sistema, deberán elegir el impuesto que desean regularizar, ya sea Inmobiliario/ABL o Patentes, y seleccionar la modalidad de pago correspondiente a la nueva línea.
- El portal permitirá revisar la deuda incluida en el trámite y verificar los importes antes de avanzar con la adhesión. En esa instancia, el contribuyente tendrá que definir si cancela el monto al contado o si utiliza la alternativa de financiación en cuotas.
- Luego deberá validar los datos solicitados e informar el CBU de la cuenta bancaria desde la cual se realizarán los débitos automáticos.
Los modelos de código abierto eliminan barreras de entrada al poner al alcance de cualquier arquitectura avanzada que antes requerían millones en infraestructura

El resultado no es solo eficiencia: es la liberación de tiempo y recursos para enfocarse en lo que realmente genera valor diferencial: la creatividad, la relación con el cliente y la innovación

La IA generativa y el mantenimiento predictivo ahora permiten a pequeños talleres y fabricantes artesanales optimizar diseños, reducir desperdicios y producir series cortas personalizadas

No se trata de que las grandes empresas desaparezcan, sino de que la competencia las obligue a innovar más rápido, mientras que el ecosistema en su conjunto se enriquece con mayor variedad de soluciones
Europe

Tras la marcha universitaria, Yacobitti afirmó: “El Gobierno tiene que cumplir una ley que ya votó el Congreso en dos instancias”

El entrenador del Chelsea confirmó que Emiliano Dibu Martínez fue trasladado al hospital tras chocar la cabeza con un rival

Tristán Suárez vs Patronato: formaciones, hora y dónde ver por tv

Scott Bessent, Japón y la Argentina: ¿cuánto puede aportar Estados Unidos a la “bazuca” de dólares del gobierno de Milei?

La Sociedad Rural se sumó al masivo repudio contra el fallo que absolvió a los sindicalistas que bloquearon San Nicolás

En el Día de la Lealtad, el PJ comparó a Cristina Kirchner con Perón: “No se trata de justicia, se trata de proscripción”

Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»

El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA

 POLITICA3 días ago
Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional
- ECONOMIA3 días ago
El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA
- DEPORTE3 días ago
La FIFA busca justificar el indulto a Balogun tras la llamada de Trump