Connect with us

ECONOMIA

Cuál es el instrumento de ahorro en pesos más eficaz para ganarle a la inflación y por qué su uso creció fuerte en 2026

Published

on


El stock de plazos fijos UVA alcanzó los $1,285 billones en abril de 2026, marcando un quiebre en la tendencia negativa del año anterior. (Franco Fafasuli)

Tras un año de descenso en los depósitos ajustados por el Índice de Precios al Consumidor (IPC), los plazos fijos UVA evidencian un repunte significativo en el stock de pesos del sector privado. Este instrumento, diseñado para proteger el valor de los ahorros ante el avance de la inflación, vuelve a posicionarse entre las opciones más buscadas para obtener rendimientos reales positivos. El resurgimiento responde tanto a nuevas políticas impulsadas por la banca pública como a cambios en la composición de las carteras de inversión.

El stock de plazos fijos UVA/CER alcanzó los $1,285 billones de pesos al 27 de abril de 2026, según el último informe monetario diario publicado por el Banco Central de la República Argentina (BCRA). En los últimos 30 días el aumento fue del 103,9 por ciento.

Advertisement

A la vez, la dinámica de crecimiento se acentuó en lo que va de 2026, con una suba acumulada del 348,7 por ciento. En la comparación interanual, el stock de este instrumento financiero avanzó un 75,1%, consolidando su expansión dentro del sistema bancario y posicionándolo como una de las alternativas más elegidas para preservar el valor de los ahorros frente a la evolución inflacionaria.

Una caja de madera llena de billetes de 10.000 y 20.000 pesos argentinos junto a una pizarra con una flecha ascendente y símbolo de porcentaje.
El plazo fijo UVA ajusta por inflación y permite proteger los ahorros de la pérdida de poder adquisitivo. (Imagen Ilustrativa Infobae)

La principal ventaja de los plazos fijos UVA radica en su unidad de ajuste: la Unidad de Valor Adquisitivo (UVA), que se actualiza diariamente mediante el Coeficiente de Estabilización de Referencia (CER), atado a la evolución del IPC. De este modo, el capital invertido se ajusta automáticamente por inflación, a lo que se suma una tasa de interés real que asegura un resultado favorable en términos de poder adquisitivo.

Este instrumento recuperó dinamismo en un contexto donde los inversores buscan cobertura frente a escenarios de mayor suba del costo de vida. En efecto, el índice inflacionario acumuló un alza de 9,4% tras el pico de 3,4% de marzo. Durante gran parte de 2025, las tasas fijas ofrecieron ventajas en períodos de baja inflación, pero con la aceleración de los precios, el plazo fijo tradicional perdió atractivo frente a las alternativas indexadas.

En respuesta a este escenario, el Banco Nación introdujo modificaciones en la estructura del producto. El objetivo de la entidad oficial es atraer fondos privados con un formato que mitigue el problema de la iliquidez durante la vigencia del plazo.

Advertisement

El nuevo plazo fijo UVA del Banco Nación habilita el cobro mensual de intereses, con una tasa anual de hasta 4,5 por ciento. A diferencia de la modalidad tradicional, en la que tanto el capital ajustado como los intereses se perciben al finalizar el plazo (de al menos 180 días), el esquema actualizado acredita los intereses cada 30 días en la cuenta del cliente, y el capital actualizado se entrega al vencimiento.

(Imagen Ilustrativa Infobae)
Cada vez más inversores se decantan por el plazo fijo UVA para resguardar sus ahorros de la inflación. (Imagen Ilustrativa Infobae)

El plazo mínimo es de 90 días y el máximo de 1.095 días, con una inversión inicial desde 1.500 pesos. Esta variante apunta a quienes requieren ingresos periódicos y desean preservar su poder adquisitivo sin resignar liquidez.

Sobre esta propuesta, el ministro de Desregulación y Transformación del Estado, Federico Sturzenegger, consideró fundamental que la banca pública concentre la oferta de instrumentos para proteger el ahorro. Según Sturzenegger, la estabilidad financiera depende de mecanismos que aseguren rendimientos positivos y eviten la pérdida de capital frente al avance de la inflación.

El ministro advirtió que los plazos fijos tradicionales arrojaron resultados negativos, con un promedio anual del -5 por ciento, lo que desincentivó el ahorro en pesos y potenció la demanda de divisas. Sturzenegger subrayó que la compra de dólares, aunque extendida, no garantiza ganancias y también está expuesta a la inflación de Estados Unidos, lo que puede traducirse en una merma del valor real año tras año.

Advertisement

Advertisement
Advertisement

ECONOMIA

Cuánto hay que invertir para poner una franquicia de la cadena de heladerías Lucciano’s

Published

on


La cadena de heladerías premium mantiene su crecimiento y ya suma 100 locales entre propios y franquiciados. Cuánto hay que invertir para poner uno


Advertisement

Puntos importantes

Checkbox Checked
Lucciano’s supera los 100 locales, registrando un fuerte crecimiento anual del 78.5% y más operaciones.
Checkbox Checked
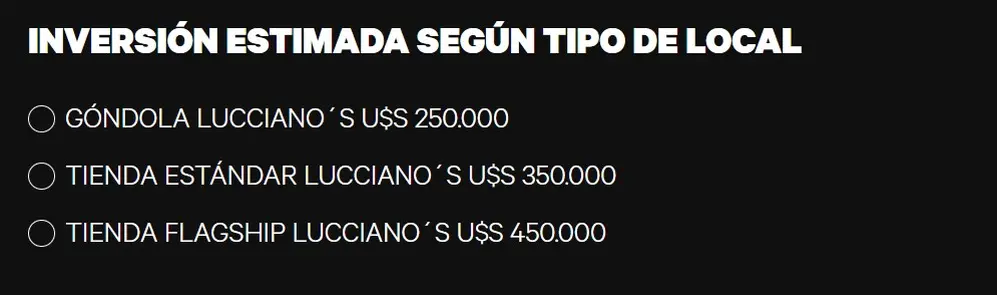
Ofrece franquicias con inversión desde u$s250.000, estimando un recupero entre 12 y 24 meses.
Checkbox Checked
La marca diversifica: lanzó Gelato Express para eventos y expandió su línea de alfajores y chocolates.

Cuánto cuesta poner una franquicia de helados Lucciano’s

  • Góndola Lucciano’s: u$s250.000
  • Tienda estándar Lucciano’s: u$s350.000
  • Tienda flagship Lucciano’s: u$s450.000
En la página de Lucciano

En la página de Lucciano’s hay una sección para consultar por las franquicias

Los locales de Lucciano

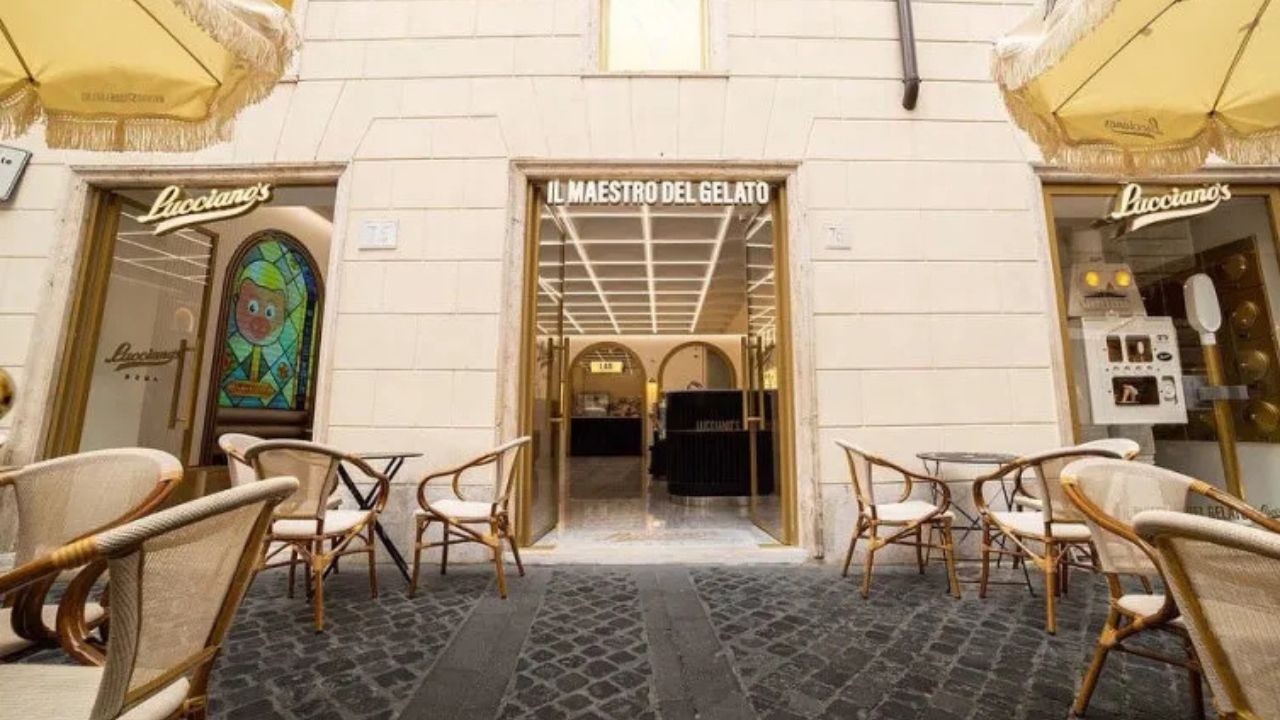
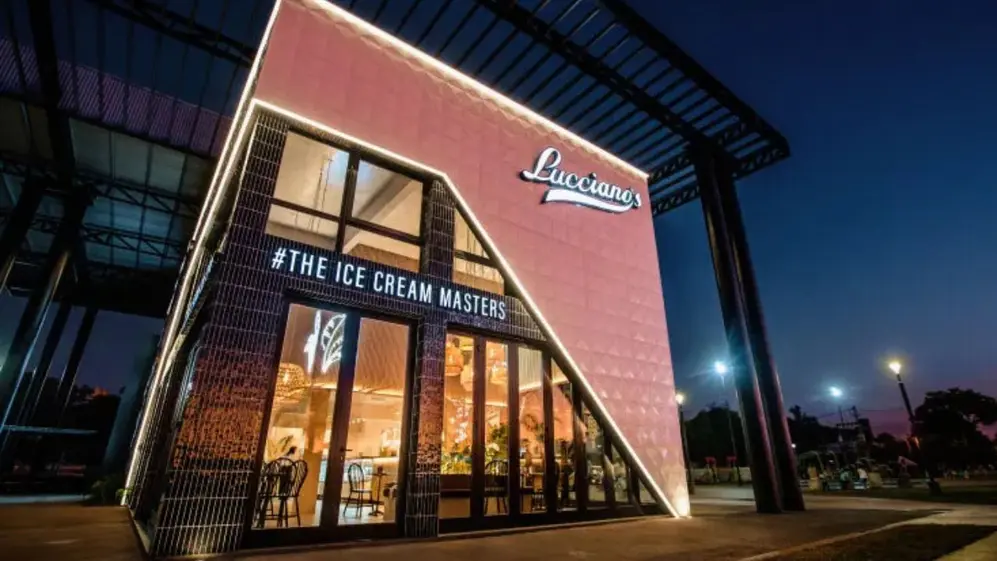
Los locales de Lucciano’s tienen tres formatos distintos

El último lanzamiento de Lucciano’s


empresas,franquicias,inversion,actualidad

Advertisement
Continue Reading

ECONOMIA

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Published

on


Las pequeñas y medianas empresas que recurren al mercado de capitales para financiarse enfrentaron en septiembre un leve encarecimiento de las tasas, aunque con una mejora en los plazos de las operaciones.

Según el último Índice de Financiamiento PyME (IFP), elaborado por VetaCap, la tasa promedio ponderada alcanzó el 26,84% nominal anual (TNA), mientras que el volumen nominal negociado llegó a $656.000 millones, un 7% más que en agosto.

Advertisement

El relevamiento contabilizó 36.862 operaciones y mostró que el plazo promedio de vencimiento se extendió a 74,3 días, 3,1 días por encima del mes anterior.

Los datos reflejan el comportamiento de las empresas que se financiaron a través de los principales instrumentos del Mercado Argentino de Valores (MAV), entre ellos cheques de pago diferido (CPD), pagarés y Facturas de Crédito Electrónicas (FCE).

El relevamiento contabilizó 36.862 operaciones y mostró que el plazo promedio de vencimiento se extendió a 74,3 días

La tasa de septiembre registró un incremento de 0,75 puntos porcentuales respecto del 26,09% de agosto y acumuló tres meses consecutivos de subas. Sin embargo, en la comparación interanual se ubicó 24,36 puntos porcentuales por debajo del 51,20% registrado en septiembre de 2025.

Advertisement

El costo del financiamiento según el tipo de operación

Las condiciones de acceso al crédito varían según el instrumento y las garantías utilizadas. En septiembre, el segmento avalado concentró el 54,3% del volumen negociado y registró una tasa promedio del 25,73% TNA, luego de una suba mensual de 1,16 puntos porcentuales.

En este segmento, las operaciones cuentan con avales de sociedades de garantía recíproca (SGR), fondos de garantía públicos u otras entidades financieras.

Los avales permiten acceder a condiciones de tasa diferentes de las que se observan en operaciones sin garantía, aunque su contratación también implica costos que deben considerarse para evaluar el costo financiero total.

Advertisement

Por su parte, el segmento no garantizado registró una tasa promedio del 29,23% TNA, con una baja de 0,03 puntos porcentuales frente a agosto. Este segmento representó el 33,4% del volumen total y tuvo un plazo promedio de 63,8 días, frente a los 88,2 días del segmento avalado.

La diferencia de tasas entre los cheques de pago diferido avalados y los no garantizados, para operaciones de entre 60 y 120 días, se redujo a 4,98 puntos porcentuales, el nivel más bajo desde noviembre de 2022.

No obstante, el indicador no descuenta el costo de contratar un aval y compara operaciones que pueden diferir en términos de riesgo, plazo y características de las empresas.

Advertisement

Otros segmentos también mostraron variaciones. Las operaciones con garantía del MAV registraron una tasa del 24,92% TNA, con un aumento de 1,22 puntos porcentuales, mientras que las Facturas de Crédito Electrónicas se negociaron a una tasa promedio del 25,29%, 0,37 puntos por encima de agosto.

La tasa promedio ponderada alcanzó el 26,84% nominal anual (TNA) (Imagen ilustrativa Infobae)

Más volumen y plazos de financiamiento más largos

El aumento del volumen negociado y la extensión de los plazos fueron dos de los principales movimientos del mercado durante septiembre. Las operaciones sumaron $656.000 millones a valores nominales, frente a los $613.000 millones aproximados del mes anterior, y el plazo promedio ponderado alcanzó los 74,3 días.

Aun así, el financiamiento continuó concentrado en el corto plazo: las operaciones de hasta 90 días reunieron el 69% del volumen total. Esta composición muestra que los instrumentos de vencimiento más próximo mantienen un peso predominante en el mercado de financiamiento PyME.

Advertisement

En términos reales, el informe estimó un indicador de financiamiento de +3,68%, a partir de una tasa efectiva anual (TEA) del 29,95% y una inflación mensual del 1,9%, anualizada al 25,34%. Se trata de un escenario estimado que supone la repetición de la inflación mensual durante doce meses, por lo que no representa necesariamente el costo real que finalmente afrontaron las empresas.

El financiamiento en dólares, otra alternativa

Vetacap también incorporó información sobre operaciones en moneda extranjera, con tres subíndices: hard dollar, que se paga en dólares, y dólar linked, cuyos pagos se realizan en pesos según tipos de cambio de referencia.

En septiembre, los tres segmentos registraron una tasa mediana del 7% TNA para operaciones de hasta un año. En el caso del hard dollar, el indicador bajó desde el 7,25% de agosto, mientras que en las dos modalidades dólar linked se mantuvo sin cambios.

Advertisement

Las tasas ponderadas por monto fueron del 7,62% para hard dollar, del 6,91% para dólar linked A3500 y del 7,94% para dólar linked Banco Nación. Estas alternativas presentan condiciones de pago y exposición cambiaria diferentes, por lo que sus tasas no son directamente comparables con las de las operaciones en pesos.

Industria,Fábrica,Máquina,Mantenimiento,Operarios,Seguridad,Automatización,Tecnología,Producción,Ingeniería

Advertisement
Continue Reading

ECONOMIA

Encargados de edificios: los salarios de noviembre y los adicionales que reciben

Published

on


El sindicato y las cámaras de la actividad cerraron una suba para noviembre. Mejora en los adicionales remuneratorios y pluses por tareas específicas.


Advertisement

Puntos importantes

Checkbox Checked
SUTERH y FATERYH acordaron un aumento salarial para encargados de edificios.
Checkbox Checked
La mejora impacta convenios 589/10 y 590/10, afectando básicos y adicionales.
Checkbox Checked
Se detallan los nuevos salarios de noviembre por categoría y múltiples pluses.

Cuánto cobrarán en noviembre, según la categoría

  • Primera categoría: $1.316.343
  • Segunda categoría: $1.261.495
  • Tercera categoría: $1.206.648
  • Cuarta categoría: $1.096.952
  • Primera categoría: $1.504.674
  • Segunda categoría: $1.441.979
  • Tercera categoría: $1.379.285
  • Cuarta categoría: $1.253.895
  • Primera categoría: $1.316.343
  • Segunda categoría: $1.261.495
  • Tercera categoría: $1.206.648
  • Cuarta categoría: $1.096.952
  • Primera categoría: $1.504.674
  • Segunda categoría: $1.441.979
  • Tercera categoría: $1.379.285
  • Cuarta categoría: $1.253.895
  • Primera categoría: $752.337
  • Segunda categoría: $720.990
  • Tercera categoría: $689.642
  • Cuarta categoría: $626.948
  • Primera categoría: $1.316.343
  • Segunda categoría: $1.261.495
  • Tercera categoría: $1.206.648
  • Cuarta categoría: $1.096.952
  • Primera categoría: $1.504.674
  • Segunda categoría: $1.441.979
  • Tercera categoría: $1.379.285
  • Cuarta categoría: $1.253.895
  • Primera categoría: $1.356.196
  • Segunda categoría: $1.299.688
  • Tercera categoría: $1.243.180
  • Cuarta categoría: $1.130.164
  • Primera categoría: $1.556.232
  • Segunda categoría: $1.491.389
  • Tercera categoría: $1.426.546
  • Cuarta categoría: $1.296.860
  • Primera categoría: $1.810.032
  • Segunda categoría: $1.810.032
  • Tercera categoría: $1.810.032
  • Cuarta categoría: $1.810.032
  • Primera categoría: $1.316.343
  • Segunda categoría: $1.261.495
  • Tercera categoría: $1.206.648
  • Cuarta categoría: $1.096.952
  • Primera categoría: $1.504.674
  • Segunda categoría: $1.441.979
  • Tercera categoría: $1.379.285
  • Cuarta categoría: $1.253.895

Los salarios del personal de vigilancia y otras funciones

  • Primera categoría: $1.148.903
  • Segunda categoría: $1.148.903
  • Tercera categoría: $1.148.903
  • Cuarta categoría: $1.148.903
  • Primera categoría: $1.230.245
  • Segunda categoría: $1.230.245
  • Tercera categoría: $1.230.245
  • Cuarta categoría: $1.230.245
  • Primera categoría: $1.339.194
  • Segunda categoría: $1.339.194
  • Tercera categoría: $1.339.194
  • Cuarta categoría: $1.339.194
  • Primera categoría: $1.260.779
  • Segunda categoría: $1.260.779
  • Tercera categoría: $1.260.779
  • Cuarta categoría: $1.260.779
  • Primera categoría: $630.390
  • Segunda categoría: $630.390
  • Tercera categoría: $630.390
  • Cuarta categoría: $630.390
  • Primera categoría: $738.455
  • Segunda categoría: $738.455
  • Tercera categoría: $738.455
  • Cuarta categoría: $738.455
  • Primera categoría: $785.781
  • Segunda categoría: $785.781
  • Tercera categoría: $785.781
  • Cuarta categoría: $785.781
  • Primera categoría: $1.239.172
  • Segunda categoría: $1.239.172
  • Tercera categoría: $1.239.172
  • Cuarta categoría: $1.239.172
  • Primera categoría: $619.586
  • Segunda categoría: $619.586
  • Tercera categoría: $619.586
  • Cuarta categoría: $619.586

De cuánto es el adicional remuneratorio mensual

  • Retiro de residuos por unidad destinada a vivienda u oficina: $2.459,70
  • Clasificación de residuos: $42.366
  • Valor vivienda: $9.036,40
  • Plus por antigüedad previsto en los incisos D, E, H, N y P de los artículos 7 y 8: $12.539 por año
  • Plus por antigüedad previsto en el artículo 11: $25.077,90 por año
  • Limpieza de cocheras: $33.566,70
  • Movimiento de coches, hasta 20 unidades: $49.699,10
  • Jardín: $33.566,70
  • Limpieza de piletas y mantenimiento del agua: $56.467,60
  • Viáticos: $93.483,60


expensas,aumento salarial,encargados de edificios,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias