ECONOMIA
Cuáles son las diferencias entre un blanqueo y el plan de Inocencia Fiscal para captar dólares

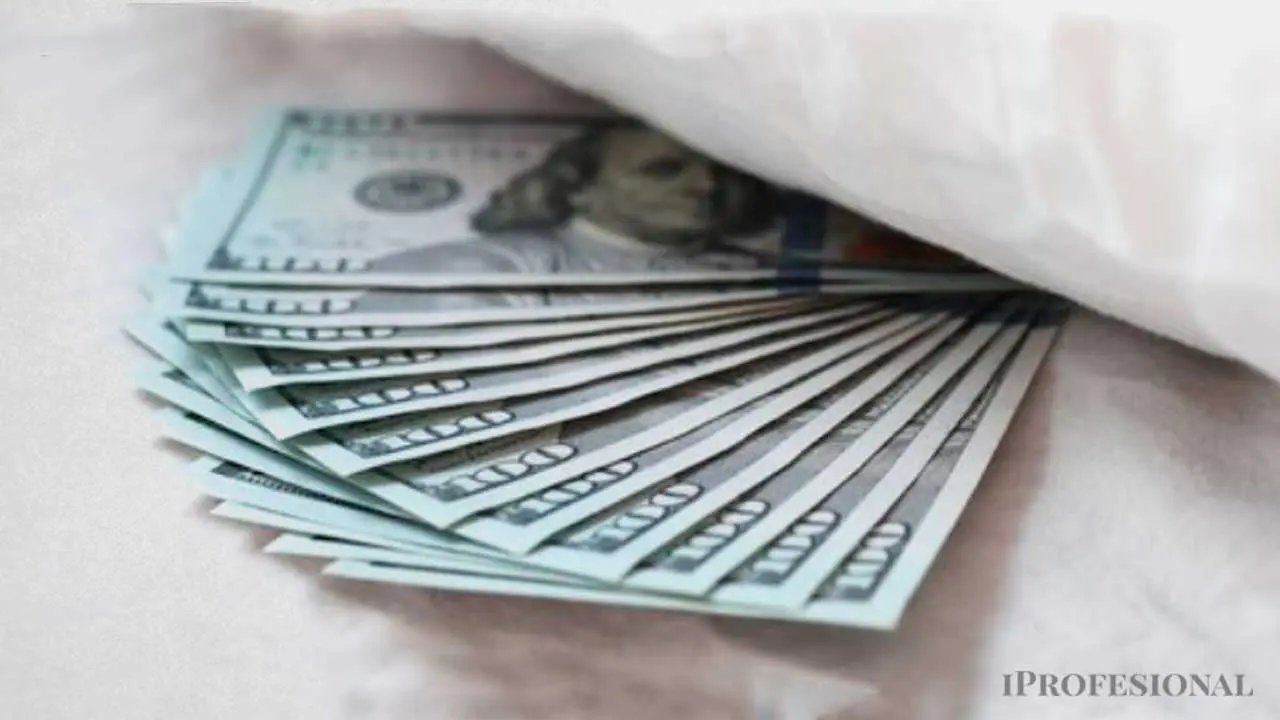
El ministro de Economía Luis Caputo presentó este miércoles los cambios que se incluirán en el nuevo proyecto de Inocencia Fiscal, que buscará captar al menos una parte de los u$s170.000 millones que los argentinos guardan «en el colchón».
Si bien Caputo detalló la importancia de este proyecto para la economía, al mencionar la Inocencia Fiscal suele surgir la duda si es lo mismo que un blanqueo. Pero la realidad indica que son dos cosas distintas, con objetivos distintos.
Mientras que el blanqueo funciona como una herramienta para exteriorizar bienes no declarados correspondientes al pasado, la inocencia fiscal establece un nuevo marco para la relación entre los contribuyentes y el Estado hacia adelante, con un cambio en la forma en que ARCA puede ejercer sus controles.
Cuando se lanzó la primera ley de Inocencia Fiscal, a comienzos de este año, el tributarista Sebastián Domínguez, CEO de SDC Asesores Tributarios, remarcó las diferencias y dijo que la medida no implica un perdón fiscal como los programas de exteriorización aplicados en 2024 y en administraciones anteriores.
Según explicó Domínguez la Inocencia Fiscal debe entenderse como un esquema simplificado dentro del Impuesto a las Ganancias, pero no como una ley de blanqueo que otorgue inmunidad plena frente a eventuales inspecciones futuras.
«Esto no es un blanqueo. Un blanqueo es lo que tuvimos en 2024, donde hay una ley que establece que si uno cumple determinadas condiciones, queda protegido. Esta ley no es un blanqueo«, subrayó el especialista.
La diferencia no es menor: en un blanqueo tradicional, el contribuyente que cumple con los requisitos obtiene un «perdón» explícito sobre los bienes exteriorizados. En este caso, en cambio, la normativa crea una presunción de exactitud para quienes adhieran al régimen, pero esa protección puede caer si el organismo recaudador detecta inconsistencias.
Las claves de la Inocencia fiscal, la ley para captar dólares del colchón
La inocencia fiscal no es un nuevo blanqueo ni un perdón para quienes ocultaron patrimonio.
Se trata de un régimen que presume la buena fe del contribuyente, simplifica el cumplimiento tributario y modifica el enfoque de las fiscalizaciones. En lugar de partir de la sospecha sobre el ciudadano, el esquema busca que sea el Estado el que deba acreditar la existencia de irregularidades cuando pretenda cuestionar una declaración.
En otras palabras, cambia el paradigma: el contribuyente deja de ser considerado potencialmente infractor por defecto y pasa a contar con una mayor presunción de exactitud de sus declaraciones juradas.
El blanqueo es una regularización de activos no declarados
El blanqueo, en cambio, tiene un objetivo completamente distinto.
Permite que personas y empresas declaren bienes, dinero o inversiones que nunca fueron informados al fisco, pagando una alícuota o cumpliendo determinadas condiciones previstas por la ley.
A cambio, obtienen beneficios como la liberación de sanciones tributarias y la posibilidad de incorporar esos activos al patrimonio formal.
Por ese motivo, suele definirse como un «perdón hacia el pasado», ya que busca regularizar situaciones previas de incumplimiento.
Las diferencias clave entre inocencia fiscal y blanqueo
Las principales diferencias entre la Inocencia Fiscal y el blanqueo
1. Enfoque temporal
Esta es la principal diferencia entre ambos regímenes.
Blanqueo
- Está orientado al pasado.
- Permite regularizar bienes o dinero que no fueron declarados en ejercicios anteriores.
Inocencia fiscal
- Mira hacia el presente y el futuro.
- Establece nuevas reglas para la relación entre el contribuyente y ARCA en las fiscalizaciones futuras.
2. Objetivo principal
Los dos mecanismos persiguen finalidades distintas.
El blanqueo busca exteriorizar activos ocultos e incorporarlos a la economía formal, además de generar ingresos fiscales mediante el pago de una alícuota.
La inocencia fiscal, en cambio, apunta a reducir la burocracia, brindar mayor seguridad jurídica y disminuir la litigiosidad para los contribuyentes que cumplen con sus obligaciones.
3. Qué debe hacer el contribuyente
También cambian los requisitos para acceder a cada régimen.
En el caso del blanqueo, el contribuyente debe declarar los bienes no informados y cumplir con las condiciones establecidas por la ley, lo que puede incluir el pago de un impuesto especial.
En la inocencia fiscal, no es necesario exteriorizar patrimonio oculto. El beneficio está vinculado al cumplimiento de las obligaciones tributarias y al nuevo esquema de control previsto por la normativa.
4. Cómo cambia la carga de la prueba
Uno de los aspectos más relevantes de la inocencia fiscal es el cambio en la lógica de las fiscalizaciones.
El régimen de Inocencia Fiscal establece una presunción de buena fe y de exactitud de las declaraciones juradas, por lo que será el organismo recaudador el que deberá demostrar la existencia de un ilícito cuando pretenda cuestionar la situación de un contribuyente.
En el blanqueo, en cambio, la discusión sobre la existencia de bienes no declarados queda superada porque el propio contribuyente reconoce esos activos y los incorpora al sistema.
5. Protección legal
Los beneficios jurídicos tampoco son los mismos.
El blanqueo ofrece un blindaje respecto de los bienes exteriorizados y funciona como un «borrón y cuenta nueva» para esos activos, siempre dentro de los alcances previstos por la ley.
La inocencia fiscal no implica ese perdón sobre el pasado. Lo que hace es otorgar una mayor presunción de legalidad respecto de las declaraciones presentadas y limitar los cuestionamientos automáticos del fisco.
Sin embargo, esto no elimina las obligaciones de otros organismos. Los bancos, las entidades financieras y la Unidad de Información Financiera (UIF) continúan obligados a analizar el origen de los fondos cuando detecten operaciones inusuales o sospechosas, en cumplimiento de la normativa sobre prevención del lavado de dinero.
Luis Caputo y la Inocencia Fiscal: «Tener dólares en el colchón no es negocio»
El ministro de Economía, Luis Caputo, presentó este miércoles por la tarde el proyecto de ley que enviará al Congreso este jueves para modificar la Ley de Inocencia Fiscal que permitirá que todas las personas adhieran al Régimen de Ganancias Simplificado.
Caputo dio detalles del nuevo proyecto, que busca captar al menos una parte de los u$s170.000 millones que actualmente están «en el colchón» y que ingresen al circuito formal, para que de esta manera se puedan volcar a créditos y reactiven la economía. La nueva Ley de Inocencia Fiscal presenta cuatro cambios clave con respecto a la que ya aprobó el Congreso.
«Mañana vamos a estar mandando la Ley de Inocencia Fiscal II: cabe recordar que la ley de Inocencia fiscal ya fue aprobada en el Congreso y que el espíritu de la ley no cambia nada. El objetivo sigue siendo permitirle a la gente que se vio forzada a tener que informalizar sus ahorros porque estaba prohibido de alguna manera el acceso libre a la compra de dólares, que esos ahorros puedan ser formalizados en el sistema bancario sin ninguna penalidad de ningún tipo«, sostuvo Caputo.
«Hay una nueva ley porque cuando se votó la ley se generaron dudas de muchos asesores tributarios y con el correr de las semanas y los meses fuimos recabando esta información y terminamos armando una mesa de trabajo con unos tributaristas que van a estar hoy contestándoles preguntas con el objetivo de aclarar algunos temas que hacen a que los ciudadanos se queden mucho más tranquilos que, independientemente de cuál sea el Gobierno de turno, van a estar cubiertos ante estas situaciones», agregó.
Luego repasó las medidas económicas de los últimos años, con una fuerte suba impositiva «que empujó a mucha gente a la informalidad», habló de la escasez de dólares, del desorden macroeconómico y del cepo cambiario: «Incluso la gente que pagaba impuestos se veía forzada a sacar los pesos al sector informal para ahorrar en dólares. Esto derivó que hoy haya una masa de dólares en el colchón que es récord: hay unos u$s170.000 millones fuera del sistema».
«Hacemos esto porque para las personas tener los dólares debajo del colchón es un muy mal negocio. Los dólares pierden valor, porque en Estados Unidos hay inflación. Es una mala decisión económica tener los dólares bajo el colchón», sostuvo.
«A nivel país, tampoco nos sirve que la gente tenga los dólares bajo el colchón. Porque necesitamos que la economía crezca. Y vamos a recaudar más formalizando la economía y creciendo», agregó Caputo, quien aclaró: «Nosotros nunca vamos a subir impuestos».
«Necesitamos que el ahorro de los colchones se vuelque al sistema financiero«, remarcó.
«Hoy habiendo generado los incentivos correctos en industrias como agro, energía, minería, estamos en récord de exportaciones y récord de superávit comercial. Como muchas veces nos hicieron el cuento de la restricción externa, la realidad es que los incentivos estaban mal alineados. Entonces no había dólares para nadie», sostuvo.
«El objetivo es que todos se queden convencidos de que si no depositan los dólares del colchón es porque están mal asesorados», subrayó.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,blanqueo,inocencia fiscal,dolar







La nueva normativa redefine los criterios para acceder a tarifas diferenciales en el servicio, afectando el bolsillo de cientos de miles de usuarios
gas,subsidios,tarifas,energía,petróleo,renovables,vaca muerta
ECONOMIA
Uno de cada cinco jóvenes endeudados tiene al menos un préstamo en mora con una billetera virtual

En un contexto en que la irregularidad en los créditos se mantiene elevada, el 19,4% de los deudores jóvenes registra por lo menos una línea de deuda morosa con una fintech, frente al 7,9% que presenta atrasos con entidades bancarias. La diferencia convierte a los jóvenes en el único grupo etario en el que las plataformas financieras superan a los bancos en la proporción de clientes con deudas impagas.
Según un informe del Instituto Argentina Grande (IAG), el indicador ubica a los jóvenes como el único grupo etario en el que las entidades financieras tecnológicas concentran una mayor proporción de deudores en mora que los bancos. Entre ese segmento, el 7,9% tenía al menos una deuda impaga con entidades bancarias.
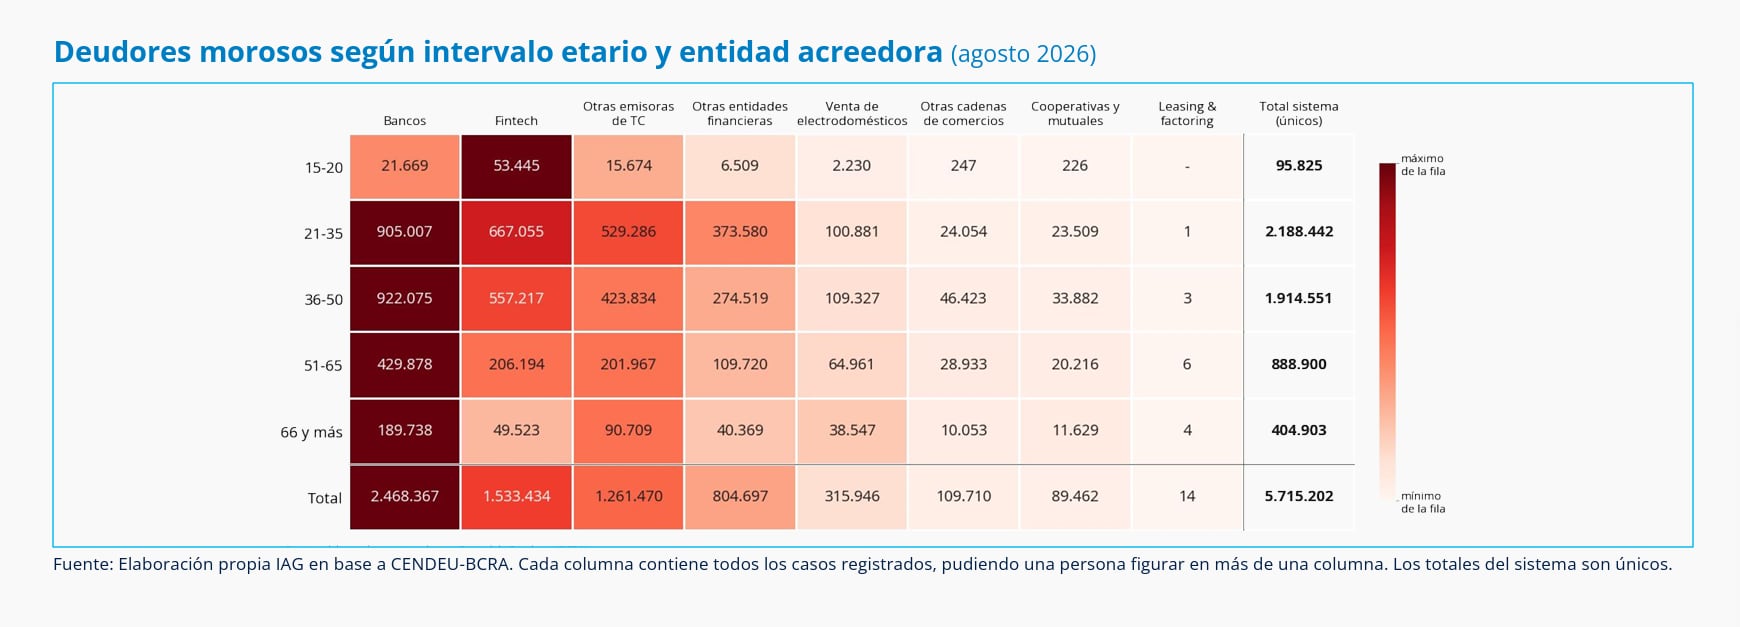
El sistema financiero acumuló 5.715.202 personas con deudas morosas, una cifra equivalente al 12% de la población, de acuerdo con el relevamiento. Los bancos y las fintech reunieron la mayor cantidad de casos.
La deuda morosa con fintech pierde peso a medida que aumenta la edad de los clientes. El informe señala que la relación se invierte en los grupos de mayor edad, donde los bancos reúnen más deudores con atrasos que las plataformas financieras.
En la franja de 15 a 20 años, se registraron 53.445 casos de mora en fintech, frente a 21.669 en bancos. El total de deudores morosos de ese grupo alcanzó las 95.825 personas.
Entre quienes tienen de 21 a 35 años, los bancos concentraron 905.007 deudores morosos y las fintech, 667.055. El segmento fue el de mayor volumen, con 2.188.442 personas con al menos una deuda en mora dentro del sistema.
Los bancos acumularon 2.468.367 registros de deudores morosos, seguidos por las fintech, con 1.533.434. Las otras emisoras de tarjetas sumaron 1.261.470 casos y las entidades financieras no bancarias, 804.697.
En el tramo de 36 a 50 años hubo 922.075 deudores morosos en bancos y 557.217 en fintech. Para las personas de 51 a 65 años, las cifras descendieron a 429.878 y 206.194, respectivamente.
Entre los mayores de 66 años, los bancos registraron 189.738 casos de mora, mientras que las fintech reunieron 49.523. El total de deudores morosos de ese grupo fue de 404.903.
Cabe destacar que en julio, el 38,1% de los deudores de entre 15 y 29 años tenía al menos una deuda en mora, frente al 31,73% entre quienes tienen entre 30 y 44 años y al 23,05% en el grupo de 45 a 59 años. La proporción baja al 16,77% entre las personas de 60 a 74 años y al 14,47% entre quienes tienen 75 años o más.
Además, ese mismo mes 882.173 deudores tenían compromisos transferidos a empresas de cobranza, una cifra que crece con fuerza desde mediados de 2025. Once entidades concentran estas carteras, que representan el 9,6% de las líneas de crédito en mora y el 3,6% del monto total, y alcanzan al 15% de los deudores morosos. El IAG advierte que estas agencias pueden recurrir a prácticas de presión y hostigamiento para recuperar las deudas.
El Centro de Estudios para la Ciudad incorporó una herramienta para seguir la evolución de quienes renegociaron sus obligaciones entre abril y agosto de 2026. Según los resultados, el 50,6% permaneció en la misma categoría de morosidad, mientras que el 30,5% consiguió mejorar su situación.
“El problema no tiene tanto que ver con esa necesidad de las personas de poder refinanciar la mora, sino que el problema radica en los ingresos”, afirmó el director del centro, Mariano Almeyda, en diálogo con Infobae en Vivo.
“Se puede refinanciar reiteradamente o hacerlo una sola vez, pero siempre se estará condicionado a la imposibilidad de generar más ingresos para cancelar la deuda refinanciada”, sostuvo.
Corporate Events,South America / Central America
ECONOMIA
Nvidia, Apple y Microsoft concentran más del 21% del S&P 500 y crece la dependencia de Wall Street
Las tres tecnológicas reúnen más de una quinta parte del índice bursátil. Qué explica su peso y por qué la concentración importa para el mercado
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);
var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();
wall street,acciones,nvidia,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

INTERNACIONAL3 minutos ago
La visita de León XIV a Uruguay costará USD 2,7 millones: qué sortea la Iglesia para financiarla

SOCIEDAD4 minutos ago
Qué es el “bloqueo atmosférico” que prolonga el mal tiempo en AMBA por una semana y no deja ver el sol

POLITICA7 minutos ago
Argentina pidió al Tribunal del Mar frenar la explotación petrolera en Malvinas: los cuatro reclamos urgentes

ECONOMIA16 minutos ago
El Gobierno promulgó la ley de zona fría: quiénes podrán acceder al subsidio al gas

DEPORTE20 minutos ago
¿Dónde ver EN VIVO y ONLINE el Racing de Córdoba vs Los Andes?

DEPORTE22 minutos ago
La batalla de Floresta tiene nombre propio: quién es el barra de All Boys con derecho de admisión que la Policía capturó y desató el caos

INTERNACIONAL4 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá

DEPORTE4 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto

ECONOMIA4 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones

POLITICA4 días ago
Nuevo estallido interno en el PJ: el kirchnerismo acusó a Kicillof de querer que Cristina Kirchner continúe presa

 DEPORTE3 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida
- POLITICA3 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad
- CHIMENTOS3 días ago
El dramático accidente que sufrió Sarah, la hija de Barby Franco y Burlando, con apenas dos años: “Se abrió la cabeza”