ECONOMIA
Cuáles son las pocas inversiones seguras que le ganan a la inflación en Argentina

Tras la reciente difusión del dato oficial de inflación, que fue del 1,9% en junio según el Indec, los ahorristas buscan conocer cuáles son las inversiones recomendadas por los expertos que le ganan en poder de compra al índice de precios al consumidor (IPC). Es que, con una cotización del dólar que se mantiene estable en el corriente mes, el billete estadounidense pierde frente a la variable mencionada. Lo mismo ocurre con las tasas en pesos de los plazos fijos tradicionales, que pagan menos del 1,6% mensual.
El dato al que prestan atención los analistas es el último Relevamiento de Expectativas de Mercado (REM), la encuesta que realiza el Banco Central entre unos 44 economistas, en el que se proyecta que la inflación podría ser similar en el corriente julio, mes para el cual se estima un 2%. En tanto, para agosto y septiembre se aguarda una suba de precios del 1,8% mensual.
Además, el índice de precios al consumidor (IPC) esperado por el REM a 12 meses es del 22,3%.
En base a estas proyecciones, diferentes analistas de mercado empiezan a proponer -más allá del obvio plazo fijo UVA- letras y bonos en pesos a corto y mediano plazo. También suman algunos títulos en dólares.
«La desaceleración de la inflación empieza a configurar un nuevo escenario para las inversiones en pesos. Con expectativas más contenidas para los próximos meses, la selección de instrumentos cobra mayor relevancia y vuelve a poner el foco en el horizonte de inversión y las necesidades de liquidez de cada inversor», contextualiza Isabel Botta, product manager de Balanz.
En qué invertir en pesos: las alternativas recomendadas por los analistas
En resumidas cuentas, los expertos de la City consultados por iProfesional detallan cuáles son las inversiones que están recomendando en este momento para ganarle a la inflación.
«Luego del dato de inflación de 1,9% en junio, se abre una buena oportunidad para analizar alternativas. Para quienes buscan obtener un rendimiento superior al ritmo de aumento de los precios, en el mercado local, el Tesoro ofrece bonos ajustados por CER, que es el índice que calcula el BCRA en función de la inflación, que, según el plazo de vencimiento, pueden rendir hasta 9% anual por encima del IPC«, resume Milo Farro, analista de Rava Bursátil.
Al respecto, suma Andrés Repetto, analista de mercado y fundador de Andy Stop Loss: «Lo único que le gana a la inflación de manera segura son los bonos CER, ya que te pagan un interés por encima de la inflación, por lo que siempre le ganás. Por ejemplo, sucede con el bono Discount en pesos (DICP) o el Par, también en moneda nacional (PARP)».
En cuanto al resto de las alternativas, sostiene: «No te aseguran ganarle a la inflación porque no son activos que pretendan hacerlo. Algunos instrumentos te van a proteger de la suba del dólar, como por ejemplo los bonos soberanos en moneda estadounidense, como los emitidos al 2035 (AL35), al 2038 (AE38) o alguna obligación negociable (ON), como la Clase XXXIV de YPF (YM34D), que es un bono corporativo en dólares con vencimiento en enero de 2034, que paga una tasa fija anual del 8,25% (cupón)».
Desde la cobertura realizada por Gustavo Neffa, economista y director de Research for Traders (RfT), indica, en base a una inflación a 12 meses esperada en 22,3% por el REM:
- Lecap a noviembre de 2026 (S13N6) que rinde 23,7% anual
- Boncap a abril de 2027 (T30A7) que promete un rendimiento del 24,76%
- Boncap a mayo de 2027 que rinde 24,86% anual
- Boncer cero cupón a diciembre de 2027 (TZXD7), que ofrece un rendimiento del 6,78% más inflación
- Boncer cero cupón a junio de 2028 (TZX28), que rinde 7,94% más inflación
- Boncer cero cupón a septiembre de 2028 (TZXS8), que promete un retorno del 8,09% más inflación
- Boncer cero cupón a marzo de 2029 (TZXM9), que rinde 8,13% más inflación
También Farro destaca, en el tramo medio de la curva, el TZX28, y, en el tramo largo, el Discount en pesos (DICP), que presenta un retorno del 8,4% anual sobre el IPC, aunque «al vencer en 2033 suele mostrar una mayor volatilidad. Para ambas alternativas se recomienda un horizonte de inversión mínimo de seis meses, con el objetivo de atravesar eventuales movimientos de precio», subraya.
Para el manejo de la liquidez, Botta detalla: «Seguimos favoreciendo los instrumentos CER de corto plazo, donde los vencimientos hasta julio operan prácticamente como alternativas a tasa fija, en un contexto de expectativas de inflación más contenidas para ese período. Dentro de este segmento, destacamos el emitido al 30 de septiembre de 2026 (X30S6)«.
Bonos CER y Lecaps: opciones con cobertura frente a la inflación
En resumidas cuentas, las recomendaciones generalizadas por los analistas de mercado relevados por iProfesional giran en torno a los instrumentos de renta fija que ajustan por CER (inflación) más un plus, aunque también se suman otras opciones.
«La mejor alternativa son los bonos o las letras CER. En mi caso, compraría letras CER que venzan antes de diciembre, porque en los años electorales el dólar suele subir más que la inflación, por lo que creo que para el perfil de riesgo promedio de los argentinos tendrá más sentido tener ONs en dólares en 2027 que bonos en pesos», resume Leonardo Guidi, analista de AN Conectar Bursátil.
Y completa: «Concretamente, compraría los bonos CER TZXO6 y TZXD6, que vencen en octubre y diciembre de este año, respectivamente, y rinden un 0,1% y 0,3% mensual por arriba de la inflación, en cada caso. Teniendo en cuenta que la inflación va en descenso, también tiene sentido comprar Lecaps con vencimiento durante este año. Como son más riesgosas al darte tasa fija, rinden un poco más que las letras CER. Me refiero a la que vence en noviembre que viene (S30N6), que es la que más me gusta porque rinde 1,9% mensual, donde se supone que la inflación será menor cada mes a ese nivel el resto del año».
Asimismo, Farro indica que, dentro de las opciones más recientes, también se destacan los bonos duales CER-TAMAR, que «pagan el mayor rendimiento entre la inflación y la tasa variable. En este segmento, uno de los instrumentos más atractivos es el TXMJ8, con vencimiento en junio de 2028».
En la misma sintonía, Botta propone otro bono dual: «Dentro de la curva en pesos, seguimos priorizando instrumentos que combinen rendimiento y cobertura frente a distintos escenarios. En este marco, mantenemos nuestra preferencia por el TXMJ0, que vence el 28 de junio de 2030 y ofrece protección ante una eventual suba de las tasas de corto plazo y frente a distintos escenarios económicos posteriores a 2027, sin resignar rendimiento respecto de los bonos CER comparables».
Por último, para quienes busquen capturar un rendimiento adicional por encima de la inflación, Farro advierte: «Pueden destinar una parte de su cartera de largo plazo a acciones del sector energético, como Vista e YPF. En este caso, el potencial de retorno es mayor«.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,bonos,acciones,pesos,tasa,tasas,inflación,interes,títulos públicos,letras







La nueva normativa redefine los criterios para acceder a tarifas diferenciales en el servicio, afectando el bolsillo de cientos de miles de usuarios
gas,subsidios,tarifas,energía,petróleo,renovables,vaca muerta
ECONOMIA
Uno de cada cinco jóvenes endeudados tiene al menos un préstamo en mora con una billetera virtual

En un contexto en que la irregularidad en los créditos se mantiene elevada, el 19,4% de los deudores jóvenes registra por lo menos una línea de deuda morosa con una fintech, frente al 7,9% que presenta atrasos con entidades bancarias. La diferencia convierte a los jóvenes en el único grupo etario en el que las plataformas financieras superan a los bancos en la proporción de clientes con deudas impagas.
Según un informe del Instituto Argentina Grande (IAG), el indicador ubica a los jóvenes como el único grupo etario en el que las entidades financieras tecnológicas concentran una mayor proporción de deudores en mora que los bancos. Entre ese segmento, el 7,9% tenía al menos una deuda impaga con entidades bancarias.
El sistema financiero acumuló 5.715.202 personas con deudas morosas, una cifra equivalente al 12% de la población, de acuerdo con el relevamiento. Los bancos y las fintech reunieron la mayor cantidad de casos.
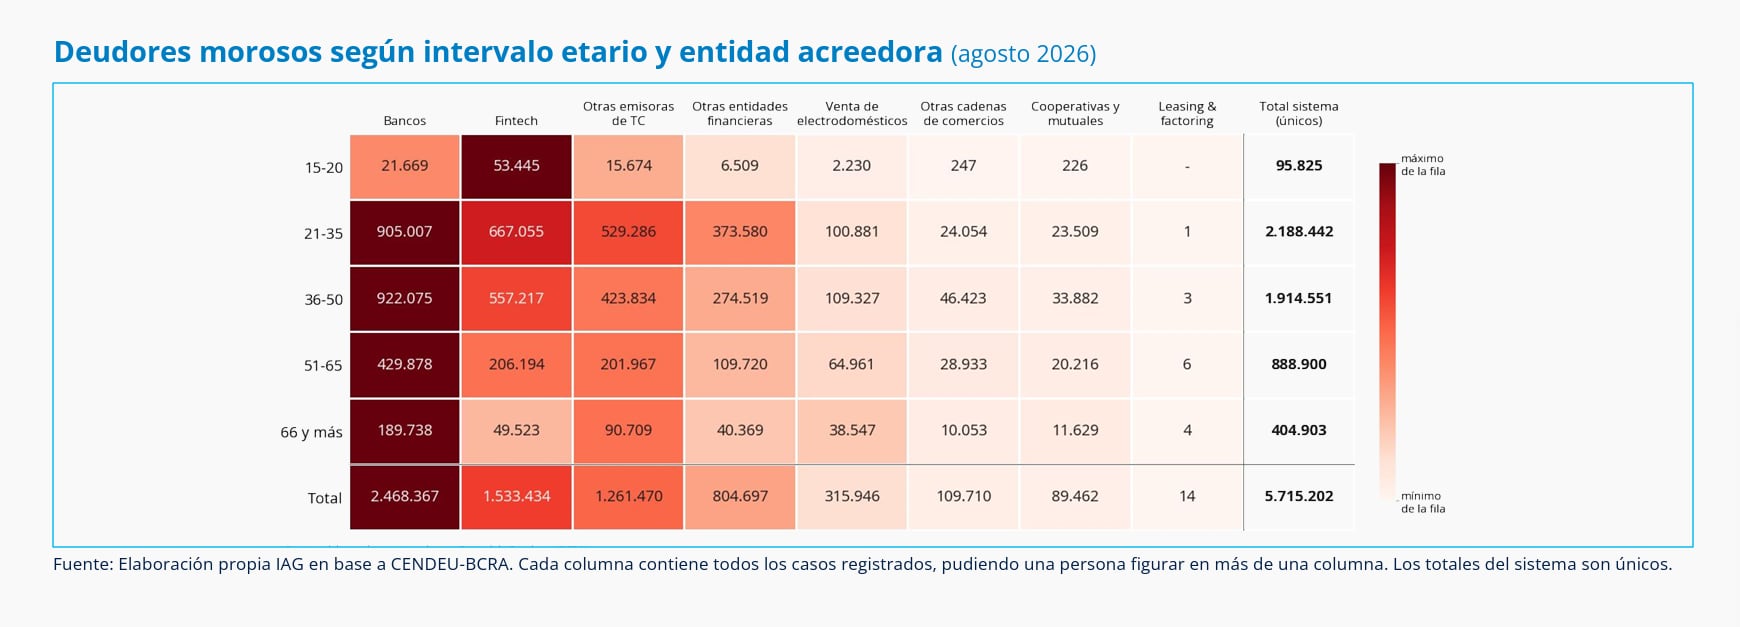
La deuda morosa con fintech pierde peso a medida que aumenta la edad de los clientes. El informe señala que la relación se invierte en los grupos de mayor edad, donde los bancos reúnen más deudores con atrasos que las plataformas financieras.
En la franja de 15 a 20 años, se registraron 53.445 casos de mora en fintech, frente a 21.669 en bancos. El total de deudores morosos de ese grupo alcanzó las 95.825 personas.
Entre quienes tienen de 21 a 35 años, los bancos concentraron 905.007 deudores morosos y las fintech, 667.055. El segmento fue el de mayor volumen, con 2.188.442 personas con al menos una deuda en mora dentro del sistema.
Los bancos acumularon 2.468.367 registros de deudores morosos, seguidos por las fintech, con 1.533.434. Las otras emisoras de tarjetas sumaron 1.261.470 casos y las entidades financieras no bancarias, 804.697.
En el tramo de 36 a 50 años hubo 922.075 deudores morosos en bancos y 557.217 en fintech. Para las personas de 51 a 65 años, las cifras descendieron a 429.878 y 206.194, respectivamente.
Entre los mayores de 66 años, los bancos registraron 189.738 casos de mora, mientras que las fintech reunieron 49.523. El total de deudores morosos de ese grupo fue de 404.903.
Cabe destacar que en julio, el 38,1% de los deudores de entre 15 y 29 años tenía al menos una deuda en mora, frente al 31,73% entre quienes tienen entre 30 y 44 años y al 23,05% en el grupo de 45 a 59 años. La proporción baja al 16,77% entre las personas de 60 a 74 años y al 14,47% entre quienes tienen 75 años o más.
Además, ese mismo mes 882.173 deudores tenían compromisos transferidos a empresas de cobranza, una cifra que crece con fuerza desde mediados de 2025. Once entidades concentran estas carteras, que representan el 9,6% de las líneas de crédito en mora y el 3,6% del monto total, y alcanzan al 15% de los deudores morosos. El IAG advierte que estas agencias pueden recurrir a prácticas de presión y hostigamiento para recuperar las deudas.
El Centro de Estudios para la Ciudad incorporó una herramienta para seguir la evolución de quienes renegociaron sus obligaciones entre abril y agosto de 2026. Según los resultados, el 50,6% permaneció en la misma categoría de morosidad, mientras que el 30,5% consiguió mejorar su situación.
“El problema no tiene tanto que ver con esa necesidad de las personas de poder refinanciar la mora, sino que el problema radica en los ingresos”, afirmó el director del centro, Mariano Almeyda, en diálogo con Infobae en Vivo.
“Se puede refinanciar reiteradamente o hacerlo una sola vez, pero siempre se estará condicionado a la imposibilidad de generar más ingresos para cancelar la deuda refinanciada”, sostuvo.
Corporate Events,South America / Central America
ECONOMIA
Nvidia, Apple y Microsoft concentran más del 21% del S&P 500 y crece la dependencia de Wall Street
Las tres tecnológicas reúnen más de una quinta parte del índice bursátil. Qué explica su peso y por qué la concentración importa para el mercado
(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);
var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();
wall street,acciones,nvidia,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

INTERNACIONAL3 minutos ago
La visita de León XIV a Uruguay costará USD 2,7 millones: qué sortea la Iglesia para financiarla

SOCIEDAD4 minutos ago
Qué es el “bloqueo atmosférico” que prolonga el mal tiempo en AMBA por una semana y no deja ver el sol

POLITICA7 minutos ago
Argentina pidió al Tribunal del Mar frenar la explotación petrolera en Malvinas: los cuatro reclamos urgentes

ECONOMIA16 minutos ago
El Gobierno promulgó la ley de zona fría: quiénes podrán acceder al subsidio al gas

DEPORTE20 minutos ago
¿Dónde ver EN VIVO y ONLINE el Racing de Córdoba vs Los Andes?

DEPORTE22 minutos ago
La batalla de Floresta tiene nombre propio: quién es el barra de All Boys con derecho de admisión que la Policía capturó y desató el caos

INTERNACIONAL4 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá

DEPORTE4 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto

ECONOMIA4 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones

POLITICA4 días ago
Nuevo estallido interno en el PJ: el kirchnerismo acusó a Kicillof de querer que Cristina Kirchner continúe presa

 DEPORTE3 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida
- POLITICA3 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad
- CHIMENTOS3 días ago
El dramático accidente que sufrió Sarah, la hija de Barby Franco y Burlando, con apenas dos años: “Se abrió la cabeza”