Connect with us

ECONOMIA

Cuidado del bolsillo: qué pasa con las tarjetas de crédito ante tasas altas y consumo más frío

Published

on


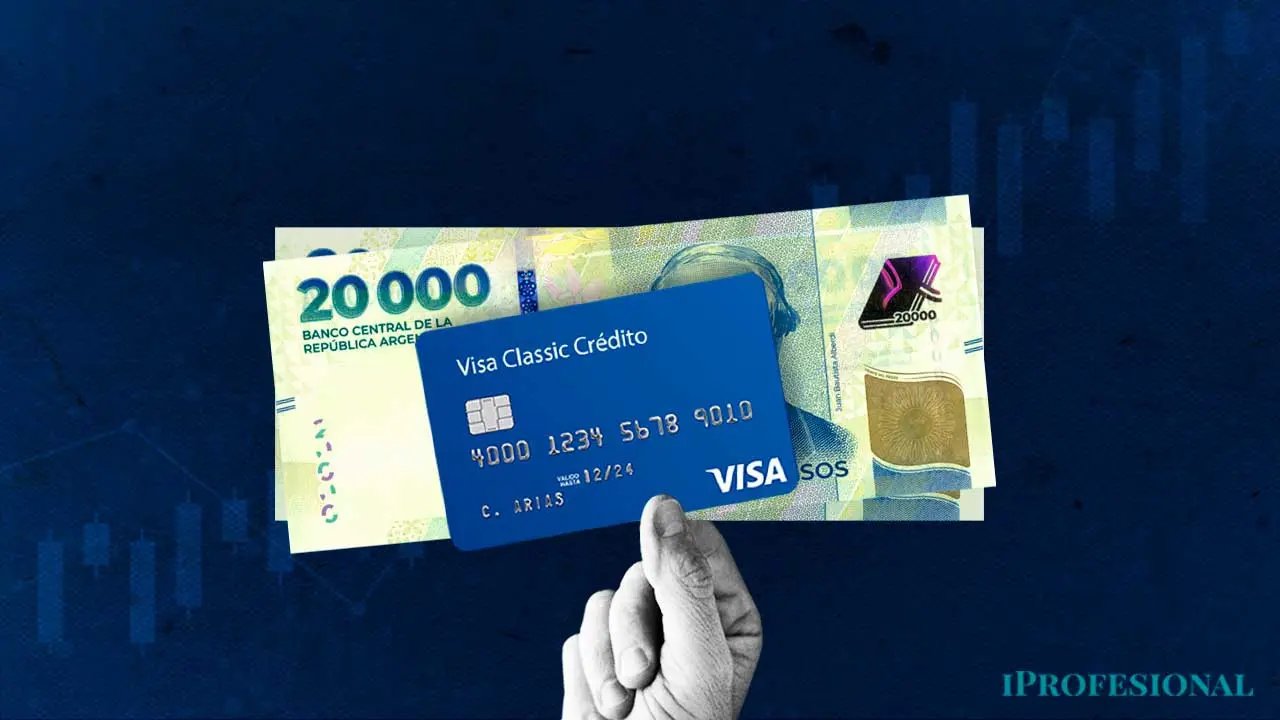
Los plásticos se utilizaron menos durante abril. Por el contrario, hubo una mejora en las financiaciones de autos y maquinarias con líneas prendarias

11/05/2026 – 12:40hs

Advertisement

En un contexto económico donde el bolsillo de los argentinos sigue bajo presión, las herramientas de financiación tradicional muestran un comportamiento dispar que enciende alarmas en el sector comercial.

A pesar de los intentos por reactivar el mercado interno mediante la baja de tasas de interés y la proliferación de promociones en cuotas, la realidad es que el consumo no termina de despegar, y esto se refleja directamente en el uso de los plásticos.

De acuerdo con el último informe de First Capital Group, la operatoria con tarjetas de crédito continúa evidenciando signos de debilidad.

Advertisement

Durante el mes de abril, este instrumento -el más utilizado por las familias para financiar sus gastos cotidianos- registró una caída mensual real del 0,8%.

Si se analiza la comparación interanual, la disminución alcanza el 1,0%, lo que sitúa el nivel de gasto por debajo de lo observado hace exactamente un año.

El peso de la inflación deja al consumo planchado

Aunque en términos nominales las operaciones con tarjetas subieron un 1,7% mensual (alcanzando un saldo total acumulado de $24,4 billones), este incremento es meramente ilusorio cuando se lo contrasta con el avance de los precios.

Advertisement

Tomando como base una inflación mensual proyectada del 2,5% para el mes pasado y una variación anual del 32,2%, los saldos reales no logran empatar al costo de vida.

Guillermo Barbero, socio de First Capital Group, es determinante al respecto: «Ante un consumo que no despega, la principal herramienta de financiamiento utilizada es un reflejo de ello». Según el experto, la cartera se encuentra por debajo de los valores de un año atrás, a pesar de que los bancos y comercios han redoblado sus ofertas de cuotas con y sin interés para intentar seducir a un consumidor agotado.

Curiosamente, mientras el gasto en pesos se retrae, el saldo financiado en dólares en las tarjetas de crédito mostró una dinámica distinta.

Advertisement

En abril, esta categoría aumentó un 14,2% mensual, llegando a un acumulado de u$s781 millones. En términos interanuales, el crecimiento fue del 5,0%, lo que para los analistas representa una estabilización en los niveles lógicos del último año, tras las fuertes fluctuaciones cambiarias previas.

La excepción: el sorprendente repunte de los créditos prendarios

A contramano de la caída en el consumo masivo financiado con tarjetas, el sector automotor y la maquinaria parece haber encontrado un respiro.

Tras cinco meses consecutivos de caídas reales, los créditos prendarios mostraron una fuerte recuperación en abril, con una suba real mensual del 3,8% y un incremento interanual real del 8,3%.

Advertisement

Este salto cuantitativo, que llevó el saldo nominal a $6,1 billones, se explicó principalmente por la agresiva estrategia comercial de las terminales automotrices y las entidades bancarias. La implementación de planes de pago en cuotas sin interés o con tasas reducidas incentivó una demanda que se encontraba latente.

Asimismo, los créditos prendarios nominados en moneda extranjera, ligados mayoritariamente a la adquisición de maquinaria agrícola, también crecieron un 9,4% mensual.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,tarjetas de crédito,créditos prendarios

Advertisement

ECONOMIA

Riesgo país sube y Wall Street anticipa qué pasará con bonos si no hay reelección de Milei

Published

on


Un relevamiento permite conocer los precios que manejan los fondos de Nueva York para los bonos ante una eventual derrota del oficialismo en 2027


Advertisement

Puntos importantes

Checkbox Checked
Wall Street evalúa el riesgo político de 2027 y estima que, ante un cambio de gobierno, los bonos soberanos argentinos caerían a un rango de entre 40 y 50 dólares por cada 100 de valor nominal.
Checkbox Checked
Los inversores calculan una probabilidad implícita del 58% para la continuidad de las políticas actuales, mientras analizan la desigual recuperación económica y el acceso al financiamiento externo.
Checkbox Checked
Prevalece el interés por activos locales, aunque con cautela; muchos fondos prefieren obligaciones negociables de empresas, consideradas más resilientes frente a la incertidumbre electoral argentina.

Cuánto podrían valer los bonos si Milei no es reelegido

  • u$s35: extremo inferior mencionado por algunos inversores.
  • u$s40: límite inferior del rango más mencionado.
  • u$s45: mediana de las estimaciones recogidas.
  • u$s50: límite superior del rango más mencionado.
  • u$s55: extremo superior mencionado puntualmente.

Qué probabilidad de continuidad reflejan los precios

Qué preocupa a Wall Street de la economía 

El otro problema que ven los fondos

Dónde invierten los fondos de acá en adelante


banco central,bonos,wall street,galicia,javier milei,precio dólar,Finanzas,Secretaría finanzas

Continue Reading

ECONOMIA

El dólar terminó la semana con nuevo récord nominal tras seis alzas consecutivas

Published

on


Aunque se trató de ascensos moderados, el dólar mayorista encadenó este viernes la sexta suba consecutiva, en un sendero que pareciera ser un nuevo “crawling peg”, dado el tras relativo del tipo de cambio respecto de la evolución de la inflación, todavía por encima del 33% anual.

El dólar mayorista ganó 1,50 peso o 0,1%, a $1.529,50, un nuevo máximo nominal, en una sesión con negocios por USD 565,4 millones en el segmento de contado, un monto apreciable si se considera la menor estacionalidad del agro en cuarto trimestre del año en cuanto a la liquidación de exportaciones.

Advertisement

“En la semana que acaba de finalizar el tipo de cambio mayorista subió 11,50 pesos (+0,8%), muy por encima del aumento de solo un peso registrado en la semana anterior”, consignó Gustavo Quintana, agente de PR Corredores de Cambio.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“El dólar mayorista continúa ensayando un ligero deslizamiento, ahora más cerca de los $1.530, un suave dinámica que resulta bienvenida por los operadores. Más incluso cuando se viene combinando durante octubre con una aceleración en el ritmo de compras del BCRA, y ahora se espera evaluar si habrá espacio para una mayor monetización -ante su posible beneficio sobre la actividad- aprovechando la mayor estacionalidad de la demanda de dinero que se avecina sobre fines de año”, indicó Gustavo Ber, economista del Estudio Ber.

Advertisement

“Al mismo tiempo, mantener un tipo de cambio que avance por debajo de la inflación contribuye a contener los precios, pero también puede generar una apreciación real que afecte la competitividad. Bajar las tasas para estimular la actividad tampoco es sencillo, porque podría incrementar la demanda de dólares si las expectativas no acompañan”, explicó Martín Mazza, director de MM Investments.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El BCRA estableció el techo para el esquema de bandas cambiarias en los 1.943,56 pesos. El tipo de cambio oficial quedó a 414,06 pesos o 27,1% de ese limite para la flotación administrada.

Advertisement

El dólar mayorista anota ahora un alza de 12,5 pesos o 0,8% en octubre; una ganancia de 74,50 pesos o 5,1% en lo que va de 2026, y un ascenso de 50,50 pesos o 3,4% en los último doce meses.

Las paridades bursátiles del dólar también subieron cerca de cinco pesos anotaron máximos nominales este viernes: el “contado con liquidación” (CCL) a $1.562, y el dólar MEP, a 1.556 pesos.

Advertisement

“Al igual que la semana pasada, siguió la fuerte suba del canje CCL/MEP, que se mantuvo toda la semana por encima del 5,5% y en la rueda de ayer cerró en 6,0%, el mayor valor desde mediados de abril de 2025, luego de la unificación cambiaria. Mientras siga habiendo pocos dólares cables ofertados en el mercado y se mantengan las restricciones sobre algunos arbitrajes, este valor puede mantenerse elevado”, aportó IEB.

El dólar al público terminó sin variantes a $1.550 para la venta, según la referencia del Banco Nación. En la semana el billete minorista subió 15 pesos o 1 por ciento. El BCRA informó que en las entidades financieras el dólar al público promedió $1.549,77 para la venta y $1.496,32 para la compra.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

El dólar blue quedó ofrecido sin cambios a $1.565, para anotar una suba semanal de 10 pesos o 0,7 por ciento.

“A pesar de que la presión por dolarizarse continuó activa en la plaza cambiaria, el organismo rector monetario aceleró el paso de su intervención”, expresó Ignacio Morales, Chief Investments Officer de Wise Capital.

“La dinámica de octubre muestra una marcada aceleración respecto al bimestre previo, multiplicando de forma sustancial el promedio diario de adquisiciones y llevando el acumulado anual por encima de los USD 15.700 millones. No obstante, este impulso no llegó a reflejarse en las reservas brutas”, concluyó Morales.

Advertisement

Corporate Events,Europe

Continue Reading

ECONOMIA

Electrolux cerró por completo su planta en Rosario y formalizó 200 despidos

Published

on


El salto importador y la caída del consumo forzaron el cierre definitivo de las instalaciones. Advierten por el colapso de la línea blanca


Advertisement

Puntos importantes

Checkbox Checked
Electrolux cesó su producción en Rosario, despidiendo 200 trabajadores y cerrando una planta con más de medio siglo de actividad.
Checkbox Checked
La empresa seguirá operando en Argentina, pero solo comercializará productos importados, abandonando por completo la fabricación local.
Checkbox Checked
Este cambio refleja una profunda crisis industrial nacional, impulsada por políticas que favorecen la importación y afectan el empleo local.

La empresa seguirá en el país pero con productos importados

Avanzada importadora y reclamo de la UOM

Cambio de reglas oficiales golpeó de lleno a la fabricación local


despidos,empleo,importación,electrolux,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios

Continue Reading

Tendencias