ECONOMIA
De los Patacones a los Chachos: qué son las cuasimonedas, cuál fue su rol en la crisis de 2001 y por qué volvieron en La Rioja


La decisión del gobierno de La Rioja de relanzar los “Chachos” como cuasimoneda provincial a partir del 17 de agosto se inscribe en una larga tradición argentina de emisión de monedas alternativas durante períodos de restricción fiscal. A lo largo de las últimas décadas, diversas provincias recurrieron a este tipo de instrumentos para sortear la falta de liquidez y sostener el funcionamiento económico local, en una dinámica que tuvo su punto de mayor expansión durante la crisis de 2001.
La Rioja volverá a poner en circulación los “Chachos” esta semana. La administración de Ricardo Quintela distribuirá una ayuda extraordinaria de 50.000 de Bonos de Cancelación de Deuda (BOCADE) alcanzando a unos 80.000 beneficiarios, lo que implicará una inyección de aproximadamente $4.000 millones al circuito económico provincial. Cabe destacar que estos billetes no son nacionales, por lo que las personas suelen utilizarlo sólo de forma local.
La presencia de este papel en La Rioja no es nueva. Quintela los introdujo nuevamente en julio de 2024, emitiendo billetes de 1.000, 2.000, 5.000, 10.000, 20.000 y 50.000 unidades, con una paridad de uno a uno frente al peso. Durante ese periodo, hasta un 30% de los sueldos estatales podía pagarse con estos bonos, que también se aceptaban en comercios adheridos y para cancelar impuestos y servicios provinciales. Ese ciclo finalizó el 31 de diciembre de 2024.
El nombre elegido remite a Ángel Vicente “Chacho” Peñaloza, líder riojano de las guerras civiles del siglo XIX y figura histórica del federalismo argentino.
La reaparición de los Chachos se produce en un contexto de disputa entre la provincia y la Nación por el reparto de fondos federales, junto con una merma de ingresos que, de acuerdo con las autoridades riojanas, impacta en las finanzas estatales y en la actividad privada.
Historia reciente de las cuasimonedas
El uso de cuasimonedas no tuvo su origen en 2001, aunque en ese año se registró su mayor expansión. Los antecedentes más recientes datan de mediados de los años ochenta, cuando Tucumán emitió Bonos de Cancelación de Deuda —denominados en australes— como respuesta a la restricción de recursos desde el gobierno nacional. Estos bonos continuaron circulando, bajo distintas denominaciones según el signo monetario vigente, hasta 2003.
Un informe especial sobre el tema de Fundación Mediterránea detalló que “si bien por preceptos constitucionales las provincias tienen prohibido emitir dinero, situaciones de emergencia ello ha ocurrido en varias ocasiones, especialmente en la década del 80 y del 90 del siglo pasado, y más masivamente durante la crisis económica de 2001 – 2002, cuando catorce provincias emitieron cuasi monedas, que fueron rescatadas por el gobierno nacional a través del Programa de Unificación Monetaria (PUM) instrumentado en el año 2003”.
A comienzos del siglo XXI, la Argentina atravesó una de sus crisis fiscales más profundas, lo que llevó a varias provincias a emitir cuasimonedas como mecanismo de supervivencia financiera ante la escasez de fondos por la compleja coyuntura.

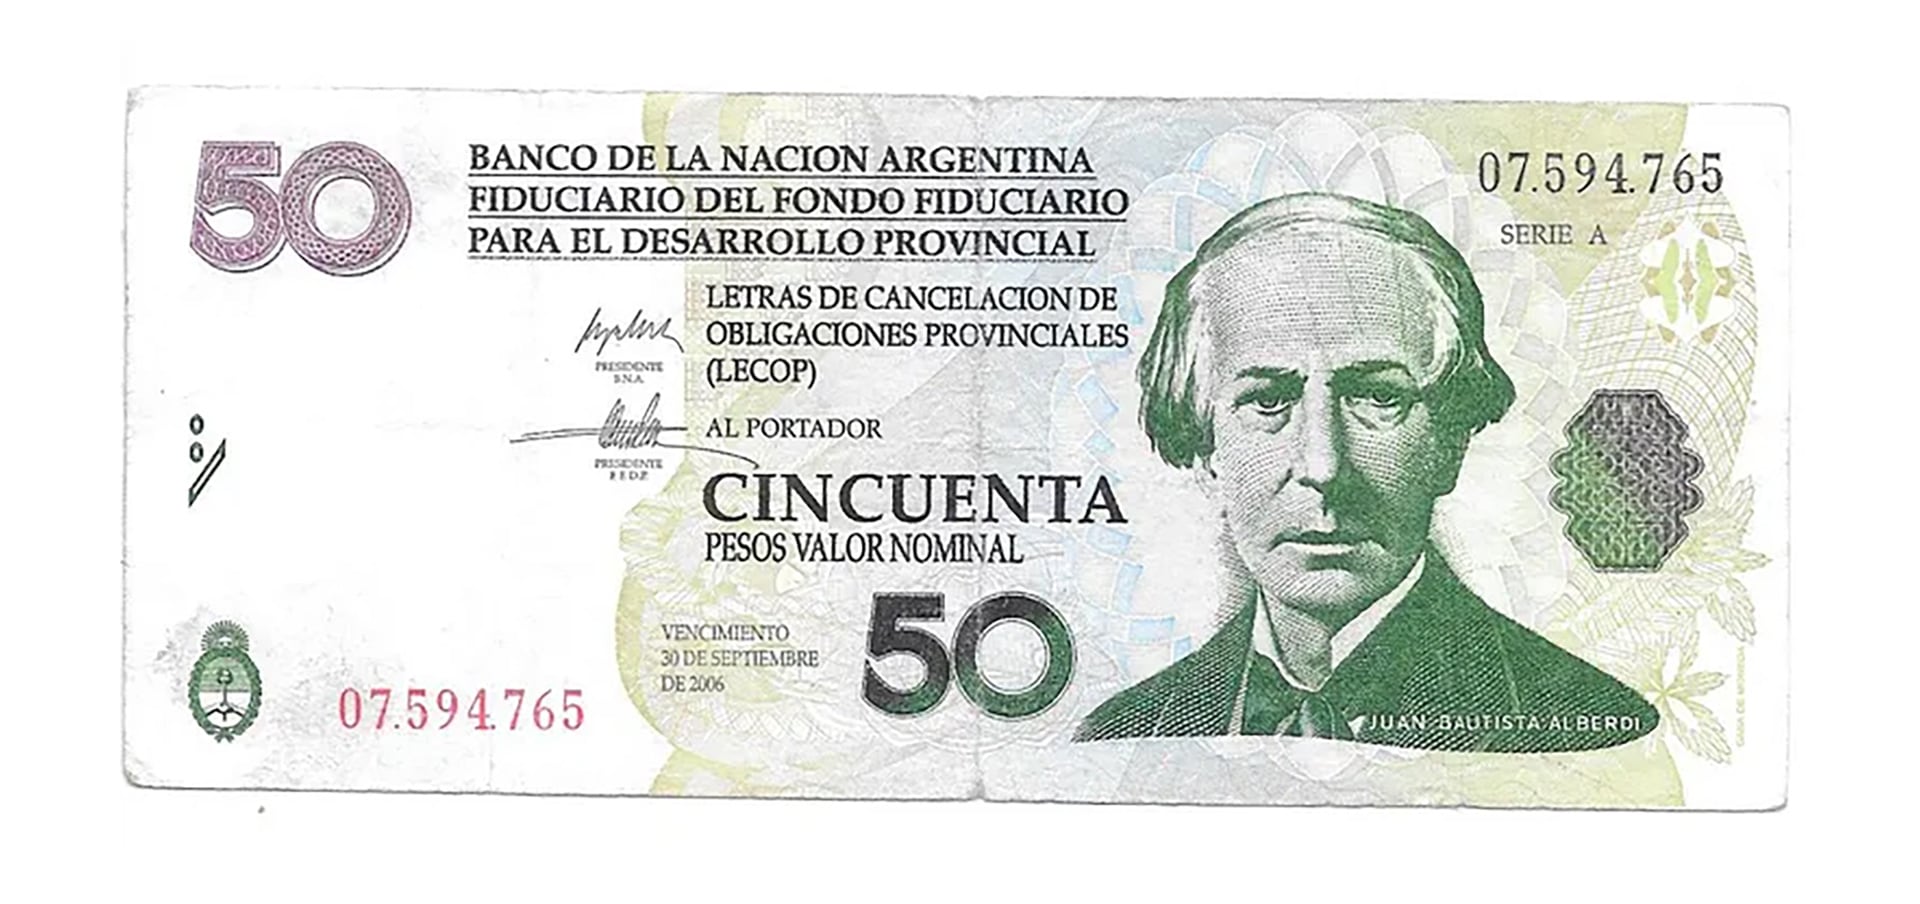
La crisis que se desató a finales de 2001 intensificó la emisión de cuasimonedas. La Ley de Convertibilidad establecía que el Banco Central no podía emitir pesos sin respaldo en dólares, lo que provocó una falta de liquidez en las provincias para cumplir con sus pagos. Frente a esta limitación, tanto el Estado nacional como quince provincias emitieron bonos al portador que coexistieron con el peso y alcanzaron, en agosto de 2002, un total de $8.535 millones en circulación. El gobierno nacional lanzó sus propias Letras de Cancelación de Obligaciones Provinciales (Lecop), distribuidas en todo el país en valores de 2, 5, 10, 20 y 50 pesos.
El valor de estos bonos dependía de cuántos se emitían y de cuántas personas los querían usar. Por un lado, los gobiernos provinciales decidían la cantidad de bonos que ponían en circulación. Por otro, la demanda de estos bonos provenía principalmente de quienes los utilizaban para pagar impuestos y servicios al propio Estado, o de quienes los adquirían como una inversión, esperando cobrar su valor y los intereses al vencimiento.
El uso de los bonos para pagar impuestos les dio liquidez y los hizo funcionar como si fueran dinero. El Estado los entregaba en pagos y luego los recibía nuevamente cuando las personas y empresas los usaban para cumplir con sus obligaciones fiscales. Este ciclo se repetía una y otra vez, hasta que llegaba el momento de pagarlos definitivamente, generando una dinámica similar a la de renovar constantemente préstamos de muy corto plazo.
En paralelo, la creación de las cuasimonedas tuvo un impacto en la política monetaria nacional, ya que a comienzos del nuevo milenio se dio una situación de convivencia entre el Banco Central y algunos “mini bancos centrales” provinciales que obstaculizó el rol central del BCRA.
En cuanto a la magnitud de las emisiones, Fundación Mediterránea aportó que la relación entre bonos emitidos (en el mes de máxima circulación) y la base monetaria de cada provincia, en aquellas experiencias de finales de la década del 90 e inicios de siglo, fue desde 107% en el caso de Corrientes (la emisión de cuasimonedas superó a la base monetaria de la provincia) hasta 12% en La Rioja o Mendoza.
Al mismo tiempo, en provincias muy pobladas y de ingresos medios, como Buenos Aires y Córdoba, la emisión de este tipo de instrumentos, en su momento de máxima circulación, resultó equivalente a aproximadamente la mitad de sus bases monetarias.
A juicio de los analistas, la circulación de estos billetes provinciales “aumentó los costos de transacción, disminuyendo la eficiencia en general en la economía, por cuanto el gobierno, las empresas y las personas debieron crear mecanismos especiales para adaptarse a las transacciones con bonos, ya sea en forma voluntaria o compulsiva”.
Bajo esa misma lógica, la emisión de estos papeles provocó una reducción en el poder de compra de los ingresos de quienes residían en las provincias que las implementaron, como consecuencia de una inflación más elevada, diferencias de precios al utilizar bonos como medio de pago y la depreciación de estos instrumentos respecto a su valor nominal.
Con la recuperación de la actividad económica, el Fondo Monetario Internacional (FMI) exigió en 2002 que la renegociación de la deuda pública incluyera la recompra de estas cuasimonedas. El proceso de rescate, realizado a través de subastas, concluyó hacia fines de 2003.
Las cuasimonedas de la crisis de 2001
Estas fueron las denominaciones que circularon en cada provincia durante aquel período:
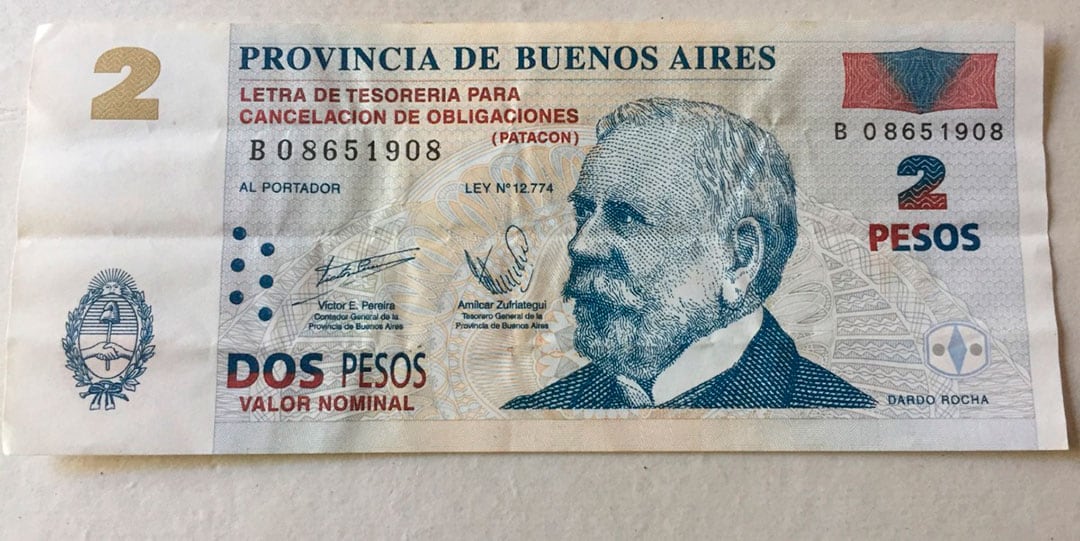
- Buenos Aires: Patacones
- Córdoba: Lecor
- Entre Ríos: Bonos Federales (BoFe)
- Corrientes: Cecacor
- Mendoza: Petrom
- Misiones: Cemis
- Formosa: Bocanfor
- San Juan: Huarpes
- Chaco: Quebracho
- Catamarca: Bono Ley 4748
- La Rioja: Bocade
- Tucumán: Bocade
- Tierra del Fuego: Letras
- Chubut: Petrobono
- Río Negro: Petrobono
El Patacón bonaerense se recuerda como el caso más emblemático, lanzado durante la gestión de Carlos Ruckauf desde agosto de 2001 y utilizado como equivalente al peso en la mayoría de los comercios tanto en la provincia como en la Ciudad de Buenos Aires. En contraste, el Federal de Entre Ríos perdió su valor rápidamente y su cotización quedó muy por debajo de su valor nominal.
En cuanto a La Rioja, su emisión en 2001 fue una de las más limitadas: según datos del Banco Central en agosto de 2002, alcanzó los $5 millones, muy por debajo de los $3.306 millones emitidos en Patacones y los $700 millones de la Lecor de Córdoba.

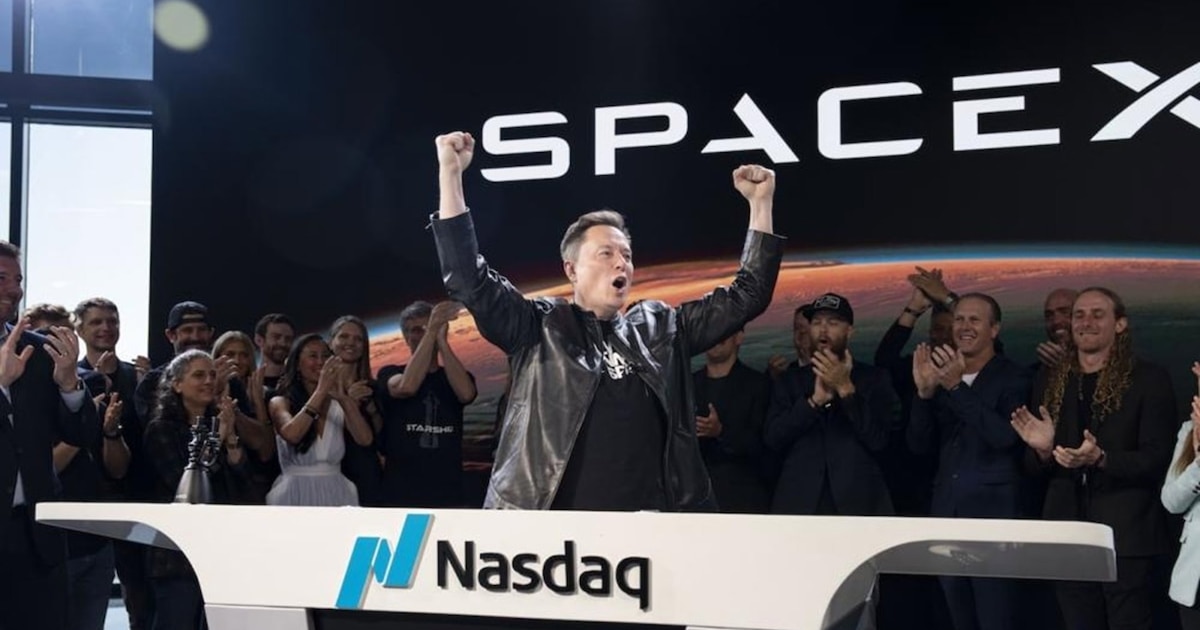

- Resultados financieros récord: La compañía registró ingresos de USD 14.600 millones, superando ampliamente las previsiones de Wall Street, y logró un beneficio por acción de USD 0,35 (frente a los USD 0,15 esperados).
- Inflexión en Inteligencia Artificial: Por primera vez, los ingresos provenientes de los servicios de infraestructura y cómputo de inteligencia artificial superaron a los de Starlink, impulsados por el uso de Grok y Cursor.
- Posible fusión con Tesla: Elon Musk reveló que los comités especiales de SpaceX y Tesla están evaluando una combinación estratégica de ambas firmas, lo que despertó un gran optimismo especulativo en los mercados.
- Revisión al alza de analistas: Bancos de inversión como Citigroup elevaron su precio objetivo para la acción hasta los USD 240, reforzando el sentimiento de compra en el sector espacial.
ECONOMIA
Fracasaron las negociaciones del gobierno francés con los sindicatos: habrá huelga general a partir del 5 de noviembre
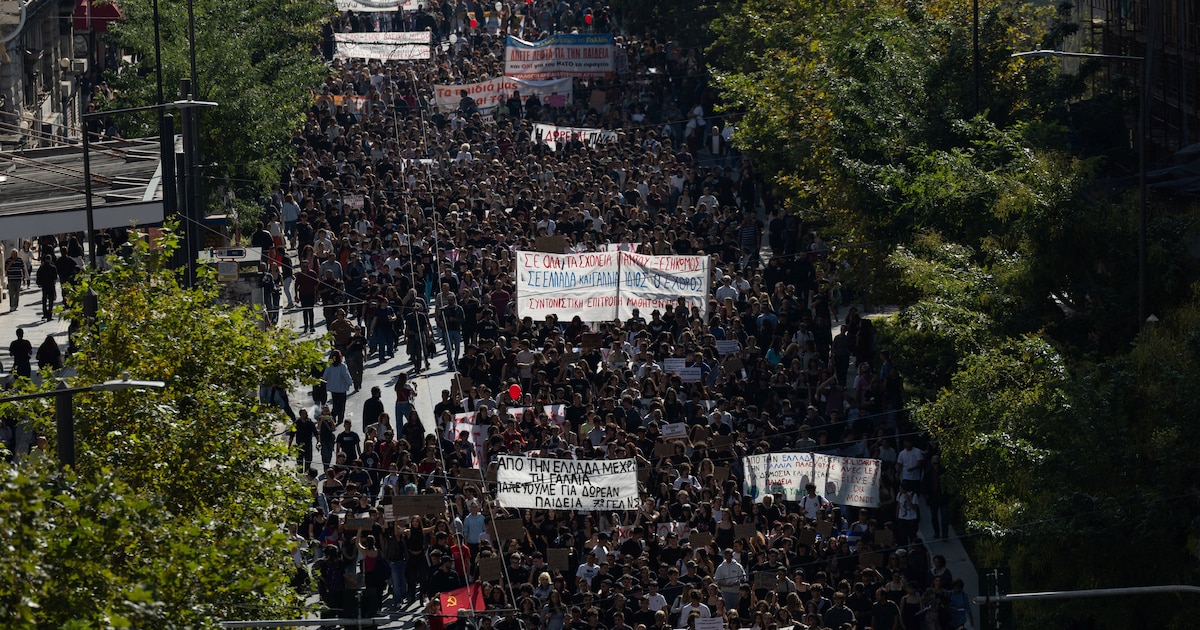
Sophie Binet, secretaria general de la Confederación General del Trabajo (CGT), convocó este miércoles a una huelga a partir del 5 de noviembre en nombre de la intersindical, con el objetivo de intensificar la presión sobre el gobierno francés. El anuncio se produjo tras la reunión que mantuvo con el primer ministro Sébastien Lecornu y varios de sus ministros, en el marco de las protestas del sábado pasado contra el costo de la vida y en reclamo de mejoras en educación y sanidad.
“Ha llegado el momento de llevar la movilización al siguiente nivel; la huelga debe tomar el relevo. La CGT, junto con el grupo intersindical, hace un llamamiento a la movilización más amplia posible el 5 de noviembre. Hacemos un llamamiento a asambleas generales en todas partes, en todos los centros de trabajo, para generalizar la huelga el 5 de noviembre y más allá”, dijo Binet.
Por su parte, Marylise Léon, secretaria general de la Confederación Francesa Democrática del Trabajo (CFDT) —el sindicato mayoritario del país—, subrayó que es “imprescindible” que el gobierno ofrezca respuestas sociales antes de esa fecha, en la que ya hay convocada una jornada de movilización. Según Léon, se trata de reivindicaciones que los trabajadores y trabajadoras “llevan esperando desde hace muchos años”.

Tras más de dos horas de reunión en Matignon, sede del gobierno francés, Binet denunció “el total desprecio” que, según afirmó, tanto Lecornu como sus ministros mostraron ante las demandas sindicales.
“El primer ministro y el Gobierno no nos han anunciado ninguna medida ni han tenido en cuenta nuestras reivindicaciones”, aseguró la líder del segundo sindicato del país por número de afiliados, solo por detrás de la CFDT.
Binet indicó que durante el encuentro recibieron “algunas pinceladas, pero nada preciso”. Lo único concreto, según relató, fue el compromiso del ministro de Trabajo, Jean-Pierre Farandou, quien les comunicó que los “recibirá próximamente para hablar del poder adquisitivo”.

Lecornu se reunió este miércoles con los representantes sindicales y tiene previsto recibir mañana a los de los partidos políticos.
Además, la dirigente de la CGT adelantó que el sindicato estará presente en las manifestaciones del próximo sábado para acompañar a quienes deseen movilizarse y “proteger a los jóvenes y a los trabajadores y trabajadoras que participen en las protestas”.
Por otro lado, un representante de la coordinación de los chalecos amarillos informó este miércoles que presentó una declaración ante la prefectura para marchar el sábado 24 de octubre en París, desde la plaza de la Bastilla hasta la Ópera. La convocatoria llega una semana después de que la jornada de protesta del 17 de octubre contra el encarecimiento de la vida estuviera marcada por la violencia y los saqueos.
Civil Conflict,Demonstrations,Riots,Europe,Civil Unrest
ECONOMIA
Un Centro de Estudios de la UBA brinda asesoramiento gratuito a morosos: cómo consultarlo para enfrentar deudas
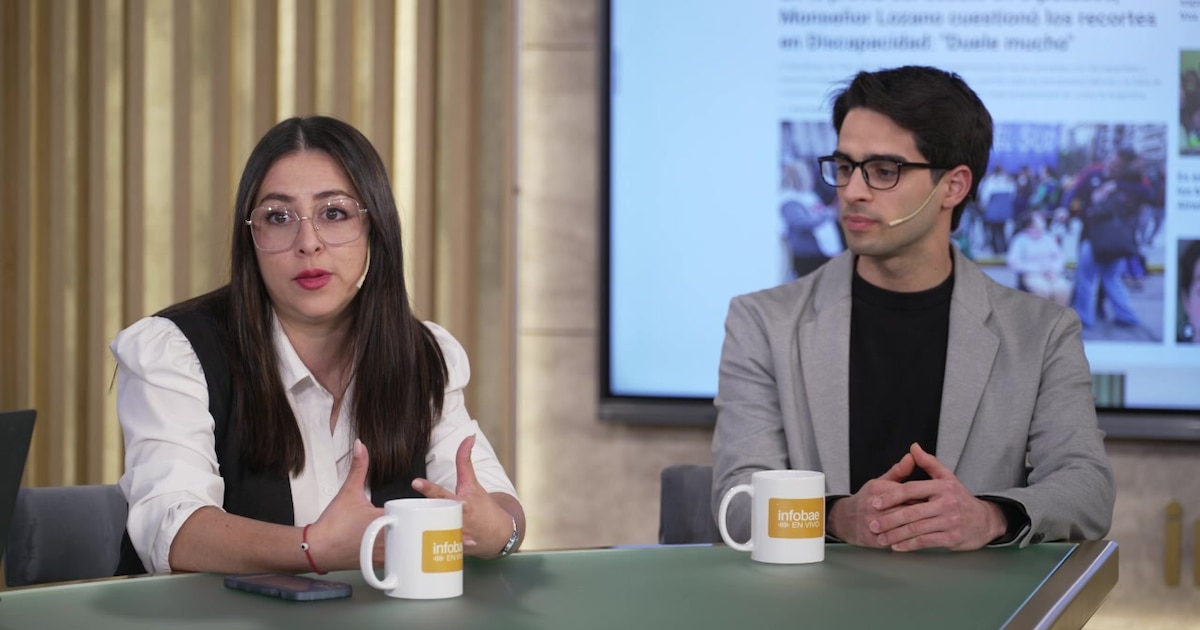
El sobreendeudamiento dejó de ser una inquietud limitada a un sector social y pasó a ocupar un lugar central en las consultas que recibe el Centro de Estudios y Gestión de la Economía Personal y Negocios (CEGEPyN) de la Facultad de Ciencias Económicas de la Universidad de Buenos Aires (UBA). Tarjetas de crédito, préstamos personales, billeteras virtuales, expensas y monotributo impago aparecen entre los problemas que llevan vecinos a pedir orientación sin costo.
La contadora, docente y directora del centro, Carla Kranevitter, sostuvo que el cambio se hizo visible desde abril. “La mayor cantidad de consultas empezó a ser sobre” endeudamiento y sobreendeudamiento, explicó durante una entrevista en Infobae en Vivo. Según señaló, la dificultad principal surge cuando las personas pierden la capacidad de afrontar sus obligaciones mensuales.
El equipo de voluntarios trabaja tanto en los barrios como en los consultorios de la Facultad. Hay charlas grupales abiertas y, además, un acompañamiento individual para quienes acercan su caso. “El encuentro territorial es el primer contacto; el trabajo viene después”, afirmó Kranevitter.
Cómo solicitar el asesoramiento gratuito del CEGEPyN
El asesoramiento del CEGEPyN es gratuito y está dirigido a personas que necesitan ordenar sus finanzas, conocer los costos de una deuda, regularizar situaciones impositivas o resolver dudas sobre pequeños emprendimientos.
Quienes requieran una consulta personalizada pueden ingresar al sitio oficial del centro, CEGEPYN – UBA (cegepyn.economicas.uba.ar), donde figura la modalidad para solicitar turno. La atención se realiza en la sede de la Facultad de Ciencias Económicas, en avenida Córdoba 2122, Ciudad de Buenos Aires, en la planta baja del sector Consultorios Taller.
El centro también informa sus actividades territoriales y las próximas charlas abiertas a través de su cuenta de Instagram, @cegepyn. Esos encuentros se anuncian con la dirección y el horario, y no requieren inscripción previa. “La gente se acerca, tenemos una charla primero grupal”, detalló Kranevitter. En paralelo, los vecinos pueden plantear su situación ante docentes, graduados y estudiantes voluntarios.
La directora remarcó que el objetivo no consiste en prometer soluciones inmediatas. “Nosotros no damos respuestas mágicas”, advirtió. La tarea comienza por reunir y ordenar información: identificar acreedores, montos, tasas, vencimientos, ingresos y gastos esenciales. A partir de allí, los voluntarios estudian alternativas y realizan un seguimiento individual.
“Si podemos ayudar a un vecino, estamos haciendo un montón”, resumió Kranevitter al explicar el propósito del programa de extensión universitaria.
Tarjetas, billeteras y préstamos forman la combinación más frecuente
Las consultas reflejan situaciones diversas, aunque existen patrones reiterados. Kranevitter indicó que el endeudamiento con billeteras virtuales ocupa un lugar relevante por la facilidad de acceso a esos créditos. “Es tan fácil y con tan poco control que, en la medida que yo estoy necesitando liquidez, voy a acceder rápidamente a eso”, planteó.
A esa vía se suman las tarjetas de crédito, los préstamos personales y los compromisos informales con familiares o amigos. En algunos casos, la acumulación de obligaciones deriva en deudas con varios acreedores al mismo tiempo. La contadora mencionó el caso de una persona que debía cerca de $ 50 millones a ocho entidades distintas.
“No es solamente el volumen de deuda, sino a cuántos le debemos”, sostuvo. La fragmentación vuelve más difícil cualquier intento de refinanciación, porque una negociación con un acreedor puede no resolver los vencimientos pendientes con los demás.
El contador, docente y voluntario Lisandro Piriz explicó que el primer paso para quien ya no puede pagar consiste en hacer un relevamiento completo. “Ver cuáles son todas las deudas”, resumió. Eso implica anotar préstamos, tarjetas, cuotas pendientes, tasas de interés y fechas de vencimiento, además de calcular cuánto dinero ingresa al hogar y cuáles son los gastos básicos, como alquiler, alimentos, servicios y transporte.
“Hay que ver si de toda esa cuenta a mí me queda algo para pagar esas deudas”, señaló Piriz. Con esa información, el equipo puede evaluar si conviene solicitar una refinanciación, negociar un plan de pagos o consolidar obligaciones en un nuevo préstamo. Esta última opción requiere especial cautela: solo tendría sentido si la tasa y la cuota resultan sostenibles.
Pagar el mínimo evita la mora, pero encarece la deuda
Uno de los puntos que más dudas genera entre quienes llegan al centro es el pago mínimo de la tarjeta de crédito. Piriz explicó que esa alternativa permite evitar la mora en el mes, aunque deja financiado el saldo restante. “Si vos pagaste de cien, pagaste diez, el otro noventa se va a financiar para el resumen que viene”, indicó.
El problema aparece cuando el mecanismo se repite. “Si refinanciás tres resúmenes, cada vez el mínimo va subiendo más y va incluyendo cada vez más intereses”, alertó. Por eso, recomendó revisar el costo financiero total, la tasa aplicada y las condiciones de cada alternativa antes de tomar un préstamo más caro para cancelar otra obligación.
Kranevitter añadió que muchas personas se endeudan para pagar gastos corrientes. “Si yo estoy tomando esta deuda para llegar a fin de mes, para sobrevivir, ¿cómo el día de mañana voy a seguir sobreviviendo, llegar a fin de mes y aparte pagar la deuda?”, se preguntó.
Para la especialista, enfrentar el problema requiere evitar la desinformación, incluso cuando la situación genere angustia. “Primero tenemos la información y, aunque sea difícil, hay que enfrentar qué debemos, cuánto debemos y a quién le debemos”, dijo. El asesoramiento busca precisamente transformar ese panorama en un plan posible, con prioridades definidas y metas acordes a los ingresos de cada persona.
Monotributo, servicios y expensas también concentran consultas
El CEGEPyN recibe, además, numerosos pedidos de ayuda por bajas de monotributo debido a falta de pago. Kranevitter explicó que la baja de oficio ocurre después de diez meses consecutivos sin abonar la cuota. La deuda, sin embargo, continúa vigente y acumula intereses.
La alternativa consiste en verificar la situación fiscal, consultar las opciones de planes de pago y, una vez regularizada la deuda o aceptado un plan, tramitar el alta nuevamente. “El alta se tramita aparte, no es automático”, aclaró.
Las facturas de servicios y las expensas también aparecen en las consultas. En esos casos, los voluntarios orientan sobre posibles tarifas sociales, subsidios y planes de pago con las empresas o administraciones correspondientes. El centro no cancela deudas ni reemplaza la asistencia legal cuando resulta necesaria, pero ofrece información y acompañamiento para que cada persona pueda conocer sus opciones antes de tomar una decisión.
—
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
tarjeta bancaria,billetera,fraude financiero

Atento Estudiantes: Palmeiras eliminó a Fluminense por penales y se convirtió en el primer finalista de la Copa Libertadores

Video: la tanda de penales con la que Palmeiras se metió a la final de la Libertadores

Fentanilo contaminado: Diputados aprobó un proyecto para rastrear medicamentos y acelerar las alertas sanitarias

En un encuentro con rectores, Sergio Massa anticipó una derrota electoral de Javier Milei en 2027 – Nexofin

El horóscopo de hoy: jueves 22 de octubre

El Colegio de Abogados de la Ciudad de Buenos Aires repudió la absolución del sindicalista camionero que bloqueó una empresa

El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella

De cara al debate por el endeudamiento familiar, el Gobierno sostiene un discurso duro y considera que funciona para la imagen de Milei

 POLITICA2 días ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CLIMA2 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA2 días ago
El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU