ECONOMIA
“Dejar en la banquina a tanta gente no es opción”: fuerte cruce entre Lacunza y Bausili por la morosidad de las familias

(Imagen Ilustrativa Infobae)

(Infobae en Vivo)
retratos,conferencias,discursos



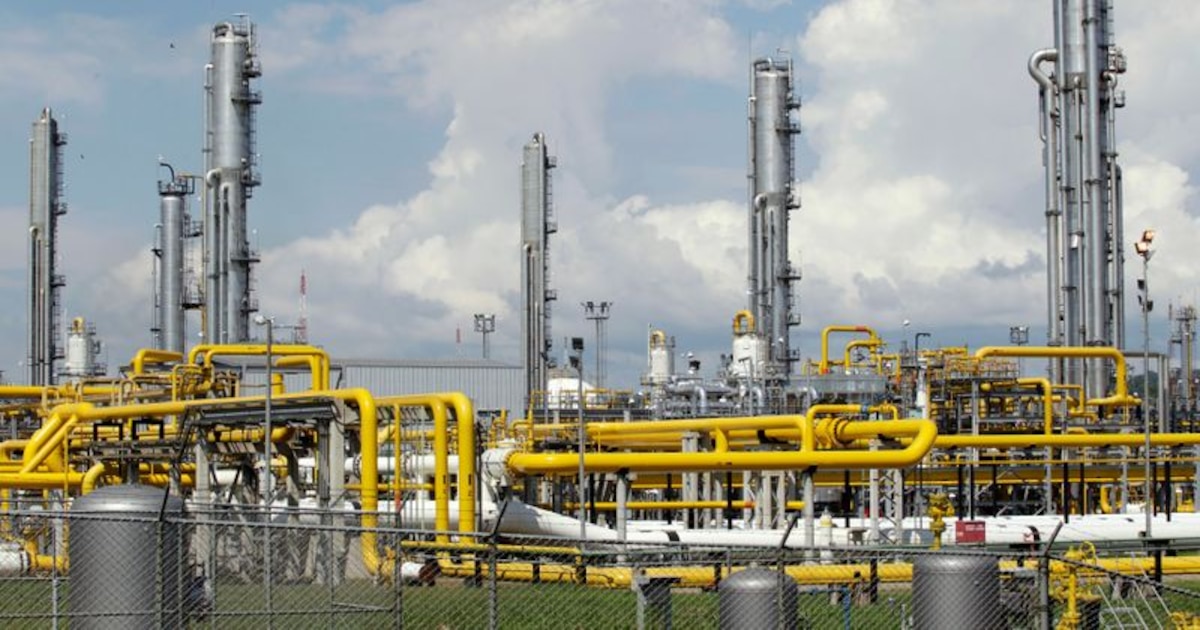
No es petróleo “inferido” por sísmica, sino que se lo encontró al perforar, se tomaron muestras y se caracterizó el crudo, y se hizo fluir con un ensayo de producción

La primera etapa de desarrollo consiste en 11 pozos submarinos, conectados a una unidad flotante de producción y almacenaje de petróleo (FPSO), cuya producción inicial está prevista para marzo de 2028

Sea Lion es un yacimiento evaluado, con FID aprobada de USD 1.800 millones en diciembre de 2025, en desarrollo, que prevé iniciar producción en 2028

Vaca Muerta tiene 96 veces sus recursos, infraestructura existente y creciente, que hoy produce 643.100 bpd, y exporta

La mejor estimación del break-even de producción según el Plan de Desarrollo del área norte previa al FID, era de USD 24 por barril
- La primera es la consolidación de los pagos instantáneos como expectativa básica. En Brasil, PIX ya es el método más utilizado, con casi 170 millones de usuarios; en España, Bizum supera los 30 millones. Para 2028, se proyecta que los pagos en tiempo real representen el 22% de todos los volúmenes globales sin efectivo. En Argentina vemos esta urgencia de cerca: por eso, desde nuestro rol, impulsamos soluciones de pago inmediato que les permiten a los comercios y las pymes cobrar al instante. Sabemos que la liquidación inmediata es clave para mejorar el flujo de caja y reducir la fricción diaria.
La liquidación inmediata es clave para mejorar el flujo de caja y reducir la fricción diaria
- La segunda tendencia es la gestión de riesgo por inteligencia artificial. Según la Global Anti-Scams Alliance (GASA), alianza internacional de organizaciones dedicadas a la prevención de estafas, los consumidores perdieron USD 442.000 millones en estafas durante 2024. La misma tecnología que usamos para proteger las transacciones puede ser usada para atacarlas, y por eso la apuesta no es sumar más fricción, sino construir sistemas capaces de decidir con inteligencia cuándo intervenir y cuándo dejar que el pago fluya sin interrupciones.

- La tercera es la integración de los pagos dentro de la plataforma del comercio, sin redirecciones ni pasos adicionales para el cliente. El mercado de finanzas embebidas se proyecta en USD 7,2 billones para 2030, y en América Latina en USD 20.000 millones para 2027. Para cualquier negocio, esto se traduce en mejores tasas de conversión y en una integración más fluida entre el pago y el resto de la experiencia de compra.
- Esa misma lógica de integración potencia la cuarta tendencia: el comercio agéntico. En la actualidad, la mayoría de los comercios ya explora o implementa agentes de software, y los consumidores usan inteligencia artificial para descubrir productos antes de comprarlos. Esto cambia una pregunta de fondo para el negocio: ya no se trata solo de si el cliente decide comprar, sino de cuándo lo hace un agente en su nombre. Eso exige límites de gasto claros, jerarquías de aprobación bien definidas y sistemas que puedan distinguir, en cada operación, si actuó una persona o una máquina.
La mayoría de los comercios ya explora o implementa agentes de software, y los consumidores usan inteligencia artificial para descubrir productos antes de comprarlos
- La quinta tendencia es la personalización de pagos por sector. Durante años el negocio se adaptó a los medios de pago disponibles; hoy esa lógica se invirtió. Un marketplace con liquidaciones divididas, un operador de viajes con reservas internacionales o un proveedor de salud con pagos regulados no pueden funcionar con una solución genérica. La inteligencia artificial nos permite analizar patrones de autorización, detectar rechazos evitables y enrutar cada transacción según el contexto específico de cada industria.
código QR,estacionamiento,pago digital,automóvil
ECONOMIA
Enrique Szewach: “El apretón monetario afecta a la actividad, al salario real y a los márgenes”
Después de un primer semestre con altibajos en la actividad económica y en el ritmo de variación de los precios, junto con un Banco Central de la República Argentina muy activo en la compra de reservas y —según los analistas— en la operatoria en el mercado de cambio con operaciones de mercado abierto para sostener la paridad como ancla de la inflación, el Poder Ejecutivo presentó las bases del Presupuesto de Gastos y Recursos para 2027 con supuestos de aumento del PBI del 4% y desinflación al 18%, y consecuente crecimiento de la recaudación tributaria en términos reales.
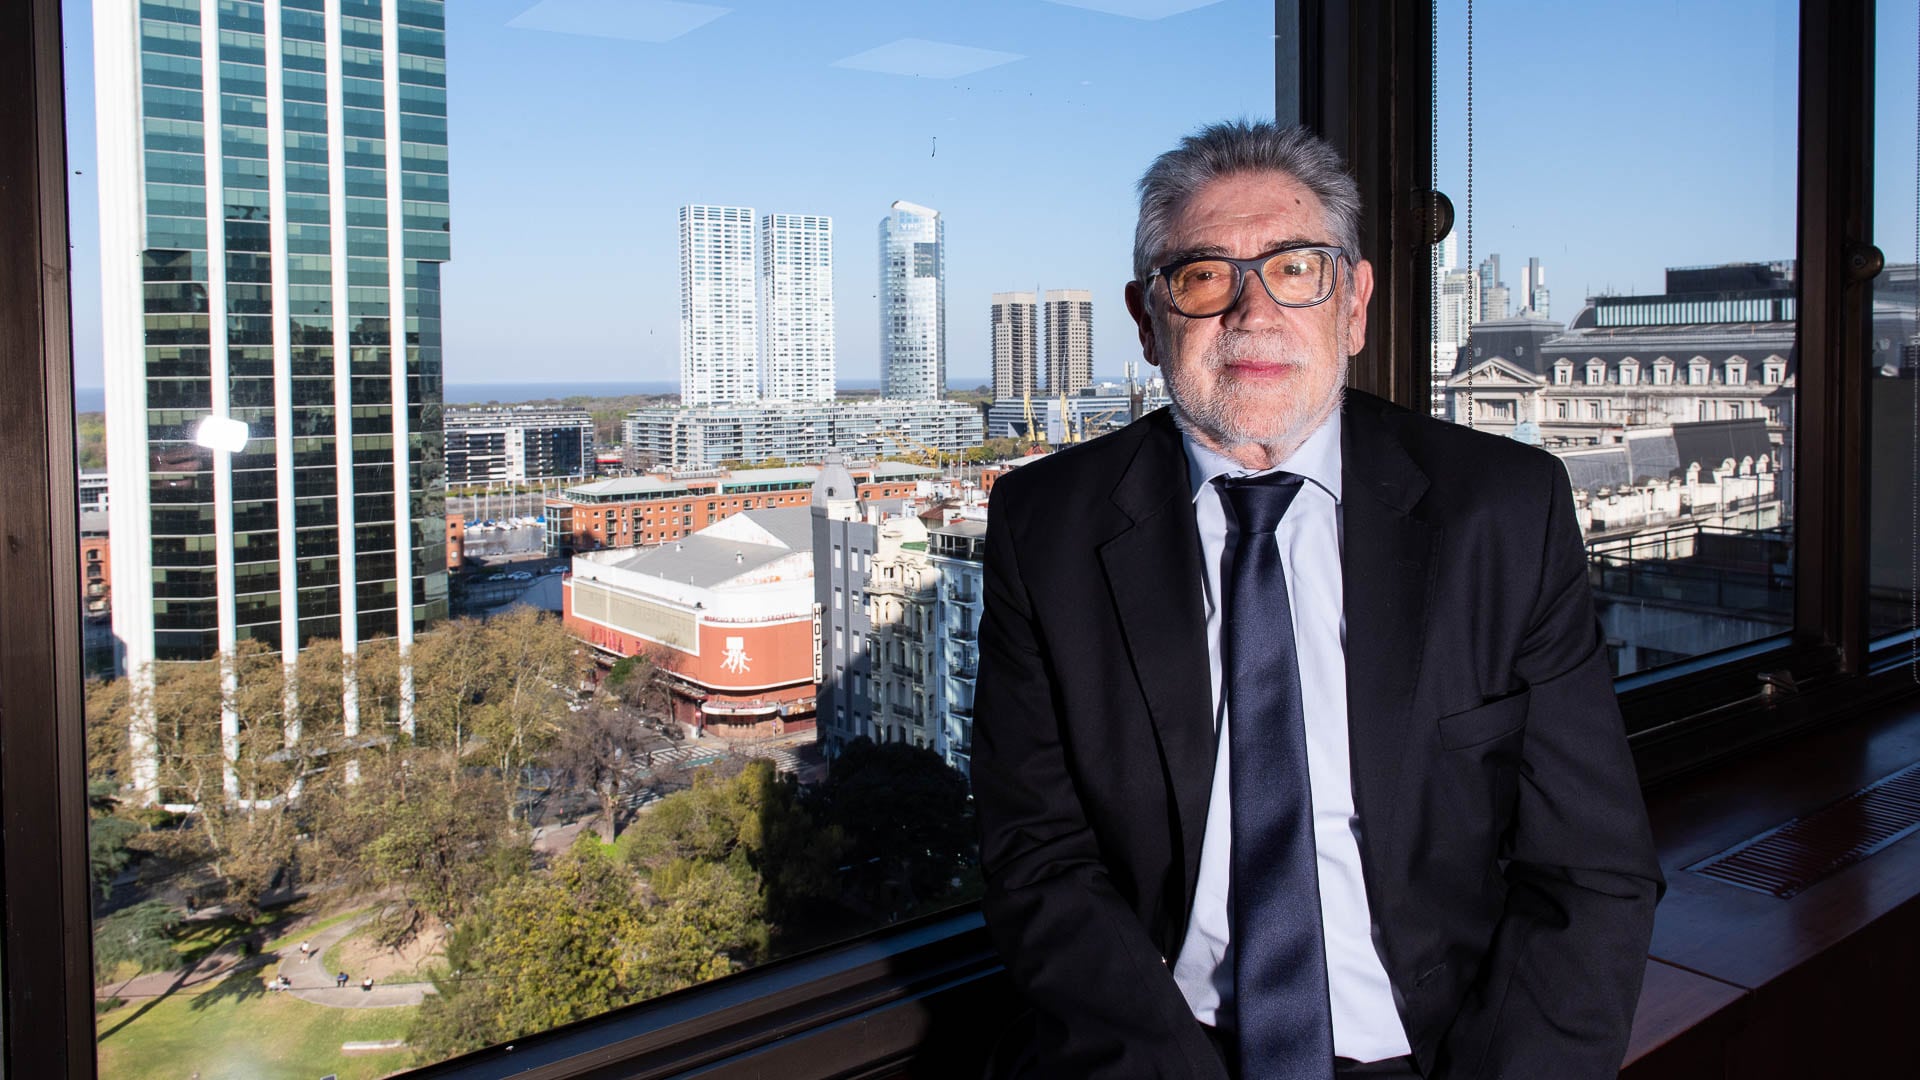
Sobre esa base, Infobae entrevistó a Enrique Szewach, economista, periodista, consultor de empresas, miembro del Consejo Académico de FIEL, profesor universitario y exdirector del Banco Central de la República Argentina y exvicepresidente del Banco Nación Argentina, para conocer su mirada de la economía nacional y sus expectativas para el corto plazo.
— El 4 de septiembre, Economía y el BCRA formalizaron un canje por hasta USD 2.000 millones: el Central entregó Lecap en pesos y recibió Lelik atadas al dólar. ¿Cómo debe interpretarse esta operación?
— La dolarización de portafolios en las personas se da directamente comprando dólares. Las empresas, en cambio, como tienen restricciones para operar en el mercado oficial, se cubren demandando instrumentos atados al dólar. El Banco Central atiende esta demanda vendiendo títulos y absorbiendo pesos. Es una manera de influir sobre la volatilidad del tipo de cambio y la brecha.
— Con el tipo de cambio bajo presión y el uso de instrumentos dólar-linked para intervenir sin vender reservas, ¿Qué margen real tiene el BCRA para sostener el esquema cambiario actual hasta las elecciones?
— El Banco Central puede sostener el actual esquema cambiario gracias al superávit comercial y a la colocación de ON de empresas y provincias, que se suman a la oferta. El superávit comercial, si no hay nada raro climáticamente o un desplome de los precios del petróleo, se mantendrá el año que viene. La colocación de deuda será menor porque empresas y provincias se adelantan este año previendo un mercado más complicado, más caro y con incertidumbre política.
“La colocación de deuda será menor porque empresas y provincias se adelantan este año previendo un mercado más complicado, más caro y con incertidumbre política”
La dolarización de portafolios será mayor. Será un mercado más tensionado, pero con los dólares ya comprados, los swaps y eventualmente la ayuda de Estados Unidos o el FMI, el esquema se puede defender, con un tipo de cambio algo más alto. Con incertidumbre electoral creciente, si la alternativa política que tenga chances implica una vuelta al pasado, el riesgo más importante es que haya retiro de depósitos en dólares como pasó en 2019.
— La reforma de la Carta Orgánica, con media sanción en Diputados y ya expuesta ante el Senado, elimina el concepto de “reservas de libre disponibilidad” y prohíbe los adelantos transitorios al Tesoro. ¿El canje reciente no anticipa, en la práctica, el mismo problema que la reforma busca resolver por ley?
— El Gobierno de Milei heredó un problema de deuda pública en el Banco Central y en el Tesoro. Transferir la deuda del Banco Central al Tesoro no soluciona el problema de la necesidad de renovación permanente de la deuda en pesos. La reforma de la Carta Orgánica permite las operaciones de mercado abierto —comprar y vender títulos— para el manejo de la liquidez. Mientras el problema de la deuda en pesos subsista, se requerirá una coordinación entre el Tesoro y el BCRA para renovar vencimientos y manejar la liquidez. En ese contexto, va a ser muy difícil evitar el financiamiento indirecto al Tesoro por parte del sistema bancario.
Lo importante será mantener el superávit fiscal y el manejo prudente de los instrumentos de deuda. Todo va a depender de tener autoridades del Banco Central profesionales, independientes y nombradas con acuerdo del Senado, y no “en comisión”, a tiro de decreto. Lamentablemente, esto último no se ha cambiado en la reforma propuesta. Se ha dificultado la destitución arbitraria, pero se mantiene la designación irregular. A estas alturas del siglo XXI y de las comunicaciones virtuales, la designación “en comisión” de funcionarios, sin citar al Senado, es injustificable.
— ¿Cómo mide usted la independencia real del Banco Central respecto de Economía: por la prohibición legal de asistencia al Tesoro, por la estabilidad del directorio, por la relación personal entre los funcionarios, o por otro criterio?
— Lo más importante es la prohibición de financiamiento al Tesoro y los límites a la distribución de utilidades. De todas maneras, como dije antes, el financiamiento se puede meter por la ventana vía encajes con títulos públicos, etc. Por eso, la composición profesional del directorio con acuerdo del Senado es muy importante; al final del día, la independencia se mide por las personas y la reputación acumulada.
— ¿El actual nivel de reservas netas en el BCRA es compatible con la meta del propio acuerdo con el FMI, o el organismo seguirá validando incumplimientos como en las dos revisiones anteriores?
— Con los números a hoy, tendrá que seguir validando incumplimientos, pero lo importante es el cambio de política y que el Banco Central esté comprando y cumpliendo, finalmente, con lo comprometido originalmente en el acuerdo.
— Con el índice de riesgo país en torno de los 500 puntos básicos, ¿el Gobierno está en condiciones de volver a los mercados voluntarios de deuda en 2027, o esa ventana depende de factores externos como el precio de los granos o la tasa de interés de referencia de la Reserva Federal?
— Al Gobierno le faltan USD 20.000 millones para cerrar el programa financiero del 2027. Una parte serán dólares que compre el BCRA y le venda al Tesoro —o que compre directamente el Tesoro con el superávit fiscal—; el resto será más financiamiento de fuentes aún no especificadas.
Al Gobierno le faltan USD 20.000 millones para cerrar el programa financiero del 2027. Una parte serán dólares que compre el BCRA y le venda al Tesoro —o que compre directamente el Tesoro con el superávit fiscal—
El mercado internacional se está endureciendo por razones globales y sería bueno que se despejara el financiamiento antes del próximo año. Pero una cosa es lo que sería mejor y otra cosa es lo que se puede. El Gobierno hará lo que la realidad permita para pagar los vencimientos. Usará reservas líquidas, repo, swaps o lo que haya disponible, incluyendo al FMI.
— El Gobierno sostiene que la inflación es un fenómeno estrictamente monetario, pero el IPC de agosto marcó 1,7% mensual y 33,5% interanual, apenas 0,3 puntos por debajo de julio. ¿Por qué la interanual parece haber encontrado un piso duro pese a la desaceleración mensual?
— Milton Friedman decía que “la inflación es en todo momento un fenómeno monetario”, pero dependiendo de las condiciones particulares. Decir que la inflación es un fenómeno monetario es como decir que la inundación es un fenómeno de exceso de agua. Después hay que entender de dónde viene el agua y qué se puede hacer. Se cerraron las canillas del financiamiento al Tesoro —aunque siguió abierto el reparto de utilidades contables del BCRA—.
Pero fuera de lo monetario, las tarifas públicas están indexadas o sobreindexadas. Muchos servicios privados están indexados. Hay cierta inercia, etc. De manera que quebrar permanentemente el 2% mensual se hace difícil, y el apretón monetario tiene efectividad en cierto conjunto de bienes; en el resto, afecta más a la actividad, el salario real y los márgenes. Con precios relativos que todavía se están acomodando, llevará tiempo converger a la tasa de inflación regional.
— Las experiencias exitosas de estabilización muestran que bajar la inflación a un dígito anual tomó hasta nueve años. Con la política económica actual, ¿cuánto tiempo estima que le tomará a Argentina, y qué condiciones lo acelerarían o retrasarían?
— La experiencia internacional que se cita, Perú, Uruguay, Israel, es de décadas pasadas, era otro mundo.
La experiencia internacional que se cita, Perú, Uruguay, Israel, es de décadas pasadas, era otro mundo
En algunos casos hubo acuerdo político; en otros, una crisis terminal que llevó a cambios constitucionales; en otros, apoyo externo, etc. No puedo decir cuánto tardará. No es un camino lineal y va a depender de la política económica que se instrumente en el futuro. Pero, como dije antes, la indexación institucionalizada es un problema. Y el cambio de precios relativos también presiona.
— Con el Brent operando por encima de los USD 100 el barril por el conflicto en el Golfo de Ormuz, ¿Cómo evalúa el impacto de ese shock sobre la inflación argentina, vía combustibles y tarifas?
— El acuerdo implícito entre petroleras y refinadoras se hizo pensando en un shock transitorio y aprovechando los altos márgenes de refinación y las ganancias por precios extraordinarios de la exportación de petróleo. Si el shock transitorio se convierte en permanente, no sería recomendable evitar el cambio de precios relativos de los combustibles, aún pagando los costos de un salto por única vez en la tasa de inflación.
Retrasar de nuevo los ajustes es una muy mala política si estamos frente a un cambio más permanente del escenario global.
— El textil y el calzado bajaron precios para responder a la competencia importada —de hecho, esa categoría fue la única con variación negativa en agosto—. ¿Por qué esa dinámica no se replica en otros sectores expuestos a la apertura comercial?
— Se replica con menos subas de precios en los bienes transables. Lo que pasa es que en textil y en calzado, además, hay apertura con arancel cero en los couriers, en el contrabando, en la falta de Aduana, que en otros productos no se da, o no se da con esta intensidad. Muchos son exportables y otros están en acuerdos regionales, como el sector automotriz.
— El PBI se contrajo 0,6% en el segundo trimestre, la primera caída trimestral desde 2024, tras siete trimestres de expansión. ¿Es un freno transitorio o el inicio de una fase de estancamiento?
— Es la consecuencia de la política económica del segundo semestre del año pasado que frenó el crédito, de la caída de la masa salarial real y de que el crecimiento esperado de la demanda de pesos no se dio. La economía crecerá mucho menos de lo esperado este año, entre 1,5% y 2%. Yo no lo llamaría estancamiento, pero para la gente se le parece bastante.
— Los analistas describen una economía en forma de “K”: crecen la minería, el agro y las finanzas, mientras la industria, la construcción y el comercio —que concentran la mayor parte del empleo— siguen contrayéndose. ¿Es sostenible ese patrón en el mediano plazo?
— El tema central es que el necesario cambio de régimen no llegó al sector público, en todos los niveles. Se fuerza al sector privado a un cambio rápido y violento, pero sin mercado de capitales, sin reforma impositiva, sin cambios en el federalismo, con la apertura destinada más a combatir la inflación que a incentivar el cambio en la estructura productiva. Y con una mala calidad de bienes públicos.
“Se fuerza al sector privado a un cambio rápido y violento, pero sin mercado de capitales, sin reforma impositiva, sin cambios en el federalismo, con la apertura destinada más a combatir la inflación que a incentivar el cambio en la estructura productiva”
La sostenibilidad dependerá de quién gane las elecciones y qué se haga después. No se puede volver para atrás, pero hay que acelerar lo que no se hizo ni se hará hasta después de 2027. Y, por supuesto, también depende del mundo.
— La inversión cae de forma sostenida y la IED de 2025 fue 83% inferior a la de 2023. ¿Qué está faltando para destrabarla pese a la estabilidad macroeconómica lograda?
— Para invertir, lo principal es tener un proyecto rentable para los próximos años y conseguir financiamiento. Si no se esperan ganancias, no se invierte. En medio de un cambio de régimen, hay sectores o empresas que tienen más claro su horizonte y muchos que no. Y algunos consiguen financiamiento y la mayoría no.
La IED se está concentrando en minería o asociada a proyectos de Vaca Muerta. En el resto, se trata de incorporar empresas a las cadenas globales de producción, y allí se compite con otros países que ya tienen resuelta la macro, que tienen mercado de capitales local y que ya llevan años en el mundo, otra legislación laboral, etc. Además, para el sector industrial en particular, el factor China no es menor.
— La economía genera empleo, pero crece la informalidad mientras caen los puestos asalariados registrados, en un contexto de desinflación, baja de impuestos y desregulación laboral. ¿Por qué se da ese movimiento cuando esas condiciones deberían favorecer el empleo formal?
— La Argentina viene de una etapa de desplome de la productividad laboral, generado en el desastroso régimen anterior. En una economía no competitiva, el salario real puede tener una brecha respecto de la productividad por un tiempo; después empieza a ajustar, y eso ya venía pasando antes de 2023.
El nuevo escenario aceleró este cuadro, y los costos laborales formales no resisten la baja productividad actual y la presión competitiva. Mientras esa productividad no crezca más, el ajuste es el “pase a la informalidad”, donde ingresos y productividad se parecen, o donde bajan por definición los costos laborales.
“Es un muy mal ajuste, porque además la mejora de productividad en el sector formal se está dando por reducción de personal”
Es un muy mal ajuste, porque además la mejora de productividad en el sector formal se está dando por reducción de personal. Menos gente produciendo lo mismo, o mucha menos gente produciendo menos producto. Hay que pasar a más gente produciendo mucho más, pero, siendo repetitivo, no es posible sin una fuerte inversión, y como ya comenté, eso no está pasando.
— ¿Qué le parecen los supuestos macroeconómicos del Presupuesto 2027?
— Los supuestos macro de los presupuestos son, en general, siempre optimistas. El Gobierno tiene que mandar señales positivas sobre su escenario macro. Después viene la realidad, y la técnica presupuestaria argentina, acostumbrada a la alta inflación, redistribuye gastos, partidas, etc. O inventa nuevos impuestos sobre la marcha, o cambia las reglas a lo largo del año. Lo han hecho todos los gobiernos. La realidad siempre se impone.
Es relevante también que, una vez aprobado el Presupuesto, el Congreso no invente nuevos gastos sobre la marcha, salvo una emergencia. Si no, el Presupuesto pierde sentido. Lo importante es que el Gobierno defenderá el ancla fiscal a toda costa.
— Crece el consenso entre analistas sobre la necesidad de ceder la meta de inflación y flexibilizar el esquema cambiario, sin explicitar el costo social. ¿Coincide con ese diagnóstico? ¿Qué costo estaría dispuesto a aceptar el Gobierno, y cuál la sociedad?
— Primero, me permito recordar que Sergio Massa, con su “plan platita”, perdió las elecciones, no las ganó. Me parece que, insertos en el modelo actual, en el corto plazo no hay mucho por hacer, y se corre el riesgo de quedarse sin el pan y sin la torta: más presión cambiaria, más inflación y no más actividad.
Lo que se está haciendo para impulsar el crédito a la vivienda, u otras líneas, suena razonable, pero será marginal
Lo que se está haciendo para impulsar el crédito a la vivienda, u otras líneas, suena razonable, pero será marginal. De paso, para los morosos, se podría eliminar toda la carga impositiva en las tasas de interés para facilitar las refinanciaciones.
— Más allá del dato mensual de inflación, ¿Qué indicador seguiría usted como señal prioritaria de que el programa económico consolida un sendero sostenible: reservas netas, rollover de deuda en pesos, salario real, otro?
— Lo importante en este período es despejar incertidumbres en el mercado cambiario y la deuda externa. Que el Banco Central siga comprando dólares, y que se vayan despejando los interrogantes en torno al financiamiento faltante.
Fotos: Gustavo Gavotti

El director de The Last of Us metió la pata al usar a God of War Laufey como ejemplo de que los AAA son jugablemente aburridos. Ahora se arrepiente

¿Hay petróleo en Malvinas?

Crisis de la Mesa Política: por qué volvieron a romperse los vínculos entre los principales sectores del Gobierno

Las sospechas de Milei en Olivos, el plan de Bullrich y el fallo sobre las reelecciones que altera a Kicillof y los intendentes

La voz que viajó del escenario al micrófono: Juan Balvín, el argentino detrás de grandes personajes

El futuro de los pagos: más rápidos, más inteligentes y en el centro de todo

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Cortocircuito y quiebre entre la Casa Rosada y sus diputados por la ley de discapacidad

Malvinas: una jueza de Río Grande ordenó a Rockhopper y Navitas frenar el avance del proyecto petrolero Sea Lion

 POLITICA2 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- ECONOMIA2 días ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA20 horas ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa