ECONOMIA
El Banco Provincia otorgará créditos hipotecarios en UVA con una cláusula especial en caso de que se dispare la inflación

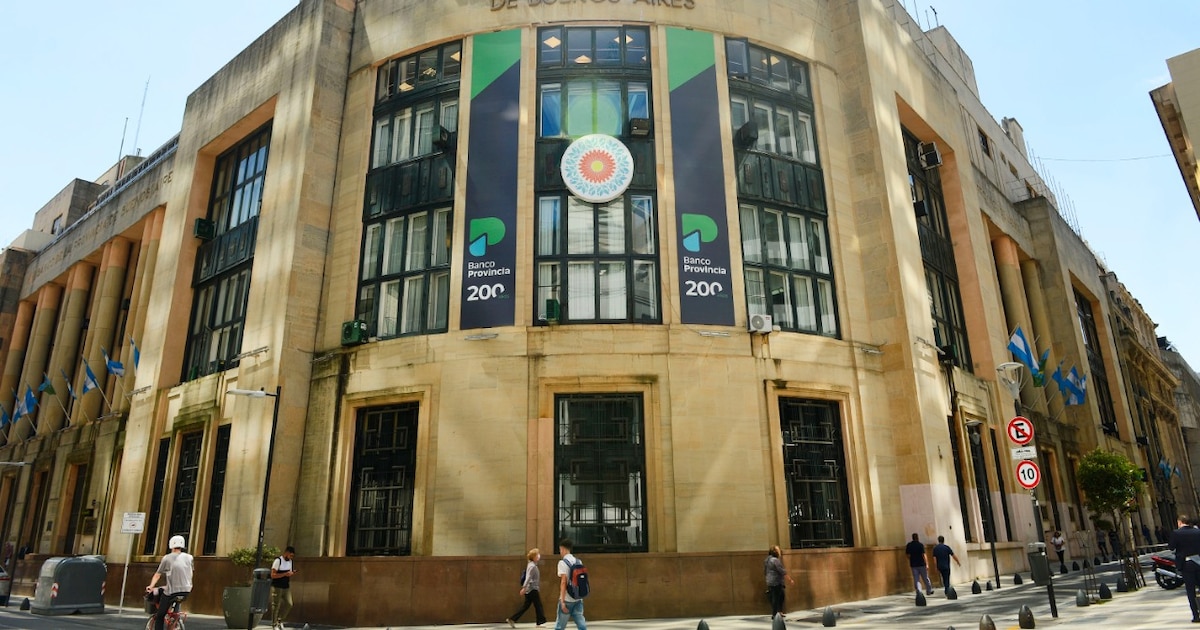
El Banco de la Provincia de Buenos Aires comenzará a otorgar créditos hipotecarios ajustados por UVA, tal como el resto de los bancos del sistema. Hasta ahora, la entidad bonaerense era la única entidad que no había adoptado el sistema de ajuste por inflación en sus créditos para la vivienda en el momento de la reaparición de los préstamos hipotecarios, a mediados de 2024. El Provincia también ofrece hipotecarios tradicionales, con una cuota fija, a una tasa predeterminada y con sistema francés, una línea que continuará en funcionamiento.
La nueva Línea UVA Casa Propia financiará la construcción, ampliación, terminación y refacción de viviendas. No podrá usarse para compra de inmuebles, ya que para eso continuarán ofreciendo la línea tradicional, con tasa predeterminada. “El objetivo es fomentar la construcción para reactivar la economía”, señaló un fuente de la entidad.
Ofrecerá un monto máximo de 250.000 UVA, equivalente a aproximadamente $524 millones o USD 350.000. El plazo máximo es de 20 años, más un año de plazo constructivo según el tipo de financiación. Para los clientes que cobre su sueldo en el banco la tasa será del 9% más la actualización UVA. Para el público general, será del 15% más la actualización UVA.
Cobertura ante un salto inflacionario
El nuevo crédito hipotecario UVA del Banco Provincia tiene un elemento distintivo en relación a lo que ofrece el resto del sistema financiero: incorpora una cláusula salarial. Una de las novedades de la nueva línea es la incorporación de una cláusula CVS (Coeficiente de Variación Salarial). El mecanismo compara mensualmente la cuota ajustada por UVA con otra calculada según la evolución del Coeficiente de Variación Salarial (CVS) más dos puntos porcentuales). Determinados ambos importes en pesos, en el caso que la cuota ajustada por UVA sea superior a la cuota ajustada por variación del CVS incrementado dos puntos, la diferencia entre ambos importes será bonificada por el banco.
Ese dato puede resultar vital para aquellos que temen que repita lo que ocurrió en la etapa anterior de fuerte colocación de préstamos hipotecarios UVA, entre 2016 y 2018, donde el salto inflacionario hizo elevar las cuotas. Con posterioridad a ese momento, se requirieron distantas medidas oficiales para aliviar a los deudores. Está cláusula salarial, explicaron en el Banco, brinda mayor previsibilidad en contextos en los que hay una brecha entre la evolución de la inflación y los salarios, tal como ocurrió en el pasado.
La incorporación de esta cláusula “es un punto clave, porque introduce un resguardo que apunta a reducir uno de los principales cuestionamientos históricos que recibieron los créditos UVA: la posibilidad de que las cuotas crezcan más rápido que los ingresos de las familias”, explicó Juan Cuattromo, presidente del Banco Provincia.

El titular de la entidad financiera bonaerense destacó que el lanzamiento de la línea apunta tanto a facilitar el acceso a la vivienda como a impulsar la actividad económica. “Los créditos para construcción, ampliación y refacción generan un efecto multiplicador que movilizan toda la cadena de valor: desde la producción de materiales y los comercios hasta el trabajo de profesionales, pymes y mano de obra local. Cada proyecto que se pone en marcha representa una mejora para una familia, pero también más inversión, empleo y desarrollo para la provincia de Buenos Aires”, dijo Cuattromo.
La línea tradicional de créditos hipotecarios del Provincia, con cuotas fijas, seguirá en vigencia y se podrá usar para la compra de un inmueble, además de la construcción y refacción. Tiene una tasa nominal del 24% anual y un costo financiero total (CFT) del 27% para quienes cobren su sueldo en la entidad. El plazo puede llegar hasta 20 años y tiene un monto máximo equivalente a USD 250.000 ($377,5 millones).
La línea financia hasta el 80% del valor de compra, tasación o presupuesto para quienes acreditan haberes en la entidad, mientras que para el resto la cobertura alcanza hasta el 70%. Además, admite hasta tres titulares, permite afectar hasta el 40% de los ingresos y ofrece la posibilidad de cancelar créditos hipotecarios UVA otorgados previamente por el banco.


La demanda mostró signos de estancamiento durante el último trimestre. Sin embargo, aclaró que “esto no significa que el consumo en 2026 termine a la baja (Bolis Wilson)

Los descuentos varían según la región del país, aunque se podrán encontrar productos con hasta 50% de rebaja (CAME)

Día de la Madre,vidriera,descuento,comercio
ECONOMIA
Una provincia vive el mes más grande de su historia minera: se estrenan cuatro plantas de litio por USD 2.000 millones
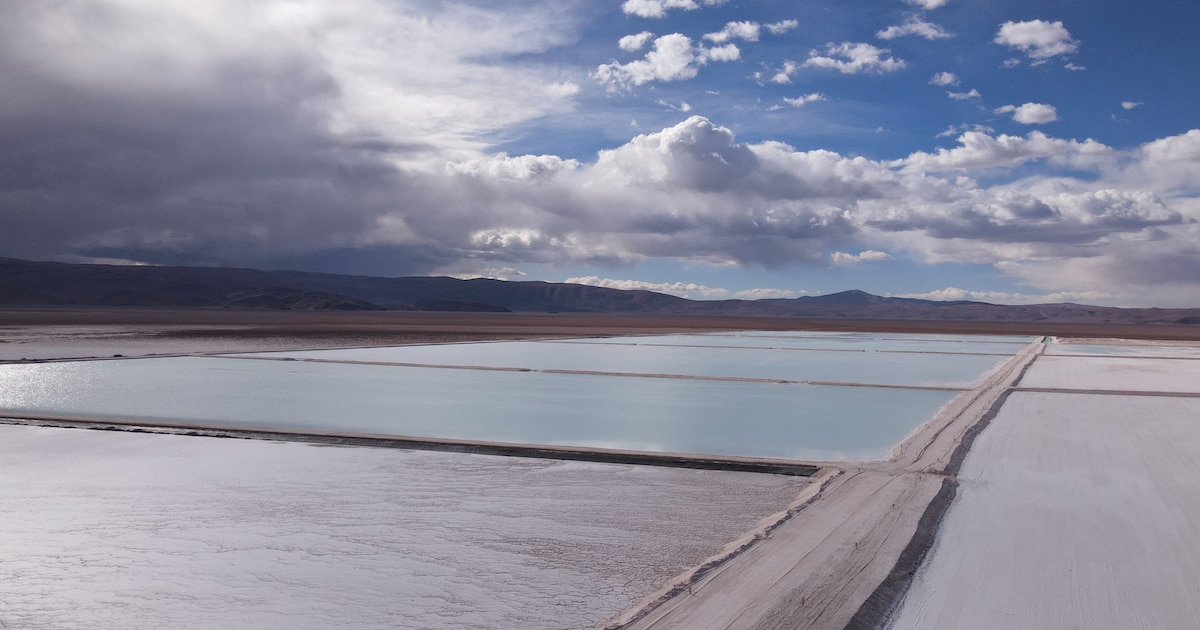
Hoy, con herramientas como el RIGI, Catamarca atrae proyectos de escala mundial que fortalecen nuestro lugar en la transición energética (Jalil)
- La puesta en marcha de una nueva planta en el proyecto Sal de Vida, con una capacidad prevista de 15.000 toneladas anuales de carbonato de litio.
- La expansión Fénix 1B en el Salar del Hombre Muerto, también en la provincia de Catamarca, que llevará la capacidad de producción de ese proyecto a 38.000 toneladas anuales.


En agosto de 2026, el Índice de Producción Industrial Minero creció 8,4% interanual y acumuló un alza de 7,9% en los primeros ocho meses del año (Indec)
Fénix Rio Tinto
ECONOMIA
Qué modelos icónicos podrían llegar a Argentina en 2027 debido a los nuevos valores para importar autos eléctricos


Con drenaje sostenible, suelo absorbente y farolas peatonales: la Ciudad recuperó un predio usurpado y lo transforma en un nuevo parque que promete beneficiar a más de 50.000 vecinos porteños

Del barrio a TikTok: así reclutan las bandas criminales a niños y adolescentes en Ecuador

Corinthians presentó a un técnico europeo para salvarse del descenso

El Episcopado pidió rezar por la salud de León XIV: “Que el Señor le conceda fortaleza y paz”

Por qué los comercios enfrentan su Día de la Madre más desafiante en años

Andrea Rincón recordó el quiebre de su amistad con Julieta Ortega: «No se remontó»

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’

Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

 DEPORTE2 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL2 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA2 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones