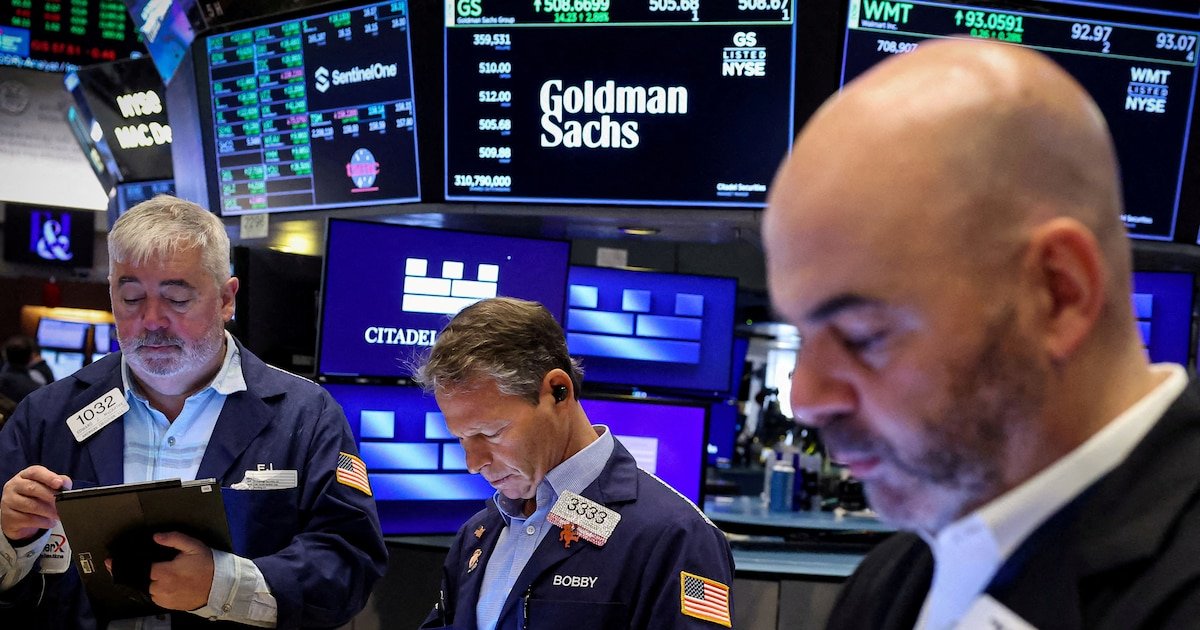
La volatilidad volvió a apoderarse de los mercados financieros por el recrudecimiento del conflicto en Medio Oriente. (REUTERS/Brendan McDermid)
Nada quedó en pie en los mercados del mundo. Fue un jueves negro en toda su dimensión. La guerra entre Estados Unidos e Irán tuvo su mayor escalada desde el inicio y desarticuló las cotizaciones. No hubo refugio ante la ráfaga de vendedores. Los bonos del Tesoro bajaron y su tasa de retorno se elevó a 4,70%, la más elevada desde el 7 de enero de 2023. El oro cayó 2% a USD 4.049 por onza. Los dos refugios clásicos cedieron y hay un temor creciente a que la Reserva Federal se tiente a subir las tasas de interés.
Los inversores de riesgo se encontraron ante la peor barrida de sus ganancias. Las siete grandes empresas del sector tecnológico presentaron balances que significaron una pérdida de valor estimado en 790 mil millones de dólares. Por caso, Tesla bajó 14% y Google 7 por ciento. El Nasdaq, índice bursátil que las representa, perdió 2,51 por ciento.
Advertisement
El temblor se trasladó al mundo. Bajaron las Bolsas europeas y las asiáticas. La Argentina fue afectada en el sector que más esperanzas tenía: la renta fija. Los bonos soberanos más negociados, los de mediano plazo, perdieron hasta 1,5% y el riesgo país se elevó 27 unidades (6,6%) a 437 puntos básicos.
El petróleo fue el desencadenante. El Brent superó los USD 100 por barril al aumentar 7,41 por ciento. Su precio de USD 101,04 amenaza a la inflación del mundo, pero en particular a la Argentina.
Matías Togni, analista de la consultora petrolera NextBarrel dio un panorama amplio de lo que sucede y lo que puede suceder: “Los tres conflictos que antes considerábamos como amenaza, esta vez fueron la suma de todos los miedos. Hubo ataques a barcos en el Mar Rojo, en el Golfo de Omán, en el Estrecho de Ormuz y en el Mar Negro lo que logró quebrar la última pata que quedaba sana que es el mercado físico donde realmente se negocia el petróleo que cambia de manos”.
Advertisement
“Esta situación es la que realmente impulsó a los futuros. La concreción de amenazas hizo que se reasignaran precios y riesgos y empezó a repreciarse el petróleo. Por ejemplo, el Medanito, el crudo argentino que se vendía a Brent menos 6 la semana pasada, ahora se está ofreciendo a Brent más 2. Se dio vuelta todo y volvimos a los peores días del conflicto en marzo y abril y no creo que haya una desescalada”, advirtió Togni.
Y continuó: “Tanto la nafta como el gasoil internacional quedaron muy por encima del BAFRE (Barril Futuro de Renovables) de YPF, que permitía comprar energía de manera anticipada. Se comprimieron los márgenes y no sé si YPF va a tener que tomar una decisión sobre los precios porque ahora sí se escaparon. Esto es inflación y más tasa de interés, entre otras consecuencias. El barril de petróleo está USD 100 y el barril de gasoil importado, donde hay un barco esperando para descargar, está USD 170 y si se suman impuestos y otros costos da un precio de entre $2.500 y $3.000 el litro. Ese debería ser el precio del gasoil en las estaciones de servicio que hoy está a $2.200. Aquí está el problema para la Argentina”.
El dólar subió en el mundo y se ubica en el valor más alto desde el 2 de enero de 2025. La Argentina siguió la tendencia porque aparecieron manos compradoras. En el Mercado Libre de Cambios (MLC), se operaron USD 408,5 millones y el Banco Central compró USD 45 millones, el dólar mayorista subió $6 (+0,4%) a 1.489 pesos.
Advertisement
Según la consultora F2 que dirige Andrés Reschini “el volumen operado en futuros se elevó a 1.242.336 contratos, pero no fue suficiente para torcer el rumbo bajista de la media móvil de 20 ruedas. Por otra parte, el interés abierto dejó una modesta suba de USD 6 millones. Mientras tanto en la rueda de soberanos dollar linked (BYMA, T+1) el volumen sufrió una leve contracción desde USD 168 millones previos a 150 millones (VN)“.
Y acotó: “El BCRA reveló su posición vendida en futuros a fin de junio que se incrementó por primera vez desde setiembre cuando alcanzó USD 6.844 millones. Esta vez la suba fue de USD 193 millones a fin de mayo a 492 millones. Este dato ratifica que durante junio hubo una mayor exigencia de cobertura por parte de la demanda. En ese mes el tipo de cambio finalizó con un incremento del 5%, la mayor variación mensual desde julio de 2025”.
En la plaza financiera, el dólar MEP aumentó $6 (+0,4%) a $1.519, mientras el contado con liquidación (CCL) subió $20 a 1.586 pesos. El blue tocó un récord de $1.560 pero sobre el final de la rueda bajó 45 a $1.555 y cerró igual que la rueda anterior. Al vendedor se le pagaba 1.530 pesos.
Advertisement
A la jornada negativa a nivel global no la acompañaron los datos internos. El Índice de Confianza del Consumidor que mide la Universidad Torcuato Di Tella cayó 4,78% en julio y 12,3% en los últimos 12 meses. F2 resaltó que “desde Néstor Kirchner, solo se registraron valores inferiores para esta parte del mandato con Mauricio Macri y Alberto Fernández. El primero no logró ser reelecto y el segundo ni siquiera lo intentó. Se encuentra más cerca del valor del segundo mandato de CFK que, aunque no podía volver a presentarse, su partido perdió contra la oposición luego de gobernar por tres mandatos consecutivos. Por lo tanto, el dato analizado de manera aislada no es alentador. De todos modos, Moody’s habló de que esta vez la sociedad aprueba la política de equilibrio fiscal, una especie de this time is different (esta vez es diferente)”.
El índice Merval de las acciones líderes bajó 1,8% en pesos y 3,1% en dólares tras la fuerte alza del CCL. Los bancos, que fueron lo más destacado del miércoles, se erigieron como los mayores perdedores, arrastrados por la caída de los bonos soberanos que afecta el resultado de sus balances. BBVA cedió 7,2%, Banco Macro, 4,8% y Grupo Galicia, 4%. A pesar de la suba del petróleo, Pampa e YPF cerraron neutras.
Por su parte, las tasas de interés tuvieron leves bajas por la suba que hubo en LECAP a tasa fija a corto plazo. El promedio está en 1,79% efectivo mensual.
Advertisement
Un informe de la Bolsa de Comercio de Rosario destacó que “la jornada resultó dispar. El trigo cerró con bajas por tomas de ganancias tras las fuertes subas previas, aunque las preocupaciones por los ataques en el Mar Negro y las expectativas de menores rindes para el trigo de primavera en Estados Unidos limitaron las pérdidas. En contrapartida, tanto los futuros de maíz como de soja encontraron sostén en la firmeza del crudo, con la oleaginosa recibiendo además impulso por señales de una mayor demanda china”.
En el overnite, los índices no eran alentadores. A la espera de la apertura de los mercados, los tres principales indicadores de las Bolsas de Nueva York experimentaban lo que se conoce como “el rebote del gato muerto” y registraban leves subas inferiores a 0,10 por ciento. En cambio, el VIX, conocido como “Índice del Miedo”, aumentaba casi 4% a 20 puntos. Por encima de ese nivel, crece la volatilidad y la aversión al riesgo. El oro seguía en alza, mientras el oro se mantenía estable. El petróleo Brent, de referencia en la Argentina, registraba una leve suba a 100,83 dólares
Estos indicadores podrían empeorar tras el rechazo de Irán de una propuesta de Estados Unidos de un cese del fuego que poco antes había amenazado con intensificar las acciones militares.
Se observó una clara desaceleración de a actividad en el segundo trimestre, ya que, ajustando por estacionalidad, el PBI cayó 0,6% respecto del primero (Imagen Ilustrativa Infobae)
18 Oct, 2026 12:13 a. m. EST
La prima de riesgo subía por factores externos, pero también internos
El crecimiento interanual de todo el segundo semestre no superaría el 0,6% -frente al 2,3% del primer semestre- (Imagen Ilustrativa Infobae)
Se descarta una corrida sobre los depósitos del sistema financiero como en episodios del pasado
Los precios internacionales dependen de un escenario muy volátil y asumen que se mantiene el crecimiento mundial (Foto: Reuters)
El objetivo de estabilización que domina en la agenda del Gobierno no permite desvíos para expandir el gasto fiscal, ni un aumento de la emisión por la compra de reserva
Probablemente, tal como ha insistido en destacar Alberto Ades en distintas presentaciones, reflejando una recomendación destacada largamente por FIEL, se requiere pensar en el largo plazo ((Alberto Ades en X))
construcción,bloques de concreto,varillas de acero,obrero
Una imagen de la audiencia del último Coloquio de IDEA
18 Oct, 2026 12:13 a. m. EST
Seis de cada diez niños argentinos se encuentran en situación de pobreza de aprendizaje
Recuperación de aprendizajes fundamentales. Casi la mitad de los estudiantes de tercer grado no comprende lo que lee y los resultados en matemática muestran un retroceso similar, con brechas amplias entre provincias, sectores de gestión y niveles socioeconómicos. Necesitamos establecer como objetivo prioritario la mejora urgente de los aprendizajes, especialmente en alfabetización inicial y matemática en la escuela primaria. Para eso, es fundamental consensuar y difundir una base curricular nacional que permita identificar qué debe saber cada estudiante en cada grado y año, y que ayude a las familias, los docentes y los equipos de gestión a monitorear los avances y exigir resultados.
Sistema de información y transparencia educativa. Necesitamos construir un sistema integral de información que permita tomar decisiones basadas en evidencia en todos los niveles, desde la Nación hasta el aula, con datos confiables, accesibles y publicados de manera periódica y oportuna.
Condiciones básicas para la enseñanza y los aprendizajes. La infraestructura escolar, el equipamiento y el tiempo efectivo de clase son condiciones indispensables para garantizar el derecho a la educación. Sin embargo, falta información actualizada, consolidada y pública sobre la infraestructura y el equipamiento disponibles, así como sobre la cantidad de días de clase reales y las horas efectivamente dictadas. Es necesario garantizar más y mejor tiempo de aprendizaje y establecer condiciones básicas de infraestructura y equipamiento en todas las escuelas del país.
Rediseño del federalismo educativo y fortalecimiento de la autonomía escolar. La coordinación entre la Nación y las provincias arrastra tensiones históricas, responsabilidades poco claras y dificultades para cumplir las metas de inversión. Necesitamos un nuevo acuerdo federal que permita alinear responsabilidades, recursos y resultados. Al mismo tiempo, las escuelas estatales y sus equipos directivos deben contar con mayor capacidad para tomar decisiones sobre su funcionamiento y sus proyectos pedagógicos, con una rendición de cuentas centrada en los resultados educativos.
Reformulación de la carrera profesional docente. Los docentes asumen la responsabilidad de enseñar en condiciones desafiantes y muchas veces sin las herramientas, el reconocimiento salarial y el apoyo estatal suficientes. El régimen laboral vigente, basado principalmente en la antigüedad, ofrece pocas alternativas de desarrollo profesional que no impliquen alejarse del aula, mientras que la profesión enfrenta una pérdida de prestigio social. Es necesario impulsar una discusión federal para modernizar la carrera docente, mejorar las condiciones de desarrollo profesional y fortalecer la calidad, la motivación y la gestión del sistema.
Adaptación del sistema educativo a la inteligencia artificial y las transformaciones del mundo del trabajo. Los cambios tecnológicos, la inteligencia artificial, la automatización y la nueva economía del conocimiento plantean desafíos que la escuela no puede ignorar. Sin embargo, los diseños curriculares no siempre se actualizan con la velocidad necesaria para incorporar las competencias que exige este nuevo escenario. Necesitamos promover una actualización integral del sistema educativo que prepare a los estudiantes para comprender estos cambios, desarrollar nuevas capacidades y desenvolverse en un mundo laboral en permanente transformación.