Connect with us

ECONOMIA

El dato clave de la economía que esperan Milei y Caputo esta semana y que puede anticipar un rebote

Published

on


El próximo jueves el equipo económico podría tener una muy buena noticia que se sumaría a la baja de la tasa de inflación anunciada por el Indec el jueves pasado que se redujo del 3,4% mensual de marzo al 2,6% en abril y a las muy buenas noticias económicas que se conocieron en los últimos días que muestran una recuperación de la actividad económica.

En ese aspecto hay que destacar que hace dos semanas se conocieron tres noticias económicas muy favorables. De acuerdo a varios analistas consultados por iProfesional fue la mejor semana del año del equipo económico desde el 12 de octubre del año pasado cuando se anunció el salvataje financiero del Tesoro Americano por unos u$s20.000 millones y del 27 del mismo mes cuando el Gobierno de Javier Milei ganó las elecciones de medio término.

Advertisement

La predominancia en los medios que tienen desde hace más de dos meses las noticias de los problemas judiciales que afectan al Jefe de Gabinete provoca que hechos relevantes como la aprobación de la segunda revisión del acuerdo con el FMI y el comienzo del funcionamiento del acuerdo de libre comercio con la Unión Europea tuvieran menos relevancia que la que deberían tener.

Esas tres noticias económicas positivas que en otro momento hubiesen tenido un gran impacto en los activos de riesgo argentinos como la mejora en la nota de la calificadora de riesgo Fitch Ratings, la fuerte recuperación del indicador de producción industrial manufacturera (IPI) y el aumento que se observó en el indicador de la construcción (ISAC) pasaron casi inadvertidas para los mercados.

El dato del jueves que podría confirmar el rebote

El dato relevante de esta semana será el número del Estimador Mensual de Actividad Económica (EMAE) de marzo del INDEC que se conocerá el próximo jueves y que, de acuerdo a algunas estimaciones de consultoras privadas, se habría revertido a partir de marzo tras mostrar una caída interanual del 2,1% en febrero.

Advertisement

Este dato es clave porque sirve para medir el Producto Bruto Interno (PBI) que, de acuerdo a las estimaciones de la mayoría de las consultoras y bancos, crecería entre el 2,5% y el 3% este año y mostraría por primera vez desde que comenzó la democracia que la economía crecería tres años en forma consecutiva.

«La actividad industrial mostró señales de recuperación en marzo, luego del retroceso registrado en febrero» detalla el último informe del Índice de Producción Industrial (IPI) elaborado por la consultora Orlando J. Ferreres y Asociados, la producción fabril avanzó 0,8% en la medición desestacionalizada frente al mes anterior. El dato implicó una mejora respecto de febrero, cuando el indicador había mostrado una caída mensual de 3,1%.

Pero, pese a la mejora puntual de marzo, el balance del primer trimestre continuó siendo desfavorable. Según la consultora, el acumulado enero-marzo mostró una baja de 3,1% interanual. Además, al comparar el primer trimestre con el último tramo de 2025, la actividad industrial exhibió una contracción de 0,4%. Esto sugiere que la recuperación del sector todavía es parcial y heterogénea.

Advertisement

Qué sectores lideraron la recuperación industrial

Entre los sectores con mejor desempeño se destacó el de minerales no metálicos, vinculado principalmente a la construcción. Ese rubro creció 7,3% interanual en marzo, impulsado por un aumento de 11% en los despachos de cemento portland. Con este resultado, logró revertir cuatro meses consecutivos de caídas. De todos modos, el acumulado del trimestre todavía reflejó una baja de 2,7%.

El informe destaca que el sector de alimentos, bebidas y tabaco registró un crecimiento interanual de 2% durante marzo. El principal motor fue la producción de aceites, que avanzó 5,2%. En paralelo, la faena bovina mostró una leve caída, aunque menor a las bajas superiores al 10% observadas en enero y febrero.

El rubro maquinaria y equipo continuó en terreno negativo, con una caída interanual de 5,3% en marzo. Sin embargo, la magnitud del descenso fue menor a la observada en los primeros dos meses del año, cuando las bajas habían superado el 20%.

Advertisement

Dentro del sector, la consultora destacó una mejora en la industria automotriz, que mostró una suba marginal de 0,4% interanual y logró cortar cuatro meses consecutivos de caídas cercanas al 30%. Aun así, el acumulado trimestral del segmento automotor continuó negativo, con una contracción de 16,8%. El sector de metales básicos cayó 2% interanual en marzo y acumuló una baja de 1,2% en el trimestre. Dentro de ese rubro, el acero crudo se destacó con una expansión de 17,1%, aunque otros productos laminados mostraron retrocesos relevantes.

Mientras algunos sectores de actividad evidenciaron cierta recuperación en marzo, el contexto general continúa marcado por una evolución dispar y una política económica restrictiva. Distintas consultoras privadas señalan que el crecimiento de este año será moderado y que la mejora dependerá de varios factores que no necesariamente se ajustan al plan del Gobierno.

Según el último informe de la Fundación Capital que dirige el ex Presidente del BCRA Martín Redrado, el 2026 empezó con una dinámica muy débil de la economía, en torno al nivel promedio de 2025, con un comportamiento tipo serrucho en el mes a mes. En tanto, la consultora LCG destacó los datos positivos que arrojaron la industria y la construcción en marzo, que crecieron 5% y 4,7% interanual, respectivamente, recortando caídas anteriores. Pero advirtió que «el panorama para lo que resta del año no parece ser brillante, especialmente para el sector industrial».

Advertisement

Fitch mejoró la calificación argentina a un paso del nivel Macri

En relación a los hechos o indicadores positivos para el Gobierno hay que destacar que la calificadora de riesgo Fitch Ratings anunció que elevó la calificación de la Argentina de CCC+ a B-, quedando así a un escalón del B al que había llegado durante la gestión de Mauricio Macri.

Esa mejora a B- reduce el costo de capital para bancos internacionales que financian algunas operaciones en Argentina, bajo los requerimientos de capital de las normas de Basilea III.

Los últimos datos económicos de marzo que pasaron casi inadvertidos sirven para explicar una importante recuperación de la economía que se podría extender de aquí hasta fin de año.

Advertisement

El Índice de Producción Industrial Manufacturera (IPI) de marzo elaborado por el INDEC mostró que la industria se expandió un 5% en términos interanuales y registró en una suba mensual desestacionalizada de 3,2%. El nivel de marzo de esta serie se ubicó un 2,5% por encima del de diciembre de 2025.

Además los números muestran diez de las dieciséis divisiones de la industria manufacturera presentaron subas interanuales. Se registraron subas en:

  • «Alimentos y bebidas», 7,9%
  • «Sustancias y productos químicos», 15,9%
  • «Madera, papel, edición e impresión», 12,8%
  • «Refinación del petróleo, coque y combustible nuclear», 13,5%
  • «Vehículos automotores, carrocerías, remolques y autopartes», 7,6%
  • «Productos de metal», 9,2%
  • «Productos minerales no metálicos», 6,9%
  • «Productos de tabaco», 28,2%

Por otra parte, mostraron disminuciones las divisiones de «Industrias metálicas básicas», 10,1%; «Maquinaria y equipo», 11,3%; «Productos textiles», 23,3%; «Prendas de vestir, cuero y calzado», 8,9%; «Productos de caucho y plástico», 2,4%; y «Otros equipos, aparatos e instrumentos», 0,5%.

La construcción marcó un salto del 12,7% interanual

Por otra parte el INDEC dio a conocer el indicador sintético de la actividad de la construcción (ISAC) que en marzo registró una suba del 12,7% respecto a igual mes de 2025. El acumulado del primer trimestre de 2026 del índice presenta un aumento de 3,9% respecto a igual período de 2025.

Advertisement

La gran novedad muy para el equipo económico fueron los aumentos del consumo aparente de los insumos para la construcción que mostraron una gran recuperación con relación a marzo del año pasado con subas de:

  • 24,0% en artículos sanitarios de cerámica
  • 18,0% en pinturas para construcción
  • 16,2% en hierro redondo y aceros para la construcción
  • 14,6% en ladrillos huecos
  • 13,7% en el resto de los insumos (incluye grifería, tubos de acero sin costura y vidrio para construcción)
  • 12,8% en hormigón elaborado
  • 11,6% en cemento portland

Si se analizan las variaciones del acumulado durante el primer trimestre de 2026 en su conjunto con relación a igual período del año anterior, se observan subas de 27,1% en el resto de los insumos (incluye grifería, tubos de acero sin costura y vidrio para construcción); 14,3% en pinturas para construcción; 13,6% en artículos sanitarios de cerámica; 9,0% en hormigón elaborado; 5,8% en placas de yeso; 3,2% en asfalto; 1,9% en hierro redondo y aceros para la construcción; y 0,1% en cemento portland. Mientras tanto, se observan bajas de 10,9% en yeso; 9,2% en pisos y revestimientos cerámicos; 9,1% en mosaicos graníticos y calcáreos; 4,6% en ladrillos huecos; y 1,3% en cales.

En línea con las proyecciones del equipo económico en marzo, la producción industrial y la actividad de la construcción tuvieron importantes subas interanuales. Se trata de dos sectores que habían presentado malos números en febrero con caídas interanuales del 8,7% y 0,7% respectivamente.

Advertisement

iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,actividad económica,industria,construcción

Advertisement

ECONOMIA

Clima de Negocios: el magnate de EEUU que maneja el mismo auto hace 25 años, anticipa qué pasará con el dólar en el año electoral

Published

on


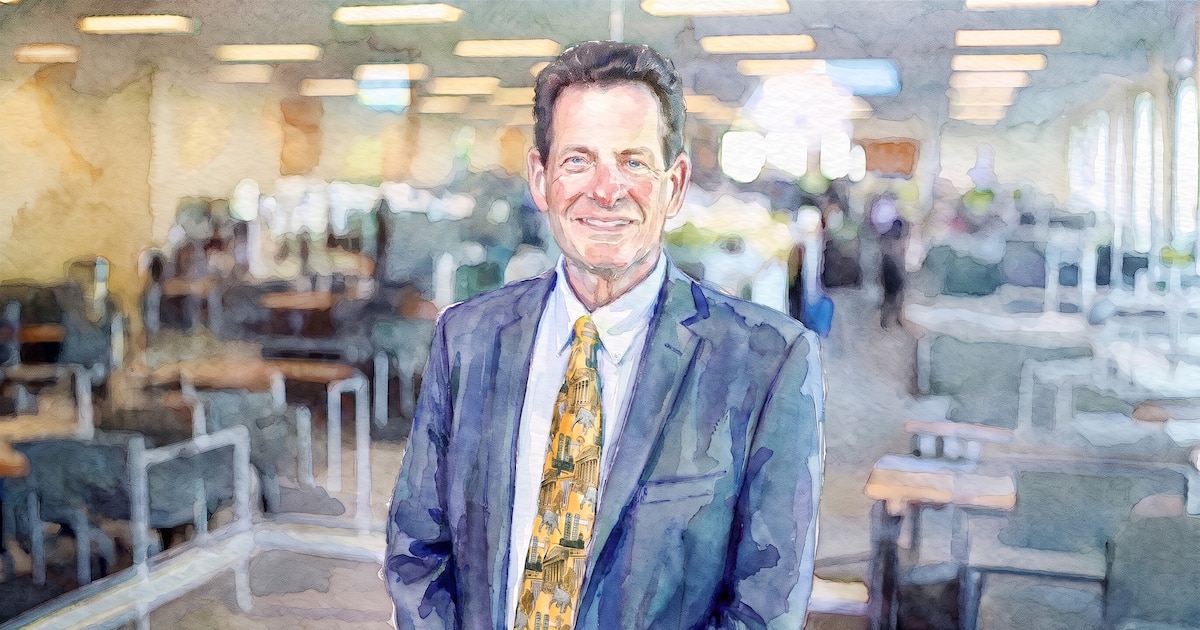
Administra una cartera de unos USD 500.000 millones y es uno de los players más relevantes de la gestión patrimonial en Estados Unidos, maneja el mismo Volvo hace 25 años y duda bastante en dejarle a sus hijos su fortuna personal de USD 12.000 millones que hizo como inversor y administrador de fondos.

Conoce con mucho detalle lo que pasa en la Argentina en términos económicos y financieros, a pesar de que vive en Dallas, Estados Unidos, y nunca pisó Buenos Aires. Ve que las chances de reelección de Javier Milei están hoy en 50/50 y espera que la cotización del dólar se tensione, y suba, a medida que se acerquen las elecciones del año que viene. Ahí está, dice, la oportunidad de compra en bonos y acciones argentinas. Y a los ahorristas locales les pide algo que casi nadie hace: no tener todo en dólares.

Advertisement

Si hay algo que Ken Fisher (75) descuenta para 2027 es que el peso argentino se va a debilitar a medida que se acerque la elección presidencial, según detalló en una conversación con Infobae.

El pronóstico llega en una semana compleja en la que los bonos locales fueron castigados duramente, con el riesgo país que volvió a la zona de los 1.000 puntos básicos –y encendió alarmas por todos lados–, y con el dólar otra vez en tensión, con el blue que superó los $1.600 y los financieros que también subieron y revivieron la brecha cambiaria.

— ¿Ve inestabilidad financiera para el año electoral?

Advertisement

— Argentina va en la dirección correcta, pero cuando hablamos de estabilidad financiera… los mercados son volátiles. Como las probabilidades de reelección de Milei creo que están en torno al 50% hoy, a medida que se acerca la elección esperaría que el dólar suba, porque la gente teme que el resultado sea negativo y va al dólar. Ese sería el curso normal, y después rebotaría en el otro sentido si es reelecto. Si no reelige, el dólar va a subir más después.

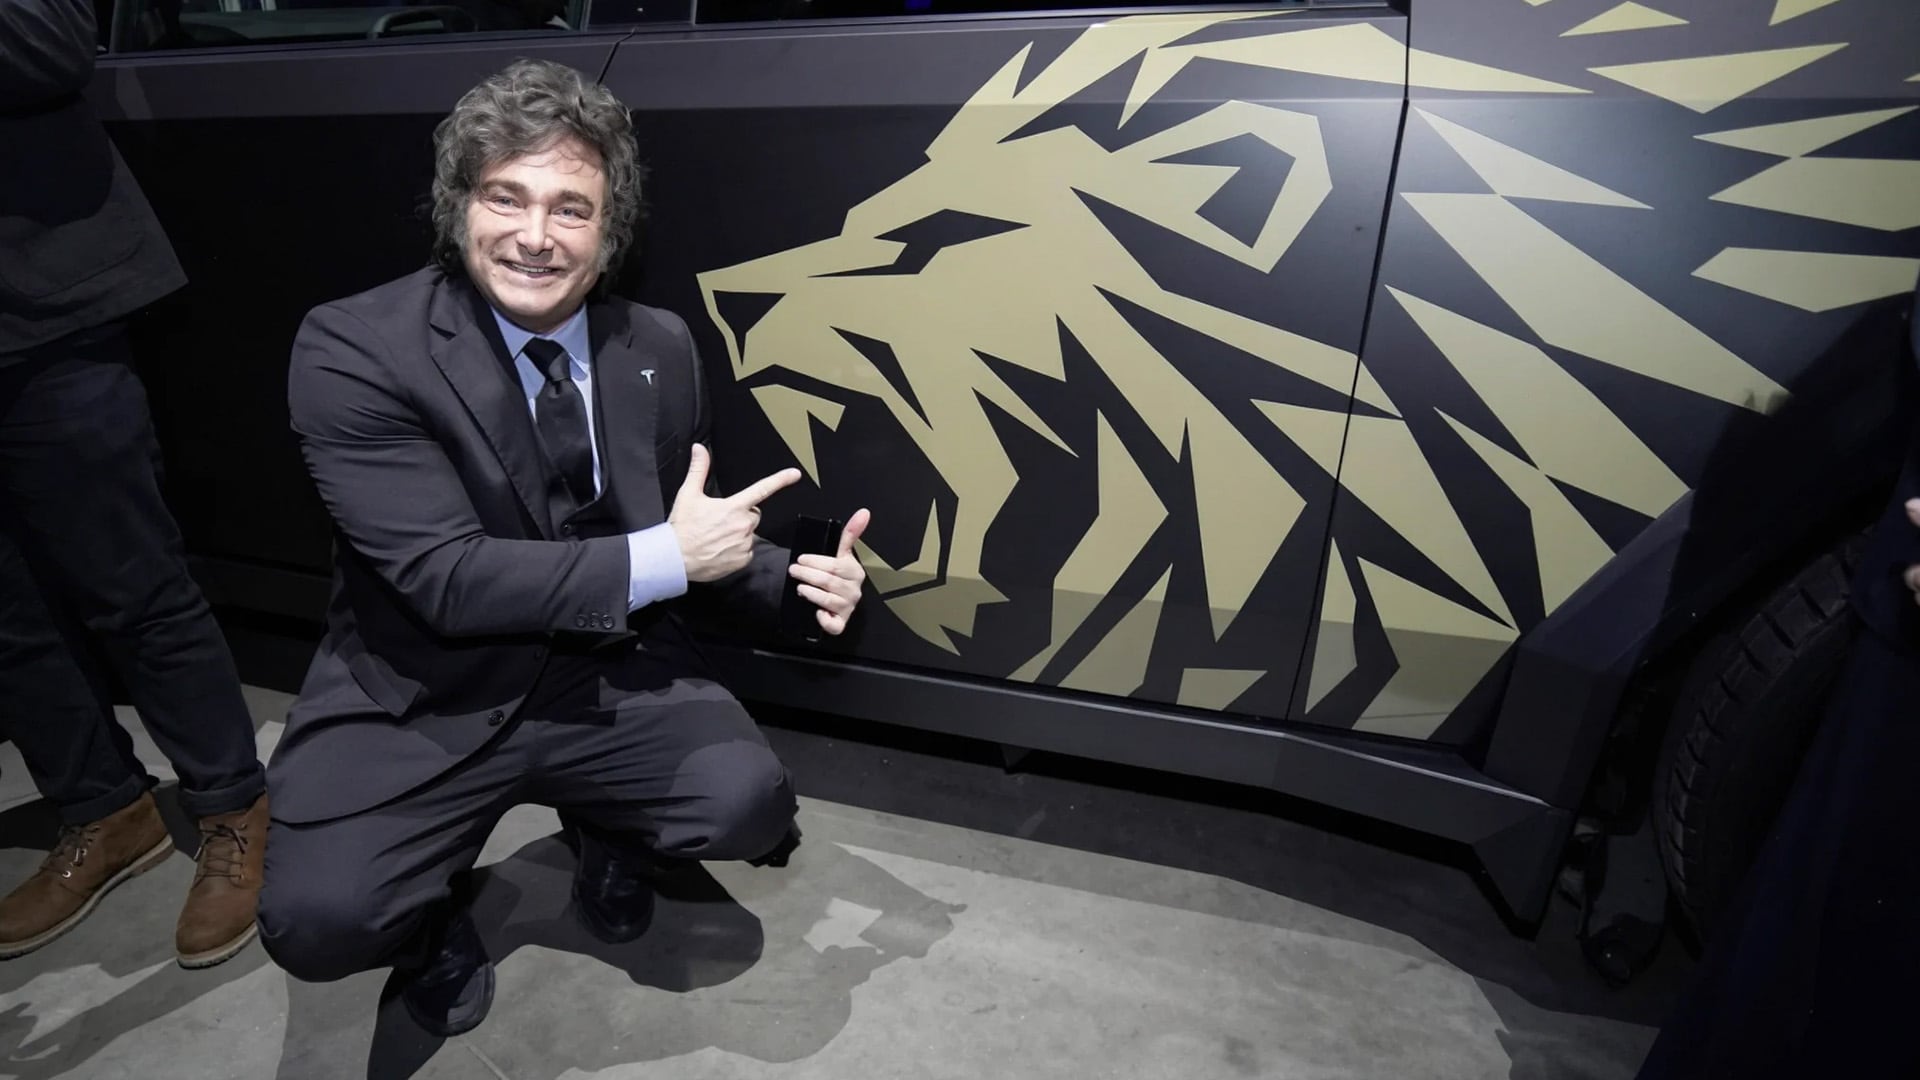
Javier Milei, el viernes en el lanzamiento de Tesla en Argentina

Fisher llega a esas conclusiones desde lejos. Nació en San Francisco en 1950 y aprendió el oficio de su padre, Philip Fisher, el inversor que escribió Common Stocks and Uncommon Profits (1958), un libro que Warren Buffett reconoció como una influencia. La herencia que recibió, sin embargo, no fue financiera. “Cuando era joven me decía: ‘No te daré dinero, pero te daré todo el tiempo que quieras’”, contó en una entrevista.

Con esa lección armó su propio camino. Fue CEO de Fisher Investments durante 37 años y desde 2016 es presidente ejecutivo y codirector de inversiones. En los años 70 fue pionero del ratio precio/ventas, que hoy es materia de manual en las finanzas. Escribió 11 libros, cuatro de ellos bestsellers del The New York Times, y su columna “Portfolio Strategy” salió en Forbes durante 32 años y medio, hasta fines de 2016: la más longeva en la historia de la revista. Hoy publica columnas en 31 medios de todo el mundo; en Infobae escribe ocasionalmente.

Advertisement

Ocupa el puesto 83 del Forbes 400 de 2026 y el 226 entre los multimillonarios del planeta, con un patrimonio personal que ronda los USD 12.000 millones. Vive en Dallas, está casado con Sherrilyn, tiene tres hijos varones y maneja el mismo Volvo desde hace 25 años. Dice que, si hiciera falta, podría vivir “en una casa en un árbol”, muchos lo describen como el multimillonario más austero. La escala de su firma da una idea del recorrido: en 2004 superó por primera vez los USD 25.000 millones bajo administración. Hoy maneja casi 18 veces más.

“Argentina va en la dirección correcta, pero cuando hablamos de estabilidad financiera… los mercados son volátiles”

Tampoco piensa dejarles su fortuna completa a sus hijos. “No quiero que tengan tanto dinero como para no volver a trabajar nunca más, para poder consumir drogas, ser despilfarradores y divorciarse 15 veces”, afirmó. No van a pasar hambre, aclaró.

Su método, explicó, consiste en buscar las discrepancias en los consensos. Con más de un siglo de datos de mercado a mano, dice que es fácil correr correlaciones y descubrir, por ejemplo, que los mercados con valuaciones altas no son más riesgosos que los baratos: “no hay correlación”, aseguró. Lo mismo ocurre, según él, con la idea de que las tasas largas en suba castigan a las acciones, un temor muy extendido hoy. Y de ahí saca su regla para apostar contra el consenso: “el miedo excesivo a un factor falso es siempre alcista”.

Advertisement

Los avances del programa

Fisher reconoce los avances del programa económico de Milei y que la baja de la inflación fue muy significativa. Pero ve al Presidente como el autor de “un muy buen experimento que todavía no está terminado”, con una popularidad “baja” y una confianza interna en la estabilidad monetaria que dista de ser sólida.

“No existe una confianza plena en la estabilidad del sistema monetario. Los resultados obtenidos hasta ahora, en estos últimos años, han avanzado en la dirección correcta: la inflación disminuyó y el PIB está creciendo. Ha sido un remedio amargo, pero la enfermedad aún no ha remitido; se requiere más tiempo, y el resultado de las elecciones del próximo año será determinante para saber si el proceso llega a buen término. Muchas de las quejas que surgen coinciden con las de todo el mundo: aumento de los costos y unos salarios que no logran seguir el ritmo. En mis tiempos de juventud, Milton Friedman demostró —algo que, curiosamente, casi nadie termina de creer— que los salarios siempre van por detrás de la inflación”, explicó.

“Sospecho que, a lo largo de 2027, su relación con la Argentina sería muy buena”, dice Fisher sobre Donald Trump

“Los salarios no provocan la inflación; esta es causada por una creación monetaria excesiva. Los salarios siguen a la inflación con cierto desfase temporal. Por tanto, que los salarios no sigan el ritmo de los precios es, en realidad, lo esperable; aunque, lógicamente, no es lo que la gente desea. Se genera descontento. Si Argentina aspira a un buen futuro, debe ser capaz de completar este experimento y continuar con el proceso de desinflación, hasta llegar a un punto en el que las tasas de interés de referencia del Banco Central no tengan que ser tan elevadas”, agregó Fisher y advirtió que la popularidad de Milei no es muy distinta de la de Donald Trump, a quien, según Fisher, las urnas de su país acaban de dar “un repudio muy fuerte”.

Advertisement

Para el inversionista, esa incertidumbre es la materia prima de la oportunidad. ¿Son los activos de Argentina una opción de compra rumbo a 2027? “La respuesta es sí. Pero el timing importa”, dijo.

— ¿Cuál sería la luz verde para comprar?

— Como dije, sería normal que el peso caiga por el temor a la elección, con dinero saliendo sobre todo hacia dólares. La gente pone los billetes debajo del colchón o en el exterior, en dólares. Entonces, el catalizador que hay que buscar es el mercado de bonos funcionando bien mientras el peso funciona mal.

Advertisement

Si Milei es reelecto, agregó, los activos argentinos “deberían funcionar muy bien”, porque el experimento de bajar la inflación habría sido exitoso y el país lograría estabilidad y se alinearía con el mundo occidental. Lo más llamativo, sin embargo, es lo que les dice a los ahorristas locales. Fisher ve una ironía en que, en un país con tanto miedo a la inflación, el dinero que se exterioriza se deje en dólares en efectivo. “Los acaparadores de efectivo pueden terminar lastimados”, dijo. No está de acuerdo con que el refugio sea casi siempre el mismo.

“Como las probabilidades de reelección de Milei creo que están en torno al 50% hoy, a medida que se acerca la elección esperaría que el dólar suba, porque la gente teme que el resultado sea negativo”

— ¿Qué le diría al ahorrista argentino de a pie?

— Si realmente quiere no tomar ningún riesgo, no pondría todo en dólares. Diversificaría en monedas. No pondría una proporción tan abrumadora en dólares como hace la mayoría de los argentinos. Yo critico seguido a los bancos centrales, que actúan de manera estúpida de forma rutinaria. Reaccionan más de lo que causan. Eso vale para la Reserva Federal, y por eso poner tanto dinero en dólares no es tan libre de riesgo como cubrirse repartiendo en distintas monedas.

Advertisement

Para el minorista que ahorra con el fruto de su trabajo, su consejo es “no inventar”: métodos probados, nada especulativo y una amplia diversificación a largo plazo. Desconfía de los fondos inmobiliarios, porque cobran demasiado y no se puede estar seguro de que estén bien gobernados. Y sobre las criptomonedas fue tajante: no tienen sentido para el ahorrista común.

En su razonamiento hay un punto a favor de los argentinos: como viven con miedo a la inestabilidad local, están más predispuestos que otros a aceptar una mirada global. Y esa mirada, vaticinó, tendrá viento de cola. Pese a lo que muchos creen, el mundo va a estar más globalizado en la próxima década, más países participarán del comercio global y los mercados, en general, van a rendir bien.

Más allá del dólar, Fisher ve oportunidades en la energía: la producción de petróleo es una novedad que atrae dinero, aunque anticipó que el precio internacional del crudo caerá en 2027 “mucho más de lo que la gente espera”. Y si el programa sale bien, espera que la manufactura gane peso en el PBI y que los servicios pasen del 60% actual a cerca del 70% en diez años.

Advertisement

“Se requiere más tiempo, y el resultado de las elecciones del próximo año será determinante para saber si el proceso llega a buen término”

Fisher tiene un personaje favorito para explicar cómo se equivocan los inversores: el Gran Humillador, que está en sus libros y columnas.

— ¿Qué cree que la mayoría no está viendo hoy en los mercados?

— Suelo decir que el mercado es el Gran Humillador. Nos quiere humillar a todos. Hoy lo está haciendo con algo que tenemos delante de nuestros ojos. En todo el mundo se cuenta que el mercado está liderado por la tecnología y la IA. Eso es falso. Si se mira este año el mercado de Estados Unidos, todo tienen casi exactamente el mismo retorno. Si todo fuera IA y tecnología, ¿cómo puede ser? Y en Estados Unidos, las acciones chicas de crecimiento tuvieron un mal año y las chicas de valor, uno muy bueno. Fue un mercado alcista real y mucho más amplio todo el tiempo. Pocos lo están viendo.

Advertisement

Sobre la inteligencia artificial, Fisher descarta que haya una burbuja, pero sí ve cierto temor asociado, desde el rechazo a los centros de datos que se vio en las elecciones de medio término hasta el temor a que la IA nos destruya. Eso sí: los que invierten en todas las empresas de IA van a perder porque al final dominarán unas pocas y las demás perderán todo.

Sobre la relación Argentina-Estados Unidos, es optimista pero con matices. Cree que Trump tiende a querer a quienes están ideológicamente alineados con él, así que “sospecho que, a lo largo de 2027, su relación con la Argentina sería muy buena”. Pero advirtió que al presidente estadounidense “le encanta todo lo que tenga que ver con aranceles” y que podría volver con nuevos. Si Milei pierde, dijo, “ahí podrían tener un problema en 2028”.

— ¿Sigue manejando el mismo Volvo de siempre? ¿No está un poco viejo?

Advertisement

— Todavía conservo y uso el Volvo. Tengo actividades en varios lugares, así que también tengo un Kia Telluride. Antes de ese Kia, tenía un Subaru Forester, pero el Kia incluye muchas funciones de seguridad adicionales muy interesantes. Ya me estoy haciendo mayor.

Kan Fisher

Advertisement
Continue Reading

ECONOMIA

El consumo masivo subió por primera vez en el año, impulsado por el e-commerce

Published

on


Los números de octubre en materia de consumo masivo mostraron cierta esperanza en la comparación interanual, con el primer crecimiento de 2026

Advertisement

El boom del e-commerce frente a la debilidad de los supermercados

  • Comercio electrónico (e-commerce): Fue el gran motor del mes con un salto extraordinario del 33,2% interanual, consolidando una tendencia que en el acumulado anual ya trepa al 35%.
  • Farmacias y comercios de cercanía: Las farmacias crecieron un 3,2% interanual en octubre (y acumulan un alza del 1,2% en el año), mientras que los kioscos y almacenes avanzaron un 1,6%.
  • Retroceso en el canal tradicional: En contraste, las grandes cadenas de supermercados cayeron un 0,3% interanual y los autoservicios independientes retrocedieron un 0,4%. El golpe más duro volvió a recaer sobre los autoservicios mayoristas, que sufrieron un desplome del 6,4% respecto de octubre de 2025.

Rebote mensual pero saldo en rojo en el acumulado anual


consumo,actualidad

Continue Reading

ECONOMIA

Así es el megaproyecto para exportar gas que será la mayor inversión de la historia argentina

Published

on


El proyecto que busca convertir a la Argentina en un exportador de gas natural licuado (GNL) a escala global dio un nuevo paso. El Gobierno confirmó la aprobación de su ingreso al Régimen de Incentivo para Grandes Inversiones (RIGI), un requisito que la petrolera YPF había señalado como clave para avanzar con la iniciativa junto a la italiana Eni y la emiratí XRG. El plan contempla inversiones por USD 50.750 millones hasta 2050 y un esquema de infraestructura para llevar el gas de Vaca Muerta hasta la costa atlántica y comercializarlo en mercados internacionales.

La decisión fue comunicada por el ministro de Economía, Luis Caputo, quien definió la iniciativa como “la mayor inversión de la historia argentina”.

Advertisement

El emprendimiento apunta a desarrollar una cadena de producción, transporte, procesamiento y licuefacción de gas para abastecer la demanda externa. La planificación incluye inversiones en los yacimientos neuquinos, obras de transporte de hidrocarburos y dos unidades flotantes que permitirán transformar el gas en GNL para su posterior envío por barco.

El cronograma prevé desembolsos por USD 25.000 millones entre 2027 y 2030, mientras que las proyecciones de exportación contemplan la comercialización de gas y líquidos asociados por más de USD 9.000 millones anuales.

Cómo se llevará el gas desde Vaca Muerta hasta el mar

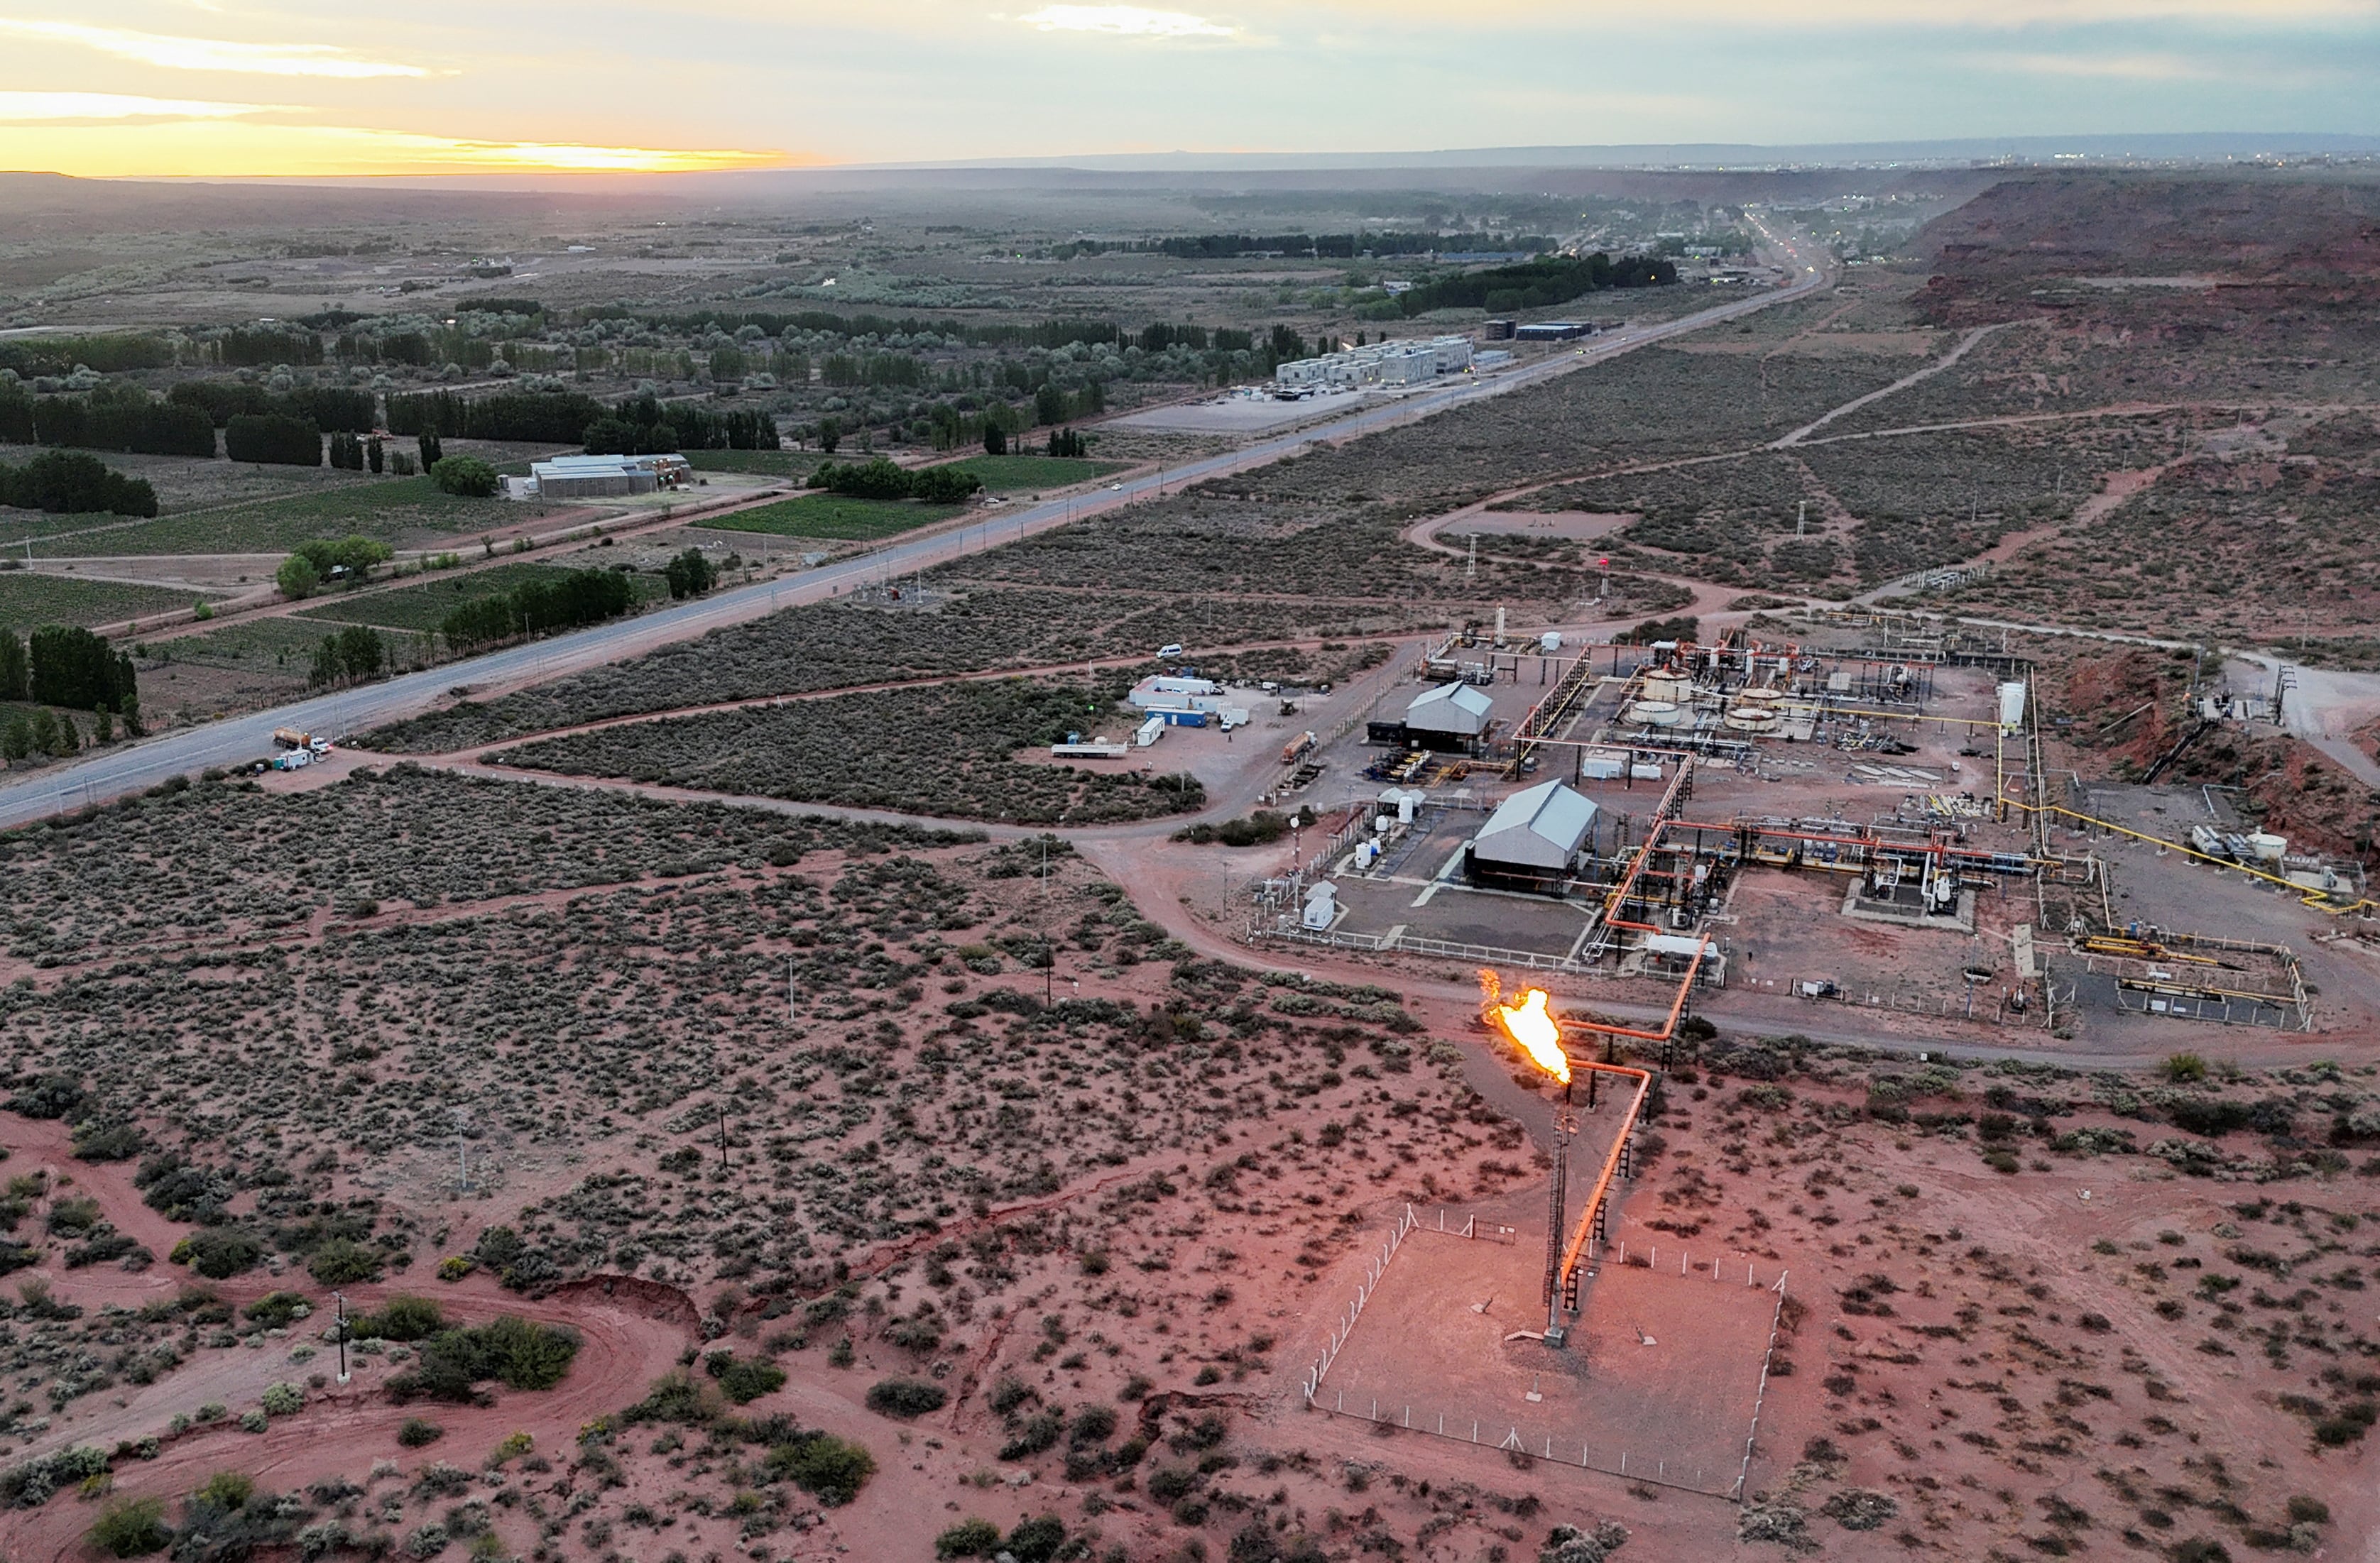
La materia prima que alimentará Argentina LNG provendrá de Vaca Muerta, en Neuquén. Para abastecer las instalaciones de licuefacción, el desarrollo contempla una producción de alrededor de 65 millones de metros cúbicos diarios, un volumen que representa más del 40% de la producción actual de gas del país, de acuerdo con los datos difundidos al anunciar la aprobación del RIGI.

Advertisement

Se estima una producción de alrededor de 65 millones de metros cúbicos diarios de gas. (Reuters)

El esquema de infraestructura contempla la construcción de dos ductos de aproximadamente 525 kilómetros de extensión. Uno tendrá 48 pulgadas de diámetro y estará destinado al transporte de gas, mientras que el segundo, de 24 pulgadas, trasladará los líquidos asociados que se obtienen durante la producción.

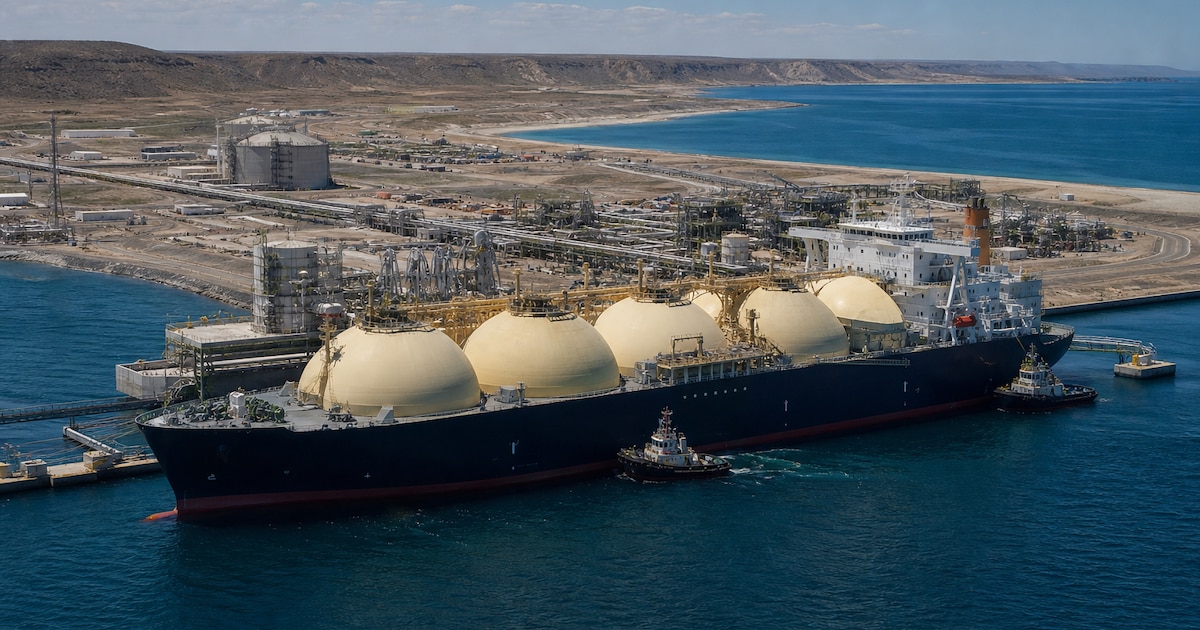
El trazado conectará la zona de producción con la costa atlántica de Río Negro. En esa provincia, frente al Golfo San Matías, se instalarán dos unidades flotantes de licuefacción, conocidas como FLNG. Allí el gas será procesado para convertirlo en un producto que pueda transportarse en buques especializados hacia los mercados de destino.

El plan también contempla complejos industriales en Neuquén y Río Negro para tratar el gas y los líquidos asociados, antes de completar el proceso de licuefacción y exportación.

Advertisement

La escala de los ductos también se destaca dentro de la infraestructura prevista. El gasoducto de 48 pulgadas, equivalente a 1.219 milímetros de diámetro, será el de mayor tamaño construido en el país.

El gasoducto incluido en el proyecto será el de mayor tamaño construido en el país. (Reuters)

Para el poliducto de 24 pulgadas, destinado a transportar líquidos asociados al gas, fue seleccionada Tenaris, la compañía del Grupo Techint. La producción se realizará en su planta de Valentín Alsina y demandará alrededor de 100.000 toneladas de acero.

La capacidad de exportación y el esquema de financiamiento

Las dos unidades flotantes permitirán alcanzar una capacidad inicial de producción de 12 millones de toneladas anuales de GNL. El diseño contempla la posibilidad de ampliar ese volumen hasta 18 millones de toneladas por año, de acuerdo con la planificación inicial del proyecto.

Advertisement

La estructura societaria distribuye la participación en el desarrollo de los bloques de producción: YPF tendrá el 36% del upstream, mientras que Eni y XRG contarán con el 32% cada una. Las áreas están administradas por UPCO ARLNG I S.A.U., la sociedad creada para llevar adelante el emprendimiento.

La inversión estimada para el conjunto de las etapas de producción, transporte y licuefacción se ubica en torno a los USD 51.000 millones. El esquema financiero prevé que aproximadamente el 70% del capital se obtenga a través de crédito internacional, mientras que el 30% restante será aportado por los socios.

A través del Banco de Exportaciones e Importaciones de Estados Unidos, llegará financiamiento por USD 6.000 millones.

El financiamiento también avanzó a través de un acuerdo bilateral con Estados Unidos que habilita USD 6.000 millones para el proyecto, mediante el Banco de Exportaciones e Importaciones estadounidense (Exim Bank) y la participación de inversores privados.

Advertisement

En la primera etapa, valuada en USD 15.500 millones en el esquema financiero presentado inicialmente, JP Morgan trabaja en el diseño de la estructura de financiamiento y Santander figura entre las entidades participantes. En las rondas preliminares, 47 bancos presentaron propuestas, cuyo monto total alcanzó 2,4 veces el financiamiento requerido, según había informado Horacio Marín, presidente y CEO de YPF.

Compradores, exportaciones y empleo

Argentina LNG también avanzó en la comercialización de la futura producción. YPF ya confirmó que trabaja en contratos de venta de GNL con compradores internacionales, mientras que Eni y XRG, además de participar en el proyecto, también actuarán como compradores de una parte del volumen producido.

Los acuerdos comerciales contemplan contratos de largo plazo, principalmente orientados a mercados de Europa y Asia. Las estimaciones de la petrolera apuntan a que Argentina LNG permitirá generar exportaciones por alrededor de USD 10.000 millones anuales a partir de 2031, en el marco de un objetivo más amplio de YPF de alcanzar USD 30.000 millones en exportaciones totales para ese año.

Advertisement

El CEO de YPF, Horacio Marín, había dejado claro que la realización del proyecto dependía en gran medida de que la iniciativa fuera incluida en el RIGI. (Reuters)

El desarrollo también prevé un impacto sobre el empleo y la actividad de proveedores locales. Durante la construcción, entre 2026 y 2030, se estima que el proyecto generará unos 20.000 puestos de trabajo anuales, con picos de hasta 40.000 trabajadores en los períodos de mayor actividad. Una vez que las instalaciones entren en operación, se proyecta sostener alrededor de 8.000 empleos directos e indirectos.

Además, el plan contempla contrataciones por unos USD 15.000 millones en bienes y servicios a proveedores nacionales, una demanda que abarcará distintas etapas de las obras y del desarrollo de la infraestructura necesaria para producir y exportar gas.

El ingreso al RIGI despeja uno de los pasos institucionales que YPF y sus socios consideraban determinantes para avanzar con la iniciativa. Horacio Marín había insistido en que el régimen era una condición central para concretar el emprendimiento. Tras la aprobación, el presidente de YPF confirmó que la compañía espera avanzar con la Decisión Final de Inversión (FID), prevista para el 30 de noviembre, junto a Eni y XRG.

Advertisement

Argentina LNG,gas natural licuado,buque metanero,Río Negro,infraestructura portuaria

Continue Reading

Tendencias