ECONOMIA
Cuánto cuesta mantener a un hijo en la Argentina, según la canasta de crianza del Indec


Mantener a un hijo en Argentina durante abril de 2026 requirió entre $511.763 y $654.221 por mes según el tramo etario, de acuerdo con la canasta de crianza del Instituto Nacional de Estadística y Censos (Indec). Esta suma contempla tanto los bienes y servicios fundamentales, como el valor asignado al tiempo de cuidado necesario, y sirve como referencia para hogares y diseño de políticas públicas.
La suma mensual para cubrir los gastos básicos de crianza en Argentina asciende a $511.763 para menores de un año, $609.574 para niñas y niños de 1 a 3 años, $520.413 para el grupo de 4 a 5 años y $654.221 en el caso de quienes tienen entre 6 y 12 años. Este cálculo incluye el valor de bienes y servicios imprescindibles y la estimación monetaria del tiempo de cuidado adulto. Constituye un indicador nacional de referencia.
La actualización de la canasta de crianza muestra que los costos mensuales aumentan claramente al avanzar las y los niños de tramo etario. El grupo de 6 a 12 años es el que requiere la cifra más alta, con un monto que supera los 650.000 pesos. Los valores consideran tanto los bienes y servicios como la valorización del tiempo de cuidado.
El organismo distingue dos componentes en la canasta: los bienes y servicios necesarios para el desarrollo y el costo del cuidado infantil calculado según la edad. Los precios pueden sufrir leves ajustes por redondeo, indica el informe, lo que explica posibles pequeñas diferencias en los totales mensuales.

(Imagen Ilustrativa Infobae)
El valor central de la canasta es el de los bienes y servicios esenciales. Su cálculo parte de la canasta básica total del Gran Buenos Aires, adaptada para cada franja de edad mediante un coeficiente específico. Para un menor de un año, el costo mensual por este concepto es de 166.479 pesos.
Para nenes de 1 a 3 años, el valor llega a 214.963 pesos. En el grupo de 4 a 5 años, asciende a 273.781 pesos. Para quienes tienen entre 6 y 12 años, el monto se ubica en 339.626 pesos.
Esta suma incluye tanto la alimentación adecuada como los bienes no alimentarios indispensables: vestimenta, transporte, educación, salud y gastos de vivienda. El informe del Indec indica que el promedio ponderado de la canasta básica total es el punto inicial para definir el monto según cada grupo de edad.
Así, el valor busca garantizar condiciones mínimas de bienestar, según la evolución de los precios en los mercados y el costo real registrado en abril de 2026. Si bien la cobertura es nacional, los valores se calculan tomando el Gran Buenos Aires como referencia metodológica.
El segundo componente clave es el “costo del cuidado infantil”. Este aspecto contempla la cantidad de horas requeridas según el grupo de edad, y asigna el valor oficial vigente para el personal de casas particulares en la categoría de asistencia y cuidado de personas.

En abril de 2026, el costo mensual del cuidado para un menor de un año fue de $345.284 por 147 horas. Para el grupo de 1 a 3 años, ascendió a $394.611 por 168 horas. Entre 4 y 5 años, corresponde $246.632 por 105 horas. Para quienes tienen entre 6 y 12 años, se calculó en $314.595 por 84 horas.
El valor por hora de cuidado se fijó según las pautas del régimen especial de trabajo para casas particulares, aplicando criterios diferentes para menores de 6 años y para grupos mayores. El informe detalla que el cálculo parte de la remuneración mensual oficial, ajustada a las horas necesarias según cada tramo etario.
En hogares con más de una niña, niño o adolescente, se debe tomar como referencia al integrante que demande mayor tiempo de cuidado, siguiendo las pautas metodológicas del Indec.
La metodología del informe incluye dos pasos principales: primero, la valorización de la canasta básica total para adultos, ajustada mediante un “coeficiente de adulto equivalente” que representa las necesidades específicas de edad y sexo. Segundo, la estimación y valorización del tiempo de cuidado necesario en cada tramo.
El coeficiente de adulto equivalente tiene como referencia el requerimiento energético estándar de un varón adulto. Para cada grupo de edad, especialistas de la entidad calcularon un promedio ponderando sexo y edad de la población, asignando valores entre 0,35 y 0,74 según cada etapa.

Los precios utilizados surgen de la canasta básica total mensual del Gran Buenos Aires, sobre la que se aplican estos coeficientes para obtener el costo ajustado a cada grupo etario. La estimación de horas de cuidado toma como base la jornada legal y la extensión escolar, distinguiendo menores de cuatro años, escolares iniciales y escolares primarios.
La suma de ambos componentes —bienes y servicios más costo del cuidado infantil— compone el valor total mensual de la canasta de crianza, vigente para niñas, niños y adolescentes de hasta 12 años.
El informe técnico del INDEC compara la canasta de crianza entre abril de 2025 y abril de 2026. Para menores de un año, la canasta subió de $410.524 a 511.763 pesos. Niñas y niños de 1 a 3 años pasaron de $487.826 a 609.574 pesos.
El grupo de 4 a 5 años registró un incremento desde $410.197 hasta 520.413 pesos. Para la franja de 6 a 12 años, el monto aumentó de $515.984 a 654.221 pesos.
Esta evolución muestra una suba interanual generalizada en todos los tramos etarios, resultado tanto de la mayor inflación como del ajuste de las remuneraciones vinculadas al cuidado infantil. Los incrementos se distribuyeron de modo parejo, sin saltos abruptos, según los valores históricos publicados por el organismo estadístico.
madre,hijo,ejercicio,beso,familia,salud,bienestar,aire libre,entrenamiento,México








ECONOMIA
Según un reconocido consultor, la potencial corrida cambiaria es mayor y la “bazuca” de dólares para afrontarla menor de lo que dice el gobierno
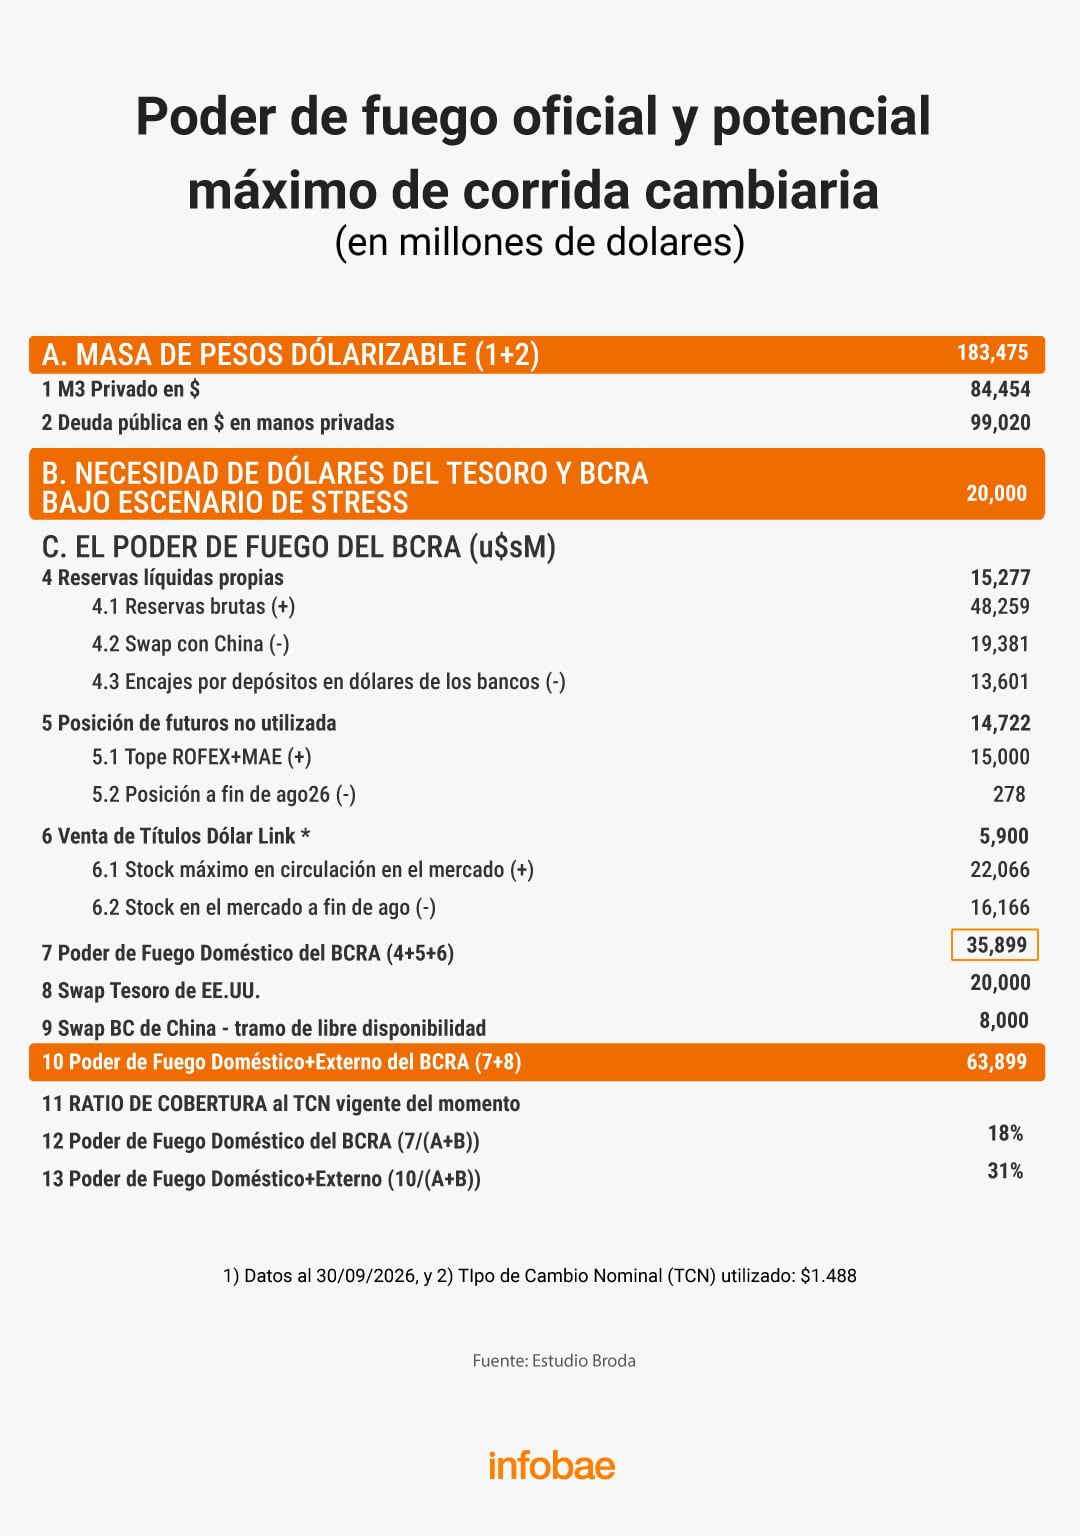
- Si durante 2027 no se colocaron los USD 5.000 millones previstos en bonos y los desembolsos del resto de los organismos se limitaran a los USD 2.400 millones listados en el Presupuesto, el faltante del Tesoro podría rondar los USD 13.000 millones y acercarse a 22.000 millones si se incorporan las necesidades de dólares del BCRA.
- El BCRA viene comprando menos dólares y el Tesoro volvió a utilizar divisas propias para pagar vencimientos. Así, la acumulación de reservas netas (metodología BCRA) cayó de USD 9.800 millones por mes hasta agosto a USD 7.700 millones a fin de septiembre. El colchón se empezó a achicar más de un año antes de las elecciones, destaca el consultor.
- La dolarización privada continúa: fue de unos USD 2.600 millones en agosto y de cerca de USD 20.000 millones desde octubre de 2025. Por ahora se trata principalmente de dolarización de flujos -no de stock- y en buena medida sigue en el sistema, pero el mix de menor liquidez global, economía aletargada e inquietud electoral puede acelerar esa dinámica a medida que se acerque 2027.
- La deuda en pesos suma presión. El Tesoro enfrenta vencimientos por $33,3 billones en noviembre, $36,6 billones en diciembre de este año y $153,8 billones a lo largo de 2027, un promedio mensual casi 75% superior al de este año. Del lado del stock, la deuda en pesos Tesoro + BCRA aumentó $73,9 billones en lo que va de 2026, unos USD 44.400 millones, de los cuales USD 27.400 millones es aumento de deuda en manos privadas. “De cara a 2027, la incertidumbre electoral puede volver más exigente sostener el rollover, acortando plazos y elevando las tasas requeridas”, dice el informe. Y si el Tesoro sigue emitiendo a plazos cortos y tasas similares a las actuales, los montos a rollear podrían promediar $36 billones ya en marzo, presionando más esa y futuras licitaciones.

(Imagen Ilustrativa Infobae)
Contando billetes
Javier Milei,Casa Rosada,Argentina,dólar estadounidense,dolarización
ECONOMIA
Sobreajuste, anemia de inversión, lagunas financieras: Cavallo consideró “excelente” un informe con duras críticas al plan económico


REUTERS/Tita Barros

Hay lagunas financieras en las proyecciones oficiales y problemas como un aumento de la deuda doméstica debido a la obsesión oficial por “esterilizar” los pesos que emite para comprar dólares y limitarse a una acumulación de reservas insuficiente para asegurar un “Plan B”
Domestic Politics,Religion,South America / Central America,Government / Politics,Religion / Belief
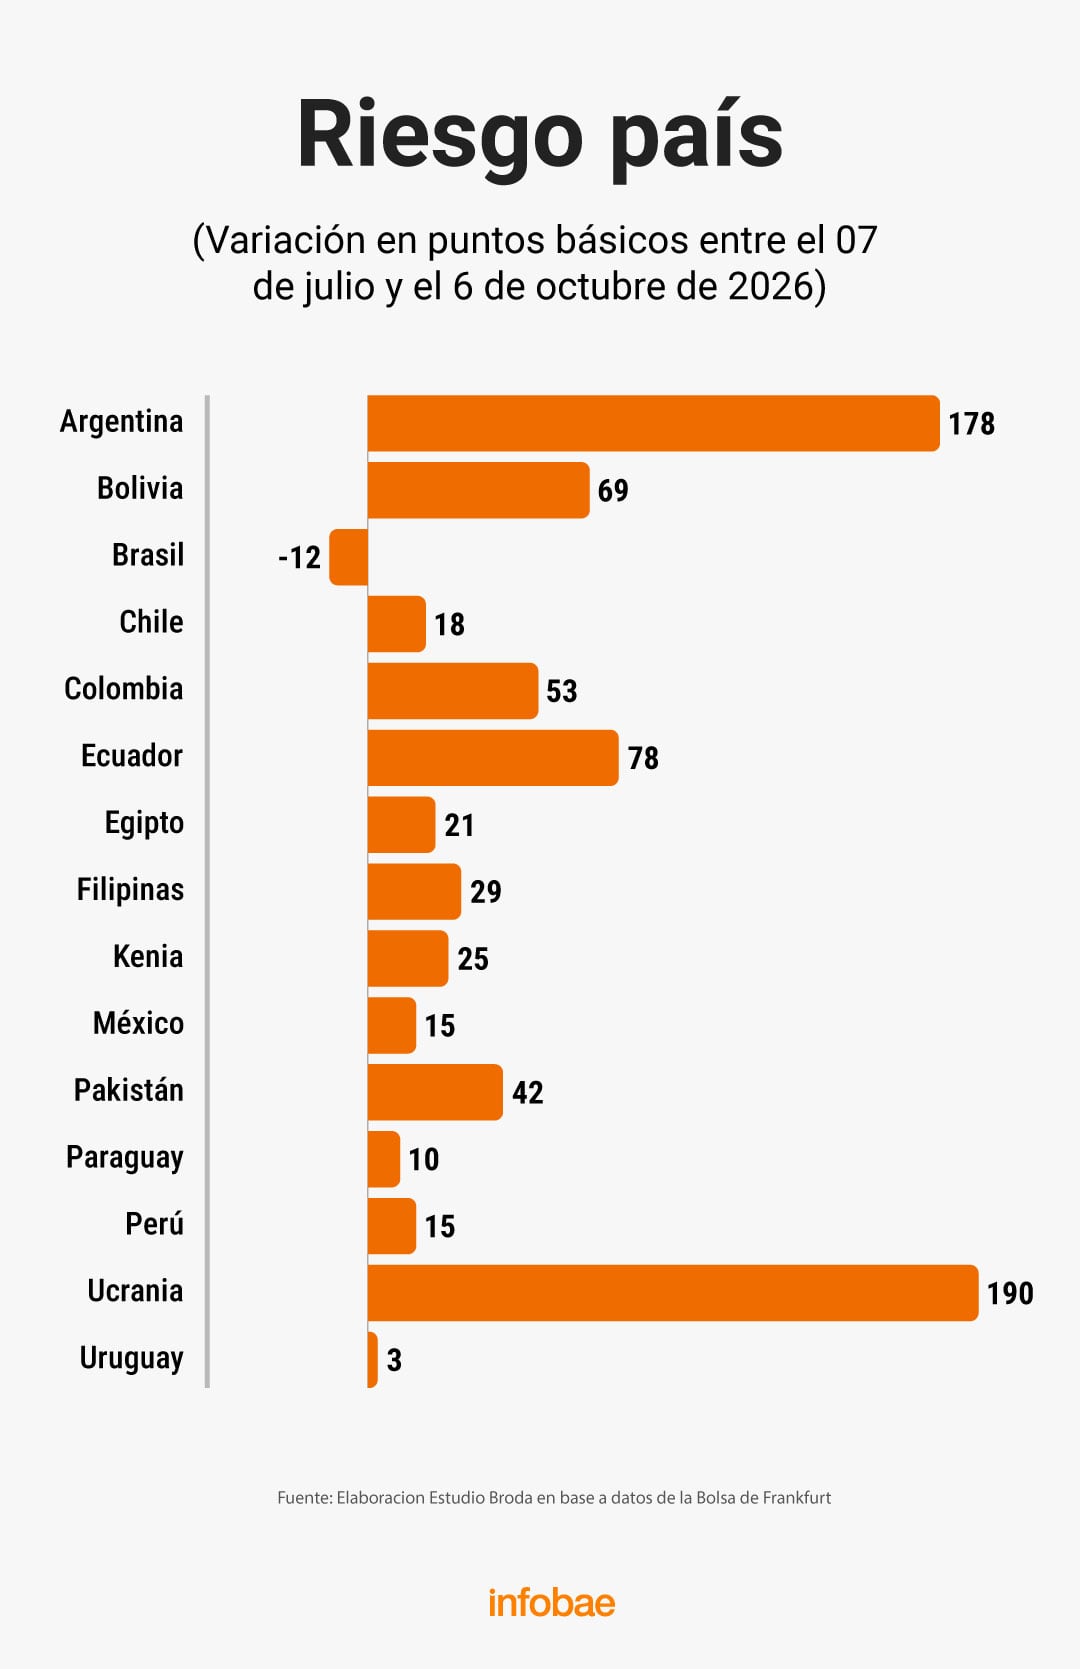
El Treasury a 10 años amplió su rendimiento 70 puntos básicos, mientras que para Argentina la sobretasa demandada por encima de la deuda de Estados Unidos creció 178 puntos básicos (Broda y Asoc.)

- Dudas sobre los pagos a mediano plazo: el mercado observa con cautela los fuertes vencimientos de deuda previstos para 2027 (que superan los USD 21.000 millones con acreedores privados y multilaterales) y la capacidad del Gobierno para renovarlos. No obstante, “los datos de deuda externa del Indec mostraron que en el segundo trimestre de 2026 los inversores no residentes sumaron exposición a bonos soberanos hard dollar de manera significativa. En términos de estrategia, esto implica que cualquier cancelación de capital probablemente gatillará demanda en el mercado secundario”, publicó el agente de liquidación y compensación Facimex.
- Acumulación de reservas: La desaceleración en el ritmo de compra de divisas y la menor acumulación de reservas —tanto brutas como netas— por parte del Banco Central generan dudas sobre la solvencia para futuros pagos.
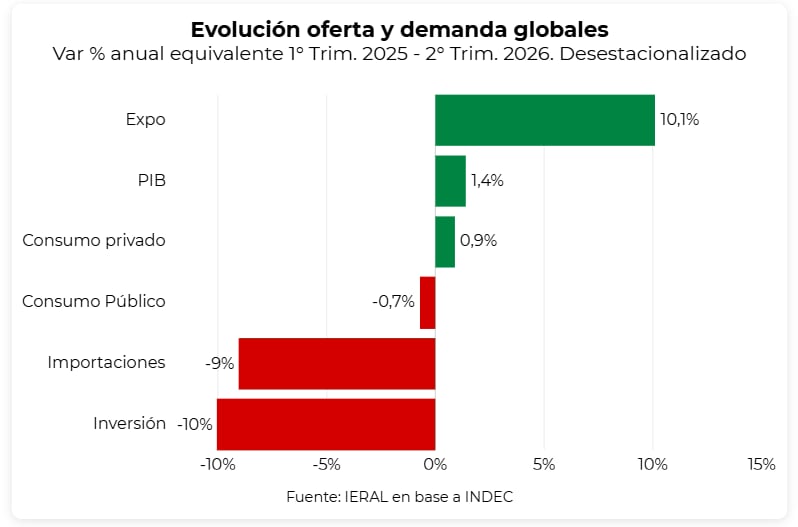
- Actividad económica despareja: indicadores de consumo, construcción e industria con bajas interanuales (como la caída en el EMAE) generan a la vez incertidumbre acerca del respaldo político y social con el cual contará el modelo económico. “La actividad económica cayó 2,9% mensual en julio y volvió a niveles similares a los de febrero de 2025. La debilidad fue generalizada: nueve de las 10 principales actividades retrocedieron en el mes, mientras que la industria cayó 5%”, resaltó Marcos Cohen Arazi, economista de la Fundación Mediterránea. “A esto se suma una demanda agregada con escaso dinamismo, en la que las exportaciones aparecen como el único componente con un crecimiento significativo”, dijo el economista.

- Incertidumbre electoral: este ruido político y la expectativa anticipada hacia un disputado escenario electoral de 2027 aumentan la cautela de los grandes inversores. “Si bien Argentina enfrenta esta etapa con fundamentals más sólidos que otras veces, la volatilidad electoral se adelantó un año y aparece en un contexto global que todavía no muestra señales claras (…) En este marco, preferimos esperar una mayor claridad antes de aumentar exposición a estos niveles, mientras monitoreamos la evolución del spread por legislación en los Bonares”, comentó Delphos Investment.
- Tasas de interés en Estados Unidos: Los altos rendimientos de los bonos del Tesoro de Estados Unidos, en máximos desde 2003, más la expectativa de un sendero alcista para las tasas de la referencia de la Fed (Reserva Federal de Estados Unidos) hacen que los activos emergentes y de mayor riesgo, como los bonos argentinos, resulten menos atractivos o requieran mucho más rendimiento para atraer a los fondos. “Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés. Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto”, reflexionó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI. Remarcó que “si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”.
Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés (Sardáns)
- Conflictos geopolíticos y shocks globales: mientras que las tensiones internacionales y la volatilidad en el precio del petróleo (que superó los USD 100 por barril) golpean a la renta fija global, las elecciones de medio término en Estados Unidos el 3 de noviembre, que podrían condicionar a la administración de Donald Trump, tensan aún más el panorama inversor. “El contexto internacional continúa siendo adverso para los mercados emergentes. Shocks externos de esta magnitud normalmente han tenido un impacto muy negativo en Argentina. No obstante, con un ancla fiscal muy robusta y un flujo de dólares sostenido, el impacto se acota al índice de riesgo país y valuación de los activos”, sostuvo IEB.

Sin acceso genuino a los mercados internacionales, la política económica se ve obligada a construir sus propios amortiguadores (Segura)

La combinación de un mundo más difícil con los últimos datos de pobreza y PIB están incrementando las dudas electorales (Geretto)
- “El que menos depende de Argentina, es la tasa de interés de Estados Unidos. Con el Treasury a 10 años en 5,3% anual, el piso de rendimiento para cualquier bono emergente subió. Con una tasa libre de riesgo en esos niveles, es muy difícil que un bono soberano rinda menos de 10% anual. Para que los bonos perforen ese umbral, necesitamos ver al menos una señal de que el ciclo de suba de la Fed terminó, ya sea una pausa explícita o un dato de inflación norteamericana que cambie las expectativas. Sin eso, el techo de compresión es limitado”, dijo Delhon.
- La acumulación de reservas. “El mercado hizo una conexión directa entre el freno en las compras del BCRA y la suba del índice de riesgo país. Para que los bonos compriman, el BCRA necesita retomar un ritmo de compras que le devuelva credibilidad al colchón de reservas. No necesariamente los USD 137 millones diarios de mayo, pero sí algo consistente que muestre que la tendencia se revirtió”, precisó Delhon.
- La visibilidad sobre el financiamiento de 2027. “El Gobierno presentó en julio un programa financiero en dólares detallando fuente por fuente para cubrir USD 19.200 millones de vencimientos en 2026 y USD 24.900 millones en 2027, sin contemplar emisión en mercados internacionales. Del cupo de USD 5.000 presentado en préstamos privados con garantía multilateral, aun deben ingresar USD 800 millones, que junto con desembolsos pendientes del FMI y los USD 774 millones pendientes de AO29 son los catalizadores que pueden ir cerrando la brecha de financiamiento y devolverle confianza a la curva”, detalló el analista de Mills Capital.
- “El político y es el más difícil de gestionar. Hasta que no haya mayor claridad sobre el escenario electoral; quién compite, con qué programa, qué chances tiene, el mercado va a seguir castigando el tramo largo de la curva. Se necesita certeza de que cualquiera que vaya a honrar los compromisos de deuda. Esa señal hoy no existe porque no hay un opositor definido”, completó Lorenzo Delhon.
Corporate Events,North America

La insólita frase de Gaspart sobre Lionel Messi: «¿Quién se ha creído?» :: Olé

“Le voy a patear el trasero”: el feroz desafío de Mike Tyson a Floyd Mayweather y su confesión sobre la derrota ante Jake Paul

Con apoyo de EE.UU., el Gobierno impulsa el proyecto del tren a Vaca Muerta para potenciar inversiones energéticas

Según un reconocido consultor, la potencial corrida cambiaria es mayor y la “bazuca” de dólares para afrontarla menor de lo que dice el gobierno

El horóscopo de hoy: lunes 12 de octubre

La abismal diferencia entre Messi y Cristiano, del homenaje a la polémica: ‘Y por eso siempre estará por encima’

El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’

GOP accuses Walz allies of burying $52M Medicaid fraud report before election

 DEPORTE2 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL2 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA2 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones