Connect with us

ECONOMIA

Cuánto cuesta criar un hijo en la Argentina según su edad y cuánto se encareció en el último año

Published

on


Ciar un menor de un año cuesta $529.539 por mes, según el Indec. (Imagen Ilustrativa Infobae)

Mantener a un hijo no es tarea sencilla. La compra de alimentos, ropa, elementos de higiene y salud se combina con el tiempo que demanda su cuidado, un componente que también tiene un valor económico aunque no siempre se contabilice de manera explícita. El Instituto Nacional de Estadística y Censos (Indec) actualiza mes a mes estos valores a través de la canasta de crianza, una herramienta que permite dimensionar el costo real de la crianza en cada franja de edad.

De acuerdo con los datos correspondientes a junio, el monto mensual necesario para cubrir las necesidades de un bebé menor de 1 año asciende a $529.539. Para un niño de entre 1 y 3 años, la cifra sube a $630.926. En la franja de 4 a 5 años el costo se ubica en $539.612, mientras que para los chicos de 6 a 12 años el monto trepa a $678.308, la cifra más elevada de toda la serie.

Advertisement

Cada uno de estos valores se compone de dos partidas. Por un lado, el costo de bienes y servicios, que incluye alimentación, vestimenta, transporte, educación, salud y vivienda, entre otros rubros. Por otro, el costo del cuidado, que valoriza el tiempo que demanda la atención de niñas, niños y adolescentes tomando como referencia la remuneración que percibe el personal de casas particulares en la categoría de asistencia y cuidado de personas.

En los menores de 1 año, el costo de bienes y servicios es de $173.468 y el del cuidado, de $356.071. En el tramo de 1 a 3 años, esos valores son de $223.988 y $406.938, respectivamente.

En los primeros años de vida, el cuidado explica la mayor parte del costo total de la crianza. En los menores de 1 año representa más del 67% del monto mensual, una proporción que se mantiene elevada en el tramo de 1 a 3 años, donde el cuidado asciende a $406.938 sobre un total de $630.926. Esta relación se explica porque en esas edades no existe escolarización obligatoria, lo que implica una mayor cantidad de horas de atención a cargo del hogar.

Advertisement
El peso del costo de cuidar un niño disminuye con el paso de los años. (Freepik)

A partir de los 4 años, cuando comienza a incorporarse la jornada escolar, el peso del cuidado dentro del costo total disminuye y el de bienes y servicios gana participación. En el tramo de 4 a 5 años, el costo de bienes y servicios llega a $285.275, mientras que el del cuidado se ubica en $254.337. En los chicos de 6 a 12 años, esa tendencia se profundiza.

En la comparación interanual, el costo de bienes y servicios subió 37,2% en todos los tramos de edad entre junio del año pasado e igual mes de este año, mientras que el costo del cuidado aumentó 25% en el mismo período. Esta diferencia se debe a que ambos componentes se actualizan con referencias distintas: los bienes y servicios siguen la evolución de la canasta básica total del Gran Buenos Aires, mientras que el cuidado se ajusta según la remuneración del personal de casas particulares.

Como resultado de esa combinación, el costo total de la canasta de crianza mostró subas dispares según la edad. En los menores de 1 año, el incremento interanual fue de 28,8%. En el tramo de 1 a 3 años, la suba llegó a 29,1%. Para los chicos de 4 a 5 años, el aumento fue de 31,2%, el más alto de los cuatro tramos, seguido de cerca por el de 6 a 12 años, con 31,1%.

En los cuatro casos, el incremento del costo de crianza quedó por debajo del ritmo de la inflación general, que en el mismo período fue de 33,5%. Esto significa que, pese al fuerte aumento en pesos que registraron tanto los bienes y servicios como el cuidado, el costo de criar un hijo creció a un ritmo menor que el conjunto de precios de la economía.

Advertisement
Primer plano de manos de adulto y niño sobre mesa de madera clara. Entre ellas, un papel con dibujos coloridos de una casa y "Reglas del Hogar". Fondo desenfocado con lápices y planta.
El costo total de criar un niño aumentó por debajo de la inflación en el último año. (Imagen Ilustrativa Infobae)

En términos monetarios, el mayor incremento en pesos se dio en el tramo de 6 a 12 años, donde el costo total pasó de $517.364 a $678.308, una suba de $160.944. Le sigue el tramo de 4 a 5 años, con un aumento de $128.302, y el de 1 a 3 años, con $142.226 adicionales. En los menores de 1 año, el incremento fue de $118.338, el más bajo en términos absolutos entre los cuatro grupos.

La cantidad de horas mensuales que demanda el cuidado también varía según la edad y explica buena parte de estas diferencias. Mientras que un niño de entre 1 y 3 años requiere 168 horas de cuidado al mes, esa cifra baja a 105 horas en el tramo de 4 a 5 años y a 84 horas entre los 6 y los 12 años, en línea con la incorporación progresiva a la jornada escolar.


madre,bebé,recién nacido,maternidad,hogar,abrazo

Advertisement

ECONOMIA

Mantener el equilibrio fiscal, pero recuperar la meta de crecimiento

Published

on


El plan de ajuste de 1967 de Adalbert Krieger Vasena fue importante, al que el actual se parece mucho, porque combinó ordenar y estabilizar la economía con un plan y política bien diseñados de crecimiento e inversión (Foto: Reuters)

El primer antecedente serio de política de estabilización fue el Plan de Emergencia Económica de 1952

El costo social y los conflictos políticos del ajuste son insostenibles sin crecimiento y desarrollo (Foto: Reuters)

El objeto de un plan de ajuste es establecer una base sólida para un plan de desarrollo que los haga

Las inversiones en infraestructura en gas y petróleo garantizan un superávit de la balanza comercial creciente, a partir de USD 25.000 millones de este año (Foto: Reuters)

A partir de 2028, el sector externo será lo suficientemente solvente para terminar con ese problema; como ocurrió en España después de que explotaron sus exportaciones

El Presidente no reconoce, no explica ni corrige. Y cuando ensayó explicaciones con su ministro en Nueva York, durante su último viaje a la Asamblea de la ONU, el mercado lo recibió diciendo “Pintó un escenario falso y eso cayó mal; no fue intelectualmente honesto. No convenció” (Foto: Reuters)

El paso que ahora el Gobierno debe dar es ajustar el rumbo, y hacer que las cosas que prometió el Presidente y faltan, se cumplan

Imagen dividida: izquierda, mercado vibrante con compradores; derecha, centro comercial con tiendas vacías y poca gente. Ambos lados muestran analistas de datos frente a pantallas.
Lo que falta es que la economía crezca, y mejore la calidad de vida de la gente (Imagen Ilustrativa Infobae)

Según las encuestas, el 55% no quiere volver al pasado, pero tampoco mantener las condiciones presentes

Manos de dos personas contando billetes de dólares y pesos argentinos sobre un escritorio con calculadora y planillas de papel.
Debe adecuar la política cambiaria, ya que si bien se comparte que no es necesario devaluar, sí es necesario acompañar el tipo de cambio al ritmo de la inflación; pero no por debajo (Imagen Ilustrativa Infobae)

Si el Gobierno impulsa la caída del tipo de cambio real resta competitividad a la economía, desalienta exportaciones e impulsa importaciones


Corporate Events,South America / Central America,Government / Politics

Advertisement
Continue Reading

ECONOMIA

Cuáles son los bonos que vencen post elecciones presidenciales y ofrecen un premio elevado

Published

on


Cuando vemos la estructura de un bono, nos interesa su moneda, cómo ajusta su cotización y qué paridad tiene para poder determinar su atractivo


Advertisement

Puntos importantes

Checkbox Checked
Petróleo caro y altas tasas de EE.UU. frenan el crecimiento global.
Checkbox Checked
Argentina exporta crudo, pero su costo interno daña otras áreas.
Checkbox Checked
Bonos en pesos, como el TXMD9 (inflación +17%), son atractivos.

Cómo impacta el petróleo caro en la economía argentina

Los bonos que ofrecen un premio muy elevado

  • El bono AO27 con vencimiento en octubre del año 2027 rinde el 3,3% anual
  • El bono AO28 que vence en octubre del año 2028 rinde el 10,3% anual
  • El AO29 que vence en octubre del año 2029 rinde el 12,1% anual


petróleo,tasas de interés,reservas del banco central,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

Billetes en el colchón: los dólares fuera del sistema bancario bajaron al 27,6% del PBI

Published

on


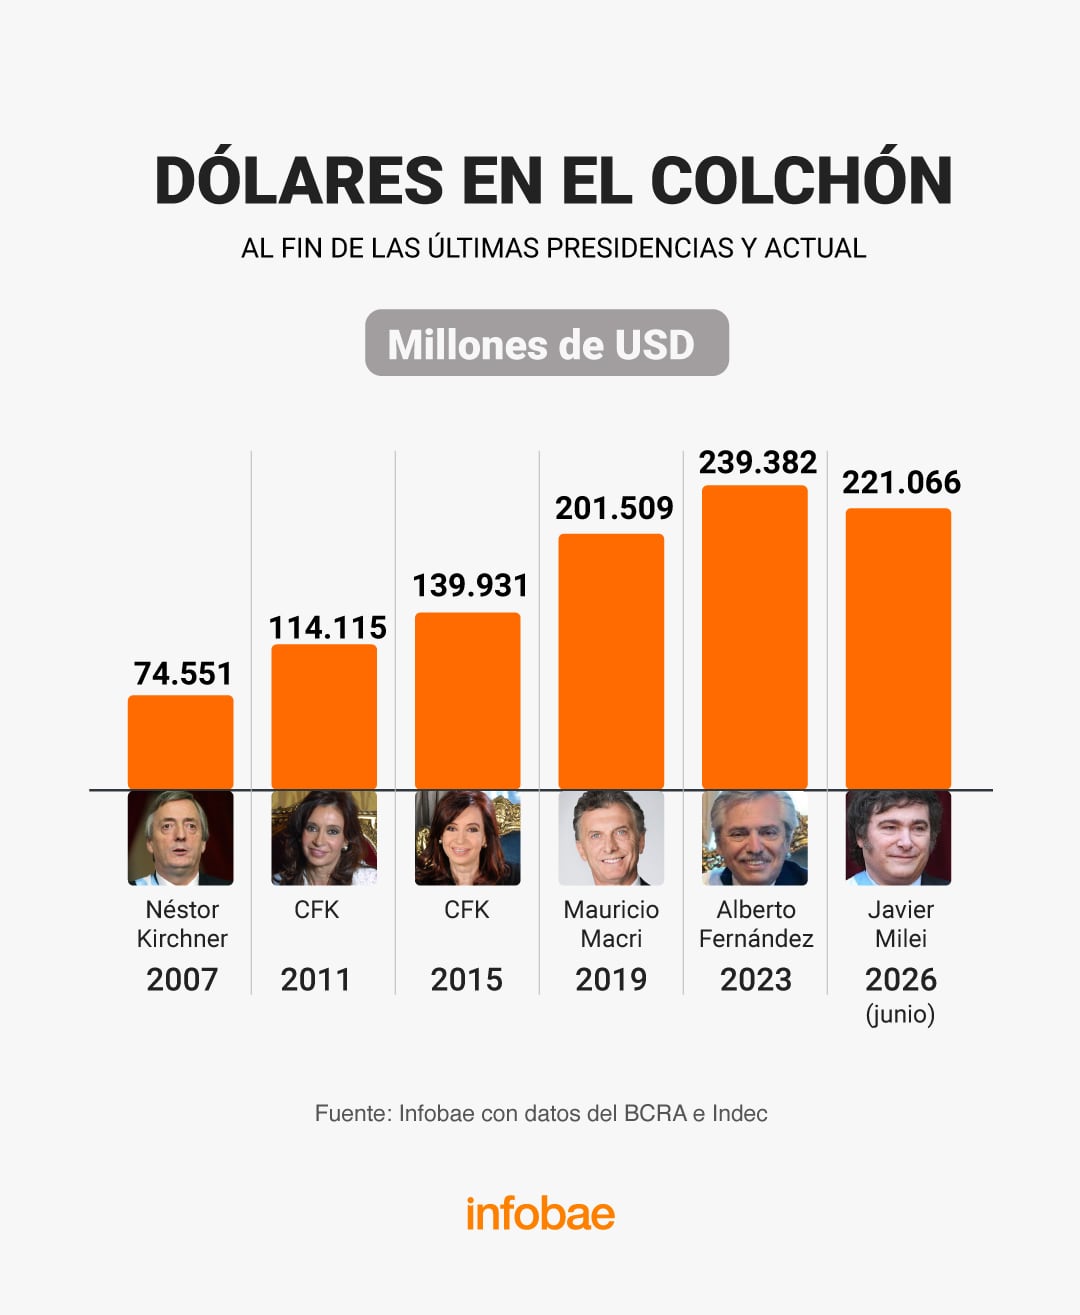
El último informe de Balanza de Pagos del Indec ubicó el stock de billetes en moneda extranjera en los colchones, cajas de seguridad y cuentas no declaradas en el exterior en USD 221.066 millones en el segundo trimestre de 2026.

La cifra es USD 18.316 millones inferior a la de fines de 2023, cuando Javier Milei asumió la presidencia, una baja acumulada de 7,7 por ciento.

Advertisement

En la comparación interanual, sin embargo, el monto subió USD 860 millones, un alza de 0,4 por ciento.

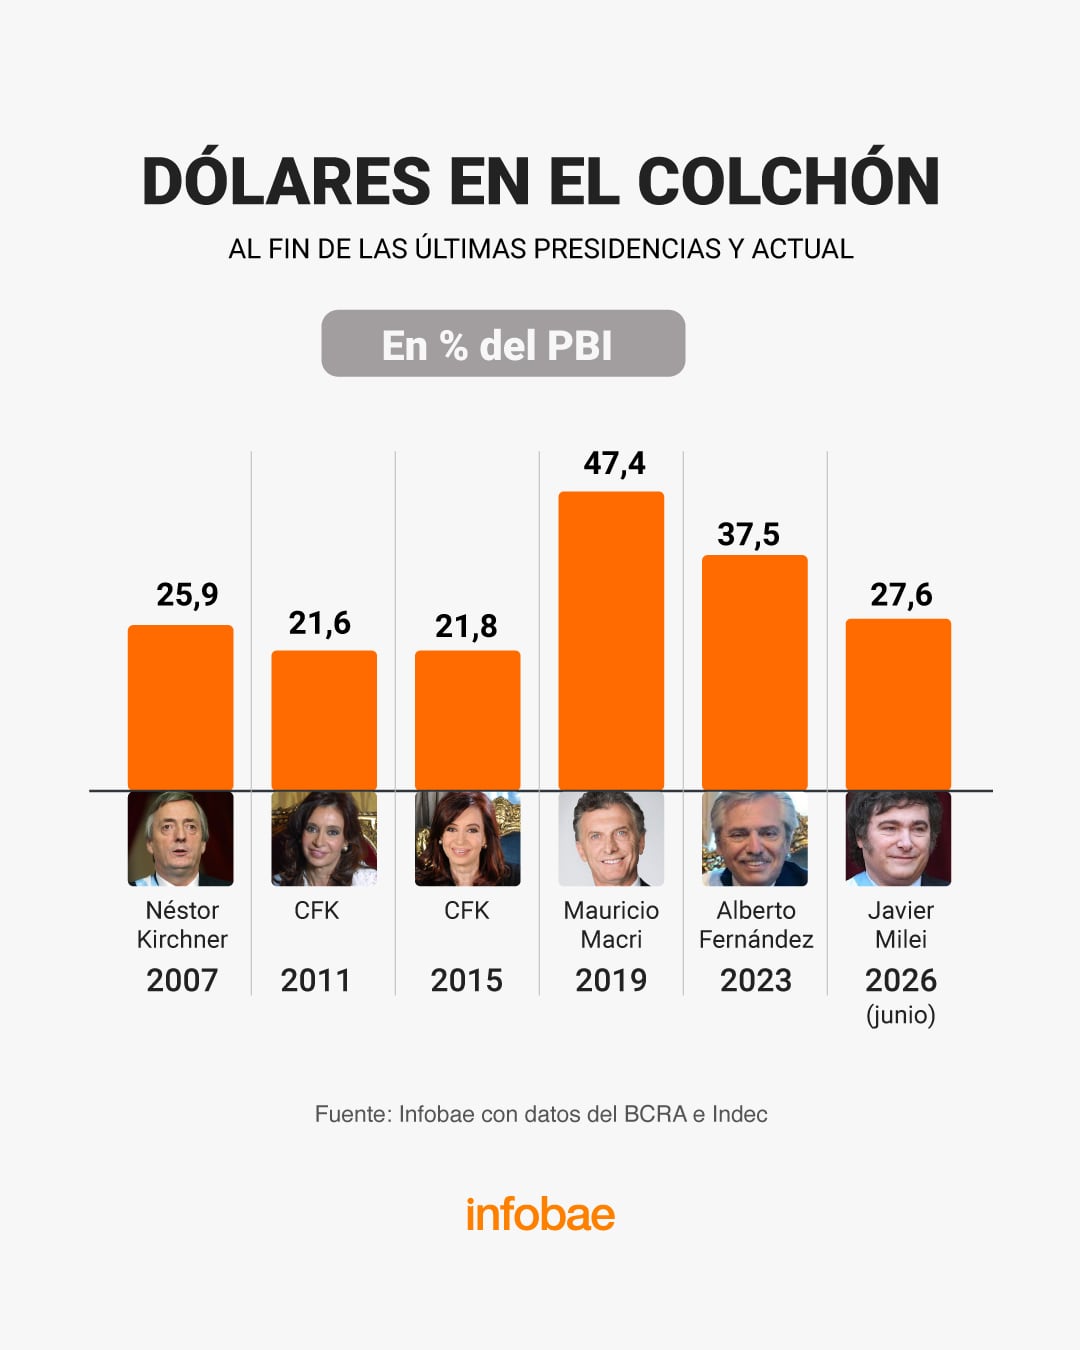
La relación de dólares fuera del sistema sobre el PBI pasó de 37,5% en el último trimestre de 2023 a 27,6% en 2026, mientras que los depósitos privados en dólares dentro de los bancos pasaron de representar el 2,5% en el último trimestre de 2023 al 4,9% del PBI en el segundo trimestre de 2026.

El término “debajo del colchón” agrupa el efectivo, las cajas de seguridad bancaria y las cuentas no declaradas en el exterior.

Advertisement

Para estimarlo, el Indec toma el rubro “moneda y depósitos” de los activos externos de hogares y empresas dentro de la posición de inversión internacional neta a valor de mercado, que a junio de 2026 fue de USD 260.402 millones, y le resta los depósitos en dólares del sector privado no financiero en el sistema bancario, que al cierre de ese mes sumaban USD 39.336 millones.

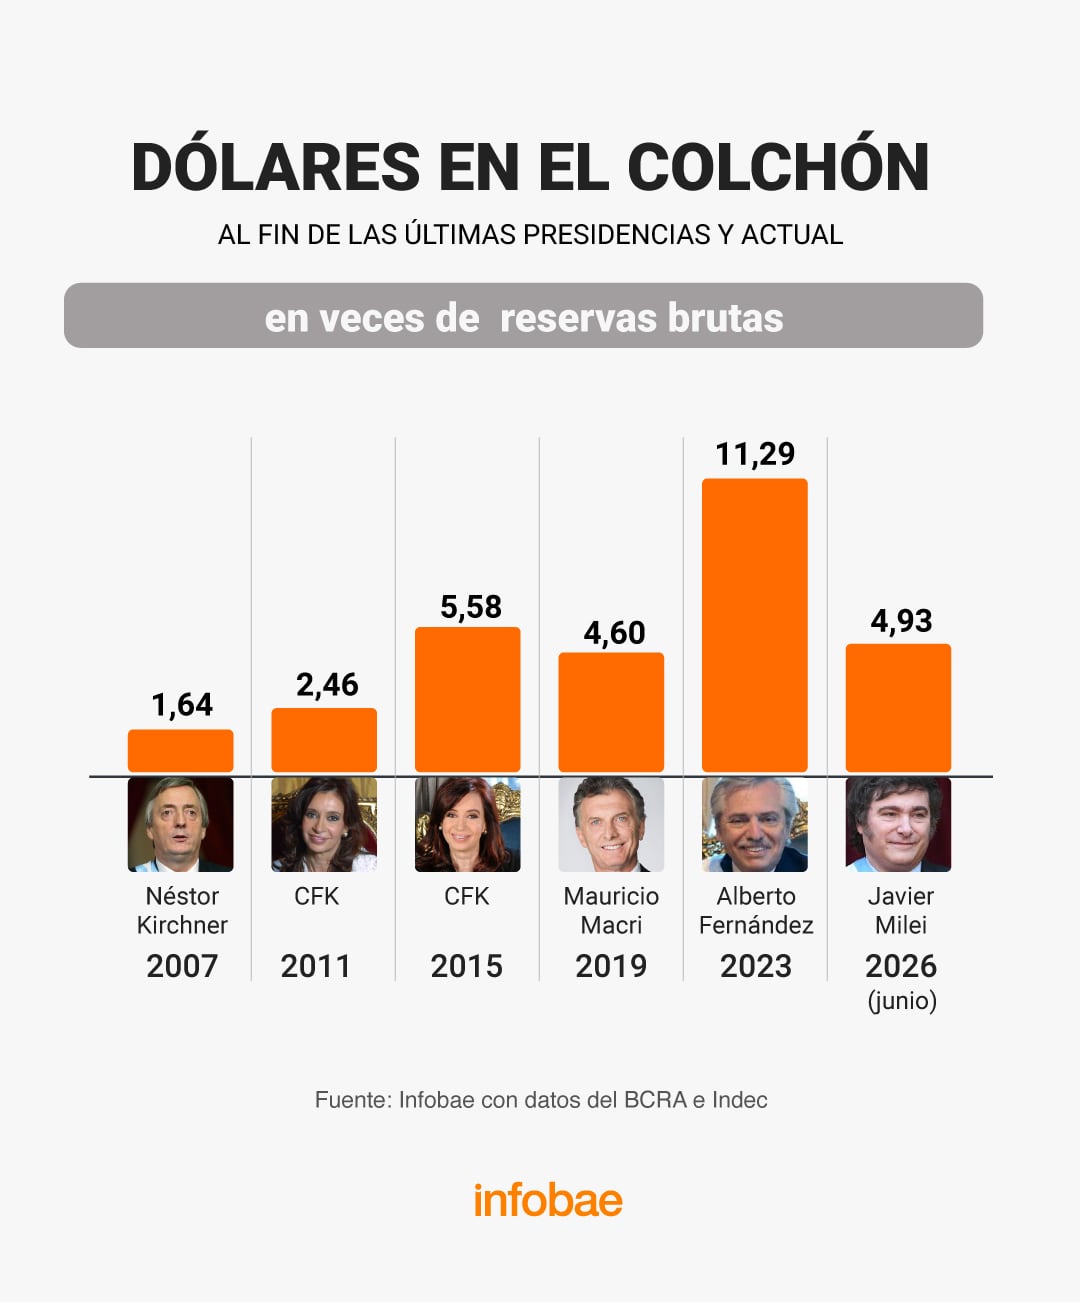
Los dólares fuera del sistema bancario equivalían en el segundo trimestre de 2026 a más de 4,7 veces ese nivel de las reservas brutas

La comparación con el Banco Central de la República Argentina (BCRA) permite dimensionar el monto. Las reservas internacionales de la entidad eran de USD 47.482 millones a la misma fecha, por lo que los dólares fuera del sistema equivalían a más de 4,7 veces ese nivel.

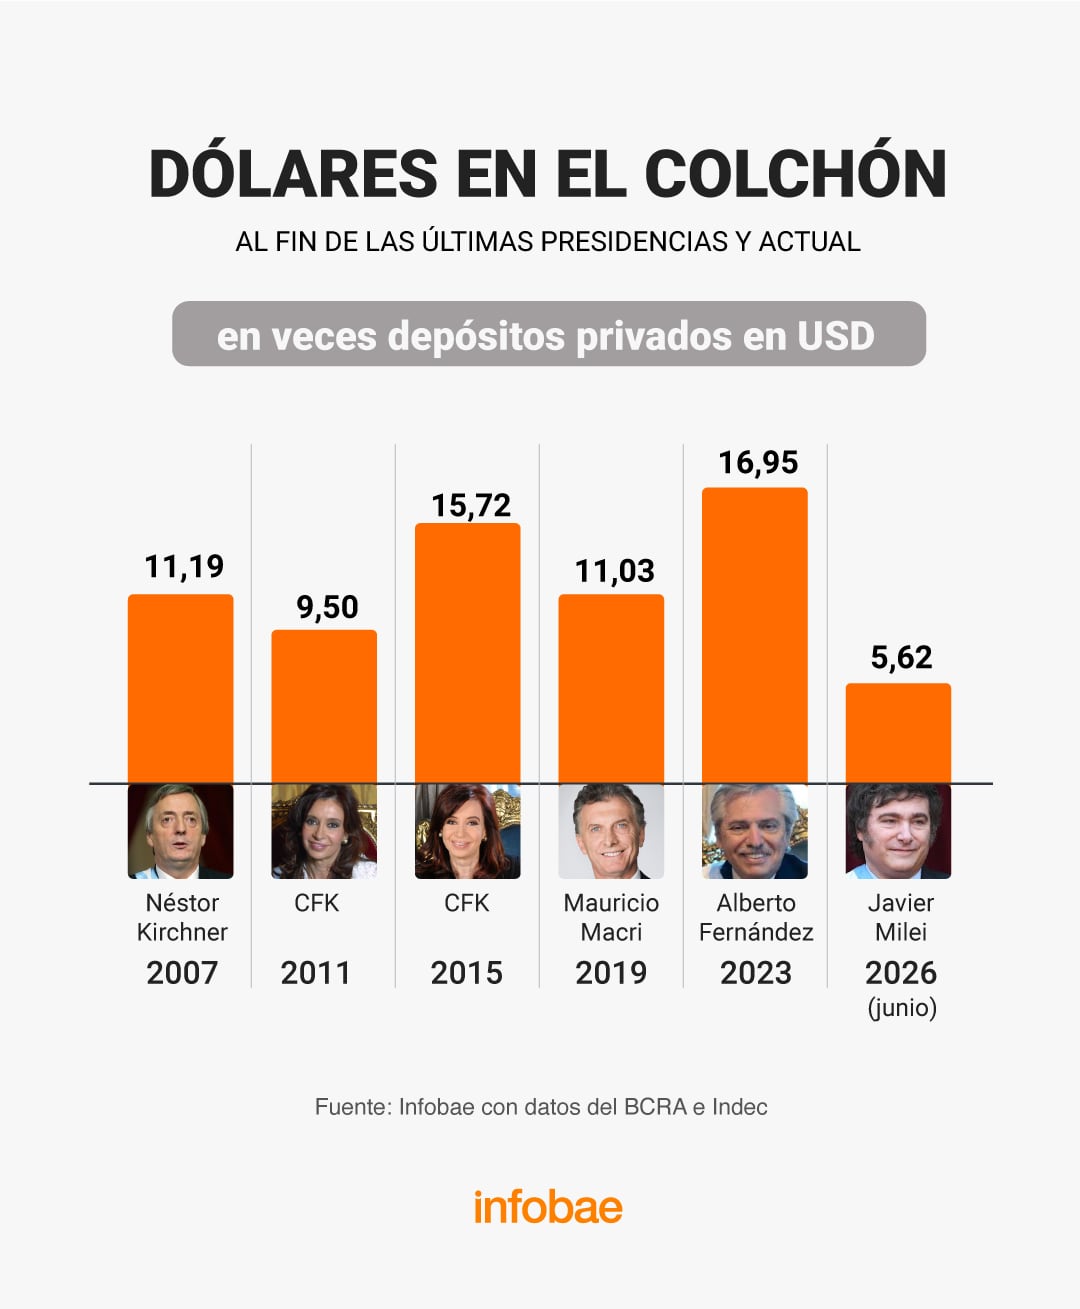
Frente a los depósitos en moneda extranjera del sector privado, la relación era de 5,6 a uno.

Advertisement

El traspaso de billetes hacia el circuito bancario explica buena parte de la baja del coeficiente sobre el producto. El ministro de Economía, Luis Caputo, informó que la primera etapa del Régimen de Regularización de Activos —el blanqueo de capitales de la Ley 27.743, vigente desde septiembre de 2024— alcanzó unos USD 22.500 millones. La Agencia de Recaudación y Control Aduanero (ARCA) registró USD 24.467 millones al cierre de la tercera etapa del régimen.

El efecto se reflejó en los depósitos bancarios: pasaron de USD 19.336 millones a fines de agosto de 2024 a un récord de USD 34.578 millones el 31 de octubre de ese año, un aumento del 78,8% en apenas dos meses, y más de USD 42.000 en la última semana.

Las Cuentas Especiales de Regularización de Activos (CERA) fijaron los plazos: los saldos de hasta USD 100.000 podían retirarse sin costo desde noviembre de 2024, mientras que los montos mayores debían permanecer inmovilizados hasta el 31 de diciembre de 2025, salvo el pago de una penalidad de 5 por ciento.

Advertisement

Desde el 1 de enero de 2026 esos fondos quedaron liberados sin que se produjera una fuga masiva: los depósitos se mantuvieron por encima de USD 38.000 millones en febrero y llegaron a USD 39.336 millones en junio, el nivel que explica en parte el repunte de la relación depósitos bancarios sobre el PBI, del 4,7% al cierre del tercer trimestre de 2024 al 4,9% en el segundo trimestre de 2026, tras haber alcanzado un máximo del 5,6% del PBI en los seis meses previos.

La Ley de Inocencia Fiscal y su segunda etapa

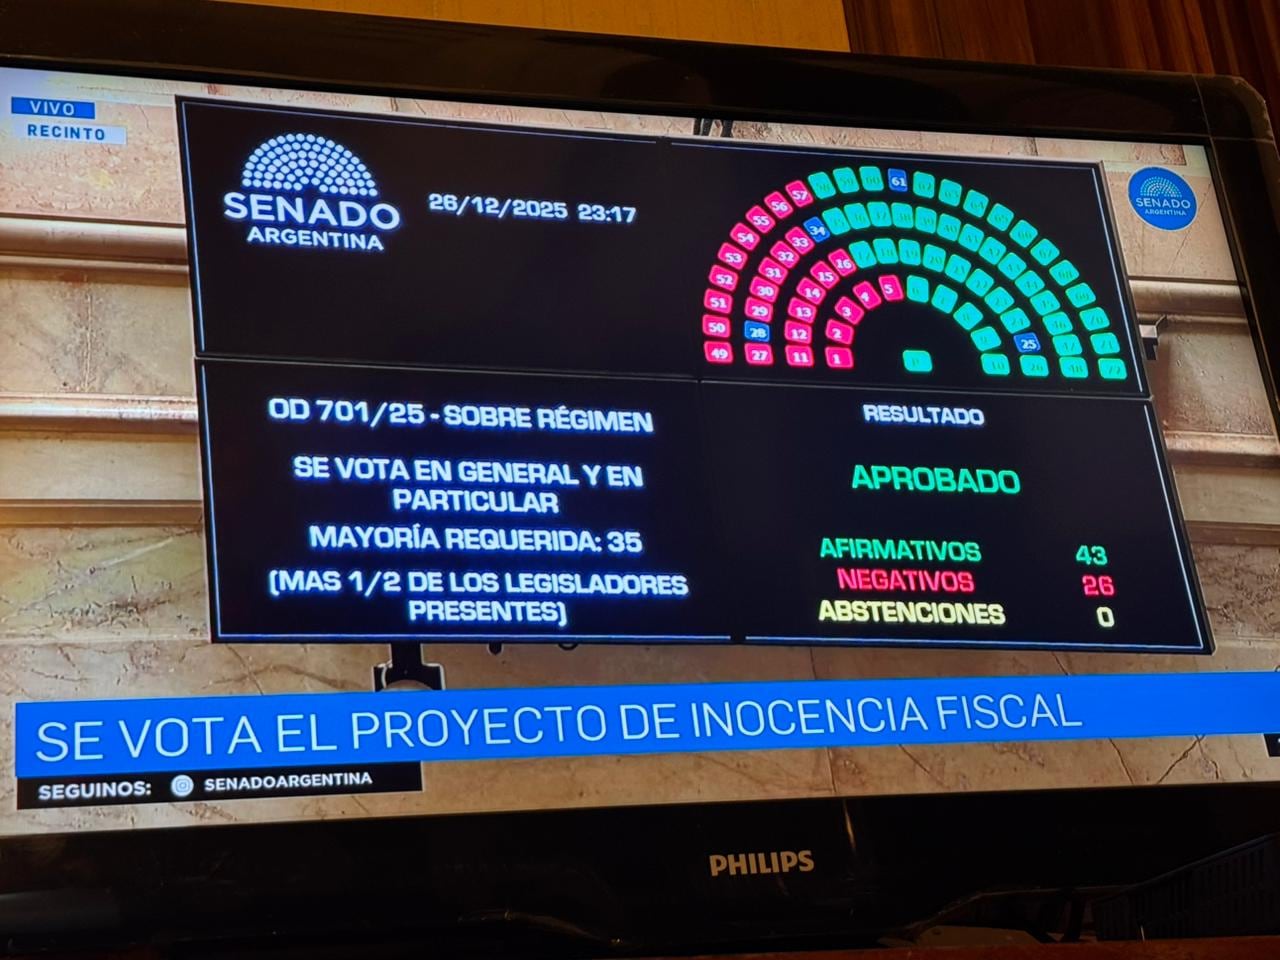
Una segunda herramienta incidió sobre el stock fuera del sistema: la Ley de Inocencia Fiscal, aprobada a fines de diciembre de 2025 y reglamentada por la ARCA a comienzos de 2026. La norma creó un Régimen Simplificado de Ganancias para contribuyentes con activos no declarados que no califican como grandes contribuyentes.

Desde el 1 de enero de 2026 los fondos de la exteriorización de activos quedaron liberados sin que se produjera una fuga masiva

Quien paga el impuesto correspondiente accede a una presunción de exactitud sobre su declaración, que impide al organismo analizar incrementos patrimoniales o depósitos bancarios de períodos anteriores. El régimen también elevó los umbrales a partir de los cuales la evasión constituye delito penal.

Advertisement

En septiembre de 2026 el Senado sancionó la Inocencia Fiscal II, que amplió el universo de contribuyentes habilitados para adherir al régimen simplificado

En septiembre de 2026 el Senado sancionó la Inocencia Fiscal II, que amplió el universo de contribuyentes habilitados para adherir al régimen simplificado y redefinió cuándo una diferencia entre lo declarado y lo que conoce el fisco constituye una “discrepancia significativa”. La ley fijó el 31 de diciembre de 2027 como fecha límite para aprovechar la presunción de exactitud, conocida informalmente como el “tapón fiscal”.

El Gobierno apunta a que esos dólares se canalicen hacia el sistema financiero y el mercado de capitales, aunque los efectos de la segunda ley todavía no se reflejan en las estadísticas oficiales, ya que el dato de junio de 2026 del Indec es anterior a su sanción.

chart visualization

Esos cambios, que surgieron después del levantamiento de la restricción a la compra de dólares en el sistema bancario a las personas en abril de 2025, determinaron un sostenido aumento de los depósitos en dólares del sector privado en el sistema financiero —principalmente en cajas de ahorro— y en la proporción de las compras mensuales de dólares para ahorro que se canalizaron a incrementar esas imposiciones a cuentas bancarias, principalmente a la vista.

Advertisement

La serie histórica: del pico pandémico al mínimo en ocho años

La serie histórica del Indec permite trazar el recorrido desde una base más amplia. En 2018, previo al deterioro de la gestión de Cambiemos, el coeficiente de dólares fuera del sistema sobre el PBI había cerrado el año en 35,2% y alcanzó un pico de 58,7% al comienzo de la pandemia de Covid-19, durante el gobierno de Alberto Fernández, con la inercia de la corrida cambiaria iniciada en las elecciones primarias de 2019, hasta finalizar el mandato con una relación de 37,5% del producto.

En el primer año de gobierno de Milei, ese coeficiente cayó a 30,4% del PBI, un nivel que todavía reflejaba el impacto de la devaluación de diciembre de 2023 y la consiguiente licuación del producto medido en dólares.

La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador de dolarización por debajo del promedio de la última década

La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador por debajo del promedio de la última década, aunque todavía por encima de los mínimos de 2016 y 2017, cuando osciló entre el 20% y el 24% del PBI, según la misma serie de posición de inversión internacional.

Advertisement

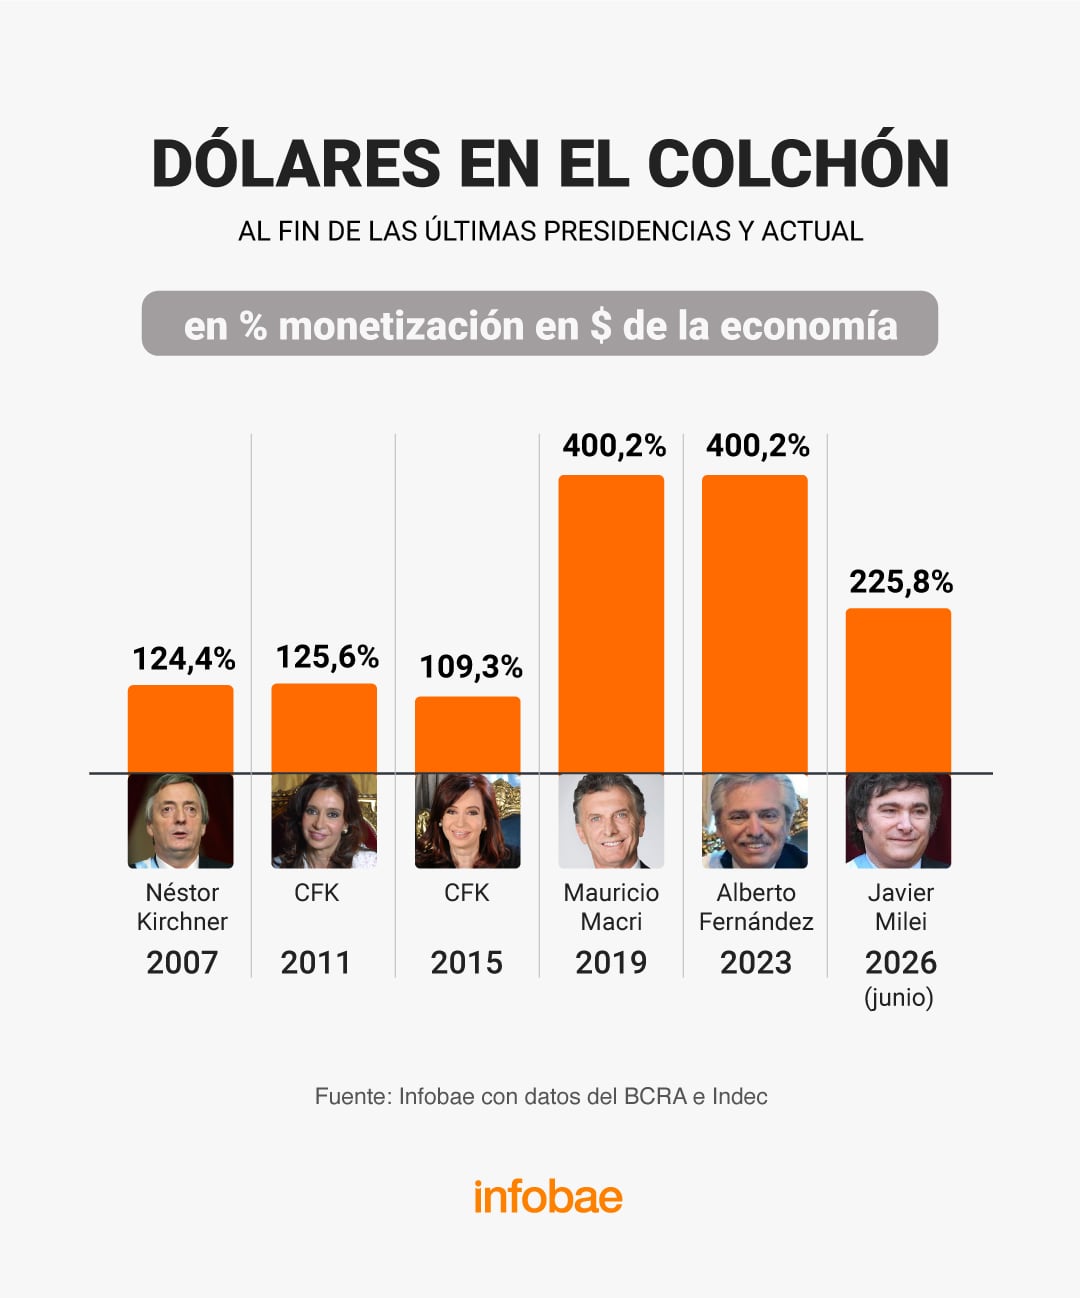
El monto que permanece fuera del sistema representa el 226% del total de “monedas y depósitos” del sector privado no financiero, según los datos del BCRA. La proporción de activos netos externos de hogares y empresas sobre el PBI también descendió, del 34,5% en el último trimestre de 2023 al 28,3% al cabo del primer semestre de 2026, un retroceso de más de seis puntos porcentuales que acompaña la caída del coeficiente específico de dólares fuera del sistema.

Recuperación de la monetización en moneda nacional

Por lo pronto, el balance desde la llegada de Javier Milei a la presidencia muestra un saldo de dólares fuera del sistema menor en USD 18.316 millones frente a fines de 2023, pero con un aumento de USD 860 millones en el último año relevado por el Indec, en contraste con el mensaje de campaña presidencial de avanzar hacia el cierre del Banco Central de la República Argentina y la dolarización voluntaria de la economía.

Algunos economistas interpretan la desdolarización como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal

Algunos economistas interpretan la desdolarización de la economía como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal y, con ello, la emisión espuria del Banco Central que presionaba la tasa de inflación, así como la consolidación del superávit de las cuentas externas, lo que llevó a revaluar el peso.

Advertisement

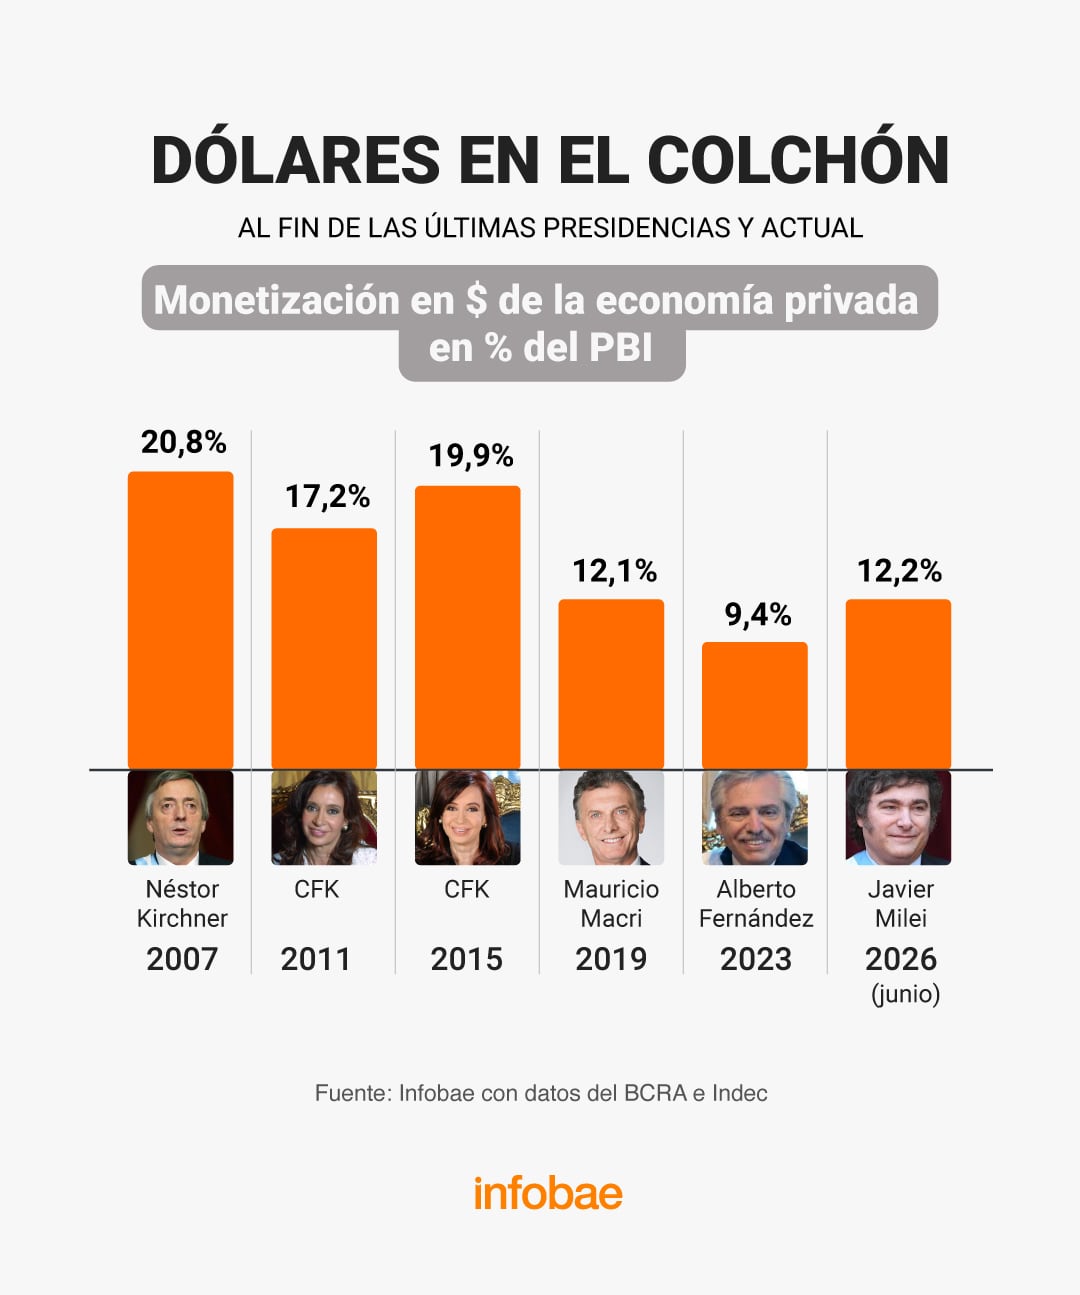
En ese período, la monetización de la economía —determinada por la suma de los depósitos en pesos del conjunto del sector privado, empresas y familias, más el circulante en poder del público en relación con el PBI— subió del 9,4% al 12,2%, pero se mantiene muy por debajo del 20,8% que dejó la presidencia de Néstor Kirchner, y más aún en comparación con la proporción previa al fin de la convertibilidad fija de 1 a 1 entre el peso y el dólar de los años 90, y más todavía que la que se observa en la mayoría de los países de la región.

Continue Reading

Tendencias