Connect with us

ECONOMIA

Mantener el equilibrio fiscal, pero recuperar la meta de crecimiento

Published

on


El plan de ajuste de 1967 de Adalbert Krieger Vasena fue importante, al que el actual se parece mucho, porque combinó ordenar y estabilizar la economía con un plan y política bien diseñados de crecimiento e inversión (Foto: Reuters)

El primer antecedente serio de política de estabilización fue el Plan de Emergencia Económica de 1952

El costo social y los conflictos políticos del ajuste son insostenibles sin crecimiento y desarrollo (Foto: Reuters)

El objeto de un plan de ajuste es establecer una base sólida para un plan de desarrollo que los haga

Las inversiones en infraestructura en gas y petróleo garantizan un superávit de la balanza comercial creciente, a partir de USD 25.000 millones de este año (Foto: Reuters)

A partir de 2028, el sector externo será lo suficientemente solvente para terminar con ese problema; como ocurrió en España después de que explotaron sus exportaciones

El Presidente no reconoce, no explica ni corrige. Y cuando ensayó explicaciones con su ministro en Nueva York, durante su último viaje a la Asamblea de la ONU, el mercado lo recibió diciendo “Pintó un escenario falso y eso cayó mal; no fue intelectualmente honesto. No convenció” (Foto: Reuters)

El paso que ahora el Gobierno debe dar es ajustar el rumbo, y hacer que las cosas que prometió el Presidente y faltan, se cumplan

Imagen dividida: izquierda, mercado vibrante con compradores; derecha, centro comercial con tiendas vacías y poca gente. Ambos lados muestran analistas de datos frente a pantallas.
Lo que falta es que la economía crezca, y mejore la calidad de vida de la gente (Imagen Ilustrativa Infobae)

Según las encuestas, el 55% no quiere volver al pasado, pero tampoco mantener las condiciones presentes

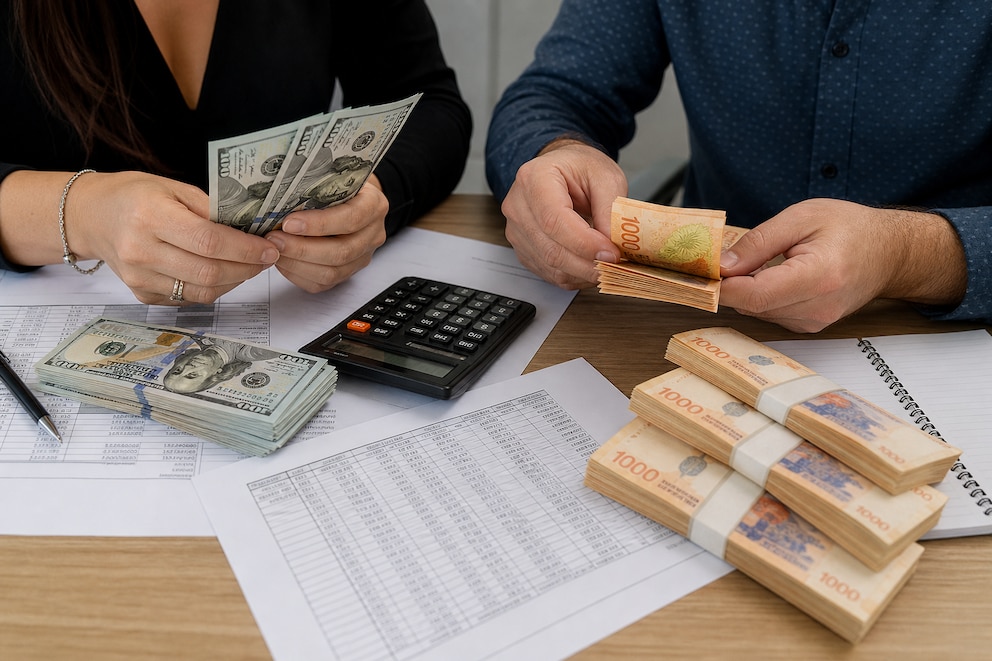
Manos de dos personas contando billetes de dólares y pesos argentinos sobre un escritorio con calculadora y planillas de papel.
Debe adecuar la política cambiaria, ya que si bien se comparte que no es necesario devaluar, sí es necesario acompañar el tipo de cambio al ritmo de la inflación; pero no por debajo (Imagen Ilustrativa Infobae)

Si el Gobierno impulsa la caída del tipo de cambio real resta competitividad a la economía, desalienta exportaciones e impulsa importaciones


Corporate Events,South America / Central America,Government / Politics

Advertisement

ECONOMIA

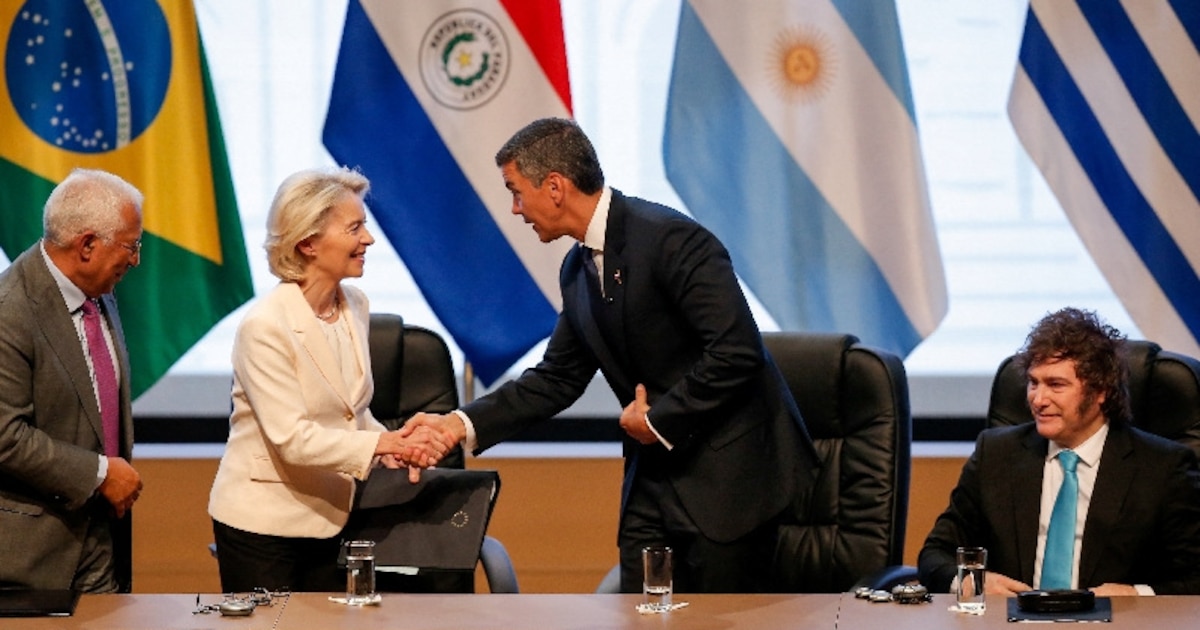
Mercosur-Unión Europea: el comercio ya reacciona, la política todavía no

Published

on


En la planta de Hohenau, en el departamento paraguayo de Itapúa, se procesan langostinos que se pescaron a miles de kilómetros de distancia, en el Mar Argentino. Hasta hace poco, ese producto salía directamente hacia Europa. Ahora hace una escala industrial: cruza a Paraguay bajo un régimen de maquila, donde se empaca, se calibra y se le da presentación comercial antes de reexportarse como hecho en Paraguay, pero en realidad es un “Made in Mercosur”.

Solo esa planta, de la empresa South Atlantic Company, recibió una inversión de más de USD 43 millones y ya genera unos 500 empleos directos.

Advertisement

La escena ilustra algo más profundo que asoma en los primeros 150 días del acuerdo más ambicioso que negoció el Mercosur en su historia: la apertura hacia la Unión Europea no solo cambia lo que el bloque le vende a Europa, también está reordenando dónde conviene producir puertas adentro del propio bloque.

En la planta de Hohenau, en el departamento paraguayo de Itapúa, se procesan langostinos que se pescaron a miles de kilómetros de distancia, en el Mar Argentino

Los números del comercio, mientras tanto, confirman el otro costado de la historia. En Argentina, la Bolsa de Comercio de Rosario informó que las exportaciones a la UE sumaron USD 5.191 millones entre enero y julio, un 19% más que un año antes, con el trimestre mayo-julio —ya bajo el ITA— como el mejor desde 2022.

En Brasil, las exportaciones a Europa crecieron 46,4% en agosto y acumulan un alza de 15% en el año, según el Ministerio de Industria, Comercio y Servicios. Uruguay, por su parte, estimó un beneficio de más de USD 27 millones entre mayo y agosto gracias a las nuevas preferencias.

Advertisement

Cada tonelada exportada a la UE se pagó, en lo que va del año, en promedio, a USD 608, un 39% por encima del precio al que el país le vende al resto del mundo (Imagen Ilustrativa Infobae)

Según la Secretaría de Agricultura, cada tonelada exportada a la UE se pagó, en lo que va del año, en promedio, a USD 608, un 39% por encima del precio al que el país le vende al resto del mundo. Es la primera confirmación empírica de una premisa que sostenían los defensores del acuerdo: el mercado europeo no solo abre volumen, también paga una prima por calidad y diferenciación.

Exigencias de origen y controles sanitarios

A pesar de esto, la apertura arancelaria vino acompañada de exigencias de origen, controles sanitarios y regímenes que terminarán siendo, probablemente, más fáciles de aprovechar para las grandes empresas que para las pymes.

La autocertificación de origen, el mecanismo que reemplaza al viejo certificado emitido por una entidad habilitada, traslada ahora a cada empresa la responsabilidad de probar que su producto es originario y de guardar la documentación durante al menos tres años.

Advertisement

Cada empresa tendrá la responsabilidad de probar que su producto es originario y de guardar la documentación durante al menos tres años

Para un exportador frecuente, es una ventaja. Para una pyme ocasional, es una carga nueva y un riesgo de sanciones si algo sale mal.

Además, la “infraestructura de calidad” que determina quién aprovecha el ITA depende de los organismos de sanidad agroalimentaria, metrología, normalización, ensayo y acreditación de cada país, como en Argentina el Senasa, el INTA, INTI, IRAM y OAA. Su fortalecimiento es condición necesaria para que la oferta exportable pueda cumplir, de manera sostenida y escalable, los requisitos regulatorios de la Unión Europea.

La Comisión Europea prevé para 2027 un aumento del 107% en las auditorías a terceros países. El 3 de septiembre, Brasil ya fue suspendido temporalmente por controles insuficientes sobre el uso de antimicrobianos, y Argentina está en la mira por residuos en productos animales y aflatoxinas en maní y frutos rojos

El otro obstáculo que empieza a asomar es sanitario. La Comisión Europea prevé para 2027 un aumento del 107% en las auditorías a terceros países. El 3 de septiembre, Brasil ya fue suspendido temporalmente por controles insuficientes sobre el uso de antimicrobianos, y Argentina está en la mira por residuos en productos animales y aflatoxinas en maní y frutos rojos.

Advertisement

Si el Mercosur no refuerza sus sistemas de control, las barreras sanitarias pueden terminar funcionando como una forma encubierta de proteccionismo.

A más de cuatro meses de vigencia del acuerdo, Argentina, Brasil, Paraguay y Uruguay todavía no lograron ponerse de acuerdo sobre cómo repartirse los cupos preferenciales. El plazo para comunicarle a la UE una distribución nacional venció el 30 de septiembre; si no hay acuerdo, seguirá rigiendo el criterio de “primero llegado, primero servido” que rige desde mayo, y que hoy deja a Argentina con el 100% del cupo de huevos, más del 70% del de miel y más del 50% del de etanol.

Si el Mercosur no refuerza sus sistemas de control, las barreras sanitarias pueden terminar funcionando como una forma encubierta de proteccionismo

Solo en el caso de la carne vacuna, y por iniciativa del sector privado, más precisamente de la Federación de Asociaciones Rurales del Mercosur (FARM) parece que podría haber un acuerdo en los últimos días. Cada mes sin criterio de reparto debilita la credibilidad del bloque frente a la UE, empuja a cada socio a maximizar su propio volumen antes que a coordinar una estrategia regional, y termina premiando a quien tiene más capacidad administrativa por sobre quien tiene más potencial exportador.

Advertisement

Los foros empresariales y el fondo europeo que sigue siendo promesa

Mientras tanto, en un intento de correr la agenda de la macroeconomía a los negocios concretos, Uruguay anunció para el 2 de diciembre, en Maldonado, el primer Foro Empresarial Mercosur-Unión Europea como antesala de la cumbre del Consejo del Mercado Común.

Argentina hará lo propio con su Foro de Inversión y Negocios de la UE,a fines de noviembre en Buenos Aires. Es, en parte, una respuesta a otra demora: el fondo de cooperación reforzada de hasta 1.800 millones de euros que la Comisión Europea prometió para acompañar la transición verde y digital del Mercosur sigue siendo, a 150 días, una promesa política más que una partida presupuestaria firme, atada a las negociaciones del próximo presupuesto plurianual europeo.

El ITA ya demostró, en apenas cinco meses, que puede generar comercio y encadenamientos productivos dentro del propio Mercosur. Lo que todavía no demostró es que el bloque sepa administrar plenamente esa oportunidad: ni repartiendo los cupos con un criterio común, ni invirtiendo en capacidades e infraestructura de calidad que permitan sostener en el tiempo las preferencias que ya consiguió.

Advertisement

Esa doble tarea —política puertas adentro del bloque y de Estado puertas adentro de cada país— será, más que cualquier cifra de exportaciones, la que termine definiendo si este acuerdo pasa a la historia como un punto de inflexión para la región o como una oportunidad parcialmente desaprovechada.

La autora es directora de Insight LAC; el autor es asociado a Insight LAC, doctor en Relaciones Internacionales

Corporate Events,Diplomacy / Foreign Policy

Advertisement
Continue Reading

ECONOMIA

Cuáles son los bonos que vencen post elecciones presidenciales y ofrecen un premio elevado

Published

on


Cuando vemos la estructura de un bono, nos interesa su moneda, cómo ajusta su cotización y qué paridad tiene para poder determinar su atractivo


Advertisement

Puntos importantes

Checkbox Checked
Petróleo caro y altas tasas de EE.UU. frenan el crecimiento global.
Checkbox Checked
Argentina exporta crudo, pero su costo interno daña otras áreas.
Checkbox Checked
Bonos en pesos, como el TXMD9 (inflación +17%), son atractivos.

Cómo impacta el petróleo caro en la economía argentina

Los bonos que ofrecen un premio muy elevado

  • El bono AO27 con vencimiento en octubre del año 2027 rinde el 3,3% anual
  • El bono AO28 que vence en octubre del año 2028 rinde el 10,3% anual
  • El AO29 que vence en octubre del año 2029 rinde el 12,1% anual


petróleo,tasas de interés,reservas del banco central,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

ECONOMIA

Billetes en el colchón: los dólares fuera del sistema bancario bajaron al 27,6% del PBI

Published

on


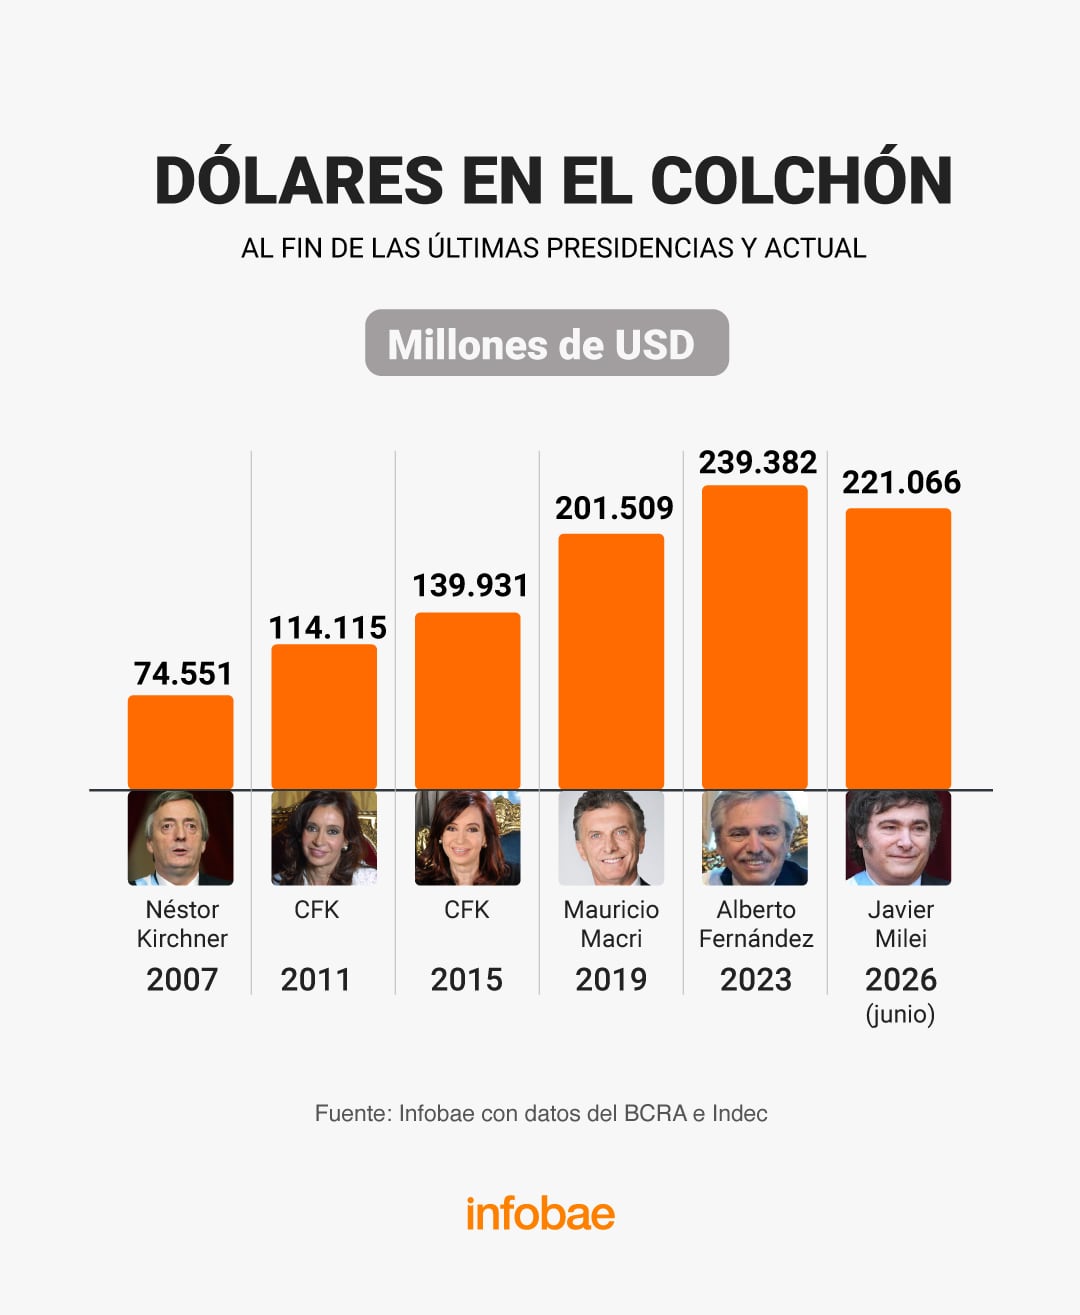
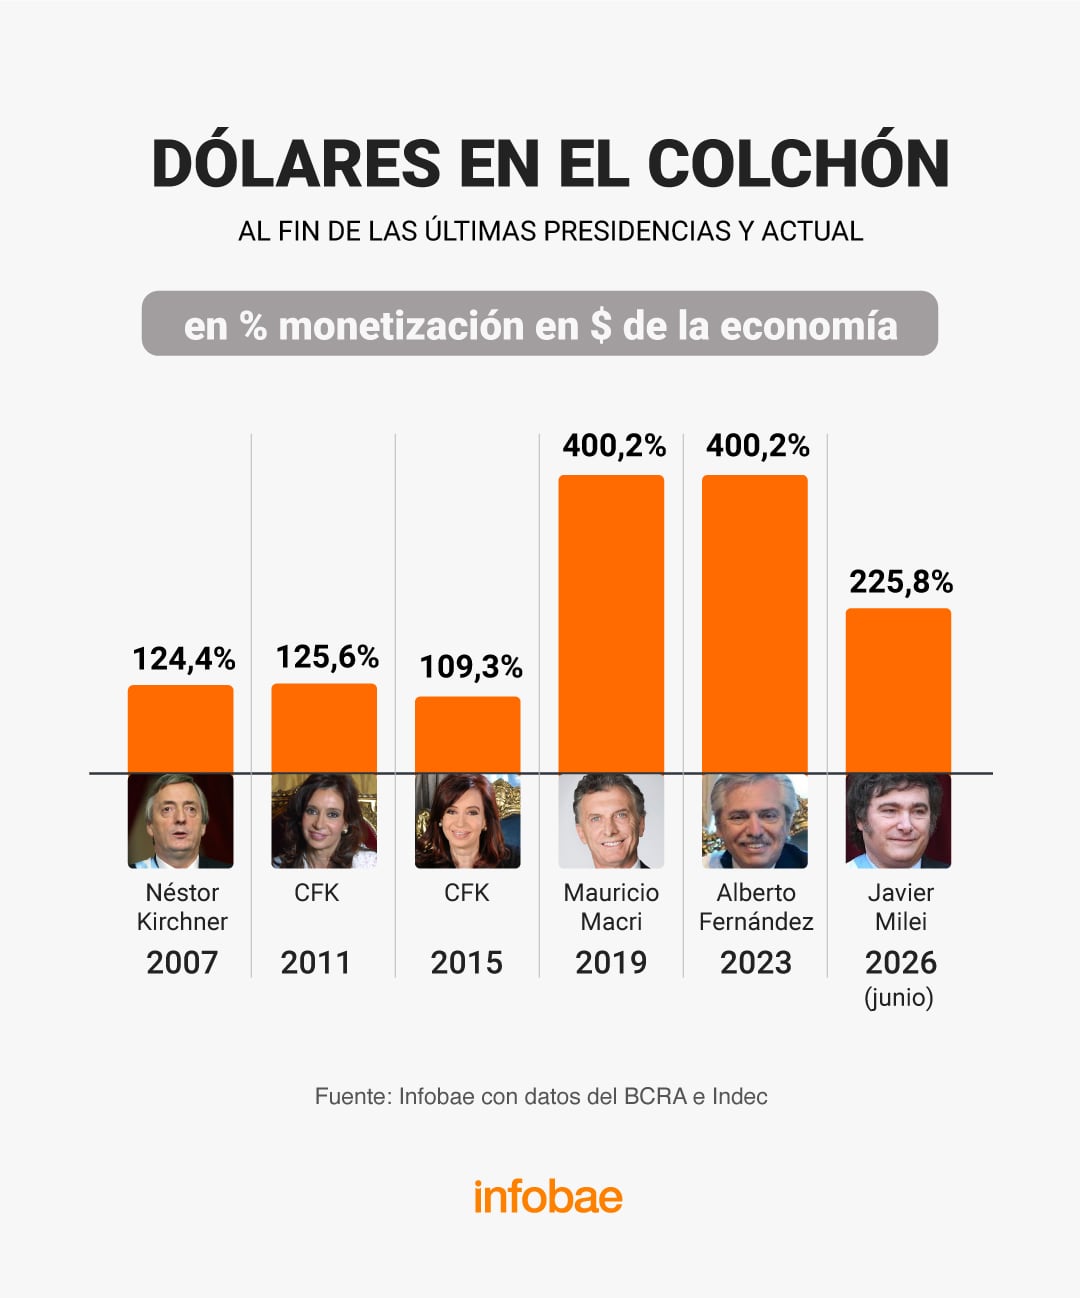
El último informe de Balanza de Pagos del Indec ubicó el stock de billetes en moneda extranjera en los colchones, cajas de seguridad y cuentas no declaradas en el exterior en USD 221.066 millones en el segundo trimestre de 2026.

La cifra es USD 18.316 millones inferior a la de fines de 2023, cuando Javier Milei asumió la presidencia, una baja acumulada de 7,7 por ciento.

Advertisement

En la comparación interanual, sin embargo, el monto subió USD 860 millones, un alza de 0,4 por ciento.

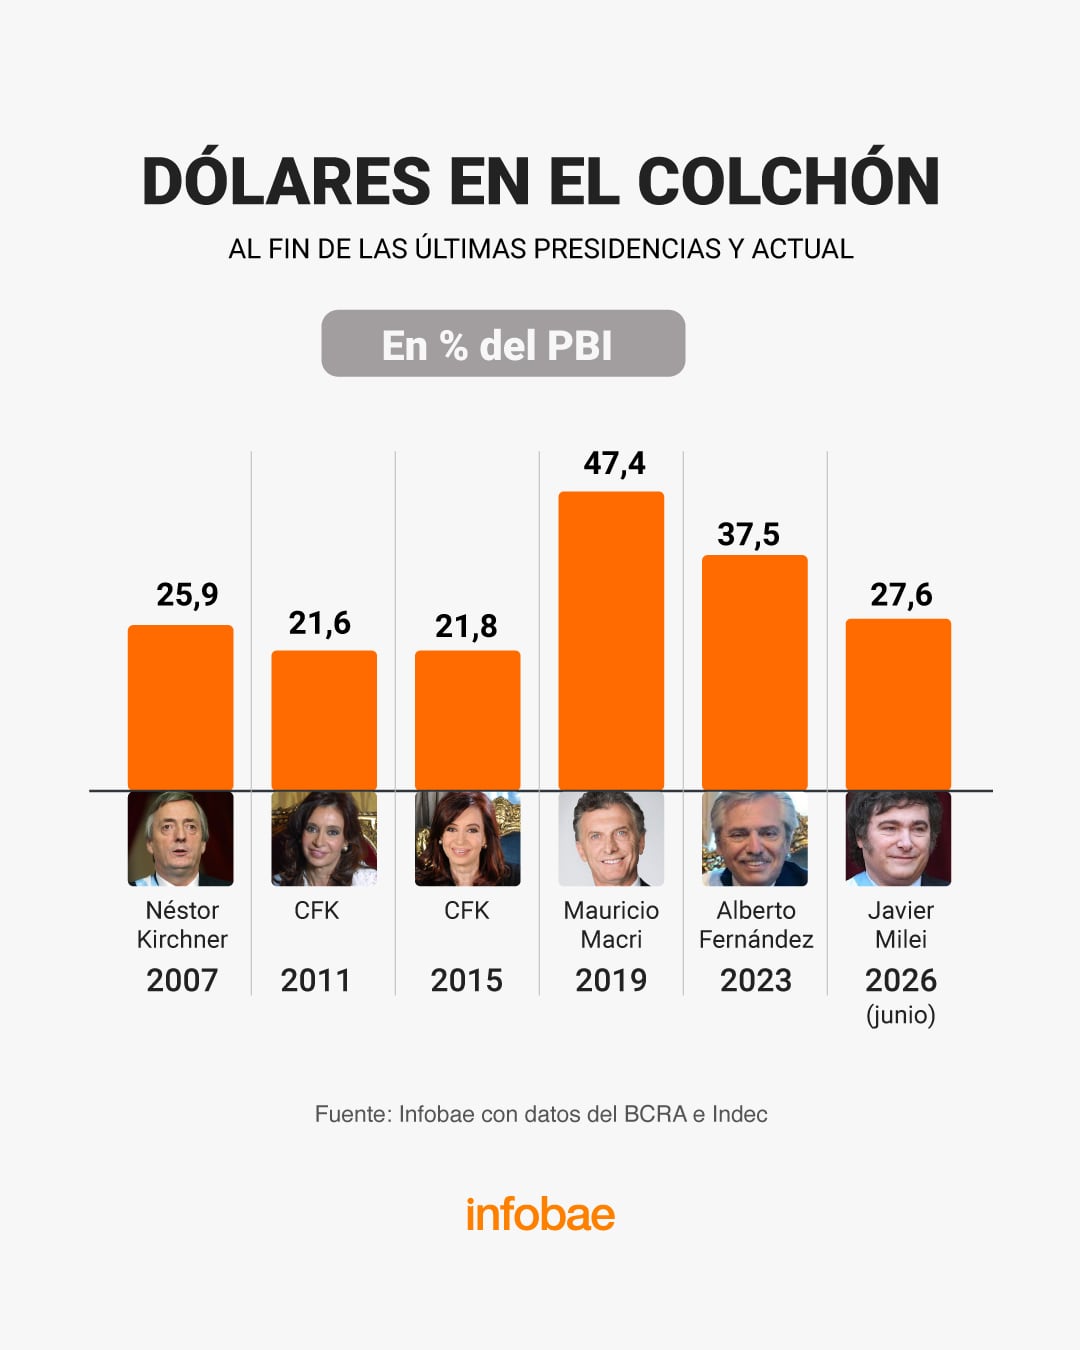
La relación de dólares fuera del sistema sobre el PBI pasó de 37,5% en el último trimestre de 2023 a 27,6% en 2026, mientras que los depósitos privados en dólares dentro de los bancos pasaron de representar el 2,5% en el último trimestre de 2023 al 4,9% del PBI en el segundo trimestre de 2026.

El término “debajo del colchón” agrupa el efectivo, las cajas de seguridad bancaria y las cuentas no declaradas en el exterior.

Advertisement

Para estimarlo, el Indec toma el rubro “moneda y depósitos” de los activos externos de hogares y empresas dentro de la posición de inversión internacional neta a valor de mercado, que a junio de 2026 fue de USD 260.402 millones, y le resta los depósitos en dólares del sector privado no financiero en el sistema bancario, que al cierre de ese mes sumaban USD 39.336 millones.

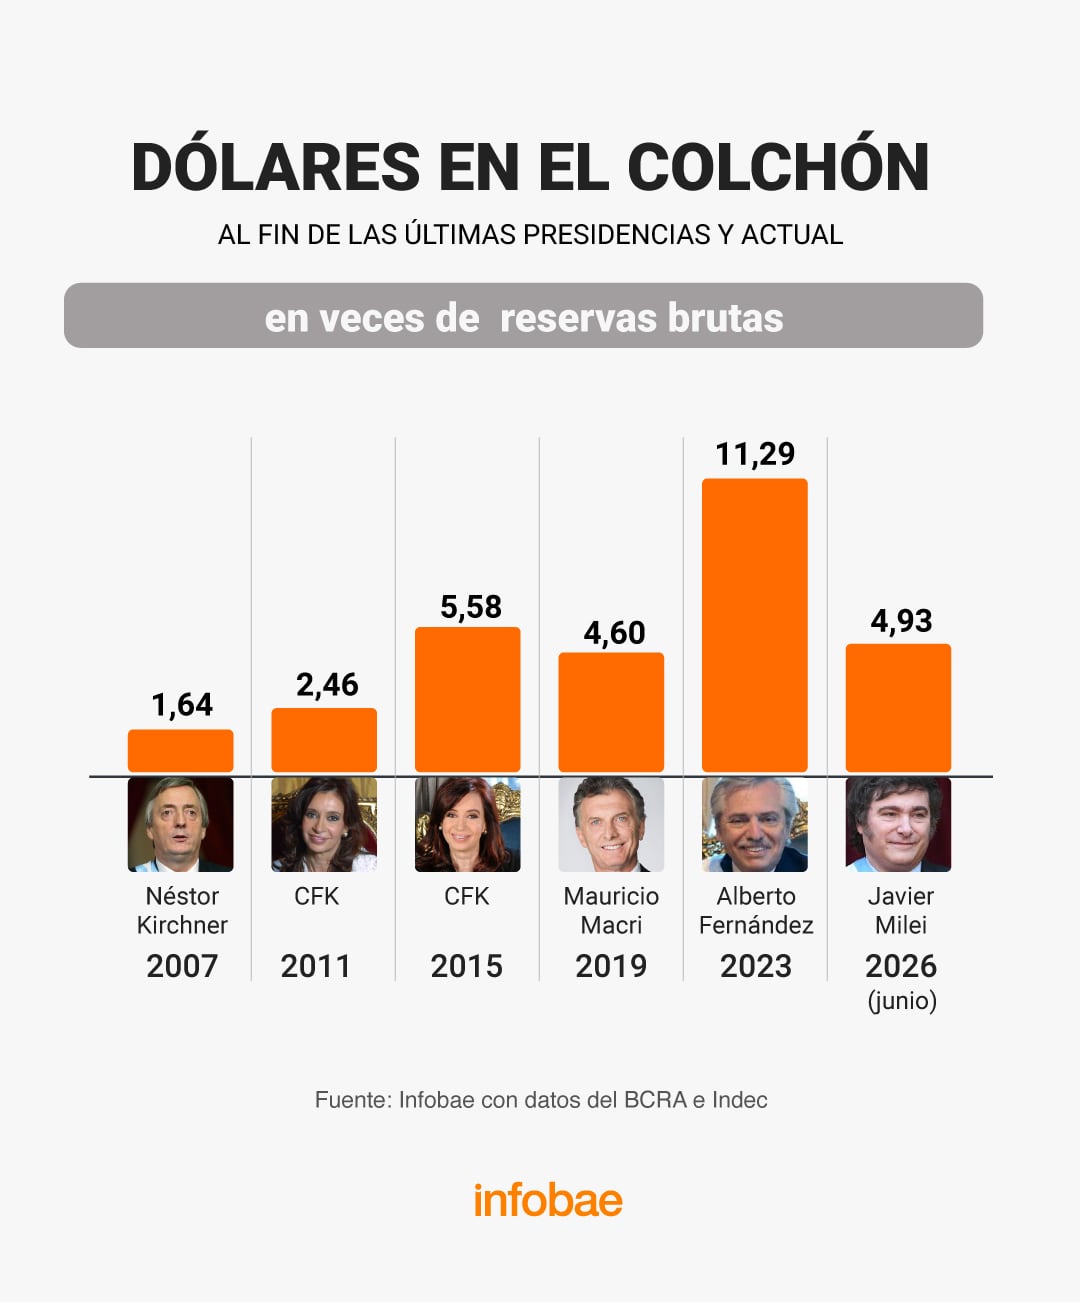
Los dólares fuera del sistema bancario equivalían en el segundo trimestre de 2026 a más de 4,7 veces ese nivel de las reservas brutas

La comparación con el Banco Central de la República Argentina (BCRA) permite dimensionar el monto. Las reservas internacionales de la entidad eran de USD 47.482 millones a la misma fecha, por lo que los dólares fuera del sistema equivalían a más de 4,7 veces ese nivel.

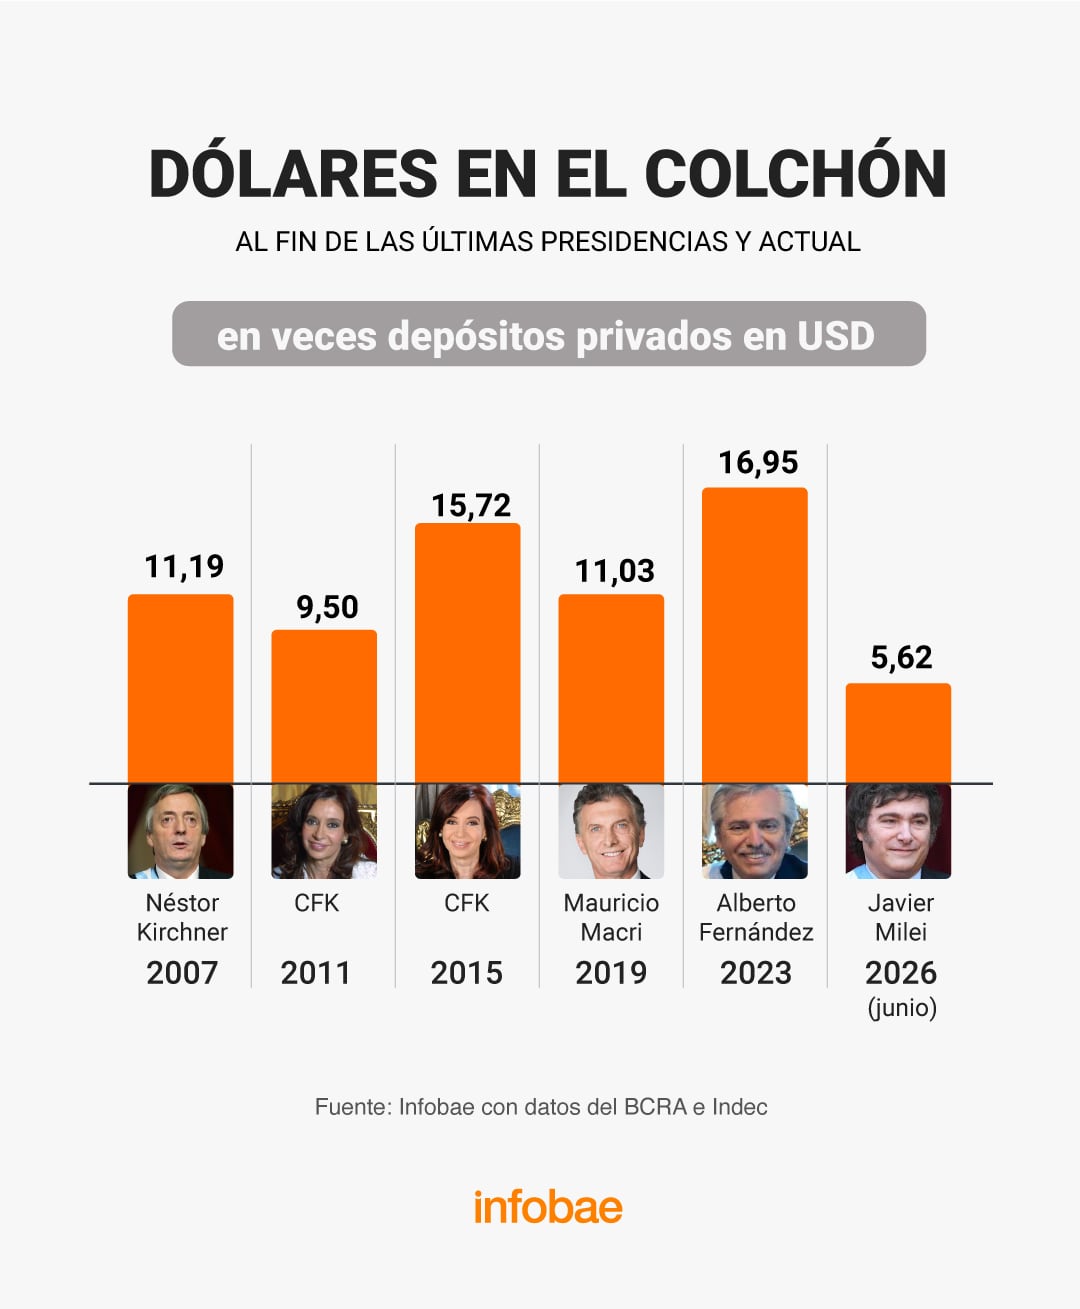
Frente a los depósitos en moneda extranjera del sector privado, la relación era de 5,6 a uno.

Advertisement

El traspaso de billetes hacia el circuito bancario explica buena parte de la baja del coeficiente sobre el producto. El ministro de Economía, Luis Caputo, informó que la primera etapa del Régimen de Regularización de Activos —el blanqueo de capitales de la Ley 27.743, vigente desde septiembre de 2024— alcanzó unos USD 22.500 millones. La Agencia de Recaudación y Control Aduanero (ARCA) registró USD 24.467 millones al cierre de la tercera etapa del régimen.

El efecto se reflejó en los depósitos bancarios: pasaron de USD 19.336 millones a fines de agosto de 2024 a un récord de USD 34.578 millones el 31 de octubre de ese año, un aumento del 78,8% en apenas dos meses, y más de USD 42.000 en la última semana.

Las Cuentas Especiales de Regularización de Activos (CERA) fijaron los plazos: los saldos de hasta USD 100.000 podían retirarse sin costo desde noviembre de 2024, mientras que los montos mayores debían permanecer inmovilizados hasta el 31 de diciembre de 2025, salvo el pago de una penalidad de 5 por ciento.

Advertisement

Desde el 1 de enero de 2026 esos fondos quedaron liberados sin que se produjera una fuga masiva: los depósitos se mantuvieron por encima de USD 38.000 millones en febrero y llegaron a USD 39.336 millones en junio, el nivel que explica en parte el repunte de la relación depósitos bancarios sobre el PBI, del 4,7% al cierre del tercer trimestre de 2024 al 4,9% en el segundo trimestre de 2026, tras haber alcanzado un máximo del 5,6% del PBI en los seis meses previos.

La Ley de Inocencia Fiscal y su segunda etapa

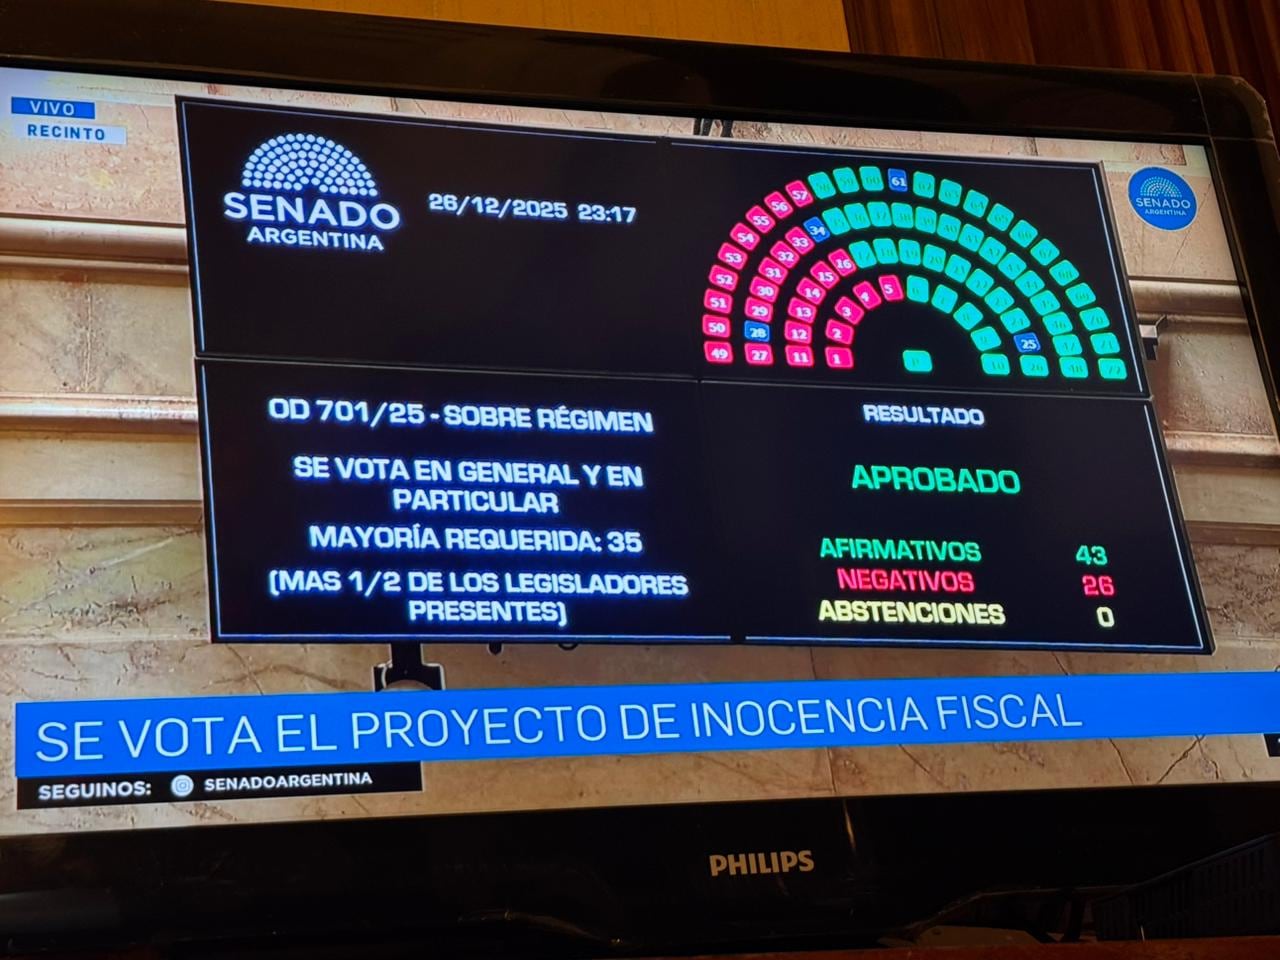
Una segunda herramienta incidió sobre el stock fuera del sistema: la Ley de Inocencia Fiscal, aprobada a fines de diciembre de 2025 y reglamentada por la ARCA a comienzos de 2026. La norma creó un Régimen Simplificado de Ganancias para contribuyentes con activos no declarados que no califican como grandes contribuyentes.

Desde el 1 de enero de 2026 los fondos de la exteriorización de activos quedaron liberados sin que se produjera una fuga masiva

Quien paga el impuesto correspondiente accede a una presunción de exactitud sobre su declaración, que impide al organismo analizar incrementos patrimoniales o depósitos bancarios de períodos anteriores. El régimen también elevó los umbrales a partir de los cuales la evasión constituye delito penal.

Advertisement

En septiembre de 2026 el Senado sancionó la Inocencia Fiscal II, que amplió el universo de contribuyentes habilitados para adherir al régimen simplificado

En septiembre de 2026 el Senado sancionó la Inocencia Fiscal II, que amplió el universo de contribuyentes habilitados para adherir al régimen simplificado y redefinió cuándo una diferencia entre lo declarado y lo que conoce el fisco constituye una “discrepancia significativa”. La ley fijó el 31 de diciembre de 2027 como fecha límite para aprovechar la presunción de exactitud, conocida informalmente como el “tapón fiscal”.

El Gobierno apunta a que esos dólares se canalicen hacia el sistema financiero y el mercado de capitales, aunque los efectos de la segunda ley todavía no se reflejan en las estadísticas oficiales, ya que el dato de junio de 2026 del Indec es anterior a su sanción.

chart visualization

Esos cambios, que surgieron después del levantamiento de la restricción a la compra de dólares en el sistema bancario a las personas en abril de 2025, determinaron un sostenido aumento de los depósitos en dólares del sector privado en el sistema financiero —principalmente en cajas de ahorro— y en la proporción de las compras mensuales de dólares para ahorro que se canalizaron a incrementar esas imposiciones a cuentas bancarias, principalmente a la vista.

Advertisement

La serie histórica: del pico pandémico al mínimo en ocho años

La serie histórica del Indec permite trazar el recorrido desde una base más amplia. En 2018, previo al deterioro de la gestión de Cambiemos, el coeficiente de dólares fuera del sistema sobre el PBI había cerrado el año en 35,2% y alcanzó un pico de 58,7% al comienzo de la pandemia de Covid-19, durante el gobierno de Alberto Fernández, con la inercia de la corrida cambiaria iniciada en las elecciones primarias de 2019, hasta finalizar el mandato con una relación de 37,5% del producto.

En el primer año de gobierno de Milei, ese coeficiente cayó a 30,4% del PBI, un nivel que todavía reflejaba el impacto de la devaluación de diciembre de 2023 y la consiguiente licuación del producto medido en dólares.

La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador de dolarización por debajo del promedio de la última década

La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador por debajo del promedio de la última década, aunque todavía por encima de los mínimos de 2016 y 2017, cuando osciló entre el 20% y el 24% del PBI, según la misma serie de posición de inversión internacional.

Advertisement

El monto que permanece fuera del sistema representa el 226% del total de “monedas y depósitos” del sector privado no financiero, según los datos del BCRA. La proporción de activos netos externos de hogares y empresas sobre el PBI también descendió, del 34,5% en el último trimestre de 2023 al 28,3% al cabo del primer semestre de 2026, un retroceso de más de seis puntos porcentuales que acompaña la caída del coeficiente específico de dólares fuera del sistema.

Recuperación de la monetización en moneda nacional

Por lo pronto, el balance desde la llegada de Javier Milei a la presidencia muestra un saldo de dólares fuera del sistema menor en USD 18.316 millones frente a fines de 2023, pero con un aumento de USD 860 millones en el último año relevado por el Indec, en contraste con el mensaje de campaña presidencial de avanzar hacia el cierre del Banco Central de la República Argentina y la dolarización voluntaria de la economía.

Algunos economistas interpretan la desdolarización como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal

Algunos economistas interpretan la desdolarización de la economía como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal y, con ello, la emisión espuria del Banco Central que presionaba la tasa de inflación, así como la consolidación del superávit de las cuentas externas, lo que llevó a revaluar el peso.

Advertisement

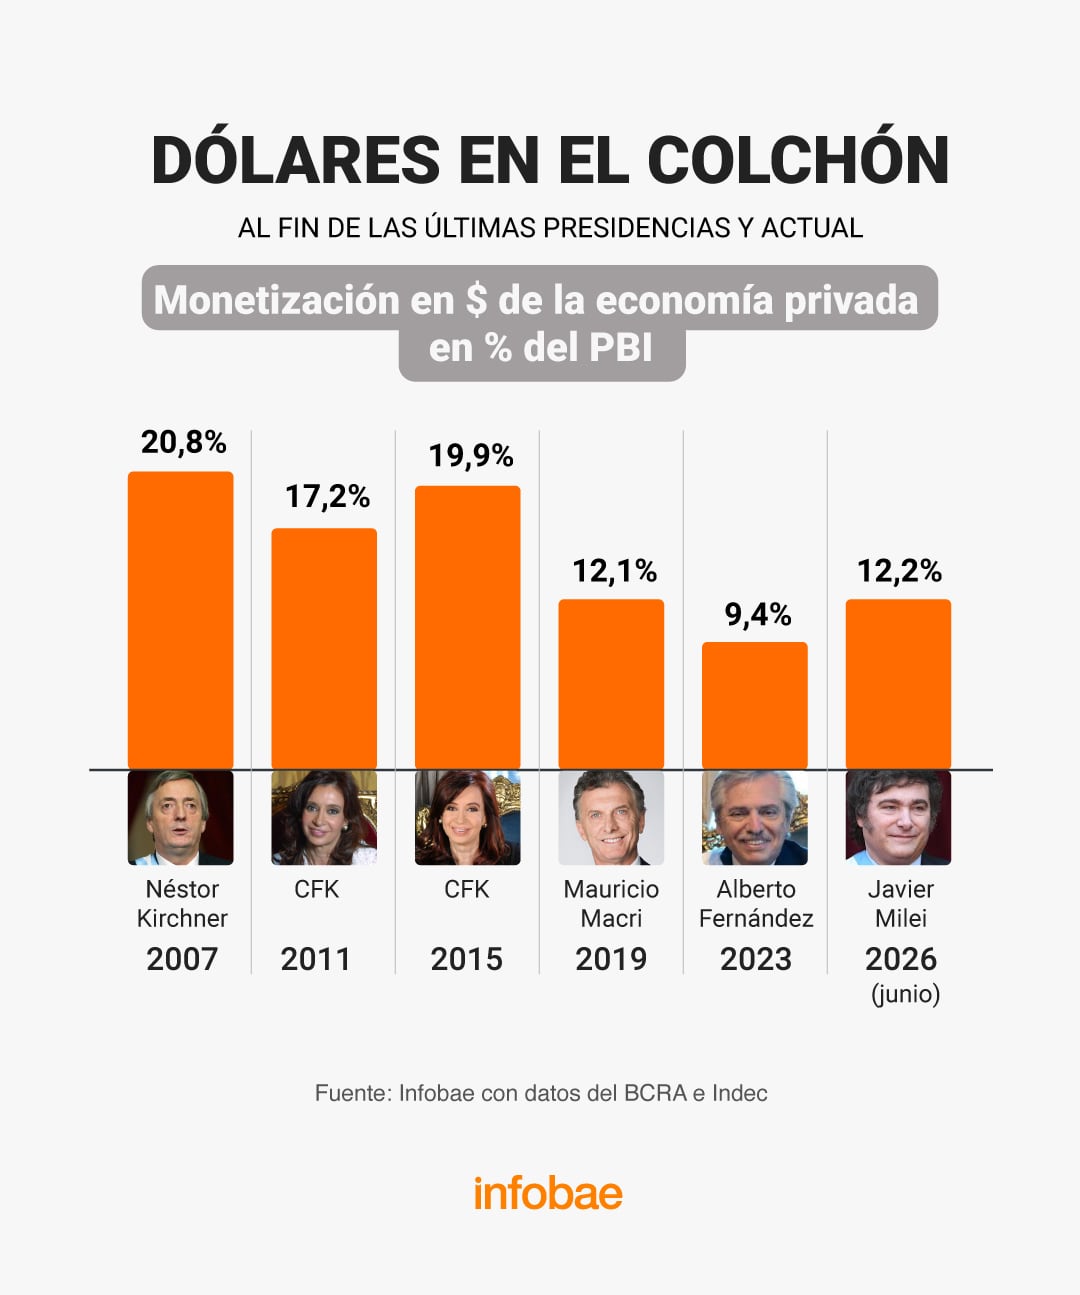
En ese período, la monetización de la economía —determinada por la suma de los depósitos en pesos del conjunto del sector privado, empresas y familias, más el circulante en poder del público en relación con el PBI— subió del 9,4% al 12,2%, pero se mantiene muy por debajo del 20,8% que dejó la presidencia de Néstor Kirchner, y más aún en comparación con la proporción previa al fin de la convertibilidad fija de 1 a 1 entre el peso y el dólar de los años 90, y más todavía que la que se observa en la mayoría de los países de la región.

Continue Reading

Tendencias