ECONOMIA
El dólar registró una leve suba y se mantiene cerca de su récord nominal

El monto operado en el mercado mayorista disminuyó en unos USD 66 millones o un 11% respecto del martes, a USD 518,3 millones en el segmento de contado, volumen suficiente, de todos modos para mantener estabilizado al tipo de cambio, que subió 50 centavos, a $1.496,50, aún cerca de su récord nominal de cierre de $1.498 del 28 de julio.
“En los tres primeros días de esta semana el tipo de cambio mayorista subió 11,50 pesos, contra una baja de un peso registrada en idéntico lapso de la semana anterior”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
El Banco Central fijó un techo para las bandas cambiarias en los $1.850,48, nivel que dejó al dólar mayorista a 353,98 pesos o 23,6% de ese umbral para la flotación.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Los operadores siguen monitoreando los movimientos que a través de diferentes tácticas siguen inclinado al Gobierno a defender los $1.500. Más allá de que los operadores preferirían que se superara con naturalidad dentro de un deslizamiento gradual, las autoridades parecerían orientadas a priorizar el proceso de desinflación, aún a costa de darle más aire al sector productivo y de avanzar en esta segunda mitad del año con más fuerza en la compra de reservas”, afirmó Gustavo Ber, economista del Estudio Ber.
El dólar al público, en tanto, avanzó cinco pesos, a $1.520 para la venta en el Banco Nación, un máximo nominal que ya había alcanzado entre el 24 y el 28 de julio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La cotización blue del dólar restó cinco pesos o 0,3%, a $1.540 para la venta. Se trata de la quinta rueda operativa seguida con baja para el dólar informal.
En el mercado de dólar futuro todos los contratos estuvieron negociados con bajas en un rango de 0,1% a 0,2%, con un volumen equivalente a USD 807,8 millones, según datos de A3 mercados. Las posturas para fin de agosto restaron dos epsos, a 1.511,50 pesos.
En la plaza cambiaria también están expectantes por la difusión el 13 de agosto del dato oficial del Índice de Precios al Consumidor (IPC) de julio, que va a determinar la ampliación de las bandas cambiarias a partir de septiembre.
Los analistas de Mills Capital evaluaron que “el desempeño del carry trade volvió a ser favorable durante julio luego de un junio en el que la suba del tipo de cambio superó el rendimiento de las colocaciones en pesos. Con un dólar más estable, la tasa volvió a imponerse y reabrió oportunidades para estrategias en moneda local. Hacia adelante, el atractivo dependerá de que la estabilidad cambiaria se mantenga. De hecho, a partir de noviembre los contratos de futuros incorporan un tipo de cambio cercano a los $1.600, por lo que, si el dólar efectivo permanece por debajo de esos niveles, las estrategias de carry volverían a ofrecer retornos competitivos”
“Si bien el tipo de cambio registró una suba cercana al 5,5%, el contexto actual sugiere que el traslado a precios debería ser limitado. La debilidad del consumo, la desaceleración de la inflación y las expectativas del mercado continúan actuando como anclas para la formación de precios. Por eso, no esperamos que este movimiento cambiario altere significativamente la trayectoria de desinflación prevista para los próximos meses”, expresó Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“En una mirada más amplia al otorgamiento de cobertura cambiaria por parte del sector público consolidad (BCRA + Tesoro), estimamos aumentó cerca de USD 5.000 millones durante julio, a falta únicamente de conocer la intervención en el mercado secundario de dólar-linked de las últimas dos ruedas del mes. De esta forma, el stock total habría alcanzado aproximadamente USD 11.240 millones, tras aumentar unos USD 3.000 millones en junio. En julio, la expansión de la cobertura cambiaria estuvo liderada por instrumentos ‘linkeados’ al dólar”, señalaron los analistas de Portfolio Personal Inversiones.
“Se colocaron USD 3.467 millones en el Dual TAMAR/Dólar Linked con vencimiento en enero 2028 -luego de la elección presidencial-, a su vez que el stock de títulos dólar-linked ‘puros’ en manos privadas aumentó otros USD 1.280 millones, entre colocaciones primarias e intervenciones del BCRA en el mercado secundario”,acotaron desde Portfolio Personal.

ECONOMIA
Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses


- Destino: compra de primera vivienda dentro de la Ciudad de Buenos Aires. La propiedad no puede superar los 80 m² cubiertos ni un valor de USD 2.800 por metro cuadrado.
- Financiación: cubre hasta 75% del valor del inmueble. El comprador debe aportar el 25% restante, además de los gastos de la operación.
- Monto y plazo: permite solicitar hasta $ 150 millones, a devolver en un máximo de 25 años.
- Tasa: los préstamos se ajustan por UVA y aplican una tasa fija preferencial de 6,5% TNA.
- Ingreso requerido: la cuota no puede superar 25% de los ingresos netos del solicitante o de su grupo familiar. Se pueden sumar ingresos y también incorporar un garante.
- Cuotas de referencia: para un crédito de $ 100 millones a 25 años, el banco informó una cuota inicial de $ 660.000 y un ingreso familiar desde $ 2,65 millones. Para $ 150 millones, la primera cuota asciende a $ 985.000, con ingresos desde $ 3,95 millones.
- Datos de las primeras operaciones: las 50 familias que ya escrituraron tuvieron una cuota inicial promedio de $ 550.000, sobre préstamos promedio de $ 84 millones.
- Propiedad tomada como referencia: USD 106.667.
- Monto financiado: 75% del valor, equivalente a $ 120.920.000 o cerca de USD 80.000 al tipo de cambio usado en la simulación.
- Plazo y tasa: 25 años, con una tasa de UVA más 7% anual.
- Cuota inicial: $ 865.098.
- Ingreso neto familiar requerido: $ 3.460.391 por mes, para que el pago represente 25% de los ingresos.
- Aporte propio: el ejemplo supone que el comprador cubre el 25% no financiado del valor de la vivienda, unos USD 26.667, sin incluir escritura, impuestos, comisión inmobiliaria u otros gastos.
ejemplo crédito hipotecario
ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
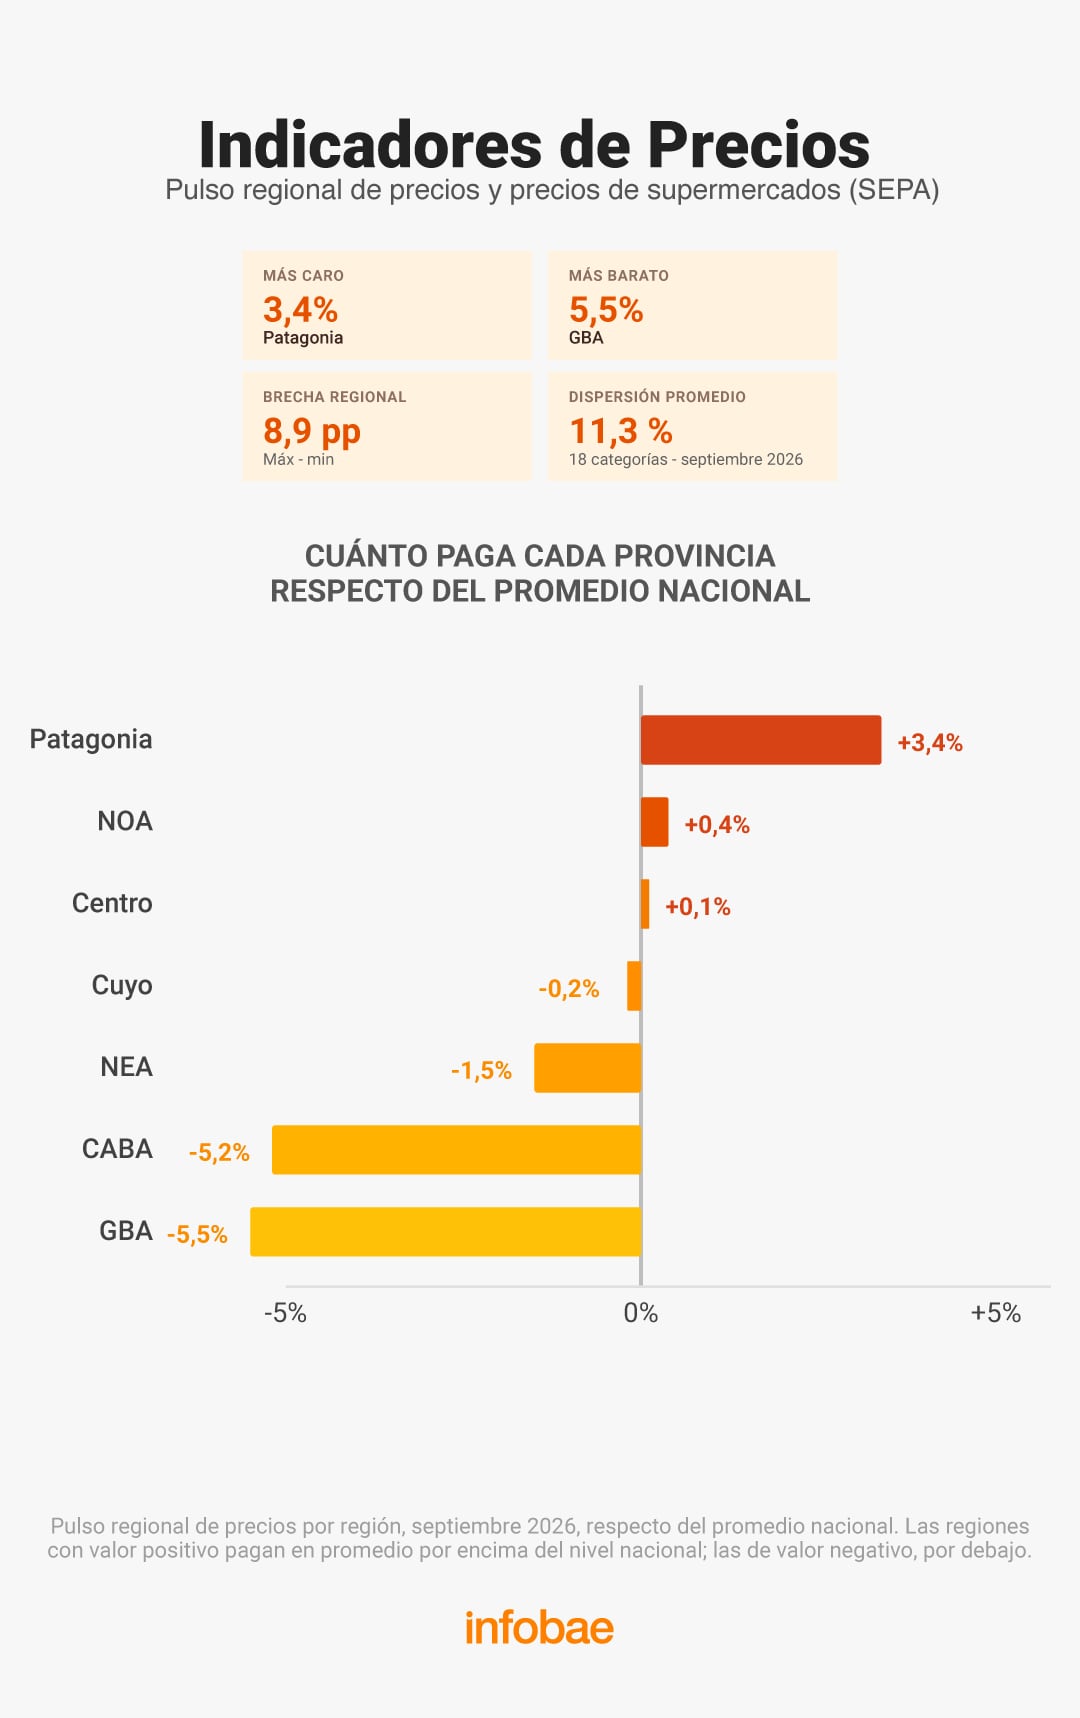
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.
Más allá de la reciente irrupción de la IA, la mediación tecnológica es un tema recurrente en el análisis sociológico de las prácticas religiosas contemporáneas
En la Argentina, la participación en ceremonias religiosas a través de Internet alcanza al 5,8% de la población
Existe una industria religiosa digital de escala continental y, sin embargo, su adopción por parte de los creyentes argentinos es limitada
inteligencia artificial,redes neuronales,automatización,infraestructura urbana,circuitos digitales

Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses

Juicio por Loan: “Me duele que me acusen del secuestro de un niño”, declaró la imputada María Victoria Caillava

Ya sin Leo Messi, este es el calendario que tendrá la Selección Argentina en los próximos meses

Un futbolista de la selección argentina le pidió intercambiar el poncho a La Sole mientras Messi daba su discurso de despedida

Milei recuperó la confianza y rechaza fallos judiciales mientras el peronismo busca ordenar su interna

Revelaron el sensible motivo por el que Zaira Nara se reconcilió con Jakob Von Plessen tras cuatro años separados: los detalles íntimos

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
La Argentina se sumó a un acuerdo liderado por EE.UU. para impulsar el uso de la inteligencia artificial en la ciencia