ECONOMIA
El dólar volvió a trepar en Brasil, contagió al mercado argentino y el riesgo país se despegó de los 800 puntos

El dólar tuvo la segunda consecutiva en el arranque de noviembre y ya cotiza a $1.570 al público, mientras que el mayorista superó por primera vez los $1.550. Además de la demanda que siempre se produce a comienzos de mes, también se siente el impacto del aumento del riesgo país, que cuando pocos lo esperaban superó los 800 puntos básicos.
Pero lo que más parece haber pegado en el mercado cambiario local es la nueva devaluación del real brasileño. El tipo de cambio había cerrado la semana pasada a 5,35 reales, pero ayer ya había trepado a 5,49. Se acerca así al nivel que había tocado inmediatamente después de la derrota de Flavio Bolsonaro en el balotaje, cuando los mercados venían apostándole a favor. La suba acumulada hasta ahora es del 10 por ciento.
La salida de inversores del mercado brasileño se manifiesta sobre todo en el mercado cambiario, pero casi no impacta en el precio de los bonos. Al revés de lo que está sucediendo en Argentina, donde el principal efecto se siente el mercado de deuda y en menor medida en la divisa.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Hasta ahora el tipo de cambio venía quedando al margen del mayor nerviosismo del mercado, que se expresaba en un castigo a los bonos dolarizados. El fuerte aumento del riesgo país prácticamente se duplicó en tres meses (pasando de 400 puntos básicos en el cierre de julio a 831 ayer) contrastó en todo ese período con la estabilidad del mercado cambiario.
¿Podría quebrarse ese comportamiento del mercado de los últimos meses? Por lo pronto, Luis “Toto” Caputo reiteró en la Conferencia Anual de la Unión Industrial Argentina (UIA) que “cada vez sobrarán más dólares”, dejando entrever que el tipo de cambio no es un problema para el equipo económico.
Sin embargo, en el corto plazo el riesgo país le pasa factura al dólar. La semana pasada, luego del sorpresivo triunfo de Lula Da Silva en la elección brasileña, el contado con liquidación se despegó y llegó a rozar los $ 1.700, quedando con una brecha de 7,5 por ciento. Ahora esa diferencia se corrigió parcialmente con una suba del oficial hasta 1.570 pesos.
La corrección en el arranque de noviembre muestra una suba de 1,1% para el tipo de cambio. Es lo que viene subiendo mensualmente, pero ahora solo fue en dos jornadas. En los próximos días estará más claro si se vuelve a estabilizar o, por el contrario, apunta a una corrección mayor.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En paralelo, el Banco Central no intervino en el arranque del mes para no impulsar la cotización. Lo mismo había sucedido la semana pasada. Los tres días posteriores a las elecciones brasileñas dejó de comprar, en medio de la suba del dólar en Brasil. Aquel temblor le pegó fuerte a los bonos argentinos, pero el dólar había quedado prácticamente al margen.
Ante la UIA, el ministro de Economía aseguró que la escasez de dólares es un mito terminado y que el flujo de divisas seguirá creciendo en el futuro, enfatizando: “Hoy hay dólares, mañana va a haber más, pasado más y dentro de seis años muchísimos más”.
Además, descartó de forma rotunda utilizar un salto cambiario para ganar competitividad, al sostener que devaluar equivale a “empobrecer a los asalariados” y que los errores del pasado buscaban competitividad vía tipo de cambio en lugar de reducir impuestos y regulaciones.
En ese sentido, el funcionario nacional señaló que el récord de exportaciones en múltiples sectores (energía, minería, pymes, manufacturas) se logró bajando la carga fiscal y los costos financieros, y no devaluando la moneda.
“El Régimen de Incentivo para Grandes Inversiones (RIGI) asegurará un flujo fenomenal de inversiones extranjeras a mediano plazo para sostener el esquema cambiario”, concluyó Caputo.
Europe






ECONOMIA
La UIA insiste en un RIGI para la industria: los impuestos que propone bajar y el pacto político que impulsa
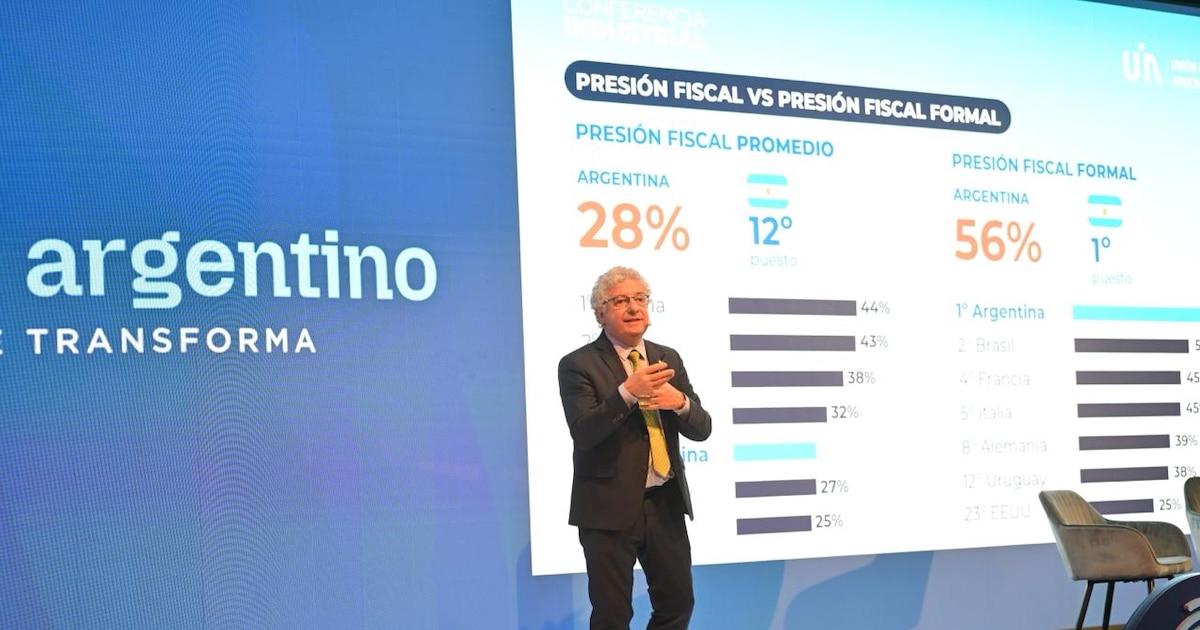


- Contribuciones patronales: permitir que las empresas computen esos pagos a cuenta del IVA y del impuesto a las Ganancias, recuperando un mecanismo que existió anteriormente.
- Impuesto al cheque: ampliar su cómputo como pago a cuenta de IVA y Ganancias. Abeledo también mencionó la posibilidad de utilizarlo contra obligaciones de la seguridad social, con el objetivo de avanzar gradualmente hacia su eliminación.
- Cuenta única tributaria: permitir que los créditos fiscales de las empresas se compensen con distintas obligaciones impositivas y de la seguridad social.
- Retenciones y percepciones: excluir a la industria de regímenes nacionales de recaudación anticipada que generan saldos a favor difíciles de recuperar.
- Impuesto a las Ganancias: establecer una alícuota única del 25% para las sociedades, en reemplazo del esquema progresivo actual, que contempla tasas del 25%, 30% y 35%.
- Inversiones productivas: incorporar amortización acelerada en Ganancias y un régimen de superamortización para inversiones estratégicas.
- Exportaciones industriales: incrementar los reintegros para mejorar la competitividad de los productos argentinos.
- Estabilidad fiscal: garantizar estabilidad tributaria durante 30 años, un beneficio similar al previsto en el RIGI.

- Ingresos Brutos: reducir progresivamente las alícuotas hasta alcanzar la exención para el sector industrial.
- Tasas municipales: establecer límites vinculados con la prestación efectiva de servicios y con costos proporcionales, además de incorporar mecanismos de transparencia y simplificación.
- Retenciones y percepciones provinciales: excluir a las empresas industriales de estos regímenes.
- Financiamiento productivo: eximir de Ingresos Brutos y Sellos a las operaciones de crédito destinadas a la producción y a la refinanciación de pasivos.
- Fondo de Asistencia Laboral: evitar que quede alcanzado por Ingresos Brutos.
- Factura de crédito electrónica y eCheq: excluir estos instrumentos de los regímenes de retención y percepción nacionales y provinciales.
ECONOMIA
Caputo respondió a los pedidos para inyectar pesos y reactivar el crédito en 2027: “Los bancos no prestan por incertidumbre”
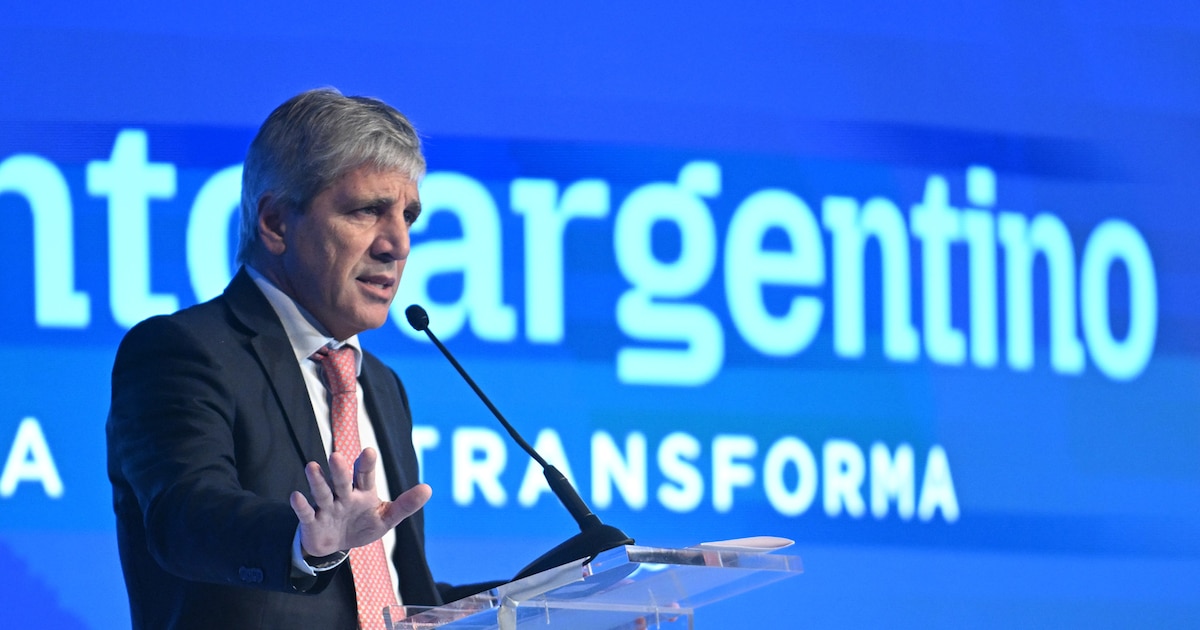
El ministro de Economía, Luis Caputo, rechazó que una expansión de pesos sea la respuesta para reactivar el financiamiento a empresas y familias. Durante la 32° Conferencia Industrial de la Unión Industrial Argentina (UIA), sostuvo que la menor dinámica del crédito obedece a factores de riesgo, mora y expectativas, antes que a una falta de liquidez en el sistema financiero.
La intervención del funcionario puso en primer plano el debate que había abierto el economista Ricardo Arriazu sobre el efecto de la acumulación de reservas del Banco Central sobre el crédito interno. Caputo reconoció que el financiamiento avanza a un ritmo inferior al que busca el Gobierno, aunque cuestionó que la solución sea aumentar la cantidad de dinero disponible. “No se trata de tirar plata a la calle”, afirmó ante empresarios industriales.
El ministro explicó que la decisión de prestar de una entidad depende de dos elementos centrales. “Cuando un banco da un crédito, esencialmente mira dos cosas: su tasa de fondeo y el crédito al que efectivamente está por darle el préstamo”, señaló. A partir de esa definición, distinguió entre la capacidad de pago concreta de quien pide fondos y el escenario macroeconómico que los bancos proyectan para los próximos meses.
En esa línea, Caputo planteó que una empresa puede reunir las condiciones para recibir un préstamo, pero que la incertidumbre sobre el rumbo económico puede modificar la evaluación de la entidad. “Un banco puede pensar que tal empresa es sujeta de crédito, pero dice: ‘¿Sabés qué? Si el año que viene volvemos al populismo y esta empresa, por más que hoy sea sujeta de crédito, si la inflación se va al 500 y Argentina defaultea, no va a andar bien’”, dijo.
Para el titular del Palacio de Hacienda, esa previsión sobre la evolución macroeconómica explica parte de la cautela del sistema bancario. “Nuestra visión es que hoy el crédito está creciendo más lento de lo que a nosotros nos gustaría ver, porque estas dos últimas cosas son las que hoy frenan un poco a los bancos”, sostuvo, en referencia a la evaluación de los deudores y a las expectativas sobre la economía.
Caputo vinculó además la situación actual con el proceso de adaptación de las entidades a un esquema que, según su diagnóstico, dejó atrás la intermediación concentrada en el sector público. “Como parte de esta nueva reorganización de la economía, los bancos tuvieron que empezar a comportarse de bancos, cosa que no hacían hace muchísimo tiempo”, expresó.
El ministro recordó que durante 2024 hubo una fuerte expansión de los préstamos y atribuyó parte de ese movimiento a las expectativas inflacionarias que predominaban entonces. “La gente tomó créditos también con la expectativa de lo que oía de muchos economistas, que esto no podía durar, que la inflación se iba a disparar y pensando que la inflación, como siempre, les iba a licuar el préstamo”, afirmó.
Según Caputo, el resultado fue el inverso al que esperaban varios tomadores de crédito. “Pasó exactamente lo contrario. La inflación bajó mucho más fuerte de lo que todo el mundo esperaba y para muchos entonces esos créditos se hicieron difíciles o imposibles de pagar”, señaló. Esa secuencia, agregó, elevó los niveles de incumplimiento: “Entonces subió la mora”.
El ministro incluyó a la incertidumbre electoral entre los elementos que también afectan la decisión de las entidades. “Como consecuencia de la suba de la mora y esa incertidumbre electoral, justificada o no, no hago juicio de valor en ello, algunos ven, entonces, hoy el crédito crece menos de lo que, a nivel bancario, a nosotros nos gustaría ver”, dijo.
La postura fue una respuesta a los planteos del economista Ricardo Arriazu, quien había advertido que la compra de dólares por parte del Banco Central puede contraer el financiamiento disponible si no existe un aumento equivalente de la demanda de pesos. Caputo lo mencionó de forma directa y lo definió como uno de los economistas que “elevan el debate”. “El profe Arriazu es uno de esos”, señaló, antes de resumir su objeción: “No quiero que compren tantas reservas a expensas del crédito interno”.
Sin embargo, el ministro sostuvo que el Gobierno no interpreta la desaceleración del crédito como un problema de liquidez. “Nosotros hoy no creemos que el crédito sea un problema de liquidez”, afirmó. Además, indicó que la demanda de dinero todavía no acompañó al nivel que esperaba el Ejecutivo: “De hecho, seguimos teniendo inflación porque la demanda de dinero no ha crecido como a nosotros nos hubiera gustado”.
En ese marco, cuestionó las propuestas que apuntan a liberar más fondos para impulsar los préstamos. Caputo afirmó que los bancos cuentan con mecanismos para incrementar sus colocaciones si encuentran proyectos y clientes con condiciones adecuadas. “Si los bancos quisieran dar crédito, es muy sencillo. En la próxima licitación, simplemente refinanciarían menos al Tesoro, les pedirían los pesos y los prestarían”, dijo.
La afirmación condensa la mirada oficial: la disponibilidad de fondos no sería el obstáculo principal, porque las entidades podrían destinar una proporción mayor de sus recursos al sector privado en vez de renovar colocaciones vinculadas al Tesoro. El desafío, desde esa perspectiva, está en recomponer las condiciones para que las entidades consideren financiables a más empresas y hogares y reduzcan la percepción de riesgo sobre el futuro.
Durante su exposición, Caputo también defendió el carácter restrictivo de la política monetaria. Señaló que esa orientación contribuyó a bajar la inflación desde los niveles que, según indicó, recibió la actual administración. “Tenemos una política monetaria todavía restrictiva que nos ayudó a bajar la inflación”, dijo.
El ministro ubicó esa estrategia dentro de un programa basado en el equilibrio fiscal, la baja de impuestos, la desregulación y la reducción de costos financieros y de infraestructura. Sobre este último punto, remarcó que el problema para las pequeñas y medianas empresas no se resuelve con una modificación del tipo de cambio. “El costo financiero es un problemón en Argentina, en particular para las pymes”, afirmó.
Caputo sostuvo que una reducción sostenida de ese costo tendría un efecto mayor sobre la competitividad que una devaluación. “Esto es diez veces más importante que el tipo de cambio”, planteó. Así, ante la industria, dejó una definición sobre el debate por el crédito: el Gobierno apuesta a que la consolidación de la estabilidad y la mejora de las condiciones de pago, más que una inyección monetaria, habiliten una expansión del financiamiento privado.
Noticia en desarrollo
Luis Caputo,discursos públicos,Argentina
ECONOMIA
Para el economista Fernando Marull, la suba del riesgo país refleja que bajaron las chances de reelección de Milei
En la jornada del lunes, el riesgo país argentino superó los 800 puntos básicos y tocó su nivel más alto en un año. Para el economista Fernando Marull, la mitad de esa suba no tiene explicación en los mercados globales, sino que es política interna, y más precisamente, una caída en las chances de reelección de Javier Milei. “Hace cuatro meses, con el riesgo país en 400 puntos básicos, los bonistas asumían casi un 90% de probabilidad de reelección. Hoy esa chance es de 50%. Bajó y bastante”, afirmó en Infobae en vivo.
Marull desmenuzó la trayectoria del riesgo país, que pasó de 400 a 800 puntos básicos en los últimos meses, y distribuyó la responsabilidad de ese movimiento en dos partes. “Doscientos puntos se explican por el contexto internacional. Los otros doscientos son Argentina, porque bajó la probabilidad de reelección”, afirmó. En ese marco, relativizó el argumento oficial, que atribuye la volatilidad al llamado “riesgo electoral” o la incertidumbre sobre un cambio de políticas: “Están los dos relacionados. Si tu economía está estancada, el riesgo de cambio de políticas sube”.
El economista graficó su análisis con una comparación entre el salario real bajo los gobiernos de Cristina Fernández de Kirchner, Mauricio Macri y Milei en el mes 35 de cada mandato, en relación a las elecciones. La conclusión fue que el gobierno actual no está en condiciones de replicar el ciclo de 2011, cuando Kirchner reeligió con el 54% de los votos tras un período de expansión salarial sostenida. Pero tampoco, según Marull, está en la situación de 2018, cuando la crisis del tipo de cambio desplomó el salario real un 10% en el año previo a las PASO 2019. “Con que llegue estable, llegás competitivo”, fue su diagnóstico.
El gobierno apuesta a la estabilidad como estrategia electoral
Para Marull, la administración libertaria adoptó una postura defensiva de cara a las elecciones legislativas: contener la inflación por debajo del 2% mensual, sostener el tipo de cambio y evitar que la tensión financiera se derrame sobre la economía real. “El objetivo es evitar que esta tensión cambiaria y la suba del riesgo país se vayan filtrando en el dólar”, planteó.
En ese contexto, calificó como “cañita voladora” las medidas anunciadas por el gobierno, como la flexibilización de embargos y créditos del Banco Nación para la compra de autos, y las enmarcó dentro de una estrategia más amplia que incluye la suspensión de aumentos de tarifas y el sostenimiento del tipo de cambio. “No es plan platita, pero comparando con los USD 16.000 millones que se usaron para contener el dólar, está discutido”, señaló.
Consultado sobre si esa apuesta conservadora no corre el riesgo de profundizar la recesión, Marull reconoció que hay espacio para medidas de corto plazo: aflojar levemente el superávit fiscal, aliviar la presión sobre los contribuyentes de ganancias, bajar encajes para expandir el crédito o reducir impuestos provinciales como Ingresos Brutos. Sin embargo, dijo: “No vamos a ver cambios radicales de acá a las elecciones”.
El escenario de la oposición y el peso del “riesgo Kicillof”
Marull también se adentró en el análisis del escenario político opositor y el impacto que distintos candidatos tendrían sobre el riesgo país. A su juicio, la eventual candidatura de Axel Kicillof generaría una prima de riesgo mayor que la de Sergio Massa, dado el historial de políticas heterodoxas del gobernador bonaerense. “En la previa, sin conocer sus planes económicos, diría más de 1.000 puntos básicos con Massa y entre 1.500 y 1.800 con Kicillof”, estimó.
Aunque aclaró que esos guarismos se basan en preconceptos de mercado y no en planes concretos, subrayó que la herencia que recibiría el próximo gobierno —sea quien sea— condiciona los márgenes de acción. “Va a heredar superávit fiscal, salario real deprimido, los contratos de Vaca Muerta. Todas las inversiones que estamos escuchando le caen al próximo gobierno. ¿Va a decir que no?”, preguntó retóricamente, apuntando a la dificultad de revertir el cambio de matriz económica impulsado por Milei.
Sobre la posibilidad de que Kicillof y Massa vayan juntos en una fórmula opositora, Marull fue escéptico con la discusión pública pero pragmático con el fondo: “Se están peleando, pero porque están negociando. No hay dudas de que van a ir juntos”. En ese caso, consideró que el perfil del candidato presidencial sería el factor determinante para la reacción de los mercados.
Infobae en Vivo te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Jimena Grandinetti, Fede Mayol y Facundo Kablan
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich

La UIA insiste en un RIGI para la industria: los impuestos que propone bajar y el pacto político que impulsa

MasterChef Celebrity tuvo su quinto eliminado: quién abandonó el reality tras un desafío con ñoquis

“Por qué Messi dejó de correr a los 24 años”: el puntilloso informe que explica la metamorfosis del ídolo argentino

Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

La camiseta de Lionel Messi es la más vendida por cuarta temporada consecutiva en la MLS

El dólar volvió a trepar en Brasil, contagió al mercado argentino y el riesgo país se despegó de los 800 puntos

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Durante la visita a la Argentina, León XIV expondrá su mirada sobre la pobreza, el desarrollo y la educación, que cuestiona los planes de ajuste

Milei visita Neuquén para inaugurar una iglesia evangélica: tensiones internas y señales de cara a las elecciones 2027

 CHIMENTOS2 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA3 días ago
Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”
- CHIMENTOS3 días ago
Benjamín Amadeo revivió el peor momento que pasó después de separarse de Lali Espósito: «Me sentí expuesto»