






- 10 de julio: 402 puntos
- 14 de septiembre: 490 puntos
- 13 de octubre: 597 puntos
- 30 de octubre: 787 puntos
- 4 de noviembre: 852 puntos
ECONOMIA
El Gobierno cambia el proyecto de Inocencia Fiscal para sumar más dólares del colchón

Luego de varias semanas de análisis y reuniones con especialistas, el Gobierno presentará este miércoles una nueva versión de la Ley de Inocencia Fiscal, una iniciativa con la que busca generar un marco de mayor confianza para que los denominados «dólares del colchón» ingresen al circuito formal.
La presentación estará encabezada por el ministro de Economía, Luis Caputo, junto con representantes de cámaras empresarias y del sector profesional. El objetivo del Ejecutivo es que la modificación del régimen tributario permita sumar contribuyentes y reducir los temores vinculados con posibles revisiones futuras por parte del fisco.
Como es de público conocimiento, los «dólares del colchón» son aquellos ahorros que permanecen fuera del sistema financiero formal y que no fueron declarados ante el organismo recaudador.
El Gobierno considera que una parte importante de esos fondos podría movilizarse hacia inversiones, consumo o depósitos si existen reglas más claras y previsibles. La nueva iniciativa llega después de distintos encuentros entre funcionarios de Economía y contadores y tributaristas, quienes plantearon cambios para mejorar la adhesión al régimen.
Entre los puntos discutidos estuvieron los límites para ingresar al beneficio, el tratamiento de las diferencias detectadas por ARCA y la posibilidad de simplificar determinados controles.
Qué busca el Gobierno con la nueva Ley de Inocencia Fiscal
El principal objetivo de la norma es modificar la relación entre los contribuyentes y el fisco. La idea central es que quienes tengan ingresos o patrimonio dentro de determinados parámetros puedan contar con mayores certezas respecto del análisis futuro de sus declaraciones juradas.
El Gobierno considera que una parte de los fondos que hoy permanecen fuera del sistema financiero podría incorporarse a la economía si los contribuyentes cuentan con un esquema que reduzca la incertidumbre tributaria.
En ese sentido, la Ley de Inocencia Fiscal busca cambiar la lógica de la relación entre el fisco y los contribuyentes, premiando el cumplimiento y ofreciendo mayores garantías para quienes adhieran al nuevo régimen.
Uno de los cambios centrales estará vinculado al Régimen Simplificado de Ganancias, una herramienta que busca reducir la carga administrativa para determinados contribuyentes y limitar la posibilidad de revisiones extensas sobre períodos anteriores.
La discusión surgió porque especialistas advirtieron que las condiciones originales podían dejar afuera a una parte importante de los potenciales adherentes, especialmente aquellos con mayores niveles de patrimonio.
Los principales cambios que tendrá la nueva Ley de Inocencia Fiscal
Uno de los puntos más relevantes del nuevo proyecto estará relacionado con el denominado blindaje fiscal para quienes ingresen al régimen.
La propuesta establece que los contribuyentes que cumplan con las condiciones previstas tendrán mayores garantías frente a futuras revisiones. En la versión anterior, una de las principales críticas estaba relacionada con los límites establecidos para acceder al beneficio.
El esquema original contemplaba que podían ingresar quienes tuvieran ingresos anuales inferiores a $1.000 millones y un patrimonio total por debajo de $10.000 millones. Estos parámetros fueron cuestionados por algunos especialistas porque dejaban fuera a contribuyentes con capacidad económica relevante y, por lo tanto, potenciales tenedores de mayores montos de dólares no declarados.
Otro de los cambios bajo análisis apunta a las llamadas discrepancias significativas. Actualmente, si ARCA detecta diferencias que superen el 15% de los saldos declarados o supere los $100 millones, el efecto de inocencia fiscal queda sin efecto.
La propuesta del Gobierno busca ampliar el margen de tolerancia y permitir que el contribuyente pueda corregir la información presentada antes de que se inicie una investigación formal.
El objetivo es evitar que una diferencia administrativa o un error de declaración derive automáticamente en la pérdida del beneficio. La posibilidad de rectificar y regularizar una diferencia antes de una instancia judicial o fiscal más compleja podría mejorar la confianza de los contribuyentes.
Qué cambia para quienes adhieran al régimen
Para los contribuyentes, el principal cambio estaría en la previsibilidad. Uno de los motivos que explican la permanencia de dinero fuera del circuito formal es el temor a que una declaración posterior active controles sobre períodos anteriores o genere reclamos tributarios.
Con la nueva normativa, quienes cumplan los requisitos podrían acceder a un esquema con reglas más claras y con un alcance determinado para las revisiones de ARCA. El proyecto también apunta a simplificar la presentación de información vinculada al Impuesto a las Ganancias.
La intención oficial es que el cumplimiento tributario sea más sencillo para aquellos contribuyentes que mantengan sus declaraciones ordenadas.
De todas formas, el beneficio no implicaría una eliminación general de los controles fiscales. ARCA mantendría sus facultades de fiscalización en casos donde existan inconsistencias relevantes o incumplimientos.
Por ese motivo, uno de los aspectos centrales será definir con precisión cuáles serán los parámetros para acceder al régimen y bajo qué situaciones el contribuyente podría perder los beneficios.
Los pedidos de los tributaristas que impulsaron cambios en el proyecto
La nueva versión de la Ley de Inocencia Fiscal incorporará algunos planteos realizados por contadores y especialistas tributarios que participaron de reuniones con Luis Caputo.
Entre ellos estuvieron Alejandro Rosenfeld, César Litvin, Miriam Roldán y Sonia Becherman, quienes analizaron distintos aspectos técnicos del proyecto.
Uno de los pedidos principales estuvo vinculado con la postergación de la presentación de declaraciones juradas de Ganancias. La discusión tomó relevancia luego de que ARCA prorrogara hasta el 27 de agosto la presentación de la declaración jurada del período fiscal 2025, aunque mantuvo la fecha del vencimiento del pago.
Rosenfeld explicó tras la reunión con Economía que la decisión de extender el plazo de presentación podía resultar positiva para ordenar la implementación del nuevo esquema.
El planteo de los especialistas fue que una mayor flexibilidad podía favorecer la adhesión, ya que muchos contribuyentes necesitaban conocer con precisión las reglas antes de decidir si formalizaban fondos que actualmente permanecen fuera del sistema.
Qué falta para que la Ley de Inocencia Fiscal entre en vigencia
La presentación del proyecto será apenas el primer paso. Luego deberá avanzar el tratamiento legislativo correspondiente para que los cambios puedan convertirse en ley.
Una vez aprobada la norma, el Gobierno deberá definir la reglamentación y los procedimientos que utilizará ARCA para aplicar el nuevo esquema.
Entre los puntos que quedarán pendientes estará la definición final de los requisitos de adhesión, los mecanismos de control y las condiciones bajo las cuales funcionará el blindaje fiscal.
Mientras tanto, el Ejecutivo busca que la iniciativa permita canalizar parte de los dólares del colchón hacia la economía formal y generar un mayor movimiento de capitales dentro del sistema argentino.
La expectativa oficial es que, con reglas más simples y previsibles, más contribuyentes decidan declarar sus activos y utilizarlos dentro del circuito económico.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,inocencia fiscal,gobierno,dólares
ECONOMIA
Una por una, las claves para entender el escándalo del Ueno Bank en Paraguay que derivó en una fuerte crisis política
El colapso del Ueno Bank derivó en una crisis financiera, judicial y política en Paraguay que, en pocos días, cambió el escenario del país. La decisión del Banco Central de intervenir y disolver la entidad dejó a millones de ahorristas sin acceso a su dinero, provocó la detención de directivos y terminó con la renuncia del presidente Santiago Peña.
El caso reúne varios planos que se entrelazan: el crecimiento de un banco que nació como una propuesta digital, las irregularidades que detectó el regulador, los vínculos políticos de sus protagonistas, la respuesta del Estado para devolver el dinero y las consecuencias que alcanzaron incluso a trabajadores en la Argentina.
Ueno Bank era una entidad con alcance masivo. Tenía 2,9 millones de clientes en un país de 6,1 millones de habitantes, lo que equivale al 60% de la población adulta. Era el quinto banco del país por volumen de depósitos y el primero por cantidad de clientes. Al cierre de 2025 concentraba el 8,9% de los depósitos y el 5,9% de los créditos de un sistema que cuenta con 16 bancos.
Esa dimensión explica por qué su caída tuvo un efecto inmediato. Además de particulares, la entidad administraba unos USD 850 millones de organismos estatales, entre ellos recursos del Instituto de Previsión Social (IPS), responsable de las jubilaciones y las prestaciones de salud.
Cómo nació y creció el banco
El origen de Ueno Bank se remonta a 2021, cuando el Grupo Vázquez compró la Financiera El Comercio. El grupo ya era dueño de la financiera Credicentro. La nueva marca empezó a operar con una propuesta centrada en la aplicación móvil y, tras obtener la autorización bancaria plena, comenzó a funcionar como banco en diciembre de 2023.
Su expansión se apoyó en la cartera de las dos entidades preexistentes, a la que sumó cuentas simples y de bajo costo operadas desde el celular. El salto decisivo llegó en junio de 2024, cuando absorbió a Visión Banco. Esa integración le sumó activos, pasivos y operaciones de una entidad ya instalada, y le permitió pasar de una plataforma enfocada en pagos y crédito de consumo a ofrecer cuentas, tarjetas, préstamos, inversiones y servicios para empresas.
En marzo de este año, el banco emitió bonos por USD 350 millones con vencimiento en 2031. Fue el único banco local con títulos negociados en mercados internacionales y la tasa que le pidió el mercado fue menor al 7%, un nivel que no anticipaba dificultades.
Qué detectó el Banco Central
La tormenta empezó con un sumario del Banco Central del Paraguay (BCP). La investigación detectó créditos otorgados a empresas relacionadas con el Grupo Vázquez, controlante del banco. Según el organismo, esas operaciones derivaron en incumplimientos y en el deterioro de los indicadores de liquidez de la entidad. Por el peso del banco en el sistema, el regulador advirtió que existía un riesgo de que las dificultades se extendieran al resto.
Según el diario paraguayo Última Hora, en junio de 2026 Ueno Bank transfirió una cartera de créditos por USD 74,4 millones a una empresa vinculada, Vinanzas SA. La operación se hizo después de que la Superintendencia de Bancos le exigiera desprenderse de préstamos otorgados a esas compañías, e incluía acreencias sobre el Grupo Hendy, el Grupo M y MOWI, entre otras firmas relacionadas con el grupo.

El BCP encontró indicios de que Vinanzas, también vinculada a Ueno, no tenía recursos propios suficientes para pagar esa cartera y que habría sido financiada de manera indirecta por el propio banco. Para el Ministerio Público, ese mecanismo podría haber ocultado la situación patrimonial real de la entidad, ya que los créditos habrían quedado, en los hechos, bajo el financiamiento de la misma institución que los cedió.
La intervención y el congelamiento de los fondos
El martes 3 de noviembre, el BCP ordenó la intervención y disolución de Ueno Bank, luego de comprobar que su índice de solvencia había caído por debajo de la mitad del mínimo exigido por la normativa. El directorio dispuso el cierre de las operaciones, suspendió la aplicación móvil, las tarjetas y el resto de los servicios, y puso los activos y pasivos bajo administración del regulador.
Desde ese momento, los clientes no pudieron acceder a sus cuentas. Se formaron largas filas frente a las sucursales y hubo protestas nocturnas en Asunción.
El bloqueo alcanzó también al sector público y a otras instituciones. Los Certificados de Depósito de Ahorro (CDA), colocaciones a plazo fijo, dejaron de pagarse. Entre los afectados figuran el IPS, el Ministerio de Economía, la Confederación Sudamericana de Fútbol, sociedades de Bolsa, empresas y cajas de jubilaciones.
El vínculo político
El caso adquirió una dimensión política por los antecedentes de dos de sus protagonistas. El ahora ex presidente, Santiago Peña, fue accionista de Ueno Bank hasta marzo de 2025. Por su parte, Carlos Carvallo, titular del BCP, había presidido la entidad hasta julio de 2023, cuando dejó ese cargo para asumir en el Banco Central. Es decir, pasó de conducir el banco a encabezar el organismo que debía supervisarlo.

Al oficializarse la intervención, Peña le pidió la renuncia a Carvallo. Como reemplazo designó a Raúl Vera Bogado, economista y exministro de Industria, que ya había dirigido el Banco Central entre 2001 y 2002. También nombró a dos nuevos directores. El nombramiento de Vera Bogado deberá ser ratificado por el Senado.
La causa judicial
La Fiscalía imputó a 27 personas: ocho directivos de Ueno Bank y otras 19 vinculadas a empresas bajo investigación. Los fiscales Jorge Arce, Silvio Corbeta, Yeimy Adle y Francisco Cabrera sostienen que, entre 2025 y 2026, se otorgaron préstamos y sobregiros a empresas del mismo grupo económico en condiciones que no se ajustaban a los parámetros habituales de evaluación de riesgo crediticio.
Los cargos son conducta indebida en situación de crisis, lesión de confianza, tentativa de estafa y violación de las normas sobre llevanza de libros de comercio.
Miguel Vásquez, mayor accionista y uno de los fundadores de la entidad, compareció junto a otros siete directivos ante la Fiscalía Especializada en Delitos Económicos y Anticorrupción. El Ministerio Público pidió prisión preventiva para Vásquez y arresto domiciliario para el resto. Los directivos fueron trasladados esposados, con el rostro cubierto y chalecos antibalas, frente a manifestantes que los increpaban en las afueras de la sede fiscal.
Cómo se devuelve el dinero a los ahorristas
El BCP informó que los ahorristas recibirían un primer pago de hasta 10 millones de guaraníes, unos 1.675 dólares. Después, el Congreso sancionó en tiempo récord una ley de emergencia, que Peña promulgó el miércoles de esta semana.
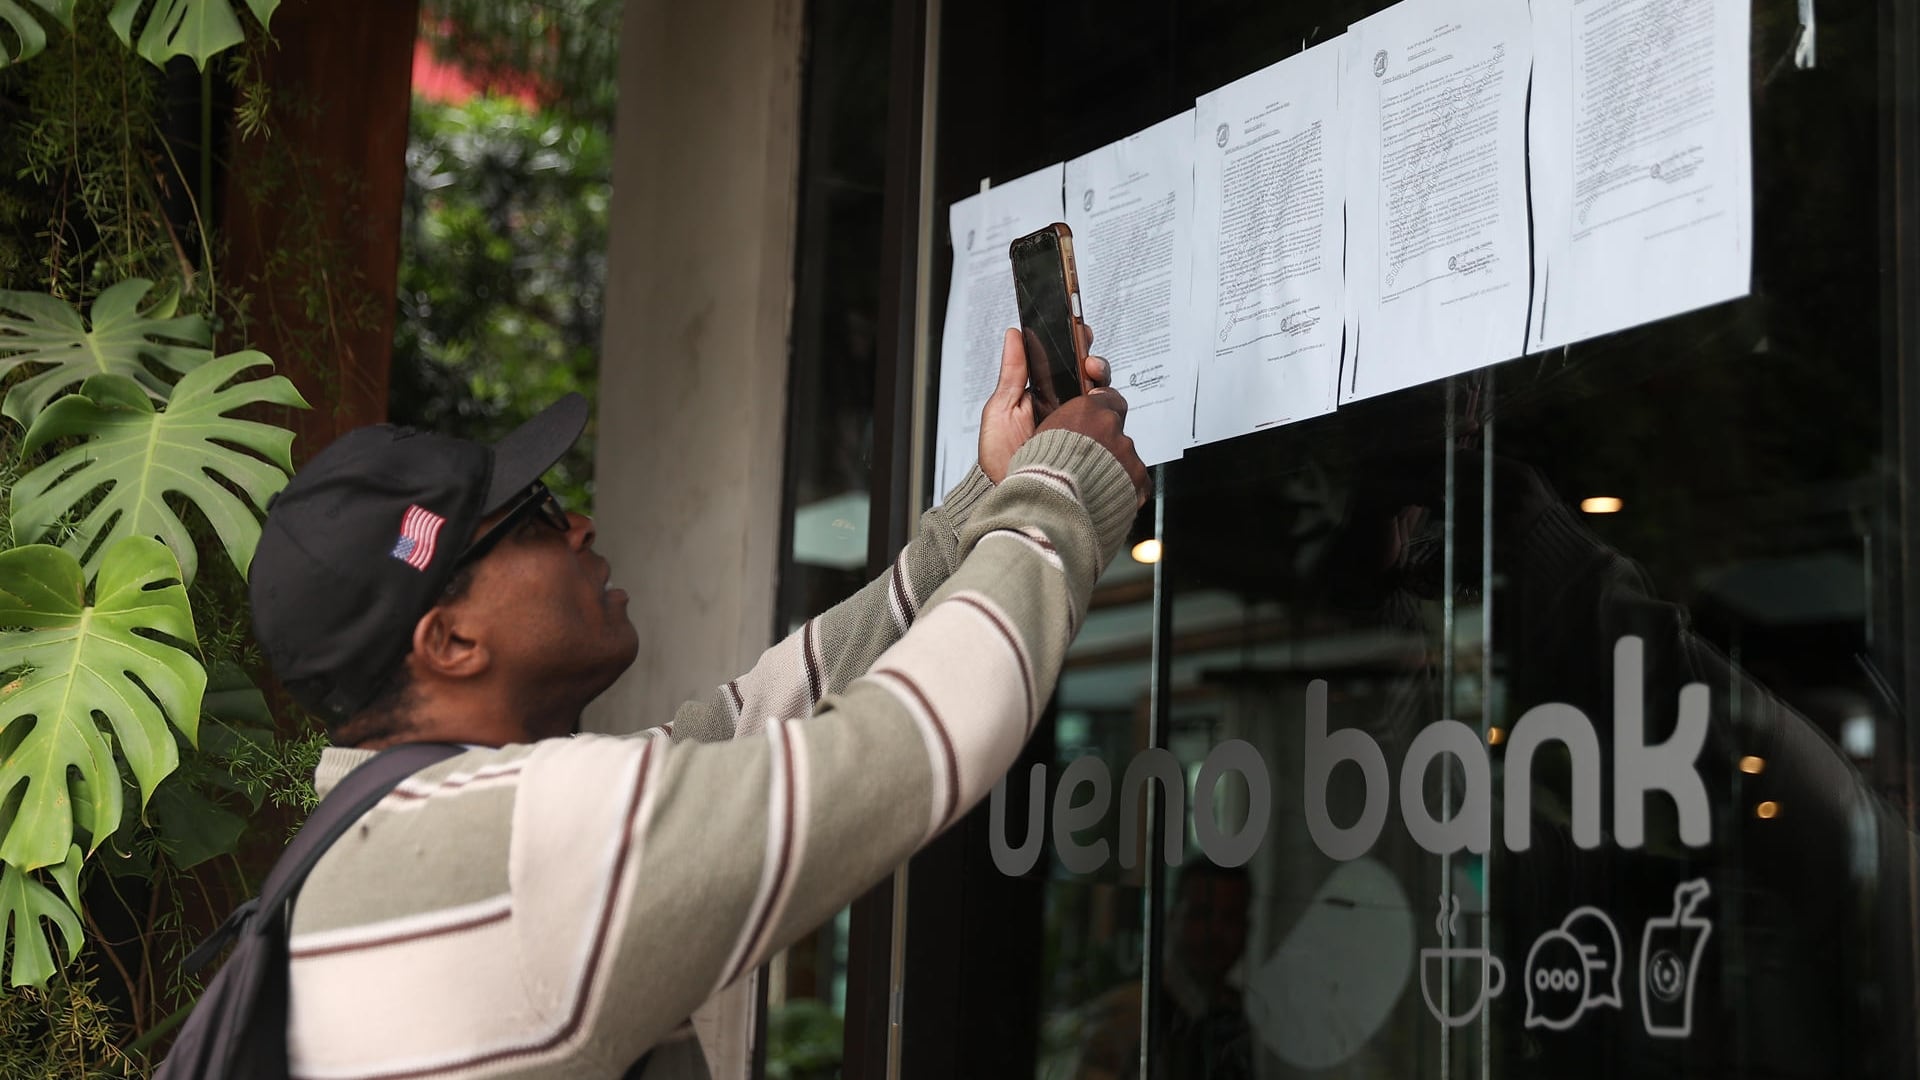
La norma habilita un anticipo del Fondo de Garantía de Depósitos (FGD): cada depositante podrá cobrar hasta 40 salarios mínimos mensuales, equivalentes a 121,7 millones de guaraníes, unos 19.787 dólares. El Banco Central de Paraguay debe instrumentar el pago en un plazo de 24 horas y, como máximo, dentro de los cinco días hábiles posteriores a la entrada en vigencia de la ley.
Por su parte, la Asociación de Bancos del Paraguay (Asoban), que reúne a los 14 bancos privados del país, entre ellos Ueno, aseguró que el resto del sistema opera con normalidad.
El impacto en la Argentina
La crisis también tuvo efectos en Buenos Aires. Kaitel SRL Sucursal Argentina, que forma parte de ITTI, la compañía que presta servicios tecnológicos a unas 40 empresas del grupo vinculado a Ueno Bank, tiene más de 900 trabajadores en el país, según fuentes con conocimiento de la operación.
Parte del personal recibió una notificación de suspensión sin goce de haberes entre el 5 de noviembre y el 4 de diciembre de 2026. La empresa atribuyó la medida al “procedimiento de resolución e intervención de Ueno Bank dispuesto por el Banco Central del Paraguay (BCP) y comunicado públicamente el 3 de noviembre”, que, según el correo, afectó los mecanismos de financiamiento de la compañía y provocó “la paralización temporal de sus actividades”.
Durante la suspensión, la relación laboral continúa vigente, los empleados deben retomar sus tareas el 5 de diciembre, salvo comunicación en contrario, y la empresa mantiene a su cargo la cobertura de medicina prepaga.

Empleados consultados por Infobae indicaron que no se acreditaron los depósitos ni en las cuentas locales en pesos ni en Deel, la plataforma que se usa para abonar un adicional. En Paraguay, según relataron, el personal cobró, pero el dinero estuvo disponible apenas tres horas antes del bloqueo de las cuentas. La empresa no informó cuántos trabajadores fueron suspendidos ni una fecha para cancelar los salarios pendientes.
El juicio político y la renuncia de Peña
La crisis bancaria derivó en un conflicto político. El miércoles, un grupo de diputados opositores y disidentes del oficialismo presentó ante la Cámara de Diputados un libelo acusatorio contra Peña y su vicepresidente, Pedro Alliana, amparado en el artículo 225 de la Constitución. El documento reunió 35 firmas y pidió una sesión extraordinaria para el jueves.
Peña difundió un video en esa red social en el que anunció su renuncia. Sin embargo, el Congreso no la aceptó. Diputados y senadores del Partido Colorado abandonaron el Congreso durante la votación, lo que dejó la sesión sin quórum. En medio de las versiones sobre su paradero, desde el Gobierno confirmaron que Peña permanece en Paraguay.
Banking,Business,Financial,Corporate Events,Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),South America / Central America
El riesgo país duplicó el nivel respecto a julio. En el mercado advierten que la dinámica será alcista hasta que mejoren las expectativas electorales.
Puntos importantes

El riesgo país trepó a 850 puntos por inestabilidad política y externa, amenazando con llegar a 1.000 unidades.
La suba impide el acceso a crédito internacional y encarece el financiamiento para empresas locales.
El alza presiona al tipo de cambio y frena inversiones, aunque los fundamentos fiscales dan esperanza.
financiamiento,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
ECONOMIA
La tormenta global volvió a impactar en el riesgo país argentino y suma más complicaciones para el año electoral

- El viento de fuerte sopla con fuerza: la caída en los mercados neoyorkinos es significativa, con un Nasdaq que ya perdió más de 12% en el mes, mientras que el S&P 500 cae 7%. El impacto se sintió sobre los bonos emergentes, pero es cierto que en el caso argentino el efecto fue mucho más importante.
- La incertidumbre electoral aumentó y es difícil que se diluya: sin un horizonte claro de lo que podría pasar en las elecciones es casi imposible que los inversores decidan apostar fuerte en Argentina. Más bien, todo el mundo está muy cauteloso y prefiere no dar pasos en falso, porque además no está claro dónde podría estar el piso de las cotizaciones de bonos y también de las acciones. El temor a un regreso del populismo sigue siendo el tema principal de preocupación para Wall Street.
- Se complicó el programa financiero: el año que viene hay que pagar USD 25.000 millones y con riesgo país en alza hay que cambiar varios de los supuestos que se habían fijado para el 2027. Esto también genera ruido, aunque podría considerarse algo que se encuentra en un segundo plano en lo que a preocupaciones del mercado se refiere.
Corporate Events,Diplomacy / Foreign Policy,North America

POLITICA3 minutos ago
Patricia Bullrich defendió la libertad de prensa y marcó nuevas diferencias con Javier Milei: “Defender la libertad es defender a quienes nos cuestionan”

DEPORTE16 minutos ago
Zidane se plantea hacer debutar con Francia a un delantero que el Barça tiene en su agenda

DEPORTE20 minutos ago
Roy Makaay, a fondo: de su relación con Demichelis a la historia secreta de Scaloni para convencer a una figura de la Selección

CHIMENTOS29 minutos ago
Alex Caniggia explotó contra Mariana Nannis tras denigrar a su novia, su hija y su hermana: “Bazofia, miseria humana, rata y…”

ECONOMIA40 minutos ago
Una por una, las claves para entender el escándalo del Ueno Bank en Paraguay que derivó en una fuerte crisis política

POLITICA45 minutos ago
La Argentina que recibe al Papa: nuevas tensiones entre Milei y Bullrich, el faltazo de Macri y la pausa obligada del Congreso

CHIMENTOS4 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

POLITICA2 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA2 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA2 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

 POLITICA2 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA2 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA2 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias


