ECONOMIA
El presidente del Banco Provincia advirtió que la morosidad alcanzó su nivel más alto en 20 años


La morosidad en el sistema financiero volvió a aumentar y alcanzó el nivel más alto de los últimos 20 años. Para Juan Cuattromo, presidente del Banco Provincia, el fenómeno refleja un deterioro más profundo que el incumplimiento de un préstamo: revela las dificultades de millones de personas para sostener sus ingresos y acceder a herramientas básicas de financiamiento.
“La morosidad volvió a crecer en mayo y casi siete millones de personas ya no están en condiciones de recibir un crédito”, afirmó durante una entrevista en Infobae al Regreso.
En diálogo con Gonzalo Aziz, el funcionario sostuvo que quedar excluido del sistema crediticio tiene consecuencias que atraviesan la vida cotidiana. “No recibir un crédito es mucho más que una cuestión financiera. Es no poder mudarte, no poder empezar un emprendimiento, no poder construir tu casa o simplemente sobrevivir”, describió, al advertir que el acceso al financiamiento dejó de ser una herramienta para crecer y pasó, en muchos casos, a convertirse en una necesidad para afrontar gastos corrientes.
Los datos que expuso muestran la magnitud del problema. La mora de las familias pasó del 12,1% al 12,7% entre abril y mayo, mientras que entre los jóvenes de 18 a 30 años el incumplimiento supera el 40%. Según Cuattromo, se trata del segmento más vulnerable porque concentra los menores ingresos y una mayor precariedad laboral. En ese contexto, recordó que desde diciembre de 2023 “se cerraron unas 500.000 cuentas sueldo”, un indicador que, a su entender, refleja el deterioro del empleo formal. “El salario no recupera, el trabajador se precariza y las condiciones para pagar un crédito empeoran”, resumió.
El presidente del Banco Provincia ubicó el origen del actual escenario en el endurecimiento monetario que atravesó la economía durante 2023. Las tasas de interés llegaron a niveles cercanos a los tres dígitos y, según explicó, muchas familias quedaron atrapadas en compromisos que luego resultaron imposibles de afrontar. “Cuando terminó ese proceso, la gente ya no podía pagar los créditos que había tomado”, señaló. Desde entonces, agregó, “cuando estás fuera de la línea de crédito, estás fuera de una línea de vida en un montón de aspectos”.
Ese deterioro se refleja especialmente en el uso de las tarjetas de crédito. Cuattromo explicó que allí se concentra la mayor parte de los incumplimientos: alrededor del 12% en los bancos, casi el 30% en las fintech y más del 43% en las entidades no financieras. Atribuyó esa diferencia a que muchas familias comenzaron a utilizar el crédito para cubrir gastos cotidianos. “La gente usa la tarjeta para pagar tarifas, combustible o consumo básico porque el ingreso ya no alcanza”, afirmó.

Frente a ese escenario, el Banco Provincia reforzó sus programas de refinanciación. Según detalló, durante el primer semestre del año la entidad renegoció deudas por unos 280.000 millones de pesos mediante cerca de 80.000 acuerdos, cinco veces más que en igual período de 2025. El objetivo, explicó, es reducir el peso de las cuotas sobre los ingresos familiares. “Logramos bajar la carga del 35% al 22% del ingreso mensual. Eso libera recursos y ayuda a que las familias puedan sostenerse”, sostuvo.
Cuattromo consideró que la asistencia financiera debe complementarse con una mayor educación económica. Por ese motivo destacó el programa Incluir, impulsado por el Banco Provincia en escuelas bonaerenses, que ya alcanzó a más de 100.000 estudiantes en los 135 municipios. La iniciativa busca enseñar desde conceptos básicos de administración del dinero hasta la lectura de las condiciones de un préstamo. “Es fundamental que las personas sepan cuánto van a terminar pagando realmente, porque muchas veces las ofertas digitales esconden condiciones que no son evidentes”, explicó. A su juicio, estos contenidos deberían formar parte de la educación formal porque “es algo que atraviesa la vida de cualquier persona”.
El titular de la entidad también vinculó el endurecimiento del crédito con un cambio en el comportamiento de bancos y clientes. A medida que aumentó el riesgo de incumplimiento, explicó, las entidades comenzaron a restringir el otorgamiento de préstamos, mientras que muchas familias dejaron de demandarlos por la pérdida de capacidad de pago. “El crédito nuevo termina concentrándose en los sectores de mayor poder adquisitivo. Quienes más lo necesitan muchas veces ya no pueden acceder”, advirtió.

En ese contexto, sostuvo que la banca pública cumple un rol contracíclico y recordó que representa cerca del 40% del sistema financiero argentino. Según indicó, el Banco Provincia incrementó su participación en el financiamiento a empresas desde que comenzó el endurecimiento monetario y mantiene líneas especiales para consolidar deudas de personas físicas, con plazos de hasta 72 meses y tasas subsidiadas para quienes perciben menores ingresos.
Pese a esas herramientas, Cuattromo evitó mostrarse optimista sobre una recuperación rápida. A su entender, el problema excede al sistema financiero y depende de una mejora sostenida de la economía. “La normalidad todavía no aparece. Lo que debería mejorar es el mercado de trabajo y los ingresos. Nosotros monitoreamos la situación todos los días y siguen apareciendo personas que entran en mora. La sangría todavía no se cortó”, afirmó.
Para el presidente del Banco Provincia, mientras no se recompongan el empleo y los salarios, la exclusión financiera continuará profundizándose. “Si las condiciones no favorecen el trabajo y los ingresos, este problema va a seguir postergándose porque es un fenómeno macroeconómico que afecta a todos los segmentos al mismo tiempo”, concluyó.
—
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Jimena Grandinetti, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
juan cuattromo

ECONOMIA
Morosidad: dos de cada tres personas se quedan sin dinero el 20 de cada mes, pero solo el 7,5% pide condonación de deudas
Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora del mes de septiembre, una amplia mayoría de los hogares argentinos agota sus ingresos antes de fin de mes y se endeuda para cubrir necesidades cotidianas. Más precisamente, el relevamiento arroja que dos de cada tres personas se quedan sin dinero el día 20 de cada mes. La situación es más grave entre los menores de 40 años y en los sectores de menores ingresos: el 72% de los jóvenes no llega con dinero más allá de esa fecha y en la clase baja la proporción asciende al 83,3 por ciento. Solo uno de cada tres llega a fin de mes con sus ingresos y apenas uno de cada diez consigue ahorrar.
El Monitor muestra que la duración del ingreso se volvió un indicador de la fragilidad económica de los hogares, contexto en el que el crédito funciona como extensión del ingreso mensual y no como herramienta destinada a la compra de bienes durables. El 56,2% de los encuestados tomó deuda en los últimos seis meses y de ellos el 55,1% lo utilizó para afrontar gastos básicos, como alimentos y salud; el 21,3% lo destinó al pago de tarifas y servicios; y solo el 11,8% para adquirir bienes durables, vinculados a una mejora del estándar o calidad de vida.
La percepción sobre los salarios respalda esa tendencia. El 81,8% dijo que la evolución de sus ingresos es inferior a la inflación: desde marzo la proporción de personas que afirma eso no bajó del 81%, con un pico del 87,4% en julio, persistencia que sugiere que la insuficiencia de ingresos no se percibe como un problema ocasional, sino como una dificultad sostenida en el tiempo.
.responsive {width: 100%; height: auto;}
Clases sociales y destino de la deuda
La deuda presenta diferencias marcadas por nivel socioeconómico. En la clase baja, el 68,1% se endeudó en los últimos seis meses y dos de cada tres lo hicieron para cubrir gastos esenciales. El margen de ahorro en ese segmento es inferior al 1%, el 59,6% no llega al día 15 y el 83,3% no supera el día 20 del mes. En la clase alta, solo el 20% se queda sin ingresos antes de fin de mes y el 61,9% logra ahorrar, aunque una parte también recurre al crédito, pero en el 63,4% de los casos para comprar bienes durables. Esto es, en función de “decisiones” más que de “necesidades”.
En la clase media el 51,4% se queda sin ingresos antes de fin de mes y el 47,1% se endeudó. Entre quienes se endeudaron, el 45,6% lo hizo para cubrir gastos básicos. En este grupo el factor de más peso es el costo de las tarifas y los servicios: el 29% se endeudó para pagarlos, la cifra más alta entre los tres estratos sociales (en la clase baja el porcentaje es 18,2%, y en la alta 4,7%).
El endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad.
El informe plantea que el endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad. La deuda contraída debe pagarse con el ingreso del mes siguiente, que también es insuficiente, con lo que la deuda se vuelve un factor estructural de vulnerabilidad y fuente de morosidad.
Jóvenes, los más afectados
El grupo de edad más afectado es el de menores de 40 años: el 72% de ellos no supera el día 20 con sus ingresos, solo el 3% logra ahorrar y el 60,9% tomó deuda durante el último semestre. Sin reservas, este grupo recure al crédito ante cualquier gasto inesperado. No es casual que sea el segmento que hace la peor evaluación sobre la economía: el 69,1% la califica negativamente.
.responsive {width: 100%; height: auto;}
A su vez, la visión sobre la situación nacional es más crítica que la evaluación de la economía personal. El 39,3% considera mala su situación particular, mientras que el 61,5% califica negativamente la del país. La opinión negativa sobre la economía nacional es del 42,9% en la clase alta, del 56,5% en la clase media y del 70,7% en la clase baja.
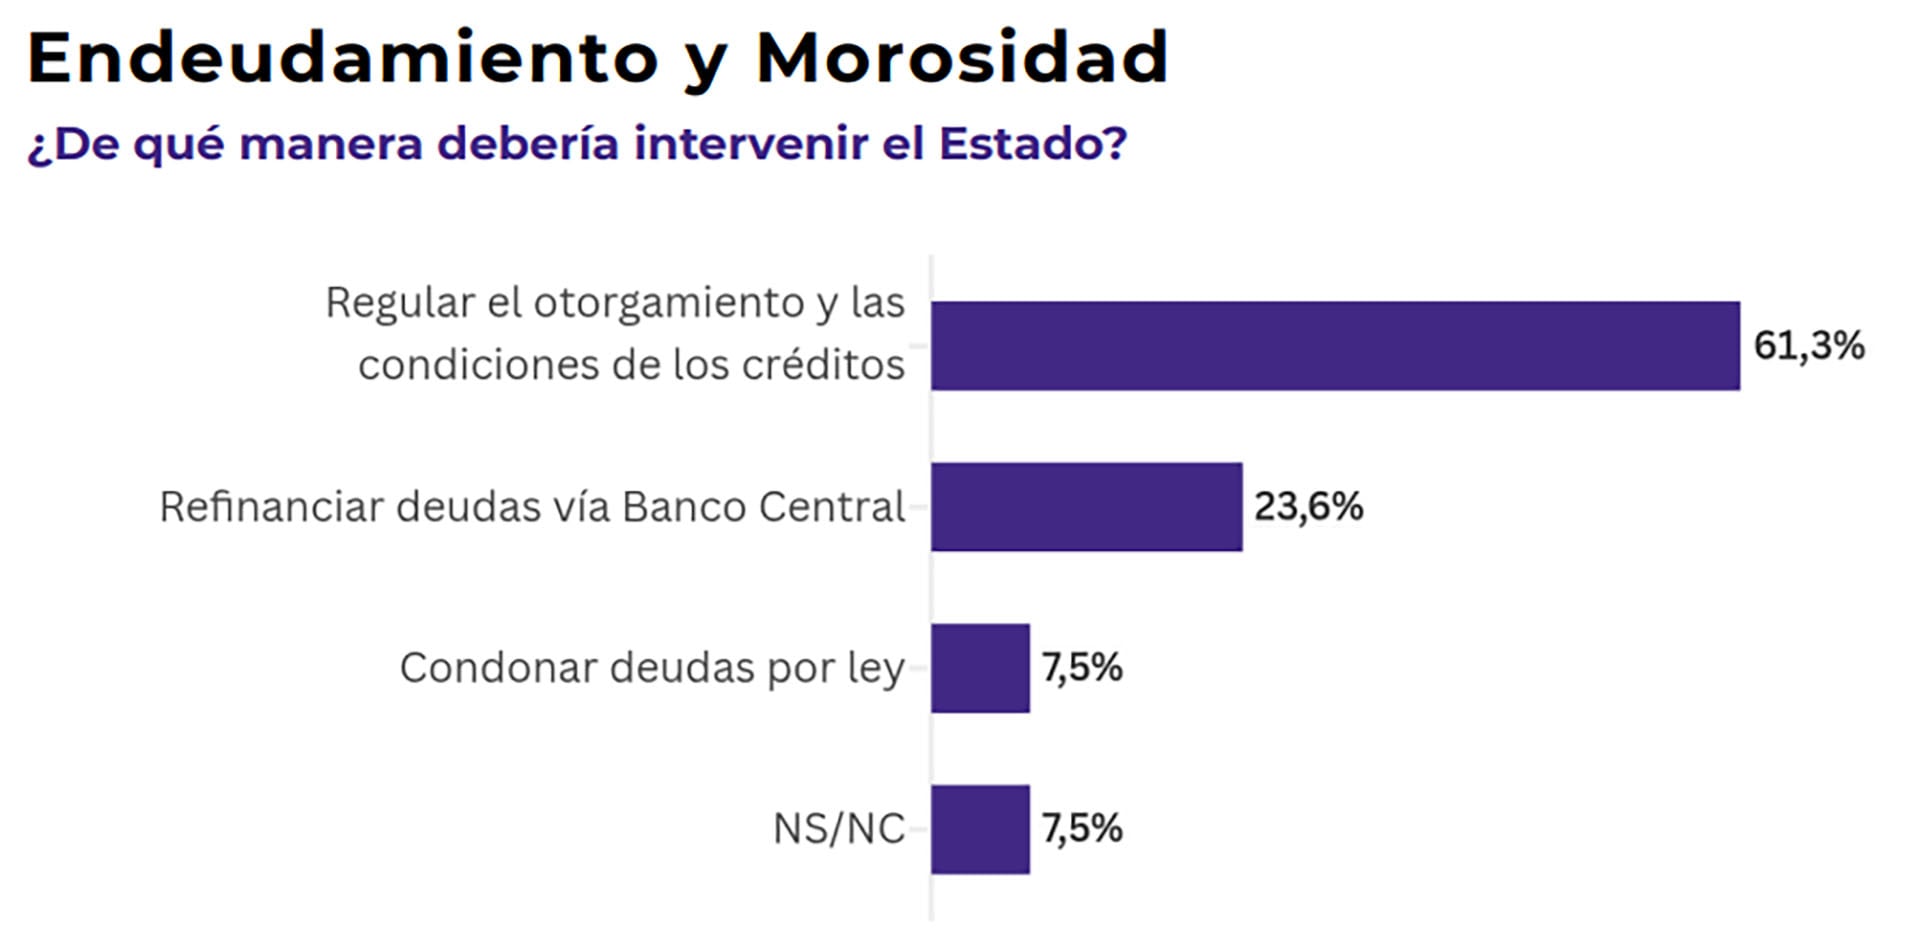
Respecto de la morosidad, el 67% espera alguna intervención estatal. El 36,1% sostiene que se trata de un problema de toda la sociedad y que el Estado debe actuar, mientras que el 30,9% cree que, aunque sea un tema entre privados, requiere intervención pública. Solo 29,1% considera que el Estado no debe involucrarse, como sostiene el gobierno. Sin embargo, la opinión mayoritaria no pide condonar deudas, sino regularlas. Entre quienes proponen intervenir, el 61,3% apunta a regular el otorgamiento y condiciones de los créditos, el 23,6% a refinanciar deudas vía el BCRA y solo 7,5% a una condonación por ley.
El diagnóstico del Monitor de Zentriz es que la insuficiencia de ingresos y la inexistencia de ahorros, en especial entre los jóvenes y la clase baja, es la causa de fondo de la deuda y la morosidad como recursos de subsistencia.
ARCA,deuda impositiva,morosidad empresarial,Argentina
ECONOMIA
Cuál es el problema con la suba de las tasas de interés en Estados Unidos y qué efecto tiene en la Argentina
Los títulos del Tesoro estadounidense son considerados los activos de menor riesgo del mercado global y su rendimiento funciona como piso para el costo del financiamiento


- La propia fortaleza de la demanda.
- El auge de inversiones ligado a la inteligencia artificial impulsó la necesidad de capital.
- Un nivel de gasto público más alto desde la pandemia, que también presiona sobre la demanda de fondos.
Hay un tema de competencia de financiamiento por la inteligencia artificial, que obviamente es funding que se va, entonces sube la tasa (Romano)


La tasa de los bonos del Tesoro, que es la referencia global, tira para arriba todos los demás rendimientos (Polo)

Si las necesidades de divisas superan la oferta, el desequilibrio puede trasladarse al mercado cambiario (Polo)
Este escenario podría enfriar la dinámica de emisiones corporativas a nivel internacional que sirven para financiar proyectos productivos (Ber)
Corporate Events,North America
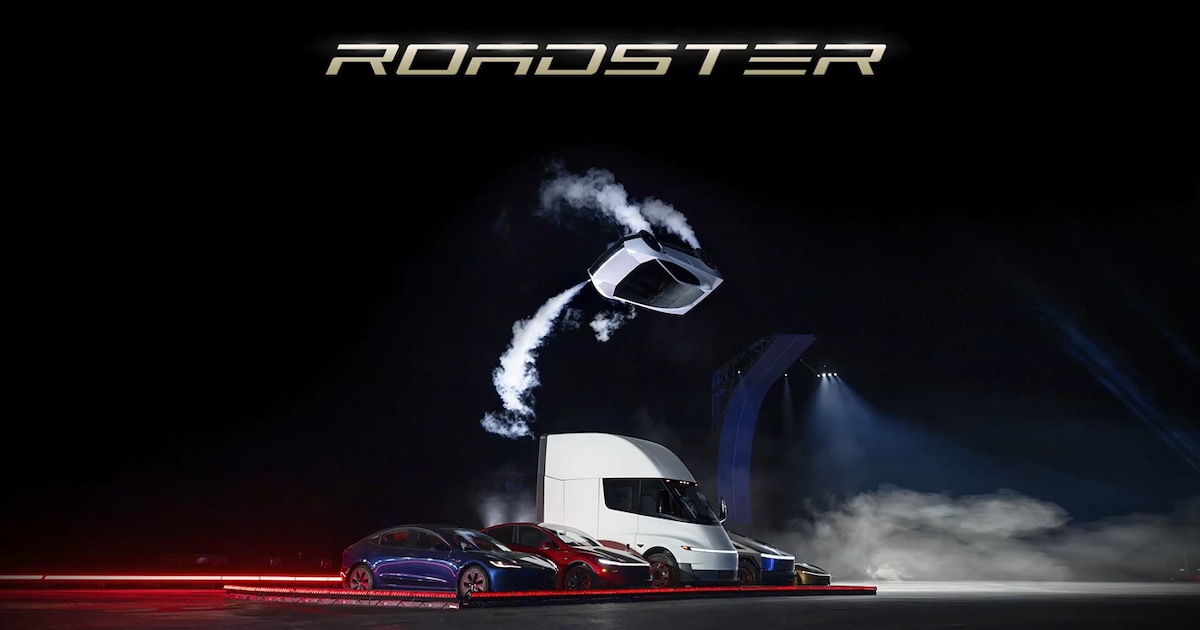
Le guste a quién le guste y le duela a quién le duela, el lanzamiento del Tesla Roadster fue el acontecimiento más trascendente de la industria automotriz mundial de los últimos tiempos, porque traspasó todas las fronteras del mundo de los autos y se convirtió en tema de conversación en todos los ámbitos y tendencia en redes sociales.
Todo por el hecho de tratarse de un auto volador, nada más y nada menos. La jugada de marketing de Elon Musk fue de alto impacto y causó incredulidad en quienes creyeron que era un truco de ilusionismo, una imagen generada por IA o simplemente una maqueta ultraliviana que se puede sostener boca abajo o dar una vuelta de 360° en el aire, como un auto normal no lo podría hacer.
El auto existe, es real y vuela. Si su construcción, y no su forma, es más similar a la de un dron gigante con forma de auto o no, es algo que se sabrá con el tiempo. De momento, es un auto que anda como un auto, y que repentinamente vuela.

Que eso se pueda trasladar a la vida de las personas y que tengamos un ecosistema de autos voladores requerirá mucho más tiempo y sobre todo, un desarrollo tecnológico que hoy parece imposible de lograr, como es coordinar el vuelo de tantos autos como quieran hacerlo por los cielos de una ciudad, una ruta o cualquier lugar del planeta Tierra.
Pero por impresionante que haya sido el espectáculo visual de ver el auto subiendo una rampa hasta quedar “cabeza para abajo”, comenzando el vuelo desde ese punto rotando para aterrizar sobre sus cuatro ruedas, o saltando repentinamente la serie de los 5 modelos actuales de Tesla para caer del otro lado y seguir andando, las críticas no se hicieron esperar.
La mayor decepción parece ser que el diseño no se condice con el esperado, y porque este Roadster debía cumplir la promesa postergada de la versión anterior que se anunció en 2017 para 2020 que nunca llegó, y en su lugar apareció algo completamente distinto.
¿Es tan distinto en verdad? Sí y no
Sí, porque es un auto volador y eso no estaba en los planes de nadie, ni siquiera en los más optimistas ingenieros de la industria automotriz mundial. No, porque no será un auto de calle que podrá comprar cualquier persona, incluidos esos clientes insatisfechos, sino que será un vehículo específico para uso en determinados espacios privados o abiertos que no encierren peligro para terceros (como el desierto del Mojave), al que podrán acceder solo aquellos que Tesla elija y que paguen lo que este vehículo costará, cifra aún desconocida.
A lo que sí podrán acceder quienes ya compraron un Roadster anteriormente o quienes lo hagan ahora previo pago de una reserva de USD 50.000 o USD 250.000 según el modelo que elijan, es al Tesla de calle en las versiones Performance y Thrust.
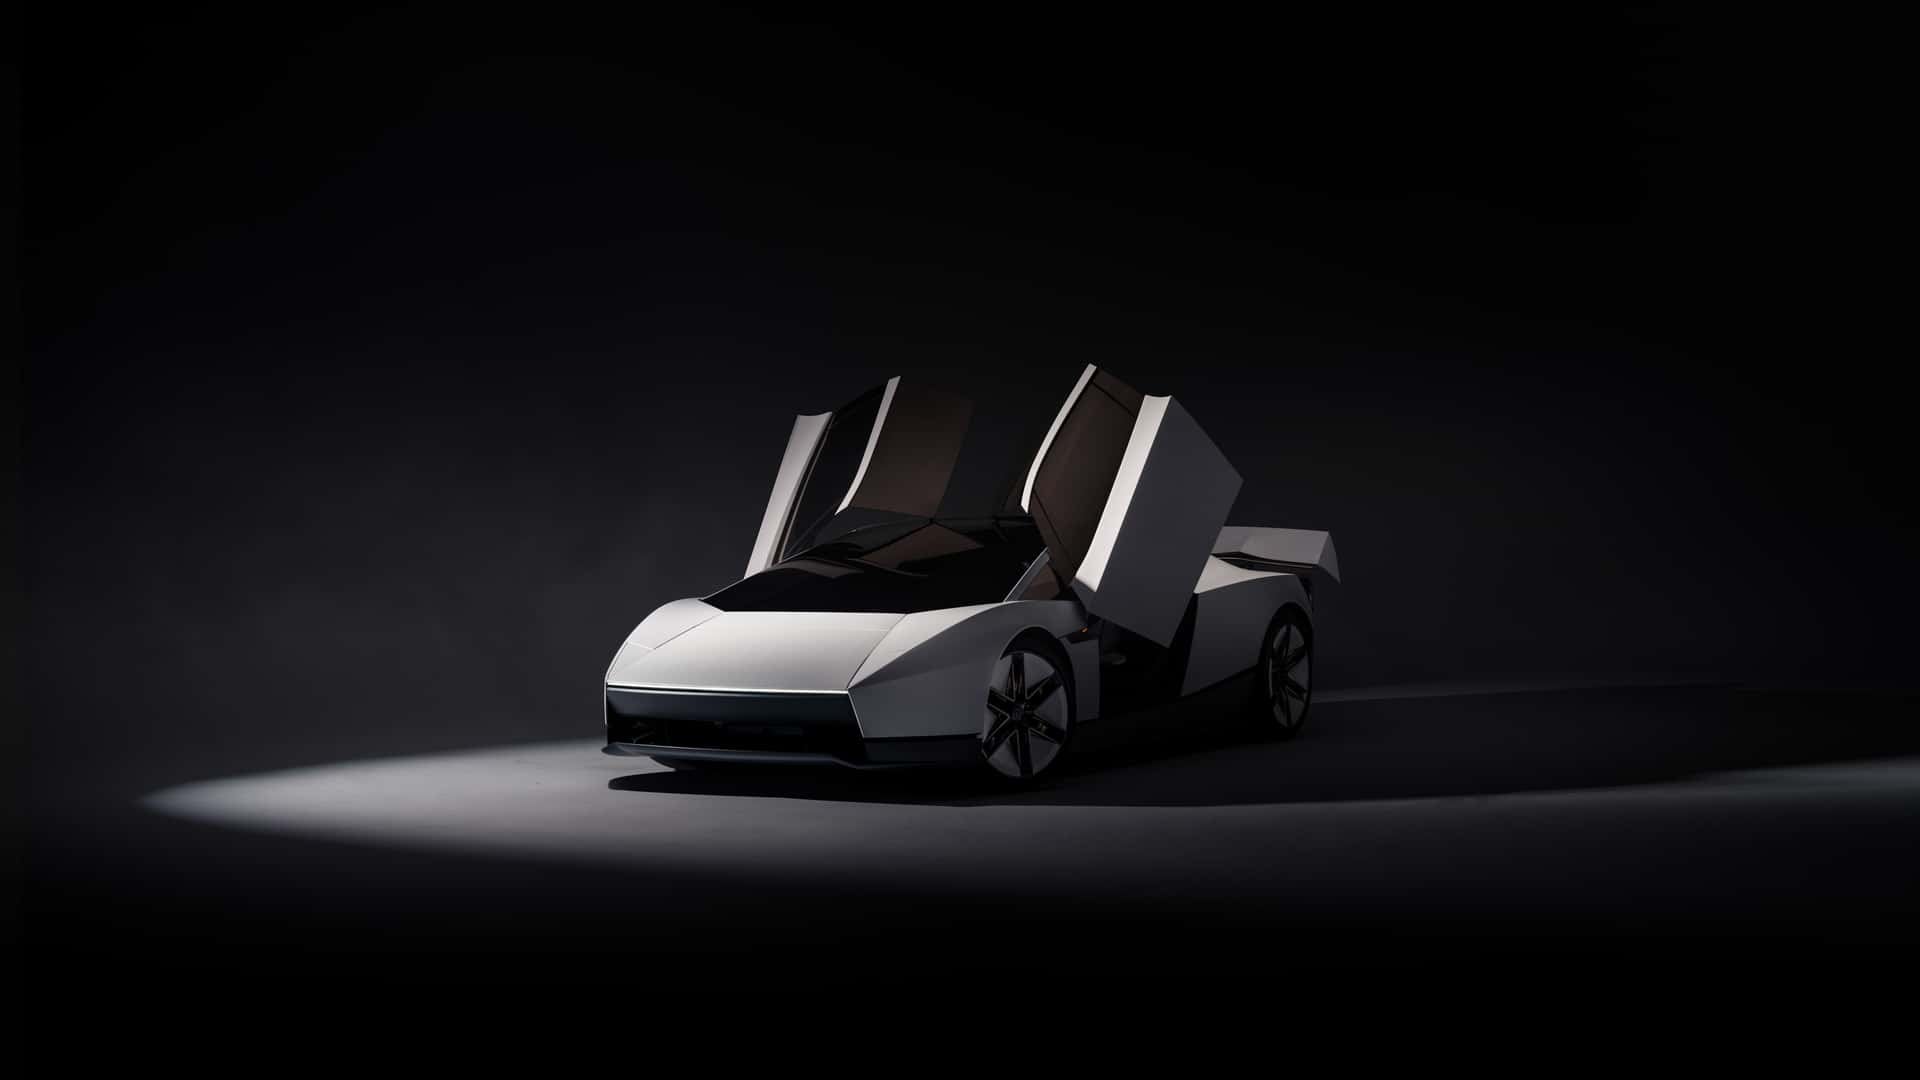
Y ahí también habrá quejas -de hecho, ya las hay- porque según muchos observadores e interesados, el nuevo Roadster perdió “el encanto” que tenía aquel de 2017 y hasta parece más un Lamborghini Murciélago que un Tesla, cuyas formas también gozan ya de una identidad que se replica en cada modelo nuevo.
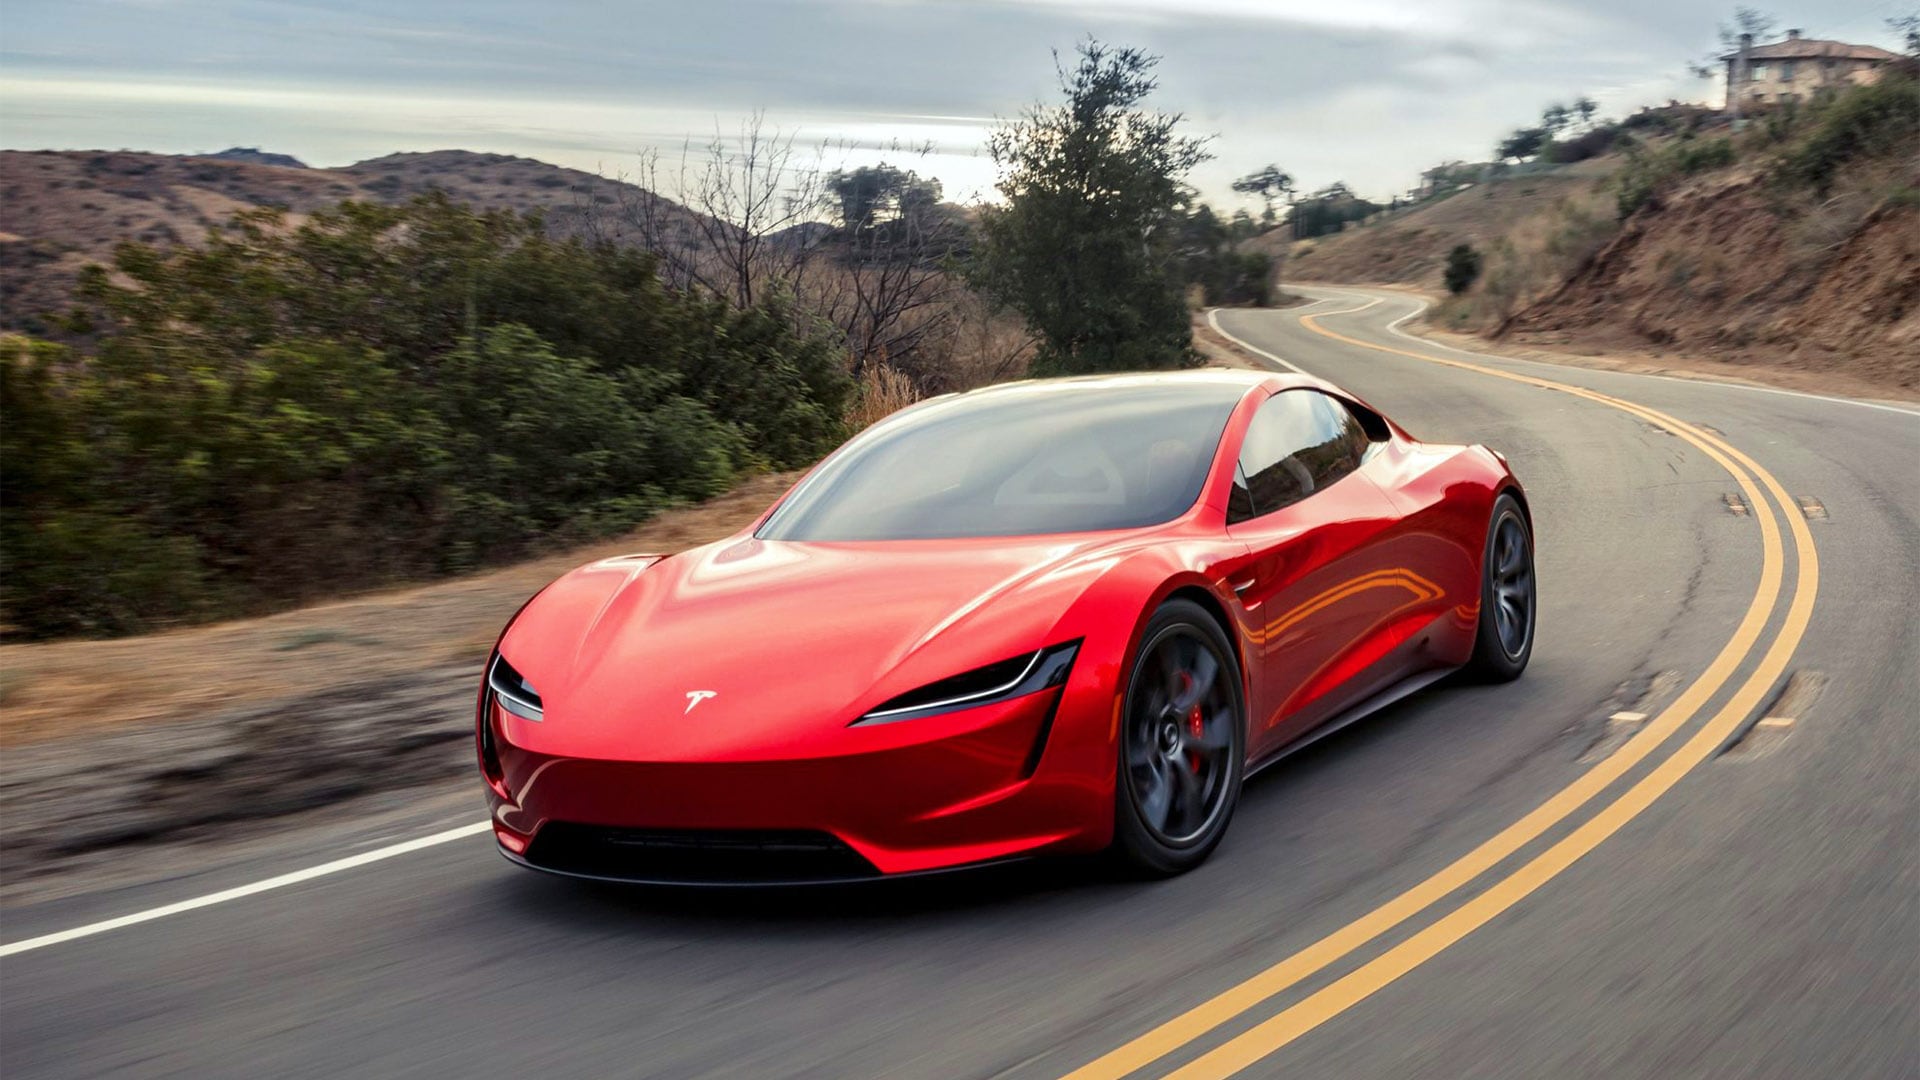
Del Tesla Roadster Performance lo que se sabe es que tiene capacidad para dos ocupantes en el habitáculo, podrá acelerar de 0 a 100 km/h en 1,6 segundos y alcanzar los 370 km/h y aún así tener una autonomía de 470 km, gracias a su paquete de baterías 4680 diseñadas específicamente para el Roadster. Estas baterías, además, tienen una capacidad de recuperación de carga tal que, según la marca, podrán pasar del 15% al 80% de carga en solo 10 minutos.
El Roadster Thrust, por su parte, promete acelerar de 0 a 100 km/h en solo 0,9 segundos y alcanzar una velocidad punta de 368 km/h, gracias a la incorporación de que incorpora propulsores de gas frío orientados hacia la parte posterior del vehículo, que incrementan la aceleración. Este modelo también es de dos plazas.
Un escaparate de Tecnología
En todos los casos, el auto tiene dos motores eléctricos en el eje trasero y tracción posterior únicamente. Si bien no se dio a conocer la potencia nominal de las versiones, Tesla habla de 1.500 CV y un torque superior a los 1.400 Nm, y no tiene diferencial, ya que cada rueda se controla de forma independiente mediante engranajes planetarios y cada una tiene su propio inversor para transformar la energía eléctrica del motor con el que tiene vinculación.
La estructura del vehículo está compuesta por magnesio, titanio y fibra de carbono, pesa aproximadamente 1.700 kg y promete superar los 550 km/h de velocidad máxima.
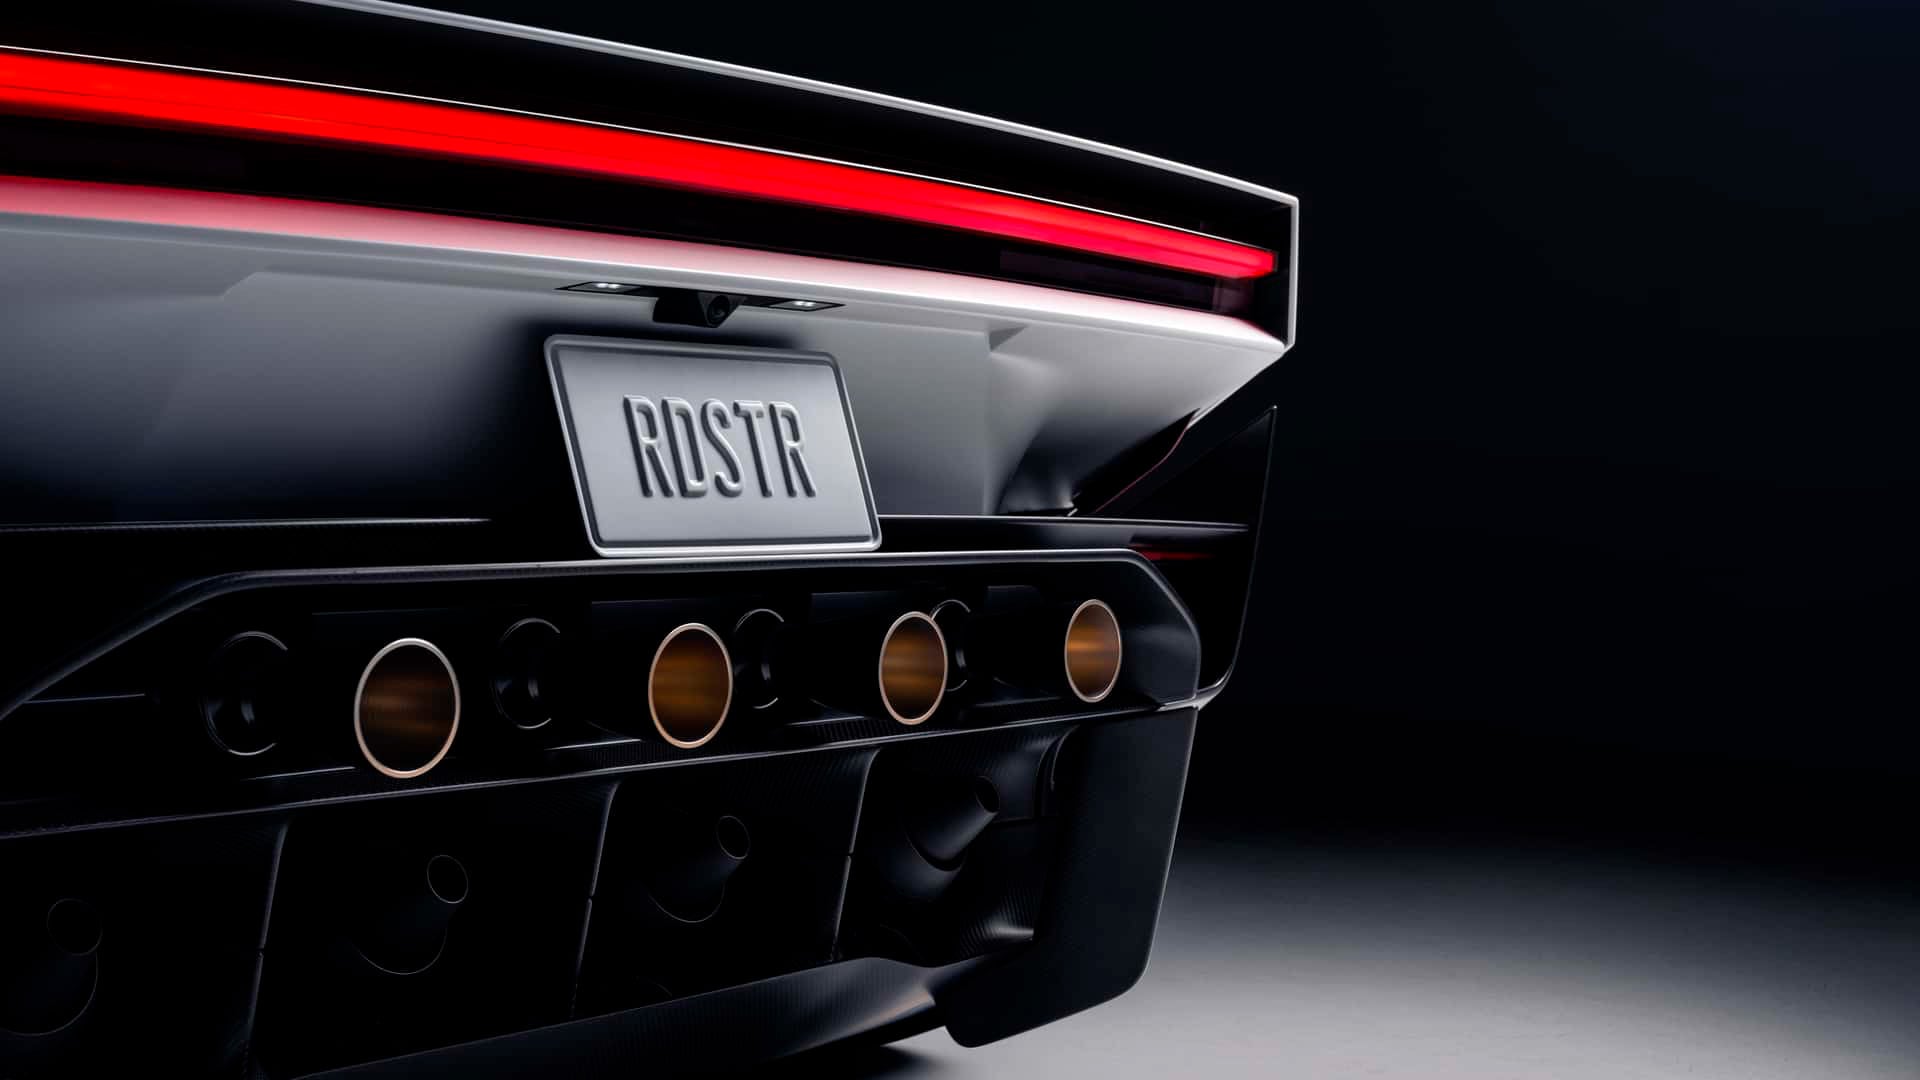
El vehículo tiene gran parte de sus componentes aerodinámicos móviles, como la cola que se convierte en un ala trasera para tener agarre en curvas y se cierra para tener una silueta con la menor resistencia al avance y lograr altas velocidades con menor consumo de energía.
Los cuatro ventiladores traseros, de unos 20 kW cada uno, están dispuestos en la parte superior del difusor, mientras en el piso de esa misma sección, donde están las ruedas posteriores que tienen la responsabilidad de traccionar el vehículo, un sistema de faldones fabricados en caucho y cerdas de nylon, sellan la zona contra el piso para generar vacío y mayor fuerza descendente sobre el asfalto.
Gracias a este sistema, que ya utilizó el McMurtry hace un par de años atrás, el Tesla Roadster puede doblar con una aceleración lateral de más de 2 G en curvas a velocidades de entre 0 y 80 km/h.
Entre otras características que se develaron en la presentación, se destaca que la butaca del conductor es fija, y lo que se puede regular son la pedalera y el volante; y que tanto el sistema de frenado como de dirección se comandan por cable, en la conocida tecnología “brake-by-wire” y “steer-by-wire”.
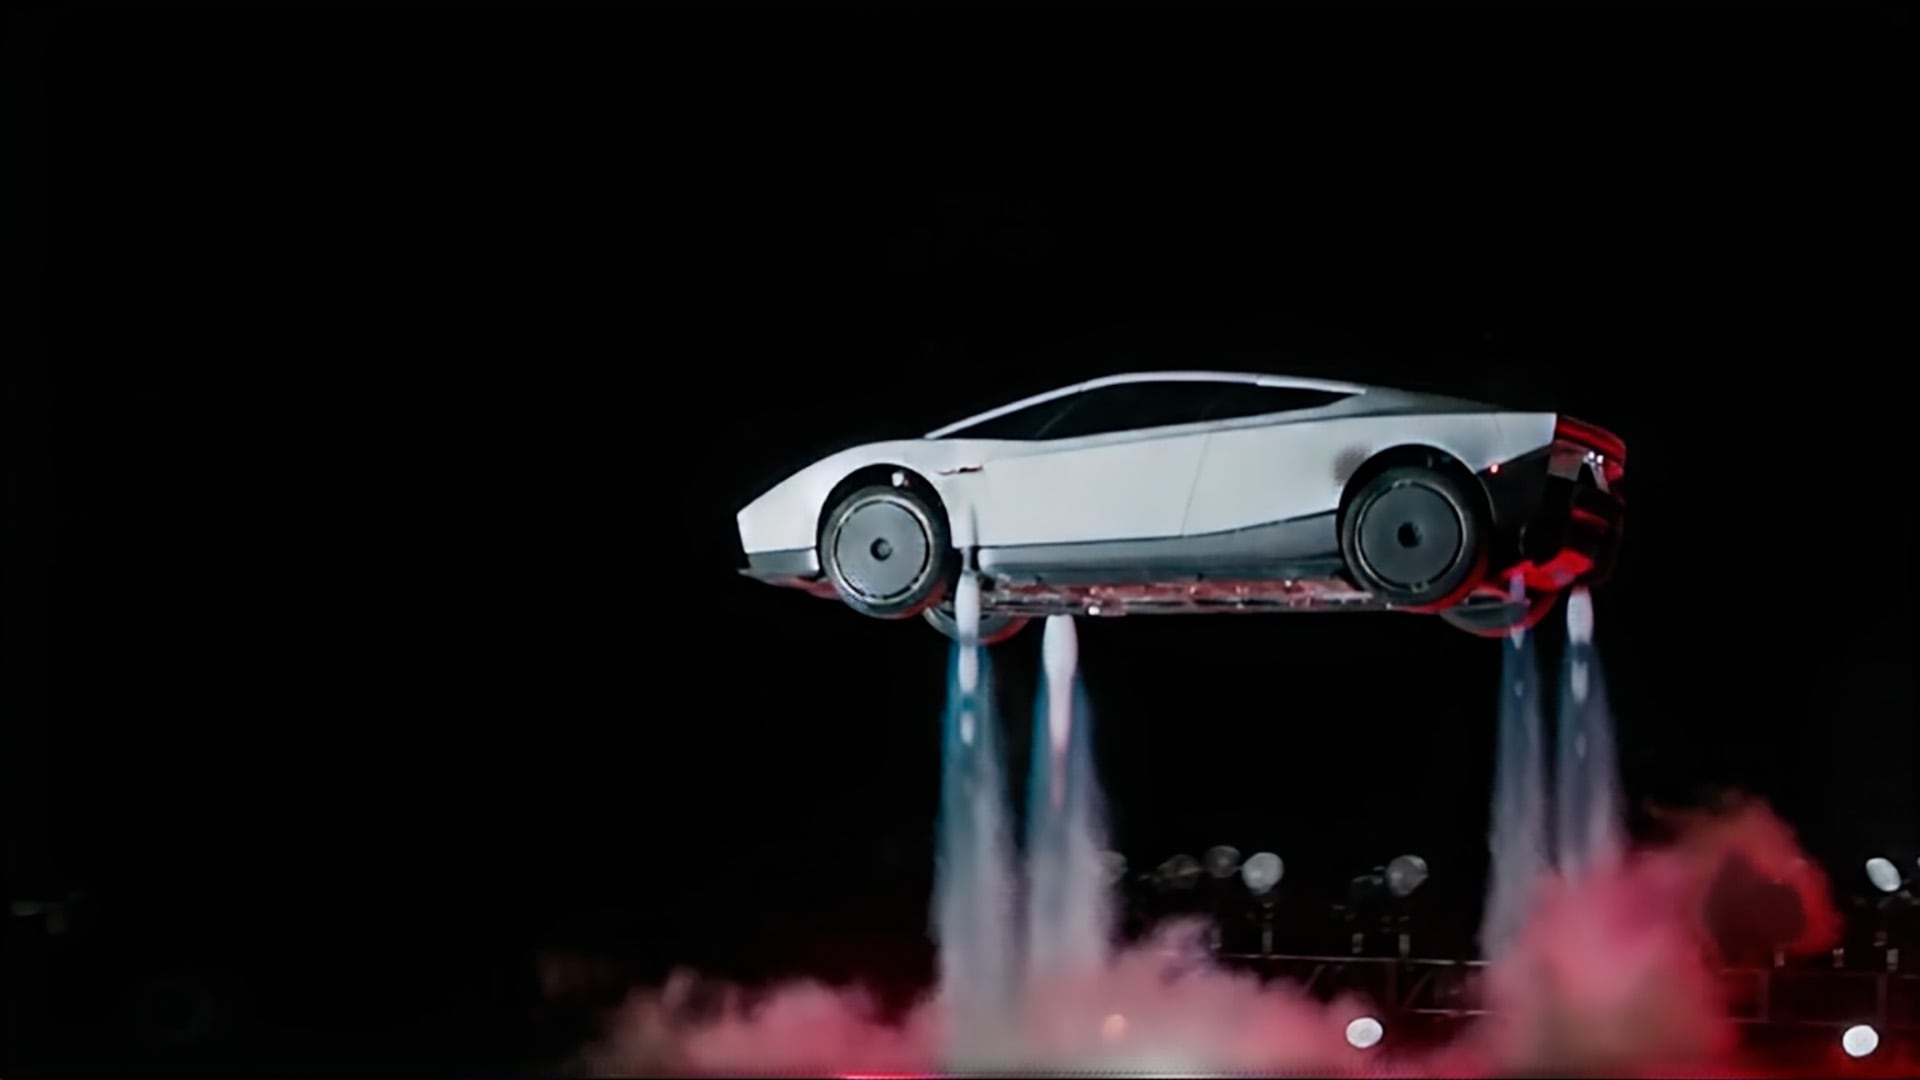
También se dieron a conocer algunos detalles del sistema COPV (Composite Overwrapped Pressure Vessel), que es el que le permite volar al Roadster Rocket. Se trata de un depósito de gas que resiste una carga de gas a muy alta presión, 10.000 psi yo 640 bar, que está reforzado con fibra de carbono para ser más resistente y liviano.
Este sistema puede almacenar unos 200 litros de gas frío en la versión Thrust, que llegan a 600 litros en el Rocket, y esa es la razón por lo cual no hay un asiento de acompañante en esta última, porque todo ese espacio está ocupado por los tanques COPV. La carga del depósito en la versión Thrust demora unos 30 minutos, pero el contenido solo dura 5 segundos y luego se debe cargar nuevamente.
En la versión “voladora”, la mayor capacidad también permitiría mayor tiempo de impulso, pero la diferencia es que, en el primer caso, ese gas se usa para empujar el auto hacia adelante, y en la segunda para elevarlo del piso.
Tesla,Tesla Roadster,Tesla Semi,vehículo eléctrico

Canales para ver en vivo el Racing vs Independiente por el Torneo Clausura 2026?

Trump tries different approach with Russia to bring Americans relief amid ongoing war with Ukraine

Fatal Fury: City of the Wolves detalla su precio y tamaño de descarga en Nintendo Switch 2 – Nintenderos

La increíble pelea por el título entre un boxeador 20 centímetros más alto que su rival que se definió por nocaut en el último segundo: “Fue dramático”

El gobierno porteño afirmó que reparar los destrozos en el Congreso costará 90 millones de pesos

Ecuador registra 23 asesinatos diarios y atraviesa uno de los períodos más violentos de su historia

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

El Índice de Incertidumbre Económica de septiembre alcanzó el nivel más alto de 2026, según la UCA

La FIFA busca justificar el indulto a Balogun tras la llamada de Trump