ECONOMIA
¿El riesgo país perforará los 400 puntos?: qué proyectan los analistas tras la mejora de la nota de la deuda argentina

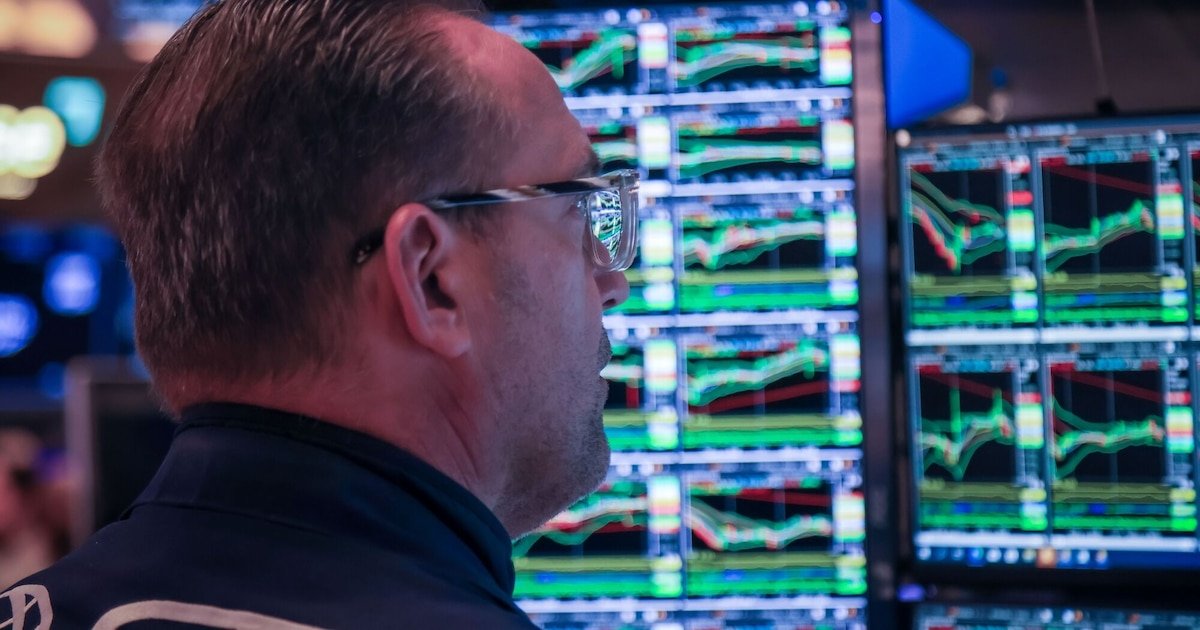
Moody’s elevó la calificación crediticia de Argentina y modificó su perspectiva a positiva tras observar una reducción significativa del riesgo de default y avances en la estabilización macroeconómica. La agencia se suma a Standard & Poor’s y Fitch Ratings, que en meses anteriores también mejoraron su nota sobre el país. Esta nueva mejora plantea interrogantes sobre el impacto real que podrá tener en el riesgo país y si podría abrir la puerta a un eventual retorno de Argentina a los mercados financieros globales.
La pregunta central es si el reconocimiento de los logros fiscales, la acumulación de reservas y la baja de la inflación, señalados por Moody’s, serán suficientes para que la confianza de los inversores internacionales se traduzca en un descenso sostenido del indicador elaborado por JP Morgan, la condición clave para volver a financiarse en el exterior. El reconocimiento de las tres principales calificadoras internacionales marca un hito para el crédito argentino, cuya emisión en el exterior se clausuró en 2018.
Consultados por Infobae, analistas y consultores coinciden en que la mejora de la nota representa una señal positiva y necesaria, aunque no se traduciría en una reducción muy significativa del riesgo país. Si bien la decisión de la agencia estadounidense confirma una tendencia —ya que las otras calificadoras habían actuado en la misma dirección—, el acceso a los mercados globales dependerá de la evolución del riesgo país y de las decisiones de política económica del Gobierno. Si logra perforar el umbral de los 400 puntos básicos -actualmente en 421-, la posibilidad podría volverse más concreta, aunque por ahora el equipo económico mantiene una estrategia de financiamiento local.
Fernando Marull, titular de la consultora FMyA, destacó que las implicancias de la mejora de la nota crediticia son “muy positivas” para el país ya que la calificadora “reconoce avances macros y consistencia en el plan de estabilización”.
Al ser consultado sobre si esta decisión acerca al equipo económico a los mercados internacionales, Marrull planteó que “si esto ayuda a bajar mas el riesgo país debajo de los 400 puntos básicos, puede ser”. En tal sentido, aclaró que dependerá del Gobierno ya que “hay mercado” para colocar deuda en el exterior.
A su turno, el analista financiero Christian Buteler explicó que por sus estatutos, los fondos internacionales tienen permitido operar o invertir en ciertos activos de riesgo y cuanto mejor es la calificación, los fondos que manejan más dinero tienen la posibilidad de invertir en activos argentinos, en este caso bonos.
“Toda mejora abre la puerta hacia más capitales que pueden fluir hacia la Argentina. El mercado esperaba que esta mejora venga esta semana. Por lo tanto, no es que en forma concreta vas a tener una reacción realmente muy llamativa en el precio de los bonos. Igualmente, es bueno que todas las calificadoras estén viendo lo mismo: una mejora sobre el riesgo argentino”, subrayó.
En ese contexto, Buteler subrayó que la administración libertaria ya cuenta con la posibilidad de emitir deuda en el exterior con un riesgo país que ronda los 400 puntos básicos, aunque por el momento optó por financiarse en el plano local a tasas más bajas y menor duración.

Para María Castiglioni Cotter, directora de C&T Asesores Económicos, “probablemente esto tenga un efecto positivo en los mercados y en el riesgo país, y es un paso importante para que el Gobierno vuelva a los mercados”.
“Esto no implica que lo vaya a hacer definitivamente. De hecho, presentó un programa financiero para este año y el que viene que no requiere la salida de los mercados, pero lo que remarco es que las condiciones para que ello pueda ocurrir van mejorando con estas noticias”, apuntó Castiglioni Cotter.
Respecto a un posible regreso al endeudamiento externo, Matías de Luca, jefe de Research de Parakeet Capital, planteó que “es una decisión más personal del equipo económico” y que los funcionarios de la cartera presidida por Luis Caputo “fueron bastante claros en ese sentido: de momento no está la intención”.
“Si uno mira hoy Argentina con la perspectiva de comercio exterior que tiene por delante, con cómo honró todos los pagos de deudas, cómo sigue comprando reservas, cómo es prolijo en lo fiscal, la realidad es que hay fundamentos para que te guste el crédito argentino y también para pensar que en el futuro los bonos podrían rendir menos”, opinó de Luca.
Y acotó: “En el medio se tiene que destrabar lo político el año que viene. Destrabar lo político es que haya o no haya cambio de mandato, que los andamios de este programa, principalmente el orden fiscal, se mantengan”.

Por su parte, Tobias Sanchez, portfolio manager de Cocos, consideró que la suba de Moody’s no sorprende, ya que el mercado la venía anticipando y, en buena parte, ya estaba descontada del precio de los activos argentinos.
“Pero hay algo que sí marca un punto de inflexión, con este movimiento se completa el tres de tres, las tres grandes calificadoras nos subieron la nota en lo que va del año. Fitch y S&P ya lo habían hecho entre mayo y junio, y ahora Moody’s se suma en el mismo nivel que las otras dos. Cuando las tres apuntan en la misma dirección, la señal deja de ser un dato aislado y pasa a ser tendencia. Lo relevante no es la letra en sí, sino lo que confirma, que la Argentina dejó de ser el país al borde del default y empieza a mostrar una mejora con bases más sólidas”, juzgó Sanchez.
Desde Puente mencionaron que, en principio, los bonos soberanos argentinos no evidenciaron una reacción significativa frente a la noticia de Moody’s, “dado que el mercado en su mayor parte ya estaba cerrado”. “No obstante, tampoco esperamos mucho ajuste tras esta noticia, dado que el repricing de la deuda a un nivel de B- ya se había hecho en su mayor parte luego de las primeras dos acciones de las calificadoras”, señalaron hacia adelante.
american,americas,best photo,best photos,business news,economy,finance, financial,industries,manhattan,markets,new york city,new york stock exchange,north american,nyse,stocks, securities,u.s.,u.s. economy,u.s. stock market,u.s.a.,united states of america,us,usa,wall street







ECONOMIA
Se dificulta el camino de la “desinflación”: los alimentos presionan y el alza de precios podría acercarse al 2% en septiembre


Corporate Events,Creative Use,South America / Central America
ECONOMIA
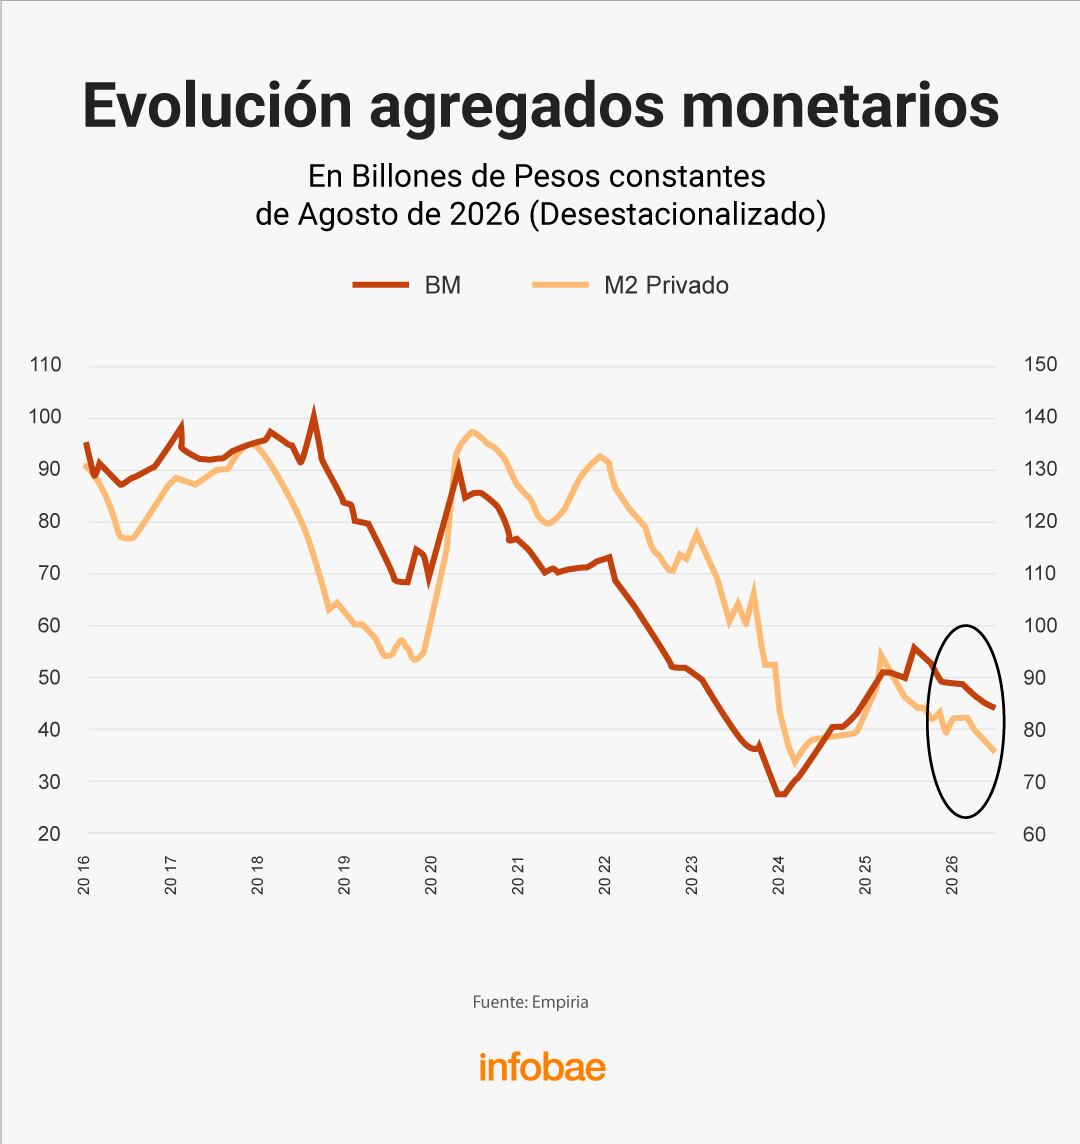
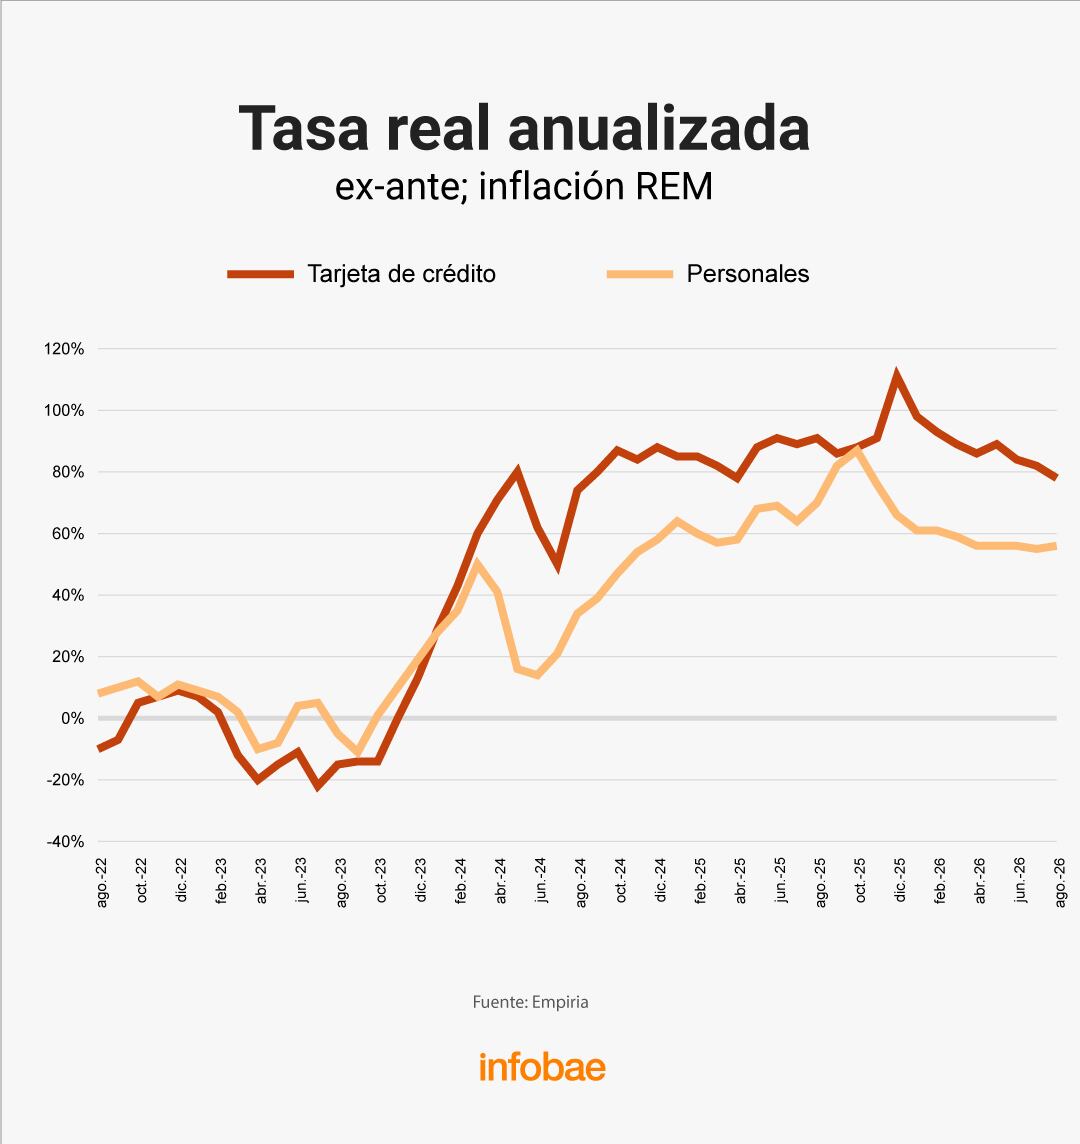
El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez
Las medidas son un reconocimiento al problema de la falta de crédito en la economía. Pero son apenas paliativos frente al fenómeno que comenzó a instalarse en abril de 2025, por la reticencia oficial a suministrar liquidez (Ieral)
El Banco Central tendría que garantizar liquidez en el corto plazo y mayor horizonte para el mediano (Ieral)
- Consolidación de la estabilidad macroeconómica, basada en el orden de las cuentas públicas
- Baja del riesgo país
- Crecimiento de la actividad económica
- Aumento de los ingresos disponibles de las familias
- Eliminación de impuestos distorsivos sobre los préstamos en los tres niveles de gobierno
- Moneda confiable
- BCRA independiente
- Una normativa adecuada en términos de regulación financiera
- Que el Congreso no apruebe normas que atenten contra el desarrollo del crédito, “como muchos de los proyectos de sobreendeudamiento presentados”
No creo que el Gobierno tenga muchas herramientas a disposición para impulsar el crédito, sobre todo porque no está dispuesto a coordinar la refinanciación de las familias en estado de mora (G. Lacunza)
dinero,billetes,Pesos Argentinos,banco,transacción,efectivo,finanzas,economía,atención al cliente,Argentina
ECONOMIA
Cuáles son las dos variables clave para saber qué ocurrirá en 2027 con el dólar, según un informe privado
A pesar de que el ministro de Economía, Luis Caputo, ya presentó el programa financiero para 2027 y asegura que no va a ser el típico de año electoral, hay dudas sobre lo que sucederá el año que viene con el dólar ante las elecciones presidenciales en donde Javier Milei buscará su reelección. En ese sentido, un informe privado marcó cuáles son las dos variables que determinarán la presión sobre el frente cambiario.
La consultora Invecq señaló que el seguimiento deberá centrarse en la liquidación de divisas originada en obligaciones negociables y préstamos, por un lado, y en la demanda de dólares por parte de los privados, por el otro. Ambos factores pueden restar o sumar tensión sobre las cuentas externas en un año que combinará vencimientos, necesidades de financiamiento y elecciones presidenciales.
La evaluación de la consultora partió de la previsión de una cuenta corriente positiva en base caja para 2027. Ese resultado sería menor al registrado en otros períodos, según la entidad, pero mantendría un aporte favorable dentro del esquema cambiario. El interrogante principal se concentra en la cuenta financiera y en el cumplimiento de los supuestos incluidos dentro del programa oficial.
“Si bien el Tesoro ya presentó el programa financiero para 2027, este contemplaba algunos supuestos optimistas. Además. Habrá que monitorear de cerca dos variables determinantes del sector privado, que quitarán o sumarán presión al balance cambiario:la liquidación por Obligaciones Negociables y préstamos, que como se mencionó viene siendo central desde fines de 2024 pero perdió fuerza notoriamente en los últimos dos meses; y la demanda de divisas por parte de los privados, que en años electorales suele crecer y ya se incrementó en julio”, destacaron en el informe de Invecq.
Liquidación de empresas y demanda de ahorristas
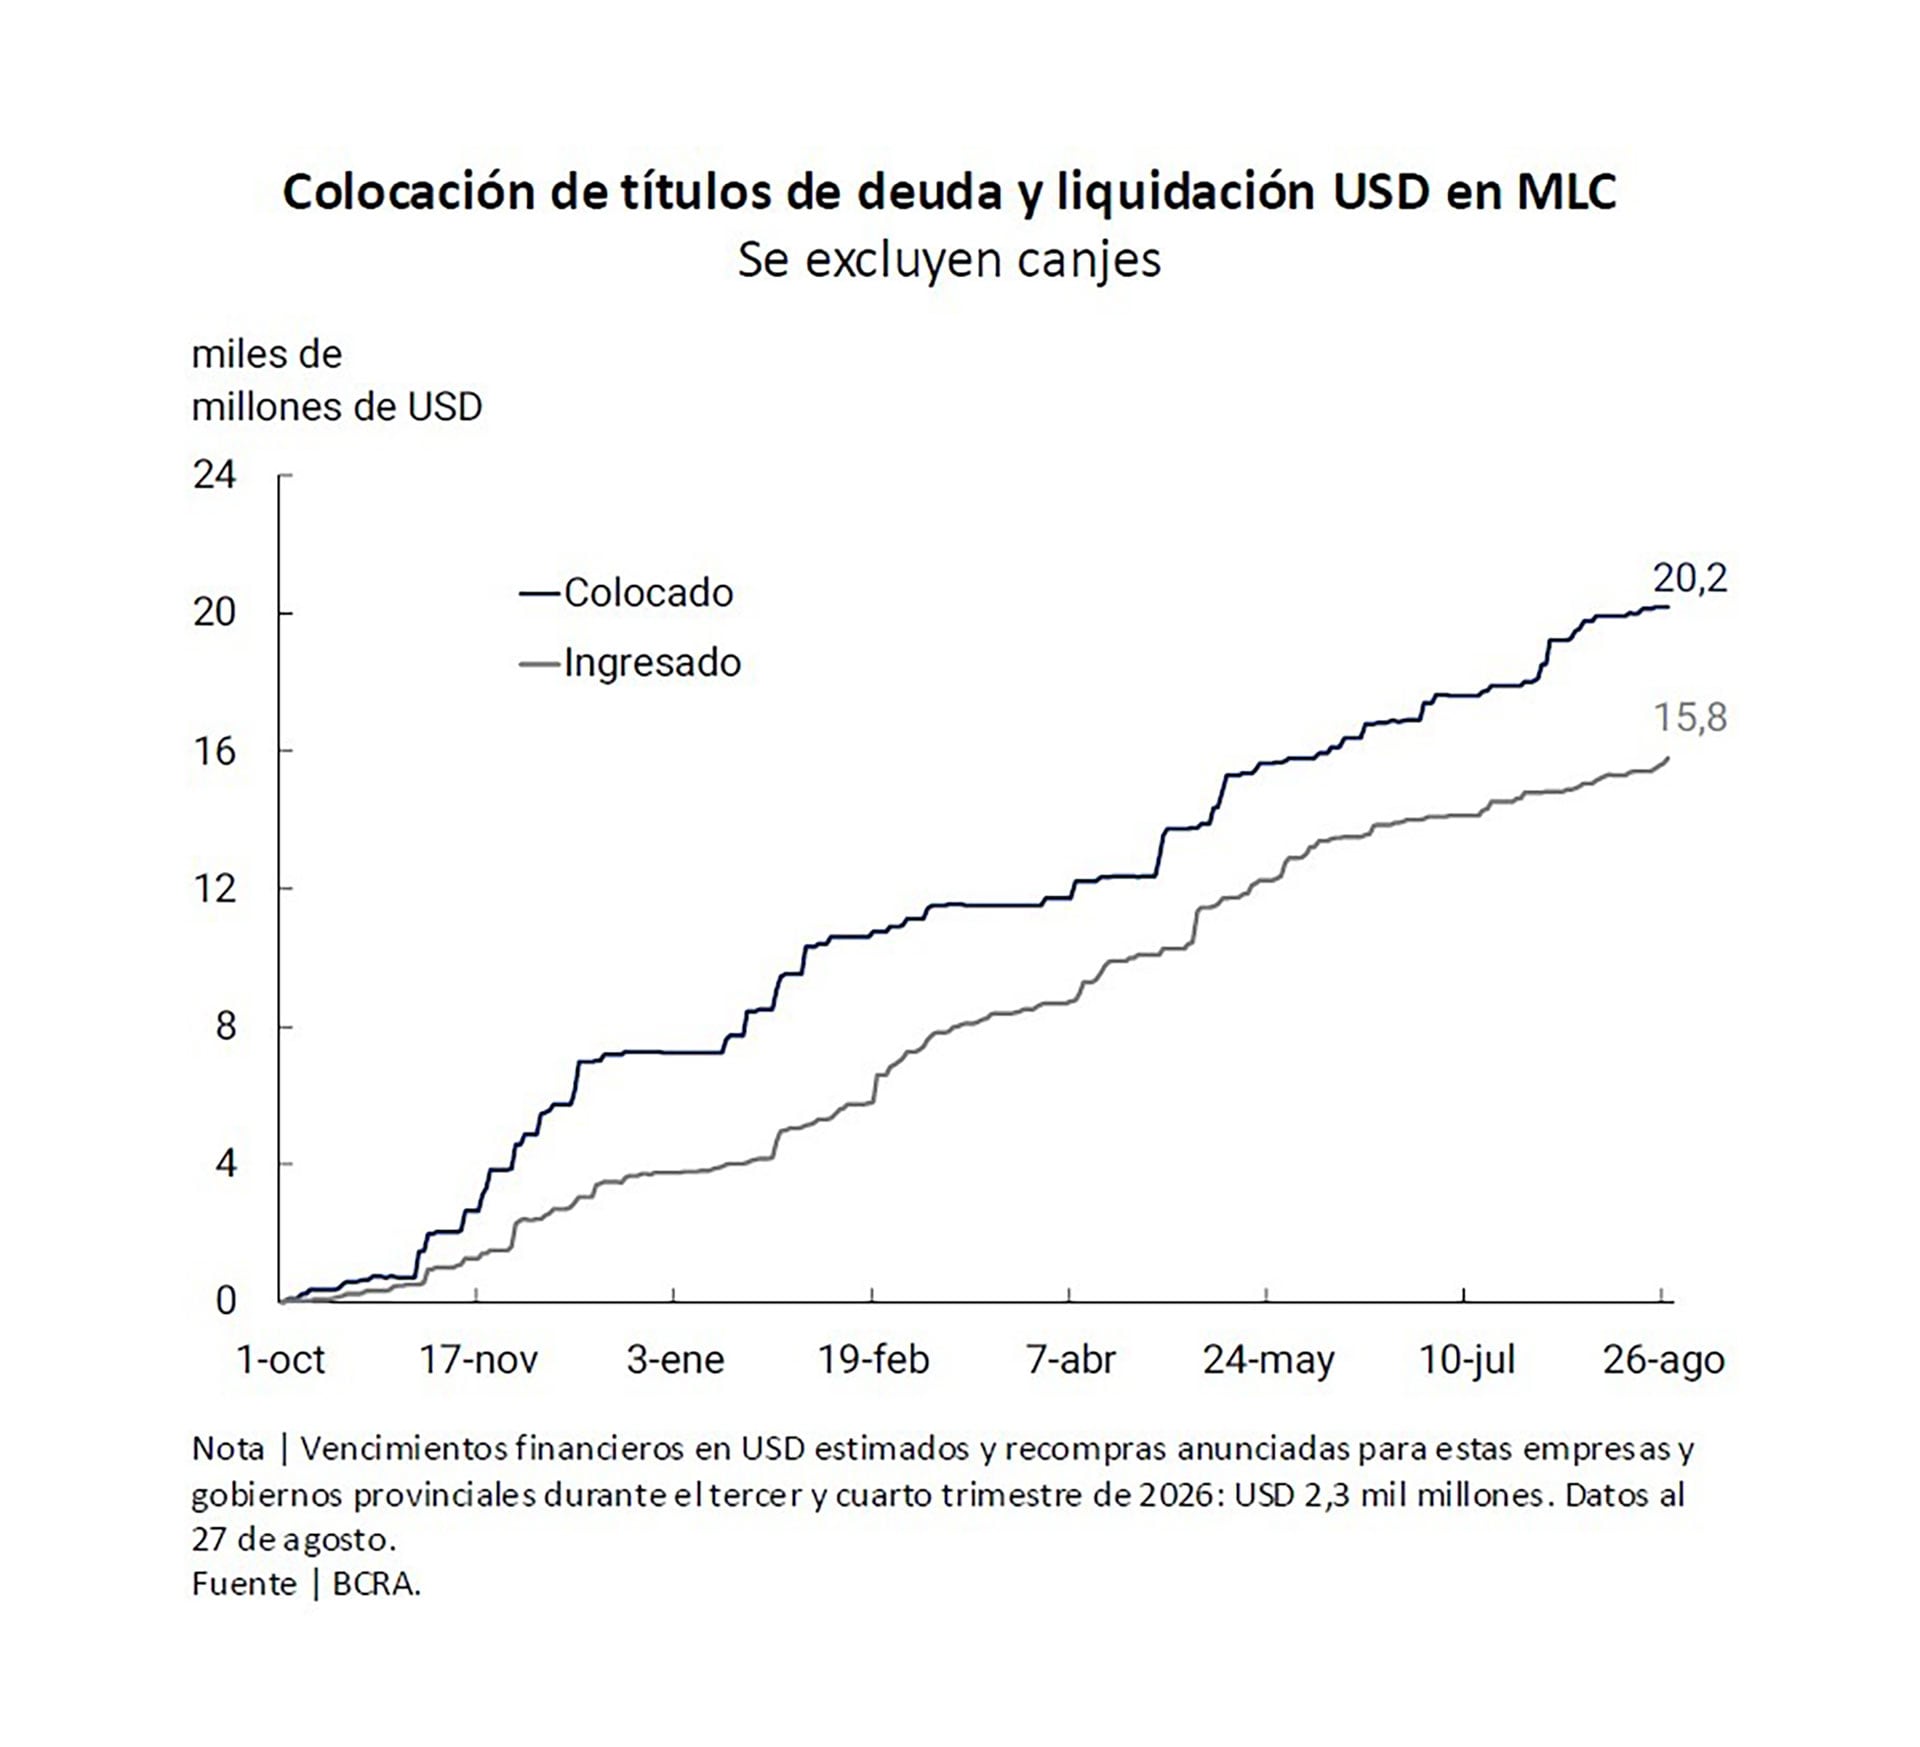
Invecq señaló que la liquidación de ONs y préstamos será un indicador relevante durante el próximo año . La consultora marcó que ese flujo tuvo un papel central desde fines de 2024, pero alertó que su aporte perdió fuerza en los dos últimos meses.
Las obligaciones negociables son instrumentos de deuda emitidos por empresas. Los préstamos, por su parte, también pueden originar ingresos de dólares cuando las compañías o los distintos actores del sector privado reciben financiamiento. La liquidación de esos recursos influye sobre la oferta de divisas.
En agosto de 2026, el Banco Central estimaba que aún restaban liquidar más de USD 4.400 millones de deuda corporativa. Esa cifra no contemplaba la reciente colocación de YPF por USD 1.200 millones, que también aportará —aunque no en su totalidad— a la oferta de divisas en el mercado y permitirá que la entidad continúe con la compra de reservas.
.responsive {width: 100%; height: auto;}
También la demanda de divisas de los privados forma parte de los factores que pueden presionar sobre las cuentas cambiarias. Cuando las compras de dólares para ahorro aumentan, crece la necesidad de divisas dentro del mercado. Según estimaron, de sostenerse la demanda anual para ahorro rondaría los USD 24.000 millones. Una cifra que resulta baja frente a lo demandado en septiembre (USD 4.600 millones) y octubre (USD 3.500 millones) de 2025, en medio de las elecciones (legislativas, no presidenciales como las de 2027).
Las dudas sobre el programa financiero
El ministro de Economía, Luis Caputo, ya presentó una planificación que contempla compras de divisas al Banco Central (BCRA), emisiones de deuda en el mercado local, desembolsos del Fondo Monetario Internacional (FMI), transferencias de organismos multilaterales, préstamos bilaterales y privatizaciones. La capacidad para reunir esos recursos será uno de los puntos que seguirá el mercado durante el próximo año.
El esquema financiero para 2027 parte de un saldo excedente de USD 3.700 millones del 2026. Sobre esa base, el Tesoro prevé realizar compras de dólares al Banco Central por USD 4.900 millones, una de las cifras que despertó mayor atención entre los analistas. También contempla un roll over dentro del sector público por USD 1.800 millones. A eso se suman desembolsos del Fondo Monetario Internacional (FMI) por USD 1.700 millones y transferencias de organismos internacionales por USD 4.200 millones.

Entre las restantes fuentes de financiamiento aparecen emisiones locales por USD 5.000 millones, préstamos bilaterales por USD 2.000 millones y privatizaciones por USD 1.500 millones. El conjunto de esos componentes integra la previsión oficial para cubrir las necesidades financieras durante 2027.
La City puso el foco sobre la posibilidad de que el Tesoro consiga captar USD 5.000 millones mediante colocaciones en el mercado local en un año electoral. El otro objetivo que concentró la atención fue el plan para comprar USD 4.900 millones al Banco Central. Para Nicolás Cappella, de Invertir en Bolsa (IEB), ambas metas figuran entre las más exigentes del programa financiero. El analista vinculó el resultado con el comportamiento del mercado frente a las elecciones presidenciales. “Va a depender mucho de cómo esté el ánimo del mercado de cara a las elecciones. Si hay un clima de optimismo, debería poder cumplirse. Si no, va a ser un poco más desafiante”, afirmó Cappella.
Desde Analytica también definieron como “desafiante” una emisión de USD 5.000 millones en el mercado local durante el próximo año. La consultora advirtió que la demanda de dólar ahorro puede crecer en un contexto electoral y reducir la disponibilidad de fondos para colocaciones de deuda pública.
Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),Currencies / Foreign Exchange Markets

Se dificulta el camino de la “desinflación”: los alimentos presionan y el alza de precios podría acercarse al 2% en septiembre

Corset, encaje y portaligas: el sensual look de Evangelina Anderson en Miami

El juez Mariano Llorens: el legado de su padre peronista, la autoridad de los jueces y la implementación del sistema acusatorio

Si la ONU logra consensuar una Convención de Derechos de las Personas Mayores será en gran parte mérito de la Argentina

El Gobierno apuesta al crédito para reactivar la economía, pero la política monetaria frena la liquidez

El Gobierno enfrenta un conflicto involuntario con Patricia Bullrich: reclamos y esfuerzos para que no escale la tensión

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno