ECONOMIA
En la era de las inversiones globales, Uruguay sigue siendo la opción más segura

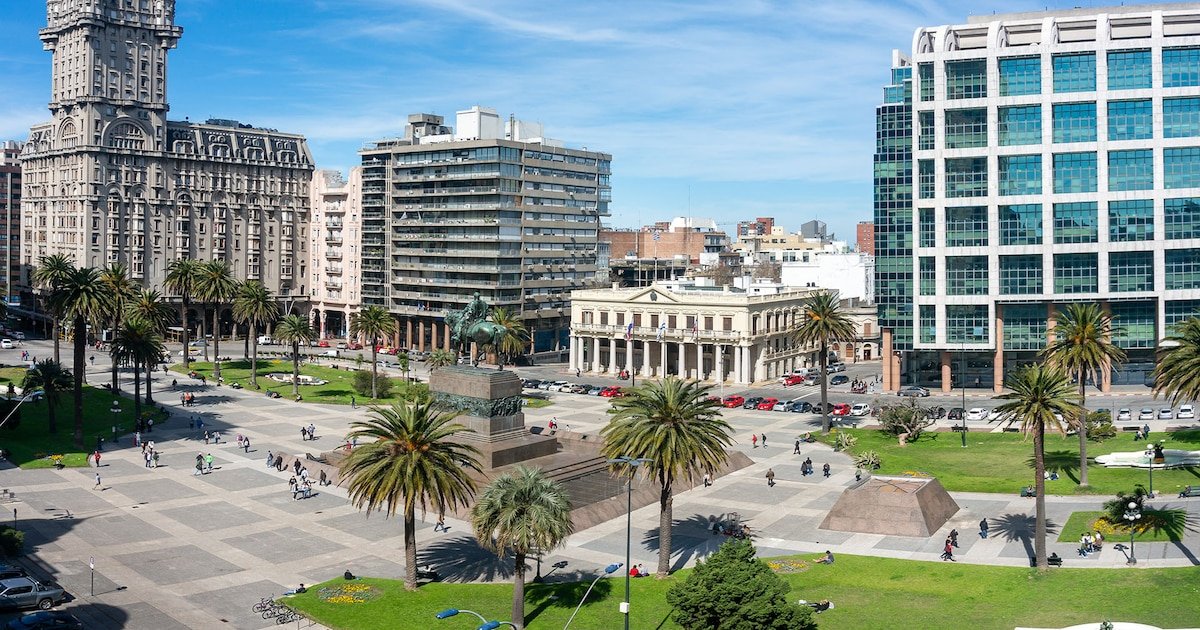
Durante décadas, Uruguay fue uno de los destinos preferidos por los argentinos para proteger y desarrollar su patrimonio. Tuvo puntos más resonantes post colapso financiero de Argentina en 2001 y el pico más alto llegaría entre 2020 y 2021, cuando Uruguay aplicó incentivos para atraer a inversores y residentes. Lo interesante es que esa tendencia no solo se mantiene, sino que cobra una nueva dimensión en contextos que mutan todo el tiempo.
Hoy un inversor puede acceder desde su celular a oportunidades en prácticamente cualquier parte del mundo. La tecnología eliminó barreras geográficas, amplió el acceso a mercados internacionales y multiplicó las alternativas disponibles. La tecnología eliminó barreras geográficas, amplió el acceso a mercados internacionales y multiplicó las alternativas disponibles. Sin embargo, lejos de perder atractivo, Uruguay sigue consolidándose como una de las principales opciones para los argentinos.
Los números ayudan a entenderlo. El mercado inmobiliario uruguayo cerró el 2025 con más de USD 2.700 millones en compraventas y más de 18.000 operaciones. En Montevideo, alrededor del 15% de las transacciones corresponden a capital argentino. Dentro del régimen de Vivienda Promovida, uno de los motores de la construcción del país, los argentinos adquirieron cerca de 7.800 inmuebles en los últimos doce años, equivalentes al 20% de las unidades desarrolladas bajo ese esquema. Y si tenemos en cuenta a las desarrolladoras líderes, al menos el 10% de las inversiones que reciben llegan desde el otro lado del río.
Uruguay ha logrado construir un marco institucional estable, con reglas claras para propietarios e inversores, incentivos al desarrollo inmobiliario y herramientas que aportan seguridad jurídica a los proyectos
Detrás de estos indicadores existen varias razones de carácter profundo: la previsibilidad, la cercanía, la rentabilidad y las exoneraciones impositivas al invertir en viviendas. Está claro: Uruguay ha logrado construir un marco institucional estable, con reglas claras para propietarios e inversores, incentivos al desarrollo inmobiliario y herramientas que aportan seguridad jurídica a los proyectos.
Esa estabilidad se refleja también en las oportunidades de obtener buenos índices de rentabilidad. Las propiedades destinadas al alquiler suelen ofrecer rentabilidades brutas del orden del 5% al 7% anual, mientras que los proyectos adquiridos en etapa de pozo permiten capturar valorización a medida que avanza la obra. En muchos casos, la diferencia entre el valor de ingreso y el precio final puede superar el 20%.
No obstante, reducir la decisión de invertir a una cuestión de rentabilidad sería simplificar demasiado el análisis. Si algo caracteriza al contexto actual es la abundancia de opciones. Un argentino puede invertir en Estados Unidos, Europa o Asia con apenas unos clics. La pregunta, entonces, no es dónde existen oportunidades, sino dónde esas oportunidades se combinan con estabilidad, liquidez y confianza.
Y allí Uruguay mantiene una ventaja competitiva difícil de replicar. La cercanía geográfica y cultural, el conocimiento mutuo entre mercados, la seguridad jurídica y una relación construida durante generaciones siguen pesando al momento de tomar decisiones patrimoniales de largo plazo.
Al final los negocios se tratan de relaciones, vínculos y acuerdos entre las personas, y pocos mercados reflejan esa realidad como Argentina y Uruguay
La paradoja es evidente: cuanto más global se vuelve el mundo de las inversiones, más valor adquieren los destinos capaces de ofrecer certezas. Por eso, y más allá de la proliferación de herramientas, invertir en ladrillos en Uruguay continúa destacándose como una de las opciones predilectas. No porque sea la única alternativa disponible, sino porque combina oportunidades de crecimiento con el atributo de la confianza.
La digitalización del mundo potencia oportunidades, pero hay cuestiones identitarias y humanas que prevalecen. Al final los negocios se tratan de relaciones, vínculos y acuerdos entre las personas, y pocos mercados reflejan esa realidad como Argentina y Uruguay.
El autor es fundador de Alpha Realtors

ECONOMIA
La Argentina se ubica entre los cuatro mercados aéreos más grandes de la región, con un tráfico que se duplicaría en 2045
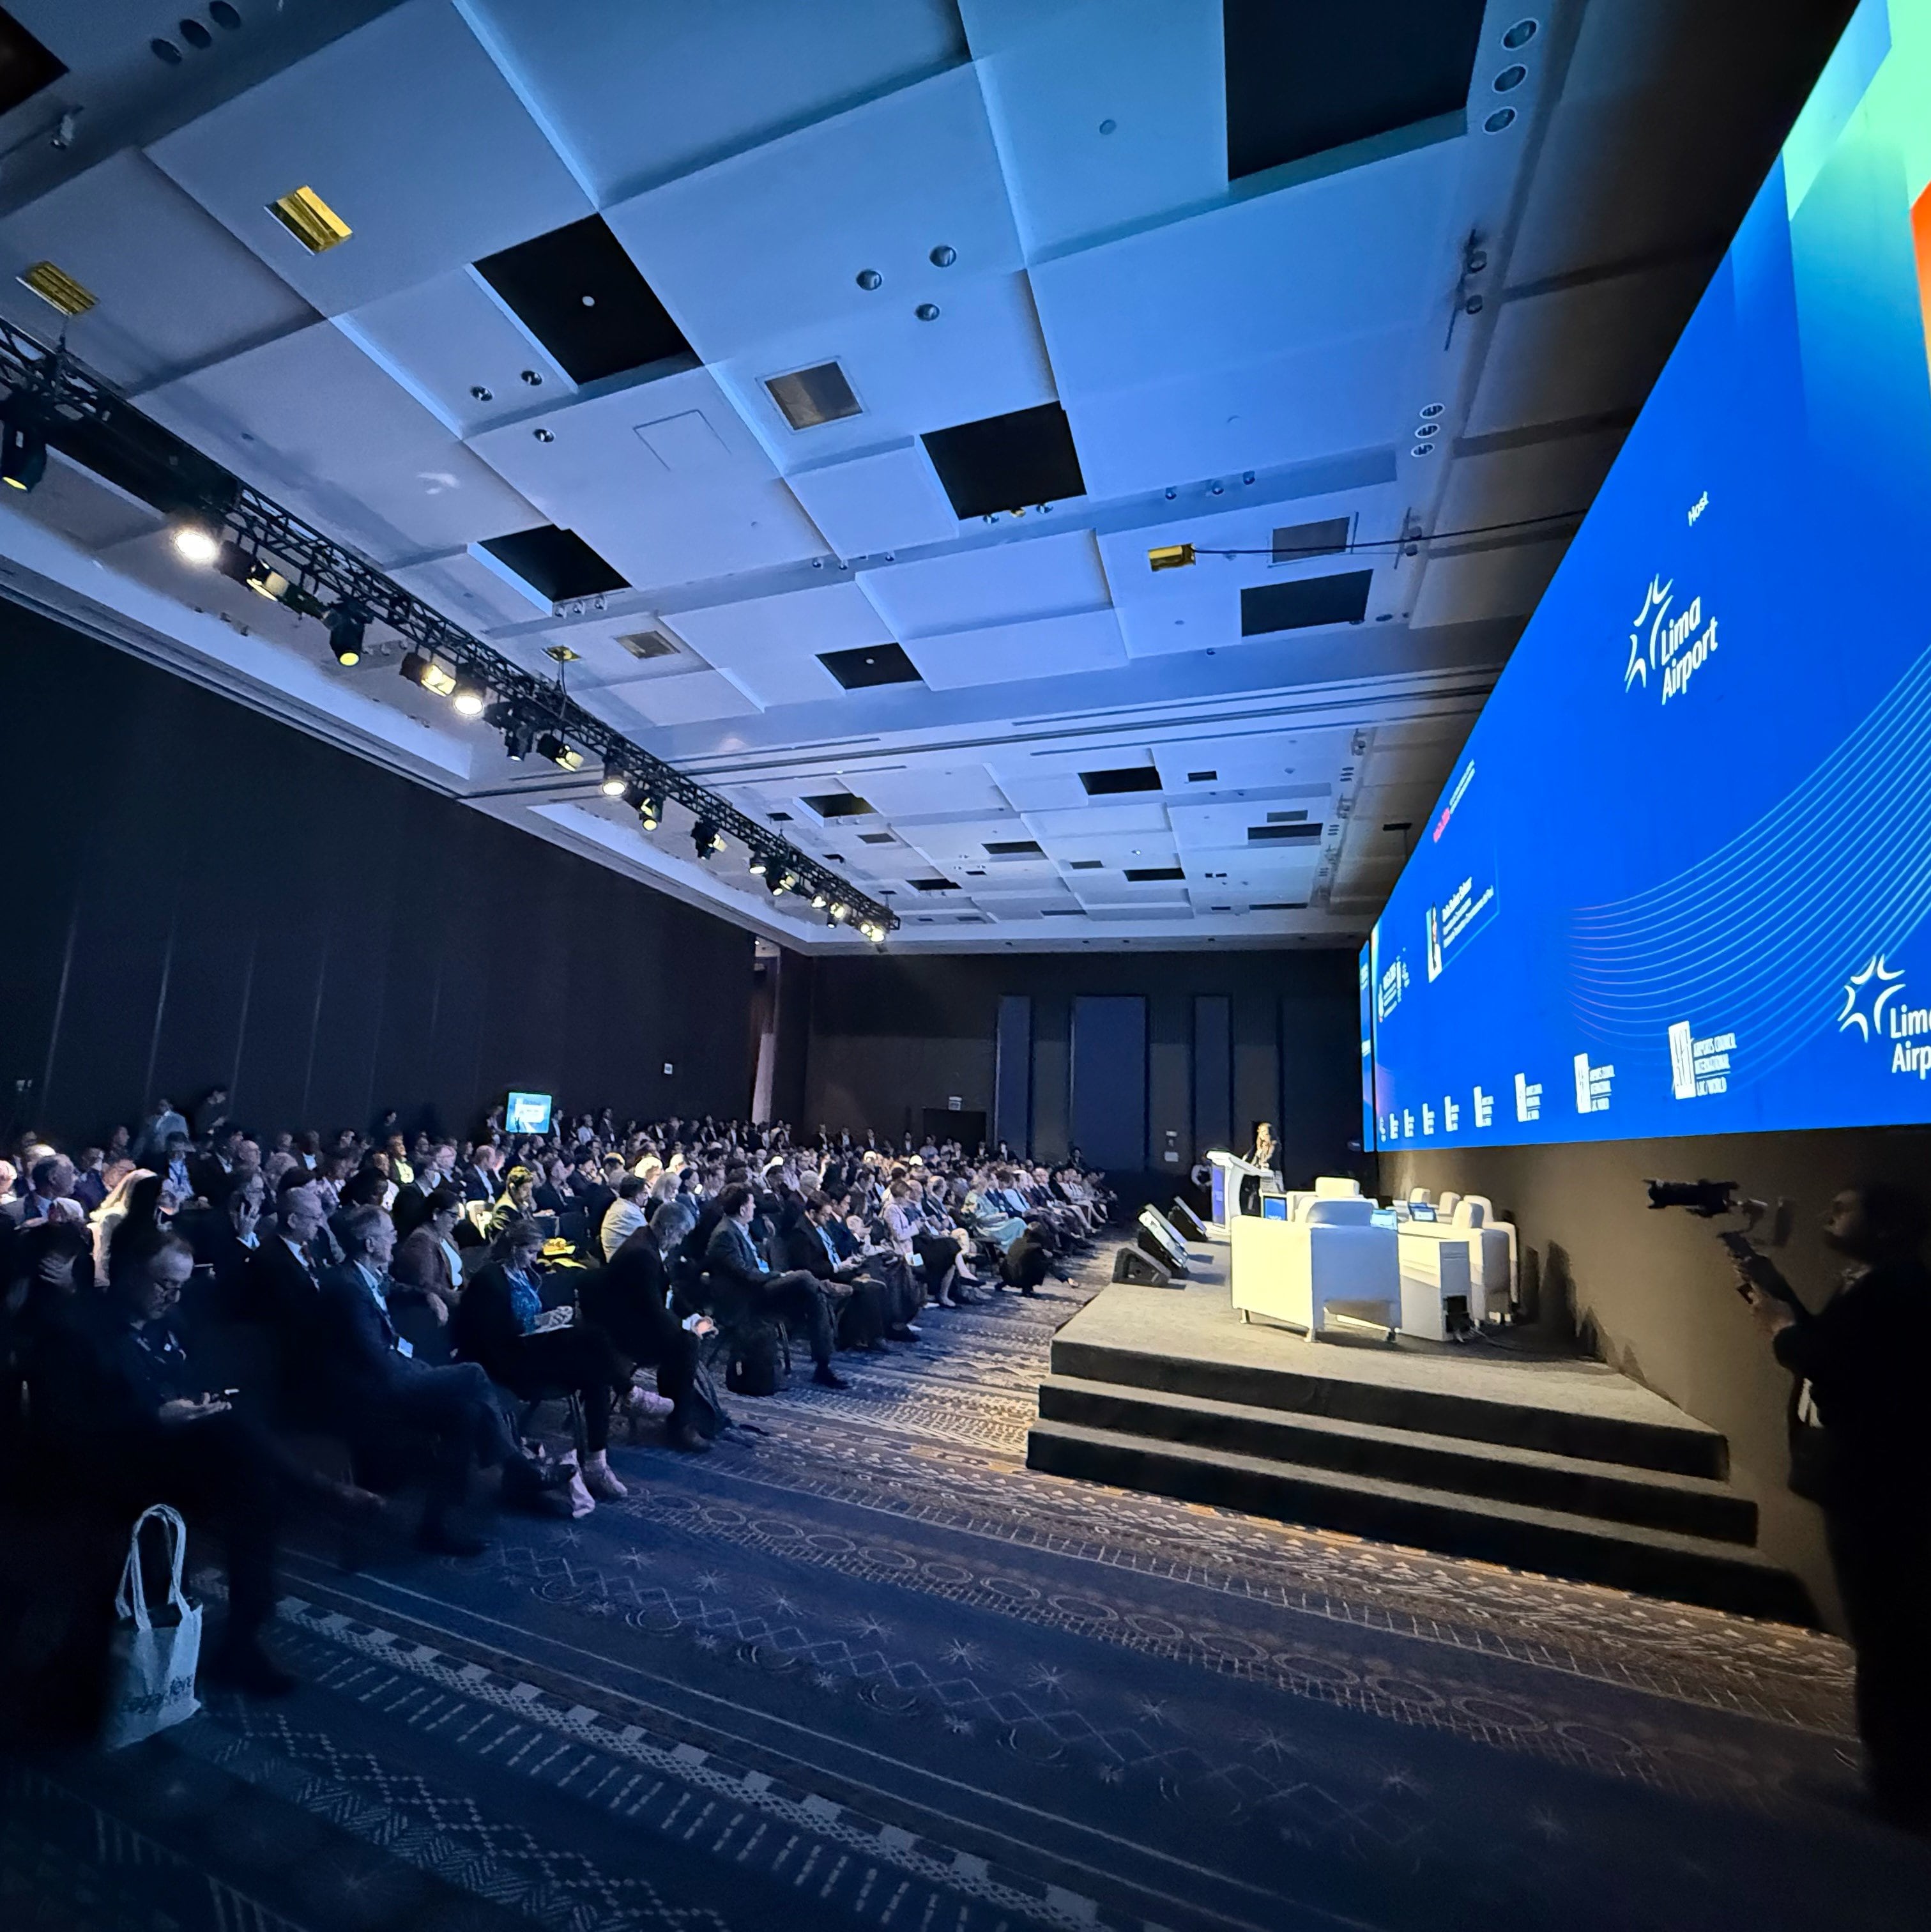
Desde Lima, Perú. La Argentina se consolidó como el cuarto mercado de pasajeros de Latinoamérica y el Caribe, con 50 millones de viajeros en 2025, según las cifras que se presentaron durante la asamblea anual de Airports Council International (ACI), el organismo que agrupa a los operadores aeroportuarios de todo el mundo. Los datos surgieron de un estudio presentado durante la Asamblea General Anual, Conferencia y Exhibición de ACI-LAC/ACI World (WAGA 2026), que reúne esta semana a más de 600 ejecutivos, autoridades y especialistas del sector aeroportuario en Lima.
El país quedó por detrás de Brasil, que lideró el listado con 235 millones de pasajeros, México, con 191 millones, y Colombia, con 100 millones. Perú, con 43 millones, y Chile, con 36 millones, completan el podio detrás de la Argentina en el ranking regional.
Pese a ese volumen de tráfico, la relación entre pasajeros y población ubica al país en un lugar más rezagado. Con 1,09 pasajeros por habitante al año, la Argentina ocupa el noveno puesto entre los mercados latinoamericanos relevados, lejos de Panamá, que encabeza la región con 4,59 pasajeros por habitante, y también por debajo de Colombia (1,87), Chile (1,84), República Dominicana (1,71), Costa Rica (1,68), México (1,45) y Perú (1,25). La comparación se agudiza frente a economías desarrolladas: España registra 6,51 pasajeros por habitante y Estados Unidos, 5,69.
La distancia se amplía todavía más en el segmento internacional. La Argentina transportó 16 millones de pasajeros internacionales en 2025, pero al medir ese volumen contra su población, el indicador cae a 0,34 pasajeros internacionales por habitante, el undécimo lugar entre los mercados relevados por ACI, que incluye países de fuera de la región como referencia. Entre los países latinoamericanos, República Dominicana lidera con 1,71, seguida por Costa Rica (1,62), Uruguay (0,67), El Salvador (0,65) y Chile (0,62).
La región proyecta duplicar su tráfico hacia 2045
Rafael Echevarne, director general de ACI-LAC, expuso durante el encuentro que la región transportará 1500 millones de pasajeros en 2045, el doble de los 809 millones estimados para este año, con un crecimiento sostenido de 3,1% anual en el largo plazo. Ese incremento demandará una inversión de USD 178.000 millones en infraestructura aeroportuaria hasta 2055, lo que equivale a un desembolso anual de entre USD 3400 y USD 8700 millones para todos los países de la región.
Por su parte, Justin Erbacci, director general de ACI World, la organización global que agrupa a más de 2200 aeropuertos en más de 160 países, situó esa cifra regional dentro de un cálculo global que supera los USD 4 billones en inversión necesaria para 2055. Según Erbacci, el tráfico mundial de pasajeros alcanzará los 10.000 millones este año y podría llegar a casi 20.000 millones hacia 2047. “Lo que realmente importa ahora es cómo logramos que nuestra industria esté preparada para este crecimiento”, planteó el directivo durante su presentación en Lima.
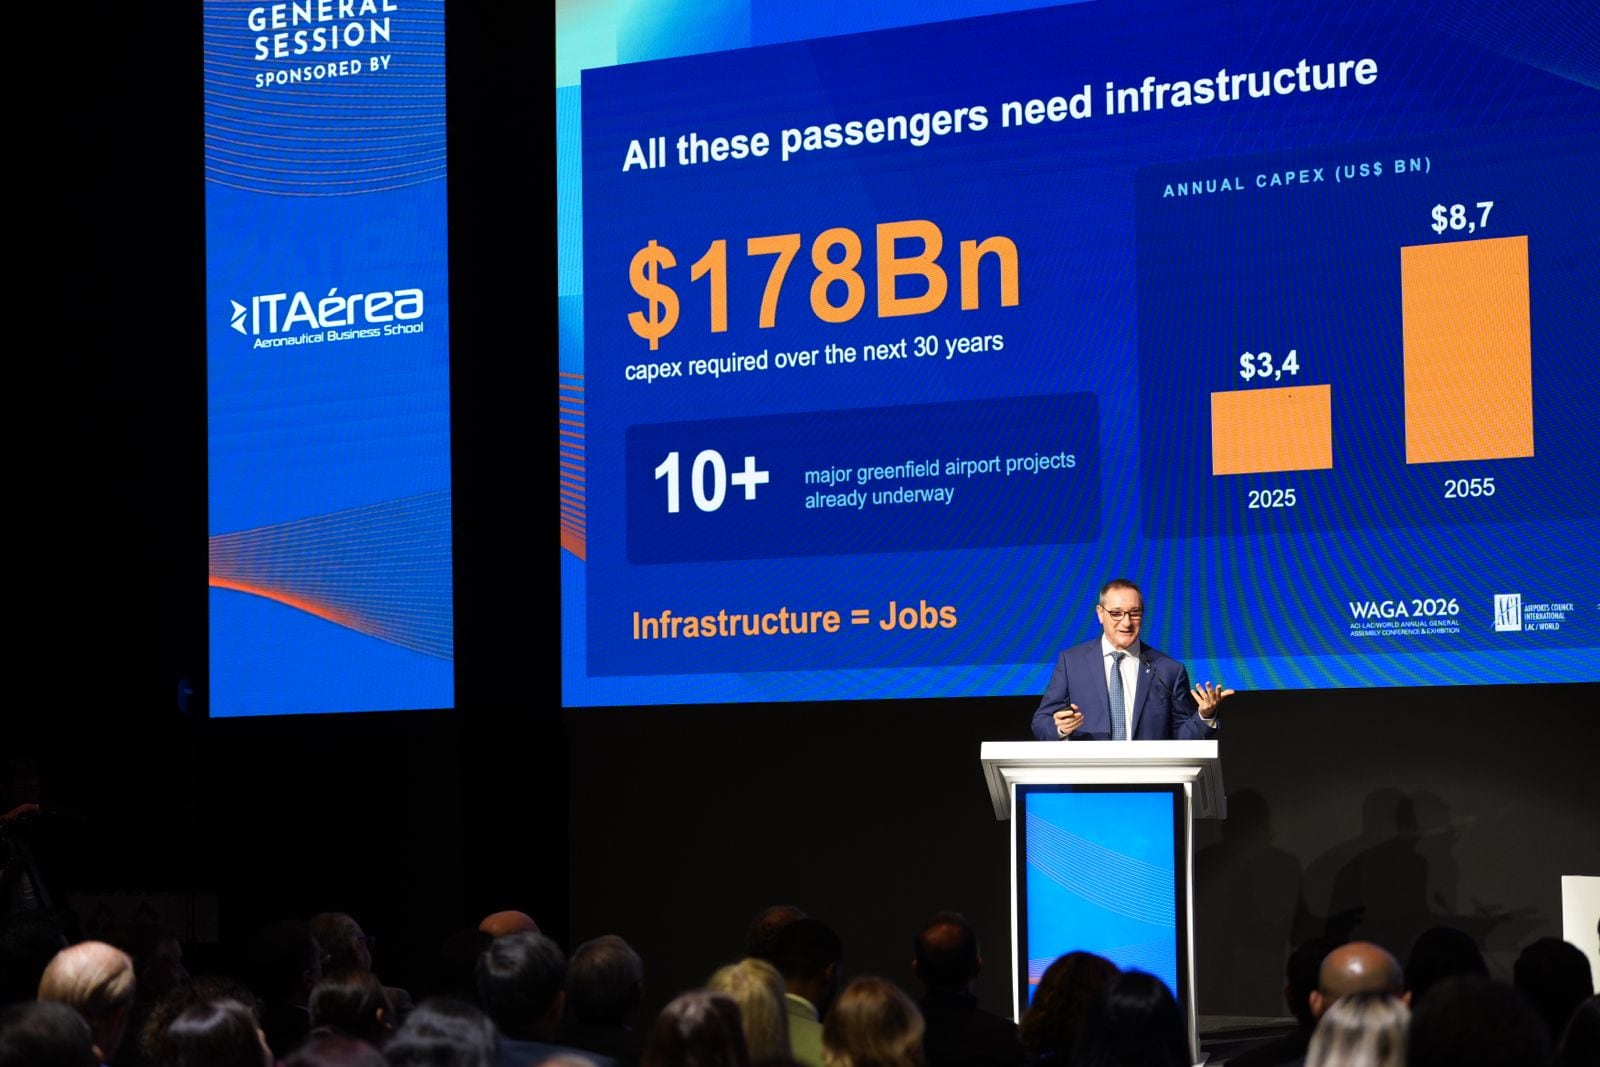
La aviación regional, un desafío pendiente para la conectividad
Echevarne también advirtió sobre el rezago de la aviación regional, uno de los puntos débiles que persisten en la recuperación pospandemia. Aunque Latinoamérica y el Caribe fue la región que se recuperó con mayor rapidez tras la pandemia, la conectividad entre ciudades todavía no recompuso los niveles previos. “Se ha perdido un 20% de los pares de ciudades que teníamos conectada la región antes de la pandemia”, señaló el directivo, con una pérdida concentrada sobre todo en aeropuertos regionales de países como Perú, Ecuador y Chile, donde consideró que “la aviación regional es prácticamente inexistente”.
Frente a ese escenario, el directivo de ACI-LAC planteó la liberalización y desregulación del transporte aéreo como la herramienta más eficaz para revertir la tendencia. “Hay que pasar de esa firma de tratados de buenas intenciones a poner en práctica esa apertura”, señaló Echevarne, al ser consultado sobre los cambios que espera ver en el sector dentro de cinco años.
Los cargos aeroportuarios pesan más en los pasajes internacionales
El estudio presentado en Lima también desagregó el peso de los cargos aeroportuarios y los impuestos gubernamentales en la estructura de un ticket aéreo. En la Argentina, esos conceptos representan el 4% del valor de un pasaje doméstico, en línea con Brasil, y por debajo del 8% que registran Colombia y Chile. En los vuelos internacionales, en cambio, la proporción se invierte: la Argentina destina el 7% del valor del ticket a cargos aeroportuarios e impuestos gubernamentales, un porcentaje superior al de Brasil (1%) y Chile (3%), aunque menor al de Colombia (6%).
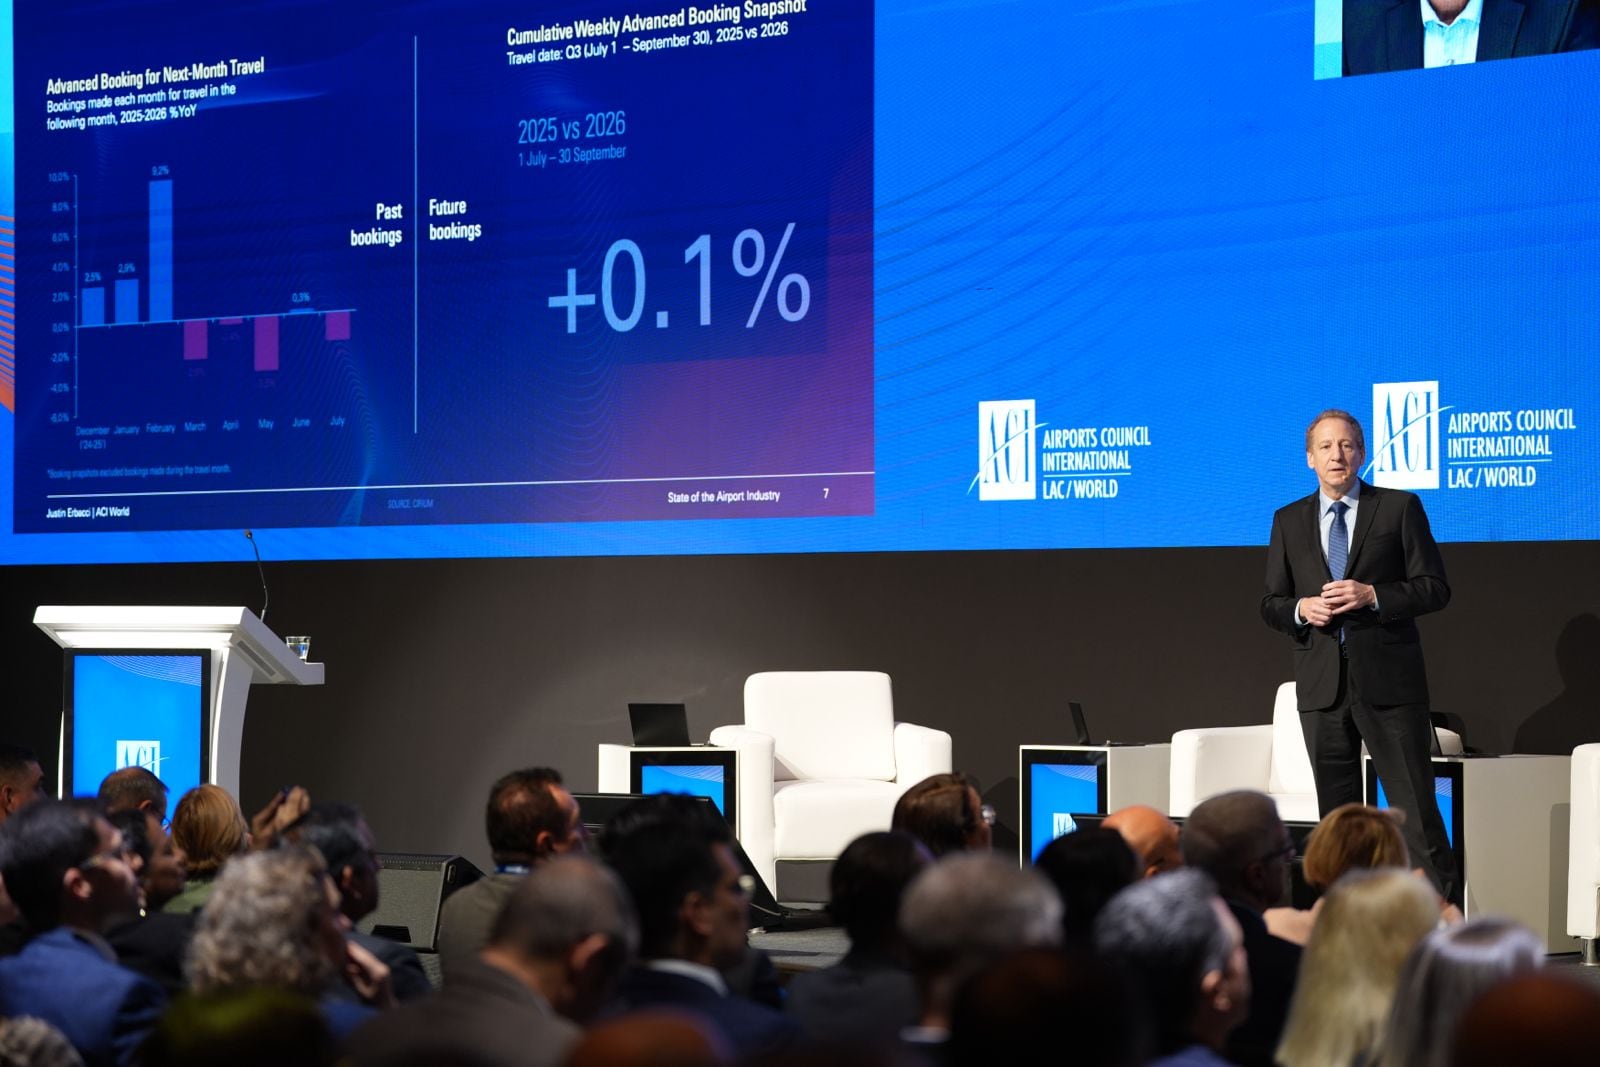
A nivel global, según datos de IATA citados durante el evento, los cargos aeroportuarios representan apenas el 4,3% de los costos operativos de las aerolíneas, una proporción que en el caso específico de Latinoamérica y el Caribe cae al 5,5% al sumar también las tasas de control aéreo, el noveno lugar entre 12 categorías de costos de las aerolíneas en la región.
Durante el encuentro se remarcó que esas tarifas no son fijadas por los propios aeropuertos, sino por los organismos reguladores de cada país, en el marco de lo que se describió como una de las industrias más reguladas económicamente en el mundo. Los operadores aeroportuarios funcionan como concesionarios controlados por el Estado, que revisa periódicamente sus costos operativos y sus planes de inversión antes de autorizar cualquier ajuste tarifario. Bajo ese esquema, todas las aerolíneas pagan la misma tasa por pasajero en cada aeropuerto, sin distinciones entre operadores.
En promedio, esa tarifa ronda los USD 9 por pasajero en toda la región, lo que equivale a menos del 10% del valor final de un pasaje aéreo. El cargo lo abonan las aerolíneas, que luego lo trasladan a los pasajeros como parte del precio del ticket, y representa el 4,3% de los costos operativos totales de las compañías aéreas.

Ese entramado regulatorio también rige la relación entre el Estado argentino y los concesionarios privados. El lunes, el Gobierno nacional y Aeropuertos Argentina acordaron extender hasta 2049 la concesión de servicios en 35 aeropuertos del país, con posibilidad de prórroga hasta 2056. La renegociación, formalizada mediante una Decisión Administrativa publicada en el Boletín Oficial, contempla inversiones por USD 600 millones a cargo de la empresa, de las cuales tres cuartas partes deberán completarse antes de 2031.
El acuerdo excluye aumentos de tarifas y se estructuró sobre una tasa interna de retorno de referencia del 14,3%, con el objetivo de recomponer el equilibrio económico-financiero afectado por la pandemia sin garantizar una rentabilidad fija. Según el Gobierno, la extensión no otorgará a la compañía acceso a los beneficios del Régimen de Incentivos para las Grandes Inversiones (RIGI), y las inversiones deberán ser certificadas por una auditora internacional antes de junio de 2027.
aeropuerto,Argentina,avión
ECONOMIA
La advertencia del presidente de una automotriz: “A la Argentina le está costando entender las nuevas reglas de juego”
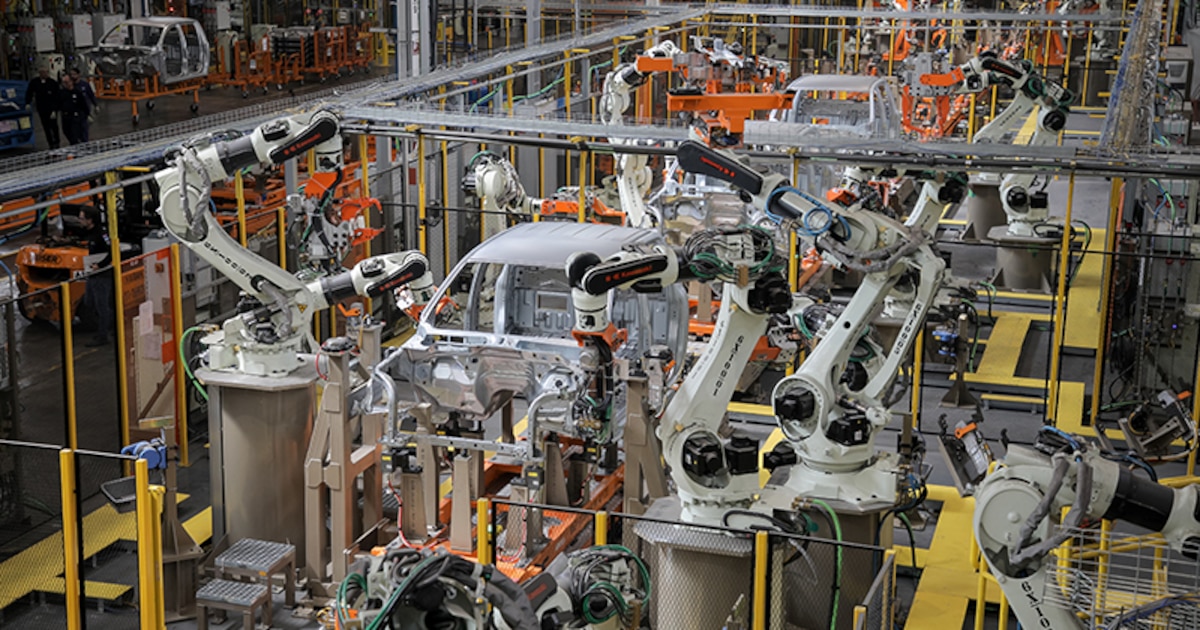
Desde hace por lo menos tres años, cada vez que Martín Galdeano, presidente de Ford Argentina y Sudamérica, habló con la prensa especializada en industria automotriz, advirtió que la industria automotriz tendría un serio problema si no se mejoraba la competitividad de las exportaciones.
Este lunes, en el marco de los festejos por los 65 años de la Planta Pacheco de Ford en Argentina, durante su discurso de apertura del evento fue un paso más allá.
“En un escenario en el que las reglas de la industria automotriz cambiaron globalmente, a Argentina como país le está costando entender esas reglas de juego y adaptarse a esas reglas”, dijo Galdeano.
Más tarde, recorrió las playas de estacionamiento de la fábrica, donde se exhibían modelos Ford de distintas épocas y procedencias, entre ellos al menos un ejemplar de cada vehículo producido en esa planta bonaerense. En sus 65 años de historia, la fábrica produjo 3,5 millones de unidades. Allí amplió sus declaraciones y aportó contexto.
“Para competir en el nuevo escenario, la industria tiene que estar muy preparada. Las empresas tienen que estar preparadas y las condiciones de negocios también. Y hoy nos falta, nos falta un montón de trabajo por hacer”, indicó ante la prensa.

Ford reclama que la exportación quede libre de cargas
El ejecutivo reconoció que hubo avances en el plano nacional. Recordó que en 2024 la carga tributaria para producir y exportar un vehículo podía llegar a 23 puntos, según el nivel de integración local. Con la eliminación del doble IVA, del doble pago de Ganancias sobre importaciones, del impuesto PAIS y la reducción gradual de las retenciones, estimó que ese peso se redujo a cerca de 12 puntos.
Sin embargo, cuando la consulta fue respecto a si sería utópico esperar que las exportaciones no afrontaran impuestos, su respuesta fue contundente: “Tienen que ser cero. Tiene que ser cero en todo”.
El directivo ubicó parte de la carga pendiente en el impuesto a los débitos y créditos bancarios como único impuesto nacional y a Ingresos Brutos provinciales y tasas municipales. Según explicó, las provincias pueden representar entre seis y siete puntos porcentuales de Ingresos Brutos, mientras que los municipios agregan otros dos o tres puntos de tasas.
La discusión, sostuvo, excede a una automotriz o a un nivel de gobierno. “Tenemos que entender que si queremos tener industria, cualquiera sea el rubro, todos tienen hoy un problema parecido”, planteó.
La nueva escala industrial cambió la referencia
El punto que más preocupa a Galdeano es la nueva escala de la competencia global, con China como referencia ineludible. Ford produce allí la misma pickup Ranger que fabrica en Pacheco y el ejecutivo usó ese conocimiento directo para graficar la diferencia de condiciones.
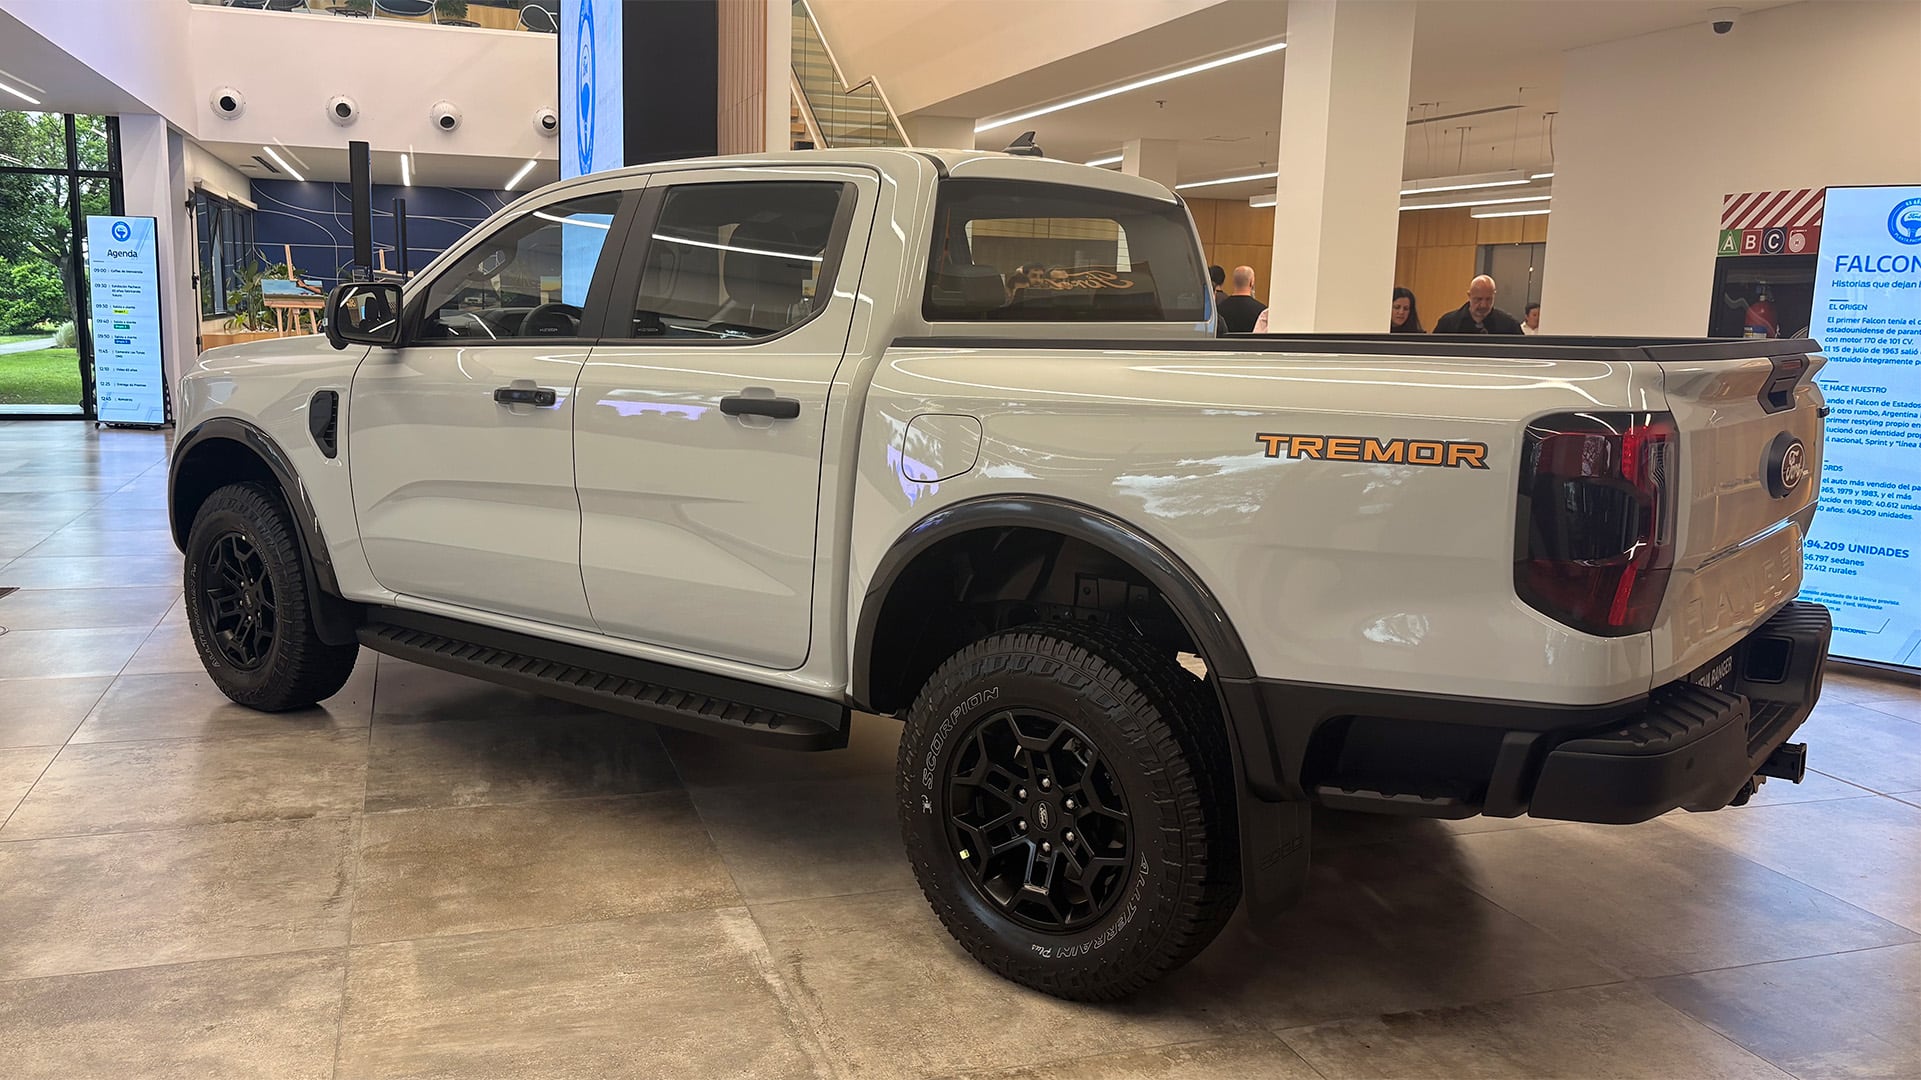
“China hoy tiene capacidad para producir 50 millones de unidades”, afirmó. “De ese total, el mercado interno absorbe cerca de 25 millones de vehículos. El resto de la capacidad instalada se vuelca crecientemente a la exportación. Hace cuatro años exportaban 1 millón, y este año serán 10 millones. Y todavía podrían aumentar 15 millones más”, sumó.
Para Galdeano, esa situación obliga a cambiar la vara con la que se mide la competitividad. “Competís en una liga que es distinta”, apuntó, antes de insistir en la necesidad de que la industria local se especialice y reduzca sus desventajas de costos.
La presión sobre la cadena de proveedores
La advertencia alcanzó a la red de autopartistas. El referente argentino afirmó que existen componentes que, por el efecto de impuestos y costos locales, podrían resultar más baratos si se importaran desde China antes que comprarlos a proveedores locales cercanos a la planta de Pacheco.
“Hay parte de autopartes que a mí me convendría traerlas de China y no hacerlas acá por la cantidad de impuestos que tienen comprándolas acá a la vuelta”, subrayó. De todos modos, aclaró que Ford no está ejecutando un plan de deslocalización de compras.
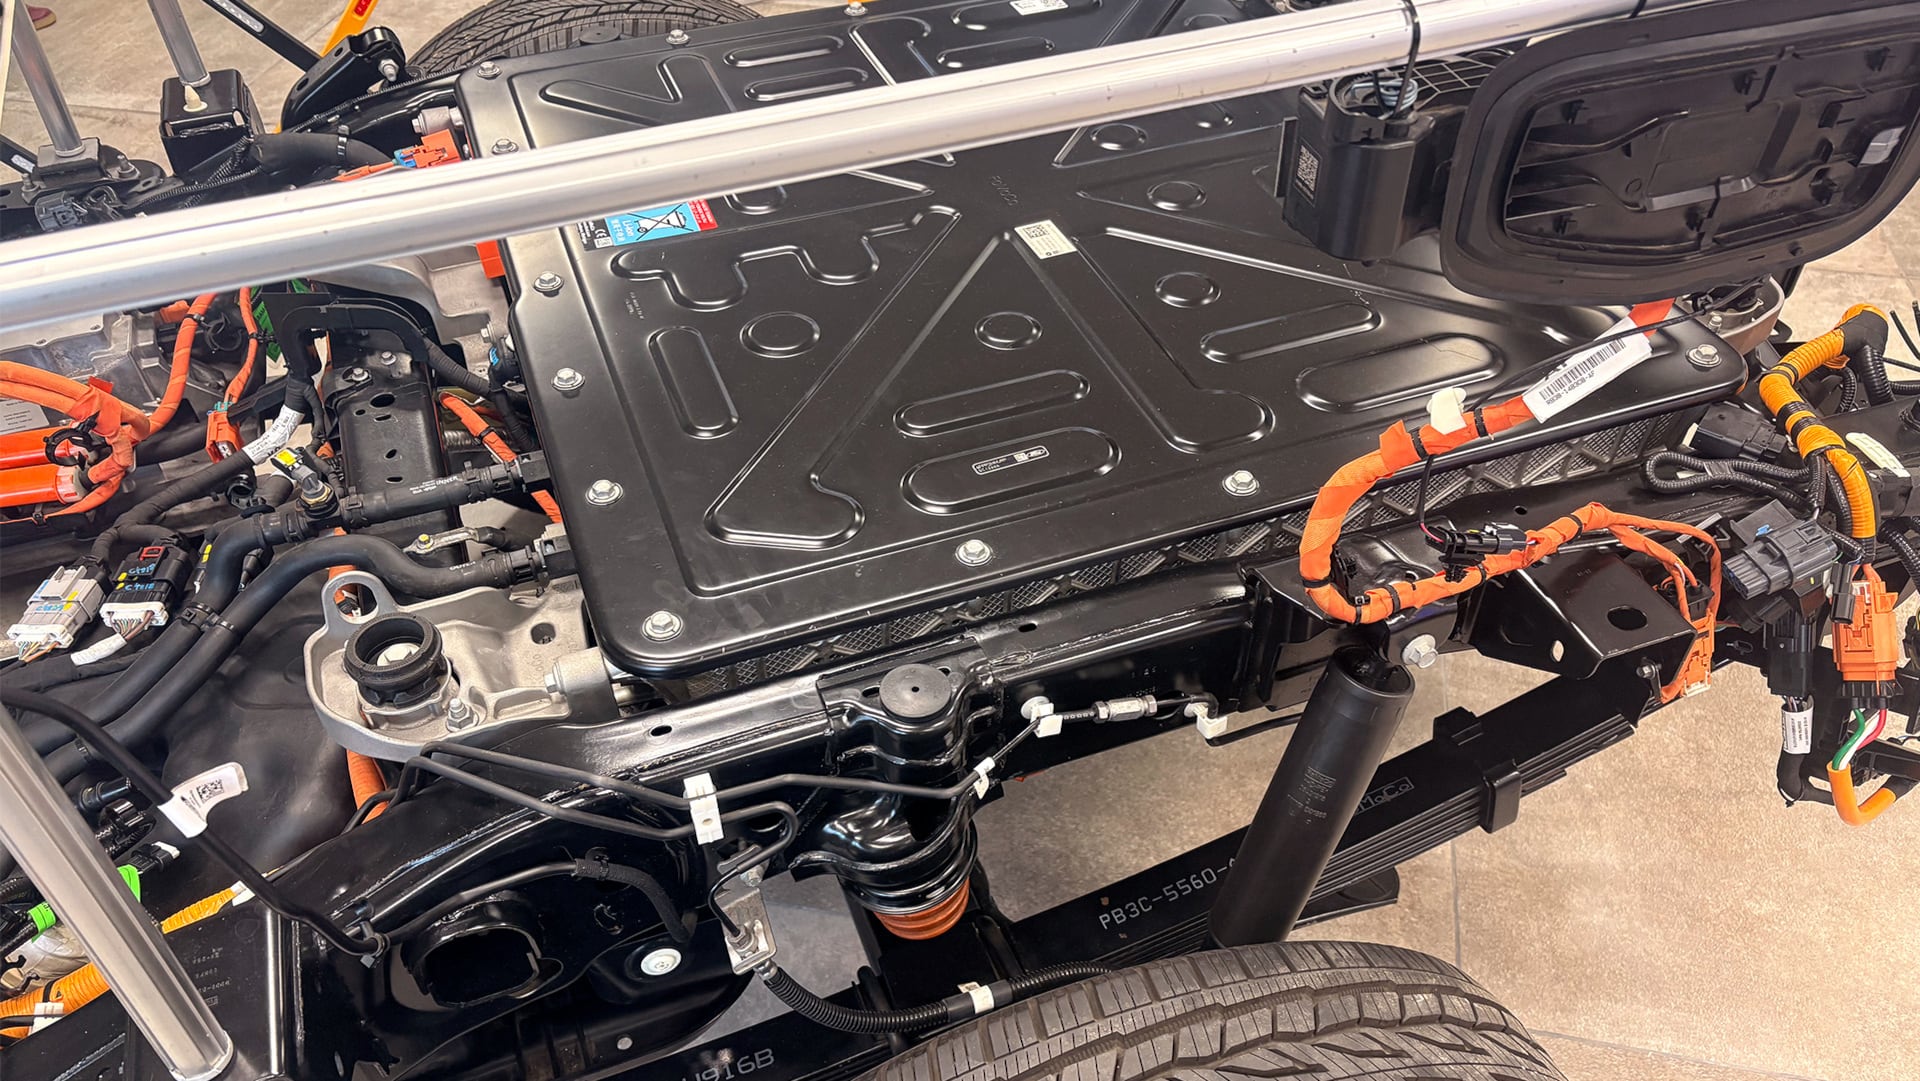
La compañía, explicó, ya realizó inversiones en una cadena de proveedores locales para abastecer el proyecto de la nueva Ranger. Mencionó como ejemplo la producción del chasis que hacen localmente con Metalsa, y remarcó que el objetivo es sostener esa estructura industrial, aunque admitió que la ecuación económica debe cerrar. “Hay que hacerlo funcionar de acá”, resumió.
En ese punto, también incluyó responsabilidades internas de las compañías. Escala, tecnología, acuerdos con los sindicatos, eficiencia de las plantas y estrategia comercial aparecen, según su visión, como factores que las terminales deben resolver puertas adentro.
El mercado argentino quedó por debajo de las previsiones
La discusión sobre competitividad se da mientras Ford ajusta sus previsiones de producción. Galdeano dijo que la planta de Pacheco no alcanzará este año las 75.000 unidades de Ranger que la empresa había proyectado como piso y que para el año próximo analiza un volumen similar.

La decisión, aseguró, no responde a una pérdida de participación de la pickup en Brasil, principal destino de exportación de Pacheco. Por el contrario, destacó que la Ranger alcanzó en algunos meses niveles de participación cercanos al 25% y llegó a liderar las ventas de su segmento en ese país. De hecho, en septiembre lidera las ventas de su categoría nuevamente, como ocurrió en julio.
El ajuste está vinculado a una demanda regional menor a la contemplada originalmente. “Nosotros adaptamos la producción a lo que nos pide el mercado. Y hoy el mercado está pidiendo algo menos de lo que nosotros habíamos pensando para este año y para el año que viene”, explicó.
Para el mercado argentino, Ford esperaba inicialmente un nivel de entre 600.000 y 700.000 patentamientos en el año. La previsión actual se ubica en torno de 530.000 a 540.000 unidades. Galdeano anticipó que la expectativa para el próximo año es una mejora moderada, si se recuperan el crédito y el poder adquisitivo.
En ese aspecto, explicó que el financiamiento no es el que se necesita ofrecer porque el costo de un crédito minorista se ubica entre 40% y 50%, por lo que las promociones a tasa cero suelen implicar subsidios de las propias terminales, y por lo tanto resultan limitadas a algunos modelos y no a toda la gama de vehículos.
La escala seguirá siendo decisiva
En el plano comercial, Galdeano confirmó que Ford prepara el lanzamiento de la Ranger Tremor y de Ranger PHEV (híbrida enchufable) para el próximo año. El primer modelo llegará en los primeros días de enero, y la versión híbrida durante el segundo trimestre. Ambas pickups tendrán el mismo motor naftero 2.3 Ecoboost, que llegará importado de China. Es el mismo motor de Everest, aunque con una configuración diferente para las camionetas.
No obstante, señaló que parte de las ventas de la nueva versión electrificada reemplazará compras que hoy se concretan sobre variantes diésel, por lo que no espera que el lanzamiento modifique por sí solo el ritmo de producción de la planta. Ampliará la oferta pero no el volumen de la planta, que se mantendrá en cifras similares a las de 2026.
También reconoció que Ford crece en el mercado argentino con Territory, un modelo importado de China, mientras las ventas de Ranger caen en el mercado interno. La situación, dijo, expone cómo la apertura y la competencia de productos asiáticos ya atraviesan la estrategia de las propias terminales.
Frente a ese panorama, Galdeano volvió al eje que atravesó sus definiciones en Pacheco. “Para sostener producción y exportaciones, la industria argentina deberá reducir los costos que hoy la dejan en desventaja frente a jugadores con mayor escala global”, finalizó.
Martín Galdeano,Ford,presidente,Argentina,Sudamérica,automotriz,ejecutivo,negocio,liderazgo,empresa
ECONOMIA
Economía no colocó bonos en dólares para no convalidar tasas altas por tercera vez y hay dudas por el plan financiero 2027
Jorge Colina: “Para crecer en serio, Argentina necesita llevar la inversión al 25% del PBI”
El economista de Idesa analizó la caída de la inversión productiva, que representa el 15,1% del PBI, y señaló a la desconfianza, el cepo, las tasas y la presión tributaria como obstáculos para el crecimiento
Las acciones argentinas cayeron hasta 8% en Wall Street y las reservas del BCRA perforaron los USD 48.000 millones
La sesión negativa de Wall Street profundizó las bajas de los activos argentinos. El S&P Merval cayó 3,3%, en la séptima rueda negativa seguida. El indicador de JP Morgan avanzó a 628 puntos. Las reservas cayeron debajo de USD 48.000 millones, un mínimo en dos meses

Corporate Events,South America / Central America

La Justicia recibió los primeros informes sobre las DDJJ y las compras de dólares de Chiqui Tapia en la causa por presunto enriquecimiento ilícito

Javier Milei y sus medidas, EN VIVO: el Presidente insistió en la eliminación de las PASO y dijo que son “inmorales”

La Argentina se ubica entre los cuatro mercados aéreos más grandes de la región, con un tráfico que se duplicaría en 2045

Entre USD 40,000 y USD 375.000 millones: el abismo entre las cifras y los planes que dividen a los exiliados cubanos sobre el futuro de la isla

Moria Casán rompió el silencio sobre Facundo Moyano y reveló qué pasó después de la polémica entrevista: «No estaba en eje»

Neuquén terminará un camino clave en Villa La Angostura a pesar de un conflicto mapuche que sigue abierto

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence

El gobierno porteño y el colectivo LGBTIQ+ llegaron a un acuerdo y confirmaron la fecha de la Marcha del Orgullo

El viento de frente internacional no pone freno al apetito por riesgo argentino

 INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas
- INTERNACIONAL3 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- ECONOMIA3 días ago
El viento de frente internacional no pone freno al apetito por riesgo argentino