ECONOMIA
En un viernes negro, inversores exigen a Caputo una súper tasa por bonos post elecciones

La «tasa forward», que mide la diferencia entre el bono que vence en 2028 y el que paga en 2027, sube a un inédito 40% por la incertidumbre electoral
Puntos importantes

La «tasa forward» saltó al 40%, reflejando alto temor inversor por el riesgo electoral de 2027.
Esto encarece el financiamiento para el Tesoro, complicando el plan de deuda de Caputo.
Analistas debaten si es un pánico pasajero por factores externos o desconfianza en el futuro político.
bonos,dólar,devaluación,elecciones,tasa,corrida cambiaria,javier milei,toto caputo






ECONOMIA
Juan Cuattromo, presidente del Banco Provincia: “Si caen la actividad y el empleo, no puede haber estabilidad”
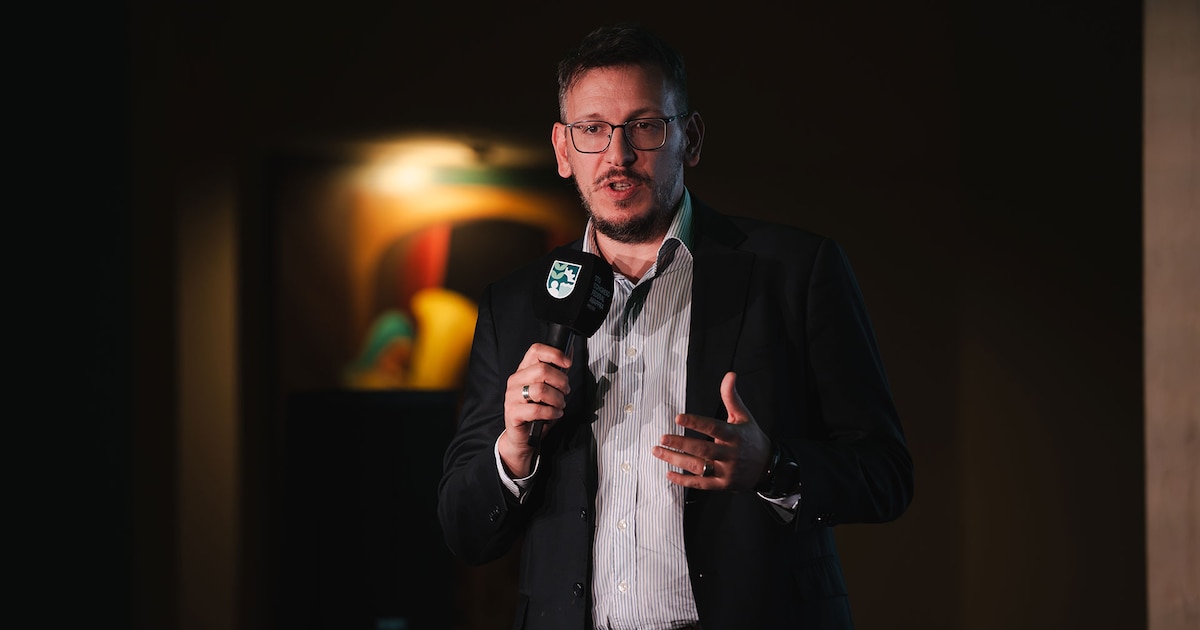
Desde Mar del Plata – El presidente del Banco Provincia, Juan Cuattrono, calificó como “pseudoestabilidad” el esquema económico del gobierno nacional y anticipó que la baja de la inflación, aunque “es un dato”, no impactará positivamente en el sistema productivo ni la calidad de vida de los argentinos.
“La estabilidad macroeconómica es tal si subsiste al crecimiento. Hay estabilidad si la inflación baja mientras sube el salario, se generan empleos y la economía crece. Estabilidad con caída de la actividad no exportadora, destrucción del empleo y destrucción de empresas no es estabilidad”, señaló Cuattromo ante la prensa tras inaugurar el 5.° Congreso Federal de Abappra (Asociación de Bancos Públicos y Privados) que se celebró hoy en Mar del Plata. Abappra, presidida por Cuattromo, es la entidad que agrupa a los bancos estatales y cooperativos de la Argentina.
Para Cuattromo, “la macroeconomía no se agota en el precio del dólar y el tipo de cambio. Entonces, mi punto es que en la Argentina no tenemos un esquema estable. Tenemos una pseudoestabilidad basada en restringir y subutilizar recursos productivos, que tiene que ver con la política fiscal y monetaria”, aseguró.
Ese escenario, explicó, tiene una consecuencia que deteriora la inversión, porque si no hay dinamismo en la actividad, la inversión no crece: “Este esquema es malo como proyecto de crecimiento a largo plazo”, aunque frene la inflación. No hay un indicador que demuestre que la inversión se mueve en la Argentina. Todo demuestra que la inversión viene ajustándose hace mucho tiempo”.
Con respecto a la baja del índice de inflación ocurrida a lo largo del actual gobierno, el funcionario señaló que el programa económico trajo más consecuencias negativas que beneficios: “Este es un programa sumamente costoso y por lo tanto ineficiente, aunque es un dato que la inflación mensual es más baja de la que era antes. Pero el costo en términos de actividad, empleo, condiciones de vida y salud mental de nuestra población demuestra que ésta es la vía que no había que tomar”.
El rol de la banca pública
En la inauguración del Congreso, el presidente del Banco Provincia y de la Abappra destacó que “la estabilidad económica es una condición necesaria pero no suficiente”. Ante un auditorio integrado por directivos de bancos provinciales y otras entidades del sistema financiero, Cuattromo aseguró que “una economía puede exhibir orden en algunos de sus principales indicadores y al mismo tiempo no generar inversión, no crear empleo, no generar oportunidades. Hoy quienes viven desde su trabajo en la Argentina atraviesan un momento particularmente difícil”.
Para Cuattromo, el debate sobre lo que deben hacer los bancos “no puede limitarse a la eficiencia o a la rentabilidad” y debe abordar el desarrollo y el vínculo con los sectores productivos. “Nuestras entidades nos cuentan que a diario hay pymes con crecientes dificultades para sostener su actividad, comercios que registran caídas en sus ventas, productores que postergan inversiones y familias que recurren al endeudamiento, cuando pueden, para afrontar gastos corrientes”.
Repasó los datos de morosidad del sistema financiero y dijo que los bancos públicos “cuando las condiciones financieras se endurecen, nuestros bancos tienen una transformación especial”, a la vez que recordó que entre las billeteras virtuales y los proveedores no financieros de crédito, la mora es “considerablemente más alta”.
“Son cifras que nos preocupan, porque detrás de esta situación de mora hay una familia, una empresa o un productor que atraviesa un momento muy difícil. Nuestros bancos trabajan todos los días para ofrecer alternativas de regularización y refinanciación que permitan recuperar la capacidad de pago”, dijo.
Los bancos deben actuar “en forma contracíclica pero sin perder la solvencia”, acompañando a la producción y al trabajo y sin creer que “la rentabilidad sea el único objetivo”, afirmó.
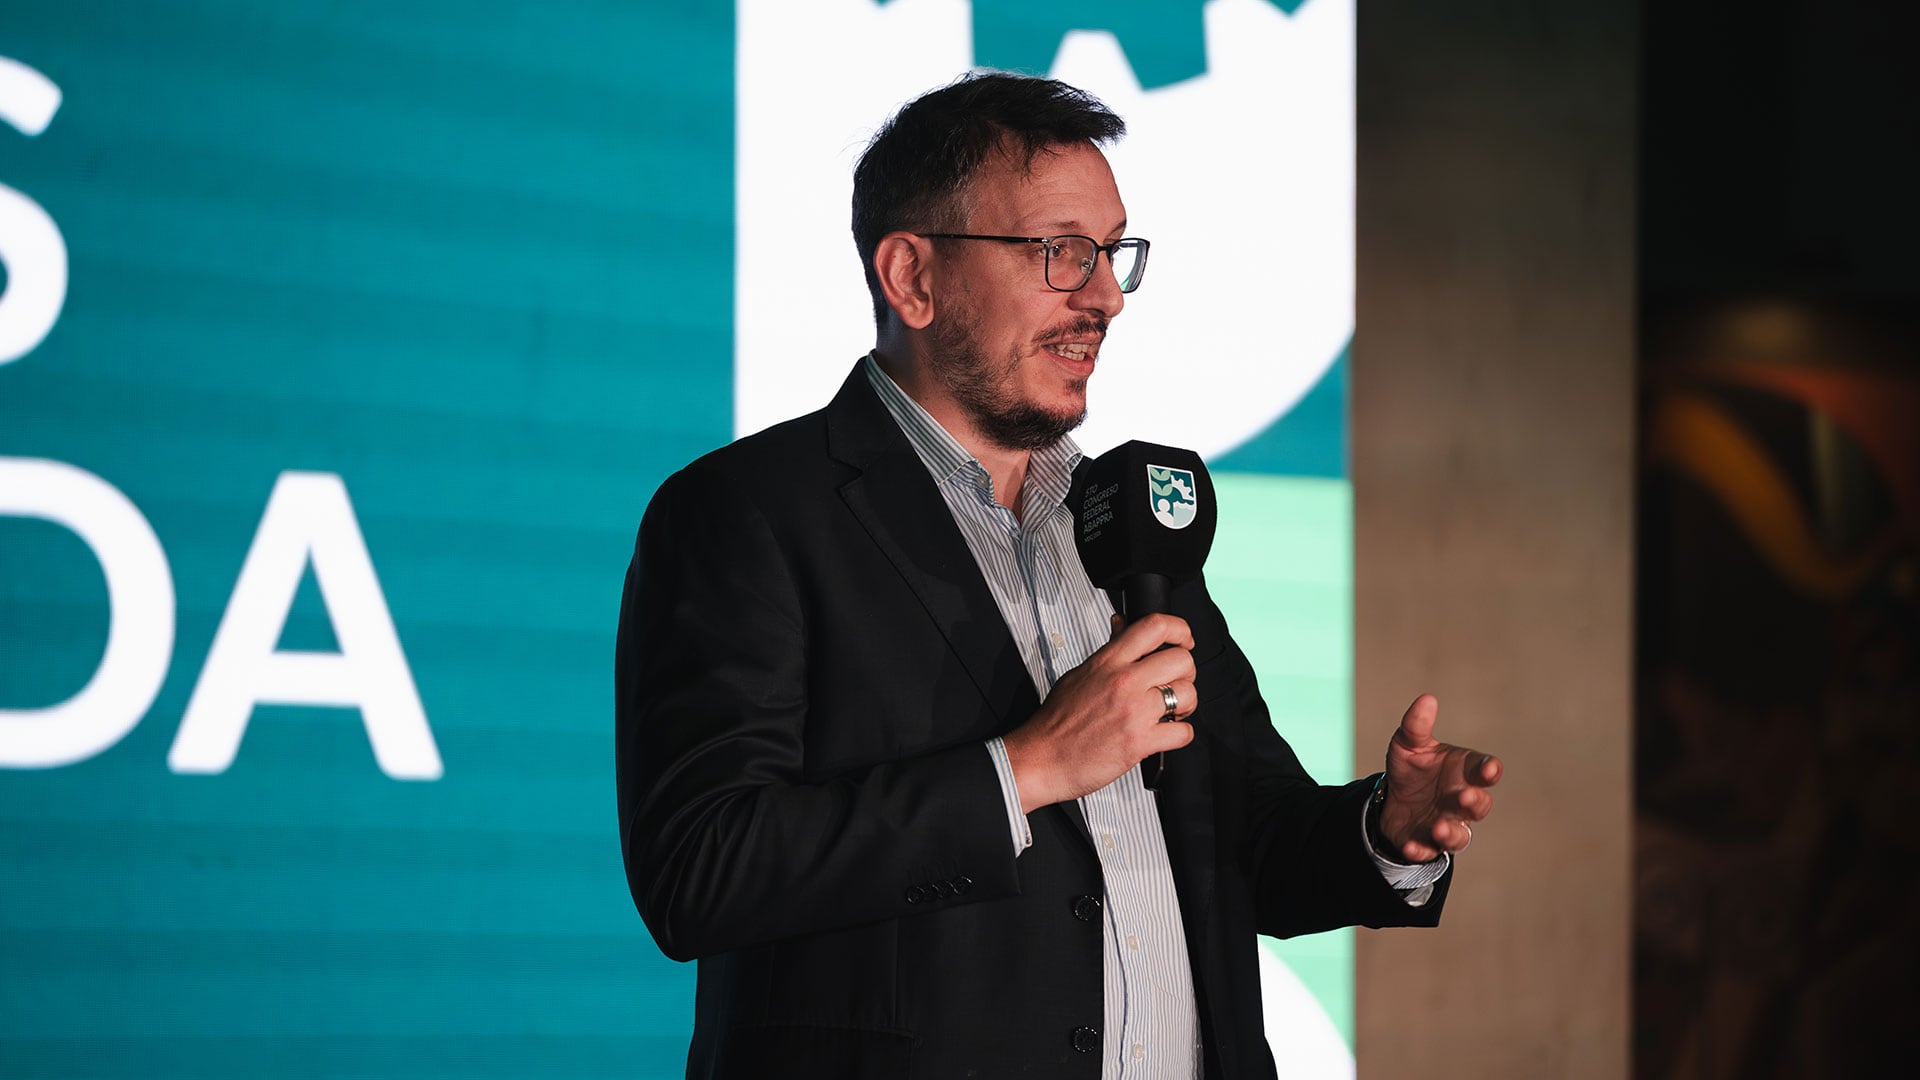
El titular de Abappra afirmó que el desafío tecnológico que tienen por delante los bancos, con la inteligencia artificial y la llegada del open finance, trae una competencia con una velocidad inédita que no debe perder el foco: “Tenemos que usar la tecnología para entender mejor a las personas y a las empresas, decidir mejor y ampliar el acceso al financiamiento. Ser más eficientes, pero también, fundamentalmente, ser más cercanos. Como nos recuerda el Papa León XIV, la tecnología debe estar siempre al servicio de las personas”.
Y dejó una advertencia para el modo en que deben competir los bancos frente a la competencia del mundo fintech. “Hay que pasar desde una banca digital hacia una banca inteligente. No alcanza con digitalizar procesos”, afirmó.
También se refirió a los aspectos normativos, en el que los bancos de Abappra deben “participar activamente en la discusión por el uso regulatorio”. Enfatizó que “la innovación necesita reglas claras, competencia equilibrada y protección de las personas y de sus datos”.
Con respecto a los planes para Abappra, el directivo señaló que espera profundizar la articulación de proyectos con otras entidades con las que existe “una mirada compartida para ayudar al desarrollo de los sectores productivos”. Mencionó la agenda que lleva adelante con la Corporación Federal de Inversiones (CFI) y las oportunidades que explora con instituciones internacionales como la CAF, la Comisión Económica para América Latina y el Caribe (CEPAL), la Federación Latinoamericana de Bancos (Felaban) y la Asociación Latinoamericana de Instituciones para el Desarrollo (ALIDE), que desde el año pasado también es presidida por Cuattromo.
La tercera edición de un relevamiento que se realiza desde 2022, entre jóvenes de 14 a 19 años, analiza cómo usan los medios de pago y el efectivo
Puntos importantes
La inclusión financiera digital de adolescentes argentinos creció masivamente, alcanzando al 96% gracias al uso de billeteras.
Aun así, la capacidad de ahorro bajó al 44% y persiste una fuerte inseguridad.
Es urgente fortalecer la educación escolar para gestionar riesgos y evitar estafas virtuales recurrentes.
Solo el 44% de los jóvenes puede ahorrar
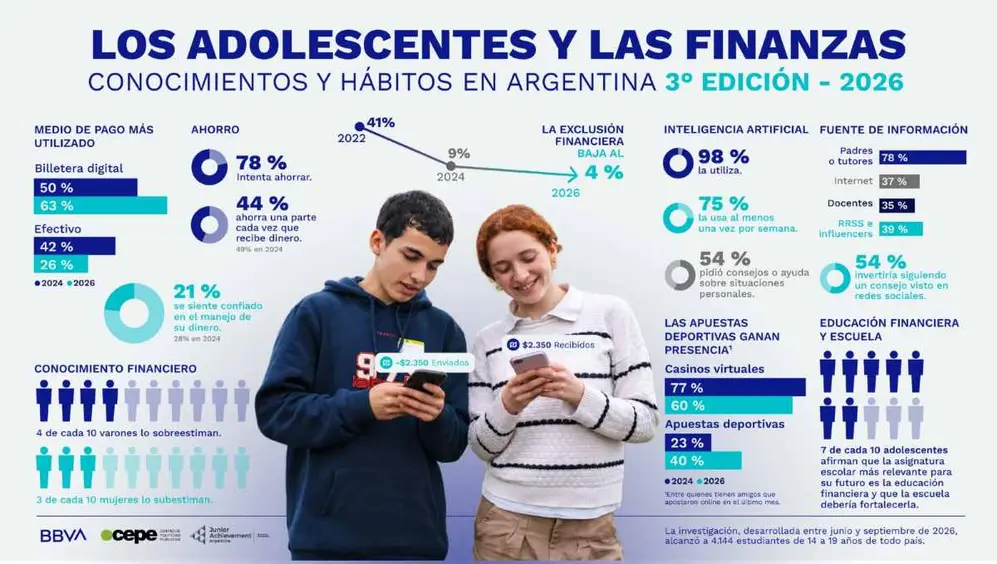
Los adolescentes y el mayor uso de billeteras digitales.
Adolescentes y finanzas
inversiones,ahorro,fintech,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
La Cámara de Comercio de EEUU celebró la adhesión al Tratado de Patentes: “Es un paso trascendental para el desarrollo del país”


La decisión incorpora al país a un mecanismo del que ya participan otros 158 estados
“Hoy, distintas compañías e instituciones argentinas ya utilizan el sistema PCT a través de filiales radicadas en otros países, lo que muestra la relevancia de la herramienta” (AmCham)

POLITICA4 minutos ago
En sintonía con el dictamen del Congreso, La Libertad Avanza volvió a pedir la suspensión de las PASO en CABA

ECONOMIA6 minutos ago
En un viernes negro, inversores exigen a Caputo una súper tasa por bonos post elecciones

POLITICA7 minutos ago
El Gobierno adjudica la turbulencia financiera a factores externos y a las dudas del mercado sobre una reelección de Milei

INTERNACIONAL15 minutos ago
Usan gotas de helio y vapor de oro para revelar un misterio de más de 120 años: así huyen las cargas entre sí

DEPORTE18 minutos ago
Bill Gates posó con la camiseta de Boca Juniors en medio de su misteriosa visita a la Argentina

DEPORTE34 minutos ago
Luis Enrique: ‘Los jugadores son unos mentirosos’

POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

POLITICA4 días ago
Milei dijo que el riesgo país sube por el miedo a "Orcolandia" y afirmó: "Los argentinos no van a votar hacia el pasado"

INTERNACIONAL4 días ago
Caída de sistemas, fallas y sospechas: qué hay detrás de la suspensión del tráfico aéreo y los problemas en los bancos de EE.UU.

ECONOMIA4 días ago
De la Patagonia a San Pablo: empieza a tomar forma el proyecto de exportar gas de Vaca Muerta a Brasil

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente
- POLITICA3 días ago
El Gobierno rechazó las actividades de la princesa Ana, hermana del rey Carlos III, en las Islas Malvinas
- SOCIEDAD3 días ago
Muchos creían que Activision solo tenía ojos para Call of Duty. XBOX ha revelado por qué Crash, Spyro y Tony Hawk lograron regresar