POLITICA
Facturas apócrifas: ARCA acusó a Tapia y Toviggino de integrar una “asociación ilícita fiscal”


La Agencia de Recaudación y Control Aduanero (ARCA), el organismo encabezado por Andrés Vázquez, presentó una ampliación de denuncia penal en la causa que involucra a la Asociación del Fútbol Argentino (AFA) y acusó a Claudio “Chiqui” Tapia y Pablo Toviggino de integrar una presunta “asociación ilícita fiscal” que habría operado mediante la utilización sistemática de facturación apócrifa para ocultar el destino final de fondos y evadir impuestos por casi 300 millones de pesos.
La presentación fue realizada ante el juzgado penal económico que encabeza Diego Amarante, quien ya investigaba a la AFA por presunta apropiación indebida de tributos y de recursos de la seguridad social por un monto cercano a los 19 mil millones de pesos. Esa causa previa había colocado bajo análisis el manejo financiero de la entidad que conduce Tapia y derivó en una serie de medidas judiciales y requerimientos de información sobre los movimientos económicos de la asociación.
En este nuevo escrito la que accedió Infobae de fuentes del caso, ARCA amplió el alcance de la investigación y agregó una hipótesis todavía más grave: la posible existencia de una estructura organizada destinada a cometer delitos tributarios mediante facturación falsa.
La ampliación de denuncia, incorporada al expediente CPE 1182/2025, profundiza la investigación sobre operaciones realizadas entre 2023 y 2025 y sostiene que la maniobra habría provocado un perjuicio fiscal total de $289.336.519,66. Según el documento al que tuvo acceso Infobae, el organismo detectó un patrón de utilización sistemática de proveedores considerados “sin capacidad económica, financiera y operativa”, que habrían sido utilizados para emitir comprobantes apócrifos y justificar pagos cuyo destino final no podía ser determinado.

En la denuncia, ARCA sostiene que la AFA desplegó “un ardid tendiente a encubrir los verdaderos destinatarios del dinero” y afirma que las operaciones detectadas presentan “indicios graves, precisos y concordantes” compatibles con un esquema de evasión tributaria agravada mediante utilización de facturación apócrifa.
El escrito identifica específicamente a Tapia, en su carácter de presidente de la AFA, y a Toviggino, tesorero de la entidad y uno de los dirigentes más cercanos al titular de la asociación, como parte de la estructura investigada. También aparecen mencionados el secretario Víctor Blanco Rodríguez, el dirigente Cristian Malaspina y el director general Gustavo Lorenzo.
La ampliación de denuncia fue presentada luego de una serie de fiscalizaciones y cruces de información bancaria realizados por ARCA sobre operaciones económicas vinculadas principalmente al predio de Ezeiza. La investigación detectó pagos efectuados por la AFA a una red de empresas que presentaban irregularidades estructurales y características típicas de usinas de facturación.
Entre las firmas observadas aparecen Construcciones Far West SRL, Maxstore SA, Meroka SRL, Luicom SA, Holdembrog SA, Consultek Consultora y Servicios SRL, Belesan SAS, Albamonte Construcciones SRL, Logistic Winter SRL, Central Hotel SRL e Inapey SA.
La investigación avanzó luego sobre un segundo grupo de compañías detectadas a partir de cruces de facturación electrónica. Allí aparecen Alianza Producciones SA, Xmart Solutions SRL, Capadoccia SRL, Prussian Blue SRL, Nuevo Expreso San Ignacio SRL, GYE Turismo SRL, Abidan SA, MB Canning y Ultrecht SRL. Según ARCA, muchas de esas sociedades integraban la base de contribuyentes “no confiables”.
El organismo sostiene que esas empresas habrían sido utilizadas para simular operaciones comerciales y emitir comprobantes sin respaldo económico real. La denuncia describe sociedades sin empleados registrados, sin maquinaria, sin capacidad financiera compatible con los montos facturados y con domicilios inexistentes o abandonados. También menciona la detección de estructuras societarias conectadas entre sí mediante socios repetidos y cambios abruptos de actividad comercial.

Según la reconstrucción efectuada por ARCA, la maniobra funcionaba a través de varias etapas coordinadas. Primero, la AFA contrataba supuestos servicios u obras. Luego, esas firmas emitían facturas electrónicas que permitían justificar gastos y reducir la carga tributaria. Finalmente, los pagos eran realizados mediante transferencias y, sobre todo, cheques que circulaban a través de múltiples endosos sucesivos.
La denuncia considera que ese último tramo del circuito financiero era central para ocultar el recorrido real del dinero. ARCA sostiene que el 77,11% de los pagos investigados fue realizado mediante cheques y apenas el 22,89% mediante transferencias bancarias. Según el organismo, esa modalidad permitió fragmentar la trazabilidad de los fondos y dificultar la identificación de los beneficiarios finales.
El expediente describe que muchos de los cheques emitidos por la AFA fueron endosados múltiples veces y terminaron depositados por empresas o personas que no tenían relación comercial directa con las operaciones originales. Para reconstruir esos movimientos, ARCA solicitó información a distintas entidades financieras y a compañías privadas que habían recibido instrumentos originalmente vinculados a proveedores de la AFA.
En ese contexto, BLD SA informó que cheques emitidos originalmente a favor de Construcciones Far West SRL terminaron siendo utilizados para cancelar operaciones comerciales relacionadas con la compra de hacienda. También aparece mencionado Frigorífico Rioplatense, que declaró haber recibido cheques provenientes de proveedores vinculados a la AFA para cancelar ventas de carne vacuna.
Según ARCA, esos movimientos constituyen una “ruptura de la cadena de pagos” y representan un patrón típico de maniobras destinadas a ocultar el verdadero destino de los fondos. El organismo sostiene que el mecanismo utilizado impidió individualizar a los beneficiarios finales del dinero y permitió desdibujar completamente el origen de las operaciones.
La presentación judicial también describe inconsistencias severas en la actividad declarada por las firmas investigadas. Según el expediente, algunas sociedades emitían facturación por obras o servicios para los cuales no tenían infraestructura mínima ni capacidad operativa. Otras presentaban actividades económicas incompatibles con los montos facturados o directamente no registraban movimientos acordes con las operaciones declaradas.
ARCA concluyó que las operaciones observadas “carecen de sustento económico real” y que las facturas emitidas “no reflejan prestaciones efectivamente realizadas”. El escrito sostiene que los comprobantes fueron utilizados exclusivamente para generar efectos fiscales indebidos y encubrir a los verdaderos destinatarios de los pagos efectuados por la AFA.

La denuncia incluye además un detalle de los montos atribuidos a cada período fiscal. Entre los registros más elevados aparecen marzo de 2024 con $14.540.664,95; abril de 2024 con $11.930.157,82; mayo de 2024 con $13.396.603,51; junio de 2024 con $17.878.991,20; agosto de 2024 con $19.517.361,40; septiembre de 2024 con $15.612.972,69; octubre de 2024 con $16.268.997,80; noviembre de 2024 con $20.624.491,27; diciembre de 2024 con $17.343.321,94; enero de 2025 con $18.310.185,25; febrero de 2025 con $18.767.960,19 y marzo de 2025 con $19.237.147,44.
Para ARCA, esos montos superan ampliamente el umbral previsto por el Régimen Penal Tributario para configurar evasión agravada mediante utilización de facturas falsas. El organismo sostiene que la conducta encuadra en el artículo 2 inciso d de la Ley 27.430, que reprime la utilización de comprobantes apócrifos para ocultar operaciones y evadir tributos.
Sin embargo, la ampliación de denuncia incorpora un elemento todavía más delicado para la conducción de la AFA: el pedido formal para que se investigue la posible existencia de una asociación ilícita fiscal. Según pudo saber Infobae, el escrito sostiene que la maniobra habría tenido continuidad temporal, habitualidad, coordinación entre distintos actores y una estructura organizada destinada a cometer delitos tributarios de manera sistemática.
ARCA sostiene que las operaciones investigadas se extendieron durante varios ejercicios fiscales consecutivos y que la utilización de facturación apócrifa no constituyó un hecho aislado sino un mecanismo permanente dentro de la estructura económica analizada. El organismo remarca además que el delito de asociación ilícita fiscal puede configurarse aun cuando algunos de los delitos tributarios proyectados no lleguen a consumarse completamente, siempre que exista una organización estable orientada a cometerlos.
En ese contexto, el organismo encabezado por Andrés Vázquez pidió que Tapia, Toviggino y el resto de los dirigentes mencionados sean convocados a prestar declaración indagatoria y reclamó que la Justicia profundice la investigación sobre toda la estructura financiera utilizada en las operaciones cuestionadas.

POLITICA
“Soy de Boca, ¿cuál es el delito?”: Mayra Mendoza respondió las críticas y apuntó contra la Corte por el fallo que habilitó la venta de tierras
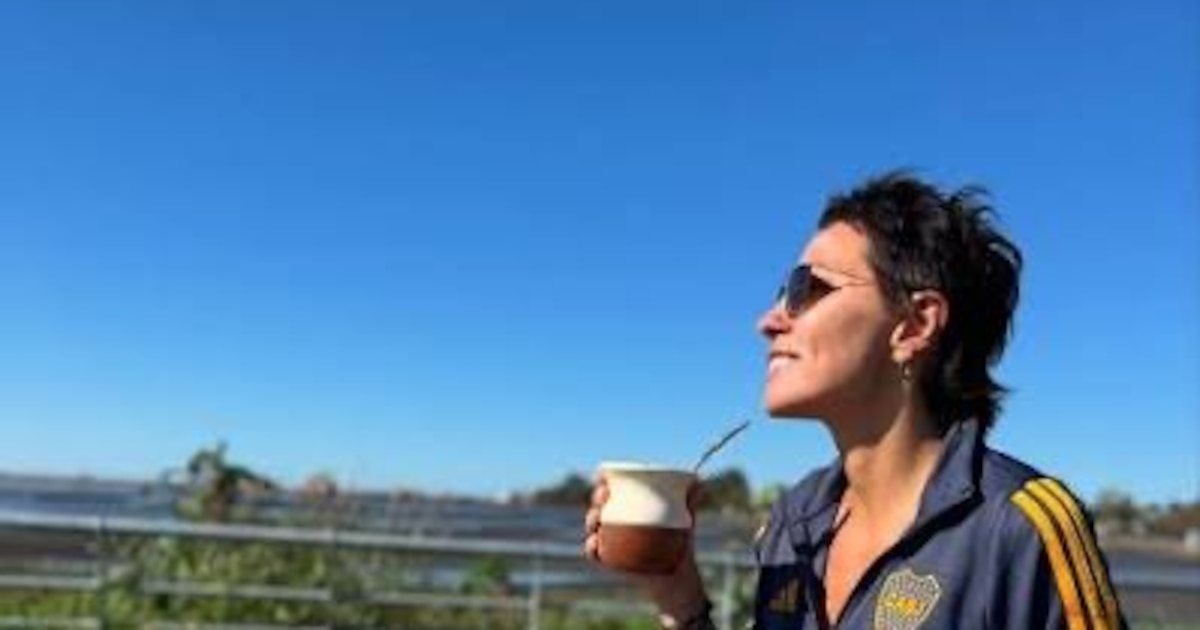
La diputada provincial Mayra Mendoza respondió a las críticas por la indumentaria que utilizó durante la sesión de la Legislatura bonaerense y vinculó la discusión con el fallo de la Corte Suprema de Justicia que dejó sin efecto la sentencia que había frenado la derogación de la Ley de Tierras Rurales.
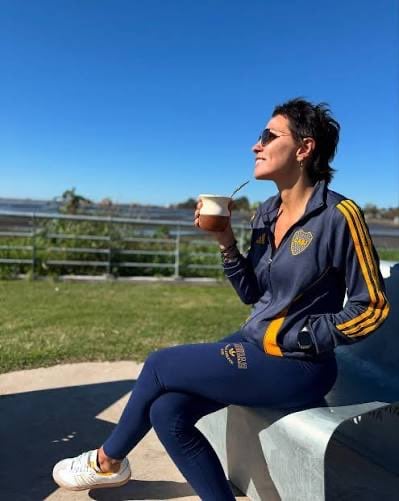
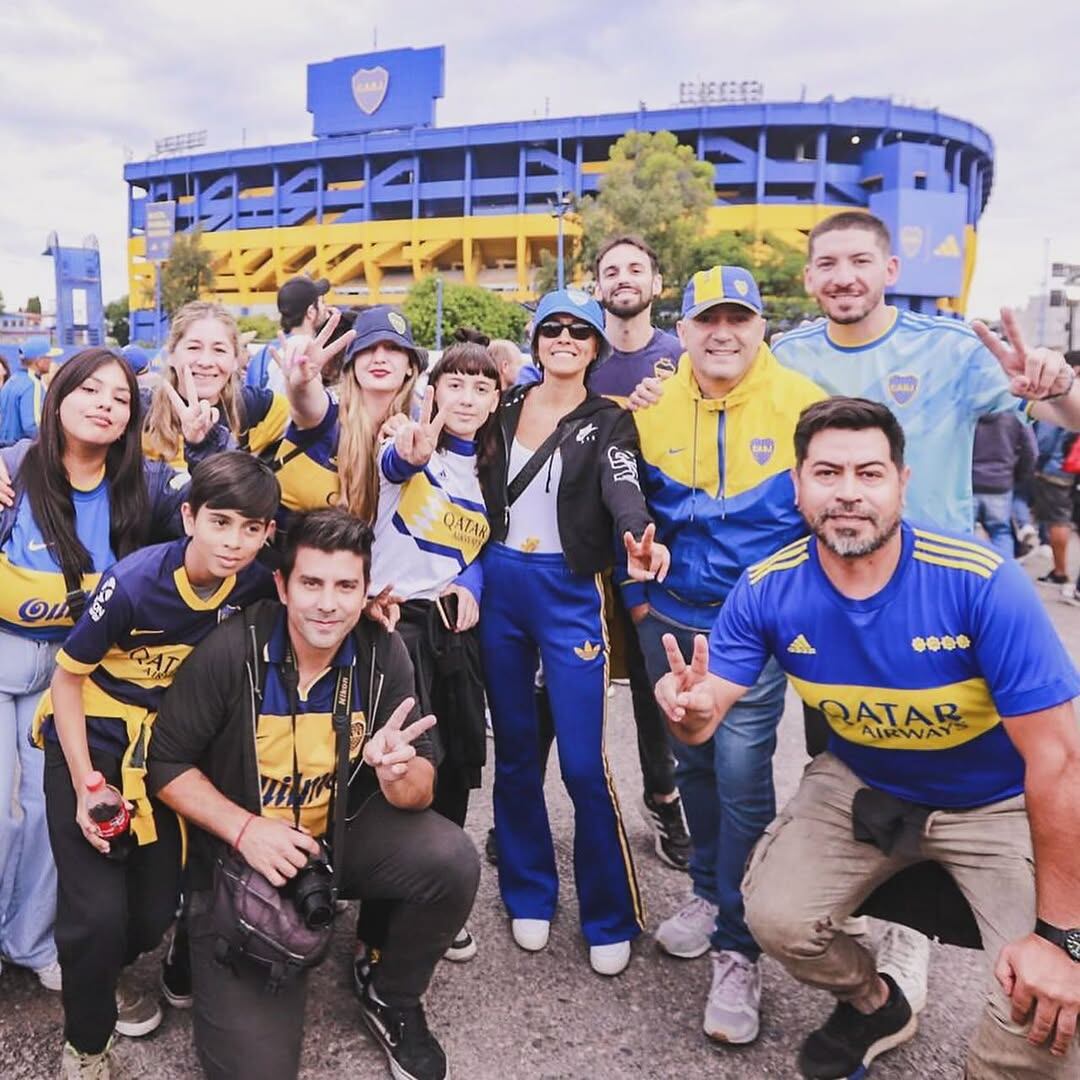
La dirigente peronista había quedado en el centro de comentarios en redes sociales luego de que le tocara izar la bandera en el recinto con un pantalón deportivo Adidas, de colores azul y amarillo, asociado a Boca Juniors. Un día después, cuestionó que ese episodio concentrara la atención mientras se conocía una decisión judicial sobre el régimen de propiedad de tierras rurales.
“¿La Corte habilita la extranjerización de nuestras tierras y la noticia termina siendo la ropa que uso?”, planteó Mendoza en un mensaje publicado este miércoles. La legisladora afirmó que recibió agravios por su vestimenta y defendió tanto su identidad política como su elección de ropa.
“Uso Adidas desde joven. Soy de Boca. ¿Cuál es el delito?”, escribió, antes de pedir que el debate público se enfoque en las decisiones judiciales, la soberanía y el funcionamiento de las instituciones.
La polémica por la ropa se originó durante una sesión en Diputados
La discusión comenzó el martes, durante una sesión de la Cámara de Diputados de la provincia de Buenos Aires. Mendoza, diputada por el peronismo e intendenta de Quilmes en uso de licencia, fue una de las personas designadas para el izamiento de la bandera.
Las imágenes de ese momento circularon en redes sociales y generaron cuestionamientos por el pantalón deportivo que llevaba puesto. La prenda, de la marca Adidas y con una combinación de azul y amarillo, fue interpretada por usuarios como una referencia a Boca Juniors, club del que la dirigente se reconoció simpatizante.
En su descargo, Mendoza sostuvo que los comentarios excedieron la crítica a la vestimenta y aludió a expresiones discriminatorias. “Creen que diciéndome ‘negra’ o ‘kuka’ me ofenden”, señaló. También pidió elevar el nivel de la discusión política: “La ropa se cambia. Los derechos, la democracia y la soberanía, si los dejamos avanzar, después cuesta muchísimo recuperarlos”.
El fallo dejó sin efecto la sentencia que protegía la Ley de Tierras
La publicación de Mendoza coincidió con el fallo de la Corte Suprema que revocó una decisión de la Cámara Federal de La Plata, la cual había declarado inconstitucional el artículo 154 del DNU 70/2023. Ese artículo derogó la Ley 26.737, conocida como Ley de Tierras Rurales.
La norma, sancionada en 2011, establecía límites y mecanismos de control sobre la adquisición, posesión y tenencia de tierras rurales por parte de personas y empresas extranjeras.
El máximo tribunal dejó sin efecto el fallo de segunda instancia al considerar que el Centro de Ex Combatientes Islas Malvinas La Plata, que había promovido la demanda, no tenía legitimación para accionar en ese caso. La Corte no se pronunció sobre la constitucionalidad del DNU, sino sobre la admisibilidad de la presentación judicial.
Como efecto de la resolución, volvió a quedar vigente la derogación de la Ley de Tierras dispuesta por el decreto del Gobierno nacional. El peronismo bonaerense intentó que la Cámara de Diputados expresara un repudio institucional a la decisión, pero la iniciativa no reunió los dos tercios necesarios.
Mendoza pidió discutir “a quiénes benefician” las decisiones judiciales
En su mensaje, la diputada cuestionó que la agenda pública se concentre en su ropa y no en las consecuencias de la decisión judicial. “Mientras discutimos la ropa de una persona, podemos estar dejando pasar debates muchísimo más importantes”, afirmó.
Mendoza sostuvo que la discusión debería apuntar a las resoluciones de la Justicia y a sus beneficiarios. “Prefiero que discutamos qué hacen, qué deciden y a quiénes benefician las decisiones de quienes tienen mayores responsabilidades en nuestro país”, expresó.
La polémica por su atuendo quedó así enlazada con la reacción del peronismo bonaerense ante el fallo sobre la Ley de Tierras Rurales, una norma que había fijado restricciones específicas para la propiedad extranjera de campos en la Argentina.
POLITICA
Rockhopper dijo que las sanciones de Argentina son “ilegítimas” y que avanzará con la explotación petrolífera en Malvinas
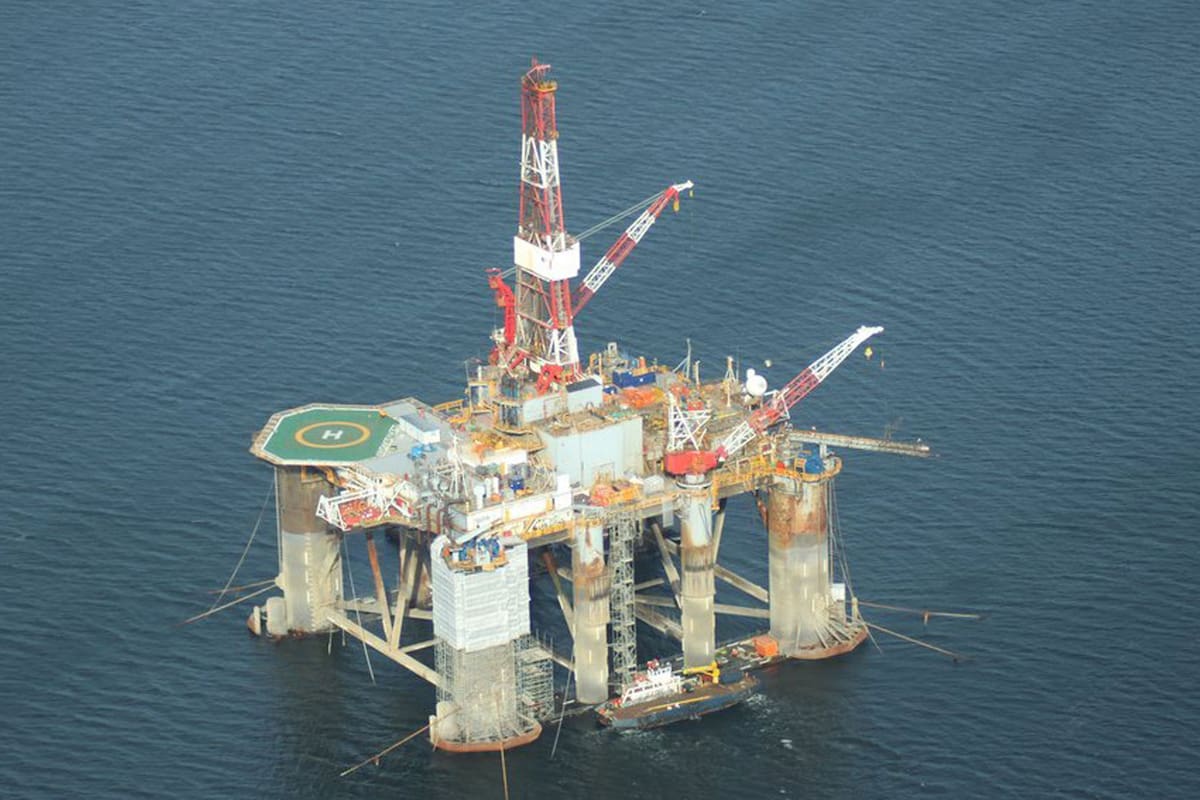
La empresa británica Rockhopper indicó este miércoles que las sanciones que la Argentina impuso a las compañías que exploten petróleo en las islas Malvinas son “ilegítimas” y que avanzará con el proyecto Sea Lion junto con la compañía israelí Navitas Petroleum.
En su informe semestral, la empresa indicó que “no se espera que los acontecimientos recientes tengan un efecto material sobre las actividades de desarrollo”.
“En las últimas semanas, los comentarios y las posteriores amenazas del Gobierno argentino contra empresas y personas vinculadas con el sector de hidrocarburos de las islas Malvinas generaron un período de mayor atención mediática y política”, agregó Rockhopper.
Se hizo hincapié, además, en que el gobierno de las Malvinas y la administración británica le respondieron públicamente al gobierno de Javier Milei “de manera consistente y firme” y calificaron las sanciones impuestas “como ilegítimas y carentes de justificación jurídica, y confirmando el compromiso continuo del Reino Unido de trabajar con el gobierno de las Malvinas, un territorio británico de ultramar con autogobierno, para proteger sus intereses”.
“Navitas, el operador del proyecto, confirmó recientemente que opera licencias petroleras válidas, otorgadas legalmente por el Gobierno de las Islas Malvinas, un territorio británico de ultramar con autogobierno, con el pleno y continuo apoyo del Gobierno del Reino Unido”, sumó.
Noticia en desarrollo
sanciones,petróleo,Conforme a
POLITICA
Financiamiento universitario: el juez cuestionó la apelación del Gobierno y volvió a intimarlo para que actualice los salarios y becas
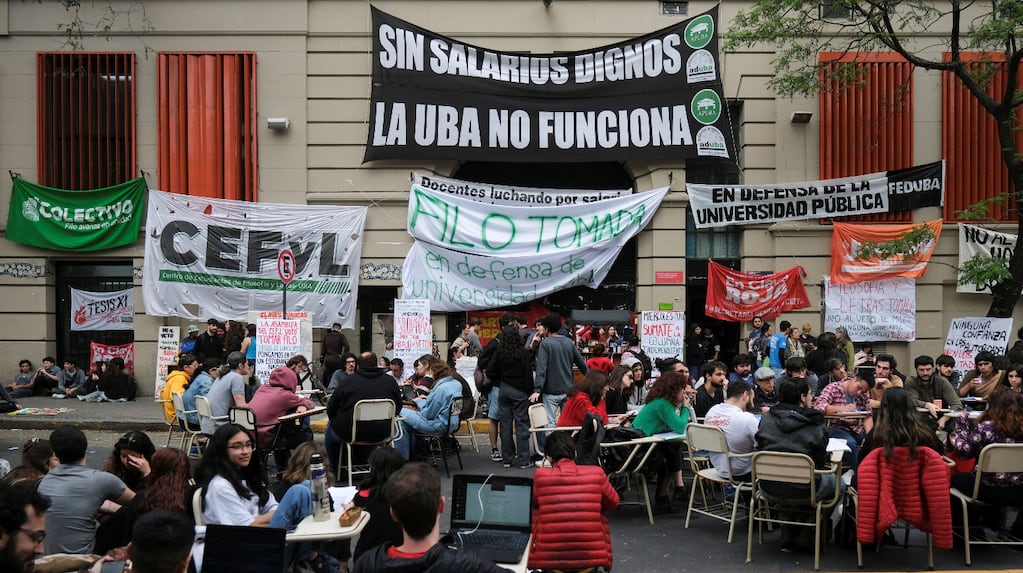
El juez federal Martín Cormick volvió a intimar al Gobierno nacional para que en un plazo de cinco días cumpla con la medida cautelar que ordena actualizar los salarios de docentes y no docentes universitarios y recomponer los programas de becas estudiantiles previstos en la Ley de Financiamiento Universitario.
La decisión del titular del Juzgado Contencioso Administrativo Federal N°11 se conoció después de que el Poder Ejecutivo presentara un recurso para cuestionar la intimación anterior y sostuviera que ya había cumplido con las obligaciones fijadas por la Justicia.
Cormick mantuvo el criterio adoptado el 22 de septiembre y volvió a exigir al Estado que ejecute la cautelar en un plazo de cinco días, bajo apercibimiento de astreintes, es decir, sanciones económicas en caso de incumplimiento.
El magistrado también amplió los fundamentos de su resolución y explicó cuáles son, a su criterio, los puntos que el Ejecutivo todavía no acreditó haber cumplido.

“Soy de Boca, ¿cuál es el delito?”: Mayra Mendoza respondió las críticas y apuntó contra la Corte por el fallo que habilitó la venta de tierras

Democrats split on AOC as some battleground candidates distance themselves from ‘Squad’ lawmaker

Solo Leveling está construyendo un imperio y la clave está en la libertad que tiene para remodelar su historia

Elección 2027 pone en alerta a inversores y calculan hasta dónde llegaría el riesgo país

Rockhopper dijo que las sanciones de Argentina son “ilegítimas” y que avanzará con la explotación petrolífera en Malvinas

Financiamiento universitario: el juez cuestionó la apelación del Gobierno y volvió a intimarlo para que actualice los salarios y becas

El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas

El conflicto por discapacidad lesionó el vínculo del Gobierno con el PRO y se dilatan los planes electorales

El universo de Code Geass se expande con una nueva historia. Star Chaser Aspal presenta su primer tráiler y apunta a 2027