ECONOMIA
Gremio rechaza despidos en el sector del gas y podría afectar el suministro

El consejo directivo de la Federación de Trabajadores de la Industria del Gas Natural (FETINGRA) dispuso el estado de alerta y movilización en rechazo a las políticas de tercerización y despidos en empresas distribuidoras y transportadoras de gas. El conflicto estalló al tiempo que renunció el titular del Ente Nacional Regulador del Gas y la Electricidad (ENRGE), Néstor Lamboglia, en medio de «una fuerte interna que cuestiona la capacidad de control del organismo», indicaron fuentes de la actividad.
El secretario General del gremio, Guillermo Mangone, repudió «las cesantías injustificadas que se están llevando a cabo en todo el país«, señaló y subrayó que estas medidas resultan «particularmente graves porque se adoptan en un contexto de bonanza económica para las empresas del sector, que atraviesan uno de sus mejores momentos de los últimos años con balances favorables, aumentos tarifarios autorizados y una mejora sostenida de sus indicadores financieros».
Cómo la tercerización amenaza la seguridad del servicio de gas
Según explicó la Federación del Gas, «en lugar de invertir en recursos humanos y capacitación, las ganancias son utilizadas para profundizar procesos de reducción de personal propio», remarcando que «la decisión de desvincular trabajadores con experiencia y años de servicio responde a una estrategia orientada a disminuir costos laborales mediante la sustitución de empleados en relación de dependencia por empresas contratistas y tercerizadas».
Mangone advirtió que esta práctica «no solo vulnera derechos laborales fundamentales, sino que también genera una preocupante precarización de las condiciones de trabajo» y relató que «en numerosos casos, tareas históricamente realizadas por personal capacitado son transferidas a empresas que emplean trabajadores con condiciones más inestables y, en muchos casos, sin la capacitación técnica adecuada para desempeñar funciones vinculadas a un servicio público esencial».
En este marco, manifestó su preocupación por lo que consideró una «pasividad de los organismos de control» frente a estas situaciones, apuntando que «defender el empleo registrado, la capacitación permanente y las condiciones dignas de trabajo es también defender la seguridad, la calidad y la sustentabilidad de un servicio público esencial para todos los argentinos».
La FETINGRA avisó que la reducción sistemática de personal propio y su reemplazo por esquemas de contratación precaria «pone en riesgo no solo las fuentes laborales, sino también la calidad del servicio prestado a millones de usuarios y la seguridad de las instalaciones» y exigió:
- El cese inmediato de los despidos injustificados
- La preservación de los puestos de trabajo
- El respeto por los derechos laborales adquiridos
La pelea interna que hizo explotar al regulador del gas
En la actividad, la renuncia de Lamboglia al frente del ENRGE -organismo encargado de regular los servicios de gas y electricidad en todo el país- fue sorpresiva y algunas versiones se refieren a las constantes peleas palaciegas libertarias. A menos de un mes de asumir dejó el cargo en manos de su segundo, Vicente Serra.
Trascendió que el desencadenante de la salida de Lamboglia fue producto de una fuerte interna dentro del directorio con Marcelo Nachón, vocal del organismo que hasta mayo se desempeñaba como interventor del Ente Nacional Regulador del Gas (Enargas).
Las diferencias entre los funcionarios comenzaron con las renovaciones de contratos. Lamboglia proponía no realizarlos hasta que el ENRGE estuviera en funciones, pero Nachón desconoció esa solicitud y días después renovó por 6 meses 73 contratos del Enargas que vencían el 30 de junio, al tiempo que impulsó el pase de planta transitoria a permanente de una integrante del cuerpo asesor del ex interventor Carlos Casares.
También había discrepancias sobre las nuevas oficinas del ENRGE, ubicadas en la histórica sede del Ente Nacional Regulador de la Electricidad (ENRE), en Madero al 1000, pero Nachón se negaba a concurrir argumentando que las condiciones edilicias no eran adecuadas.
La semana pasada, el directorio convocó a una reunión para aprobar las subas de tarifas de junio y Nachón no asistió, lo que desató el enojo de Lamboglia, quien argumentó que la constante tensión estaba afectando su estado de salud por su condición de diabético.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,gas,suministro,estado de alerta






ECONOMIA
La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app
El costo de un préstamo puede expresarse de distintas maneras y no siempre resulta claro cuál es el número que refleja lo que realmente paga quien toma un crédito. Tasa nominal, tasa efectiva, Costo Financiero Total (CFT): cada indicador responde a un cálculo diferente, y la normativa del Banco Central de la República Argentina (BCRA) establece qué debe mostrar exactamente una entidad financiera a sus clientes.
Marcos Galperín, el fundador de Mercado Libre, cuestionó dicha normativa y aseguró que la información que el BCRA obliga a compartir con los usuarios puede ser “falsa” e “incorrecta”.
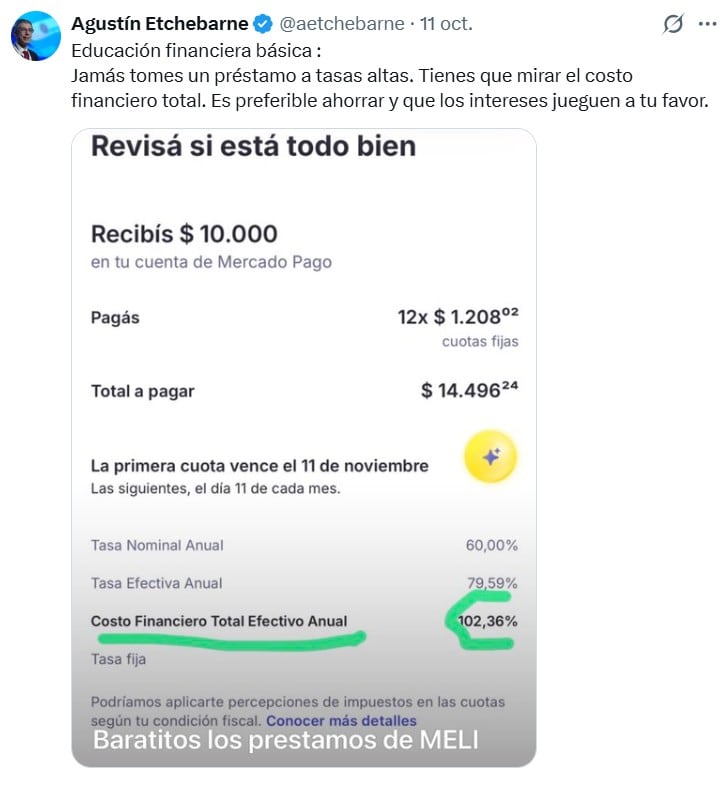
Todo comenzó con una publicación del economista Agustín Etchebarne en la red social X. Bajo el encabezado “Educación financiera básica”, escribió: “Jamás tomes un préstamo a tasas altas. Tienes que mirar el costo financiero total. Es preferible ahorrar y que los intereses jueguen a tu favor”. El mensaje incluía la captura de pantalla de una simulación de préstamo de Mercado Pago, en la que el usuario recibe $10.000 en su cuenta y paga 12 cuotas fijas de $1.208,02, para un total a pagar de $14.496,24. La pantalla muestra además una Tasa Nominal Anual (TNA) de 60%, una Tasa Efectiva Anual (TEA) de 79,59% y un Costo Financiero Total Efectivo Anual (CFTEA) de 102,36 por ciento. Este último dato aparece resaltado con un trazo verde, y la imagen incluye la leyenda “Baratitos los préstamos de MELI”.
Marcos Galperín respondió a esa publicación con el siguiente mensaje: “El ‘Costo Financiero Total Efectivo Anual’ que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA”.
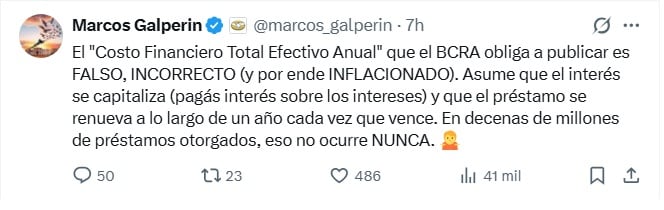
El cuestionamiento del fundador de Mercado Libre se dirige, así, al indicador que el BCRA exige publicar y a los supuestos con los que, según plantea, se calcula.
Qué establece la normativa del BCRA
Las normas sobre “Tasas de interés en las operaciones de crédito” disponen que las tasas deben expresarse de forma homogénea y transparente, con el objetivo de que los usuarios del crédito cuenten con “elementos comparables para su evaluación”. Para eso, en los contratos, recibos y demás documentos donde se detallen tasas o importes de intereses, debe constar la tasa de interés anual pactada, la tasa efectiva anual, si la tasa es fija o variable y el Costo Financiero Total (CFT). Cuando se publicita un crédito y se menciona la cantidad de cuotas, su importe o la tasa de interés, la publicidad debe exponer de forma legible y destacada la TNA, la TEA, el CFT y el carácter fijo o variable de la tasa.
La norma también regula cómo se muestra el dato. En una publicidad, el CFT debe colocarse en una tipografía de color destacado y de un tamaño al menos cinco veces mayor que el utilizado para informar la TNA. En los documentos de relación con usuarios de servicios financieros, el valor numérico del CFT y el signo “%” deben identificarse de manera legible y destacada: con al menos el doble del tamaño del resto de la información, o con una tipografía resaltada o un color distinto. Estas exigencias alcanzan a las entidades financieras y también a los proveedores no financieros de crédito comprendidos en las normas del BCRA.
Qué es el CFT y en qué se diferencia del CFTEA
En su sitio web, el BCRA define al CFT de la siguiente manera: “El Costo Financiero Total (CFT) es la principal variable que se debe tener en cuenta al elegir un préstamo personal, prendario o hipotecario, ya que es el mejor indicador del costo global que deberá afrontar el cliente. El CFT está compuesto por la tasa de interés nominal anual (TNA) y por todos aquellos costos asociados a la operación que impliquen la retribución de un servicio efectivamente prestado o un genuino reintegro de gastos”. Y agrega: “El CFT se expresa en forma de tasa de interés nominal anual, en tanto por ciento con dos decimales”.
La normativa, por su parte, establece que “el CFT se expresará en forma de tasa efectiva anual, en tanto por ciento con al menos un decimal, y se determinará agregando a la tasa de interés el efecto de las comisiones y cargos asociados a la operación, cualquiera sea su concepto”. El texto detalla qué conceptos se computan, entre ellos las primas de seguros requeridas como condición para obtener el crédito, los gastos de apertura y mantenimiento de cuentas asociadas a la financiación y el IVA sobre los intereses cuando quien toma el préstamo es consumidor final. Otros conceptos, como los impuestos que gravan los préstamos personales y prendarios, no se incluyen en el cálculo.
La diferencia entre el CFT y el CFTEA está, entonces, en la forma de expresarlo: el CFTEA es el costo financiero total expresado como tasa efectiva anual, que es la que la norma establece. La TNA es la tasa de interés que se aplica sobre el capital sin contemplar que los intereses se acumulan período a período. La TEA sí incorpora esa capitalización.
En la simulación difundida por Etchebarne, una TNA de 60% equivale a una tasa mensual de 5%; aplicada mes a mes durante un año, con los intereses acumulándose, da como resultado la TEA de 79,59%. A esa TEA, el CFTEA le suma los cargos y los impuestos asociados al préstamo, y en la simulación llega a 102,36%. A esa capitalización de los intereses remite el planteo de Galperín cuando señala que el indicador asume que se paga “interés sobre los intereses”.
Las recomendaciones del BCRA a los usuarios
Además de la normativa, el BCRA difunde recomendaciones para quienes piden un préstamo personal. El organismo indica que, antes de aceptar, conviene comparar opciones y revisar cuánto dinero se recibirá, cuánto se pagará por mes, cuánto se devolverá en total, la cantidad de cuotas, el plazo, el CFT y qué sucede si hay una demora en el pago. Sobre la cuota, señala que no alcanza para comparar: “La cuota, por sí sola, no alcanza para saber cuánto cuesta un préstamo”.
Sobre el CFT, el BCRA sostiene que “muestra cuánto cuesta realmente un préstamo. Incluye intereses, comisiones, seguros, IVA y otros cargos”. Por eso, recomienda mirar ese dato y no solo la cuota o la tasa de interés, ya que la TNA, explica, “muestra únicamente la tasa de interés”. El organismo agrega que el CFT se expresa como una tasa anual y permite comparar el costo de distintas alternativas de financiación, y que para saber cuánto se devolverá en total también hay que considerar el monto recibido, el plazo y las cuotas. Finalmente, recomienda revisar las fechas de vencimiento y conocer qué cargos o consecuencias están previstos en caso de demora.
Las tasas de Mercado Pago
No es la primera vez que se discute públicamente sobre el valor de las tasas de interés de los préstamos otorgados por las empresas. En agosto, cuando se difundió que Mercado Pago cobraba intereses de hasta 1.375% por sus préstamos, la empresa explicó cuáles son las variables que entran en juega la momento de determinar el costo del financiamiento.
En concreto, desde Mercado Pago explicaron que la tasa de cada usuario se determina según su perfil de riesgo individual y mejora a medida que construye historial de pago. El CFTEA más alto corresponde a los montos más bajos y a usuarios sobre los que la compañía todavía no tiene información suficiente, y cerca del 2% de los préstamos se otorga con ese valor.
En ese momento, la empresa también precisó que “el CFTEA no equivale a lo que el usuario devuelve”: en un préstamo de $100.000 a una TNA de 50% en 12 cuotas, por ejemplo, el CFTEA podría ubicarse en torno al 100%, pero el total a pagar rondaría los $135.000, porque “el indicador expresa el costo como si el crédito se extendiera los doce meses, mientras que en la práctica el capital se devuelve en cuotas”.
american,americas,bloomberg tv interviews,ceo interviews,media,north american,sunvalley2019,tech,technology,u.s.a.,united states of america,usa
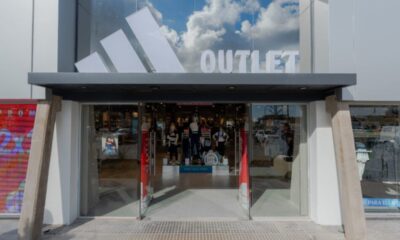
Cuenta con rebajas especiales en calzado deportivo, indumentaria para hombres y mujeres y artículos oficiales para hinchas de todas las edades
Puntos importantes

Adidas abrió outlet Núñez. Descuentos: ropa, calzado y fútbol.
Ofertas: 2×1 zapatillas, 80% 2da unidad, botines y camisetas.
Abierto 10-20hs. Parking y beneficios bancarios.
adidas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía,Economía definición
ECONOMIA
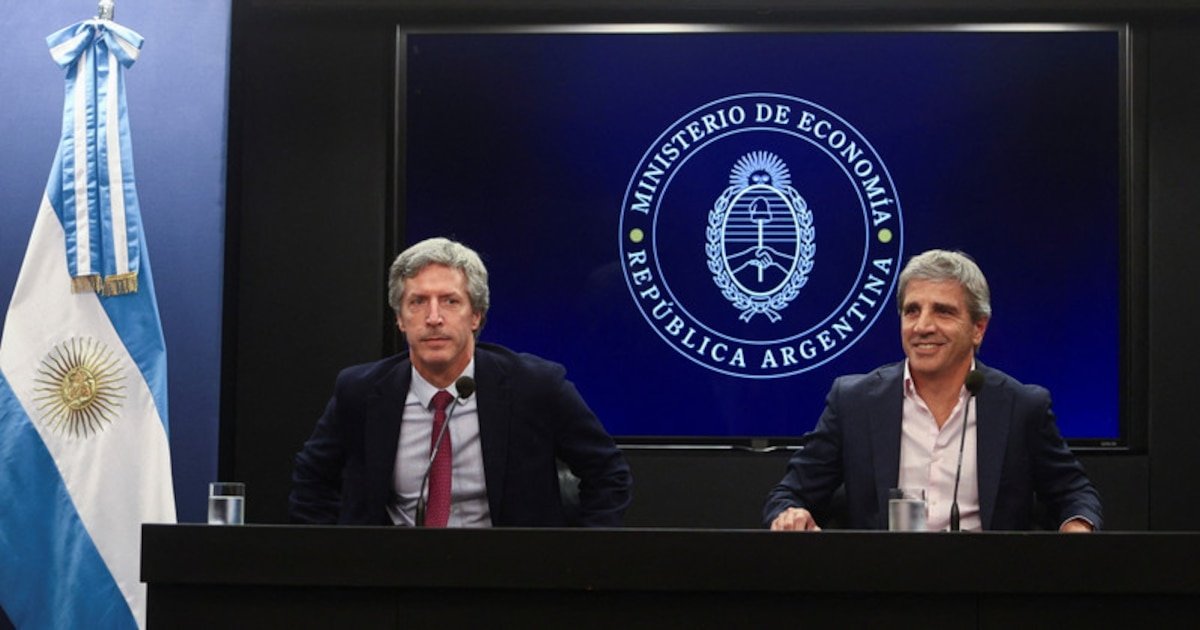
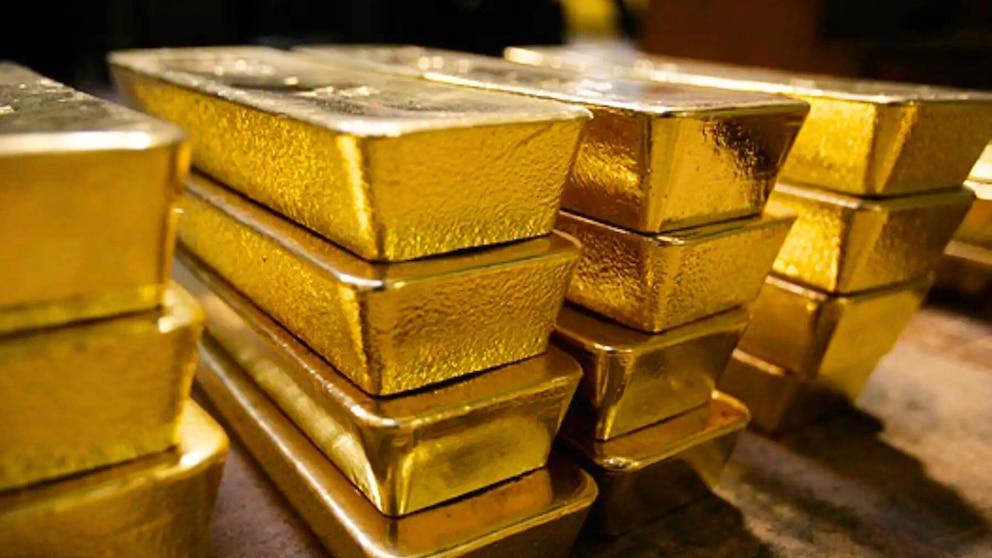
El oro del BCRA: el abogado Gregorio Dalbón pidió la detención de Luis Caputo y Santiago Bausili por administración fraudulenta


ECONOMIA13 minutos ago
La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app

POLITICA17 minutos ago
Cristina Kirchner candidata: secretos de una estrategia improbable y los caminos que se bifurcan en la ONU, la Corte y el peronismo

DEPORTE23 minutos ago
Lanús recibe a Vélez en el cierre de la fecha 12 del Torneo Clausura

DEPORTE30 minutos ago
¿Dónde ver EN VIVO y ONLINE el Lanús vs Vélez Sarsfield?

POLITICA35 minutos ago
Alberto Fernández recordó sus diferencias con Cristina Kirchner por el acuerdo con el FMI

CHIMENTOS36 minutos ago
Gustavo Yankelevich habló por primera vez de la violencia que sufrieron sus nietos: “Franco me dijo que su papá lo desmayó a golpes”

INTERNACIONAL3 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá

DEPORTE3 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto

ECONOMIA3 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones

ECONOMIA3 días ago
Cómo evitar multas durante el fin de semana largo: cuál es la documentación que hay que llevar sí o sí al salir a la ruta

 DEPORTE2 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida
- POLITICA2 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad
- INTERNACIONAL3 días ago
Democrats are changing their transgender message. Republicans say they’re just flip-flopping