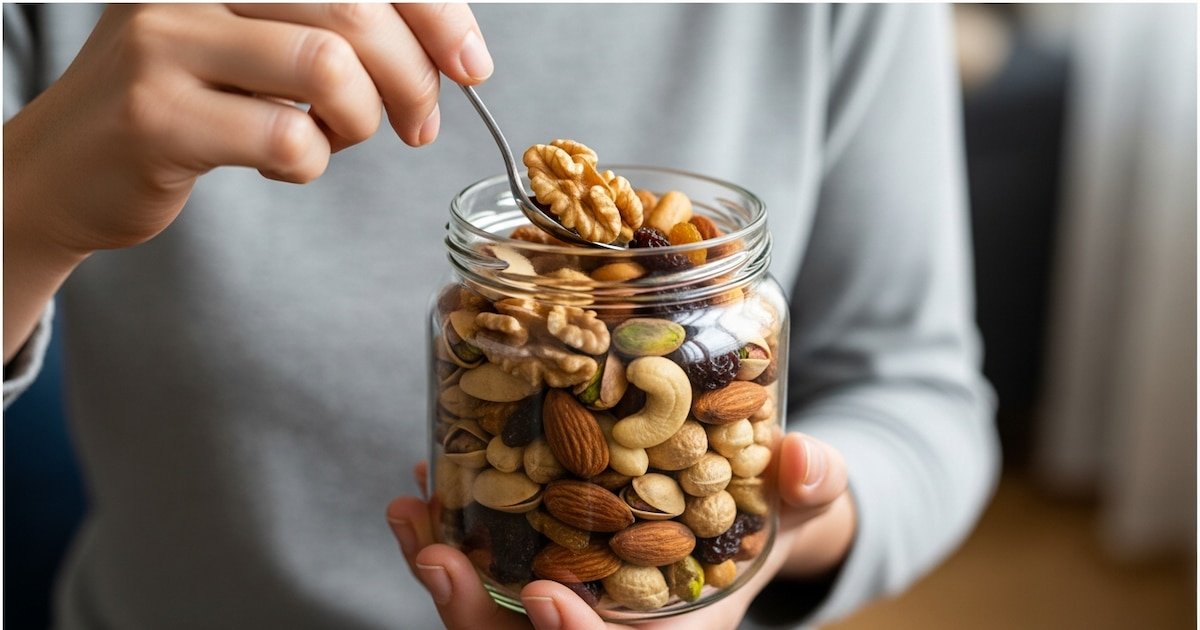
Dentro de los snacks salados, las opciones percibidas como más saludables ganan terreno frente a las tradicionales. (Imagen Ilustrativa Infobae)
El presupuesto familiar y la búsqueda de bienestar dejaron de ser dos objetivos que compiten entre sí para convertirse en dos caras de una misma decisión de compra. Los hogares argentinos ajustan qué comprar, en qué cantidad y en qué momento, sin resignar aquello que consideran importante para su calidad de vida. Ese equilibrio, que combina cuidado del gasto con apuestas puntuales al bienestar, empieza a consolidarse como un rasgo distintivo del consumo masivo en el país.
El fenómeno no es exclusivo de Argentina. Según el estudio Consumer Insights Latam 2026 de Worldpanel by Numerator, el consumo de productos de consumo masivo en la región creció 6,6% interanual en términos de gasto y 1,4% en volumen. La diferencia entre ambos porcentajes confirma que los consumidores no están comprando menos, sino redistribuyendo sus recursos: moderan el gasto en determinadas categorías mientras destinan más dinero a productos vinculados al bienestar y al cuidado personal.
Advertisement
En el mercado argentino, esa lógica se traduce en una selección cada vez más fina de qué reducir, qué sostener y en qué conviene invertir. La alimentación saludable no se plantea como una renuncia total a los productos que generan disfrute, sino como una reorganización de prioridades dentro del changuito.
Las harinas encabezan la lista de categorías que los hogares argentinos buscan reducir, con el 54% de las menciones. Le sigue el pan, señalado por el 46% de los hogares, y los alimentos ultraprocesados, con el 38%. Los snacks salados completan el grupo de categorías con mayor intención de reducción, con el 32%.
Los hogares argentinos buscan reducir el consumo de pan.
Ese comportamiento conecta directamente con el crecimiento del segmento de snacks salados considerados más saludables. Dentro de esa categoría, opciones como los frutos secos y las semillas aumentan su participación a un ritmo mayor que los productos tradicionales, aunque todavía no logran una presencia mayoritaria: representan menos de una quinta parte del total del mercado de snacks salados.
No todas las categorías siguen la misma tendencia a la baja. El café se mantiene como uno de los consumos con mayor estabilidad dentro de los hogares argentinos, sin señales de retracción relevante. El chocolate, en cambio, muestra un comportamiento dividido: el 46% de los hogares sostiene su nivel de consumo, mientras que el 35% busca reducirlo. En el caso del alcohol, la proporción que mantiene su consumo asciende al 37%, frente a un 13% que declara haberlo disminuido.
Advertisement
Estos números reflejan que la revisión de hábitos no avanza de manera uniforme sobre todas las categorías, sino que responde a una evaluación particular en cada caso, donde entran en juego el vínculo emocional con el producto y el lugar que ocupa en la rutina diaria.
En tanto, el azúcar aparece como uno de los principales focos de atención para los consumidores argentinos. Nueve de cada diez hogares del país buscan alternativas para reducir su consumo. A la hora de elegir productos sin azúcar, los atributos que más pesan en la decisión de compra son el sabor, la presencia de ingredientes naturales y una relación equilibrada entre calidad y precio.
El comportamiento de los consumidores argentinos se inscribe dentro de una tendencia que atraviesa a toda Latinoamérica. El segmento de autocuidado y bienestar creció 12% en valor a nivel regional, más del triple que el 4% registrado por los productos esenciales. Ese contraste describe un movimiento de fondo: los consumidores no sólo incorporan el bienestar a su presupuesto, sino que recortan gasto en categorías esenciales, migrando hacia marcas más económicas, para volcar esos recursos hacia opciones premium en salud, cuidado personal y calidad de vida.
Advertisement
El segmento de autocuidado y bienestar lidera el crecimiento en valor dentro del consumo masivo regional. (Imagen Ilustrativa Infobae)
Ese desplazamiento explica por qué las marcas premium y las marcas propias concentraron en conjunto cerca del 85% del crecimiento en volumen del consumo masivo regional. Dentro de ese proceso, el 45% del crecimiento en valor de las marcas propias provino de categorías esenciales, mientras que el cuidado personal y los productos funcionales ya representan el 39% del crecimiento en valor dentro de las marcas premium. La ecuación de valor que manejan los consumidores dejó de basarse exclusivamente en el precio más bajo para incorporar variables como la calidad percibida y el beneficio funcional del producto.
La forma en que los hogares administran su presupuesto también modificó los canales por los que circulan sus compras. Los formatos orientados al ahorro, como los discounters, ganaron 1,6 puntos de penetración y concentran su crecimiento en categorías básicas. En paralelo, el comercio electrónico sumó 15 puntos y las tiendas de conveniencia crecieron 4,5 puntos, ambos impulsados por la búsqueda de practicidad, especialmente en categorías como belleza y cuidado de mascotas.
Este mapa de canales confirma que los consumidores no eligen entre precio y conveniencia como opciones excluyentes, sino que combinan distintos formatos de compra según la necesidad puntual de cada categoría, reforzando un esquema de consumo cada vez más segmentado y estratégico.
frutos secos,alimentación saludable,nutrición,snacks,nueces,almendras,anacardos,pistachos,salud,estilo de vida
Integra Capital, el grupo presidido por José Luis Manzano, adquirió la cadena Burger King
El grupo en el que tiene mayoría el fondo de inversión suizo Mercuria Energy, que en junio había adquirido casi 900 estaciones de servicio de la marca Shell en el país, apunta a integrar gastronomía a la venta de combustibles
Fábricas que se achican y empresarios que buscan reinventarse: las historias detrás de la crisis textil
Con menos ventas, mayor competencia externa y capacidad ociosa, las compañías ensayan distintas estrategias para mantenerse en actividad. Algunas incorporan tecnología, otras reducen personal, tercerizan procesos o recurren a las importaciones
Advertisement
Corporate Events,Society / Social Issues,South America / Central America
Varias entidades permiten constituir depósitos online sin abrir una cuenta. Cuáles lideran el ranking y cuánto rinde cada opción a 30 días
Advertisement
Puntos importantes
Plazos fijos online están disponibles para no clientes con tasas competitivas.
Bancos como BICA y CMF lideran con 24% TNA.
Rendimiento por debajo de la inflación, pero supera al dólar.
Plazo fijo para no clientes: qué bancos ofrecen las tasas más altas
Banco BICA, Banco CMF, Banco de Comercio, Reba y Cocos: lideran el ranking con una TNA del 24%. Por un depósito de $1 millón a 30 días, el ahorrista obtiene aproximadamente $19.726 de intereses
Crédito Regional y Banco Meridian: pagan una TNA del 23,75% para no clientes, equivalente a unos $19.521 por cada millón de pesos colocado durante 30 días
Banco Mariva, Banco del Sol y Banco VOII: ofrecen una tasa del 23% para quienes no son clientes. En ese caso, el rendimiento ronda los $18.904 por cada millón invertido
Banco Provincia, Banco Dino, Banco Hipotecario, Bibank y Ualá: ofrecen una tasa del 22% para no clientes. Una colocación de $1 millón genera unos $18.082 durante 30 días
Bancor: informa una TNA del 20,75%, equivalente a unos $17.055 en intereses por cada millón de pesos
Banco del Chubut: ofrece una tasa del 20,5%, con un rendimiento aproximado de $16.849 por cada millón colocado
Banco Masventas, Banco Comafi y Banco Julio: pagan una TNA del 19% para no clientes, equivalente a unos $15.616 en intereses
Banco Credicoop y Banco de Formosa: ofrecen una tasa del 18,5%, que genera aproximadamente $15.205 por cada millón de pesos
Banco Piano: informa una TNA del 17,5%, equivalente a unos $14.384 en intereses
Brubank: ofrece una tasa del 17% para no clientes, con un rendimiento cercano a los $13.973
Banco de Tierra del Fuego: aparece entre las alternativas con una tasa del 15% para no clientes, que genera unos $12.329 de intereses en 30 días
Cómo hacer un plazo fijo sin ser cliente del banco