Connect with us

ECONOMIA

Hoy se daría el primer paso a una reclasificación del mercado argentino y proyectan ingresos por USD 4.500 millones

Published

on


Los inversores aguardan un informe clave de MSCI que puede derivar en una reclasificación del mercado argentino.

Hoy se conocerá el “Informe Global de Accesibilidad de los Mercados”, elaborado por la organización Morgan Stanley Capital International (MSCI). Se trata de una evaluación anual técnica y cualitativa que analiza las barreras operativas para inversores institucionales extranjeros, funcionando como auditoría previa a la clasificación anual.

El documento califica a los mercados en áreas clave como apertura a la propiedad extranjera, flujos de capital, eficiencia operativa, instrumentos de inversión y estabilidad institucional.

Advertisement

Este reporte daría una primera pista respecto a la posibilidad de que el mercado de acciones abandone su categoría actual de “standalone”, es decir mercado aislado del resto del mundo. En América Latina solo se encuentran en este grupo Jamaica, Trinidad y Tobago y Panamá. En este último caso se debe a que el mercado de capitales locales es casi inexistente y no a que se apliquen trabas cambiarias.

La decisión sobre poner en consulta de los inversores la posibilidad de mejorar la clasificación del mercado argentino se espera para el martes próximo. Esto significa que no habrá una mejora inmediata, pero sí podría estar la decisión de analizar esta posibilidad durante los próximos meses para llegar a una decisión definitiva en 2027.

La posibilidad concreta de una reclasificación, o al menos la posibilidad de avanzar hacia ella, implicaría que una gran cantidad de fondos de inversión empezarían a adaptar su portafolio a la presencia de Argentina en los índices. Por ejemplo, se estima que en una posible reclasificación como fronterizo el mercado local ocuparía cerca de un 5% del total a invertir.

Advertisement

Un informe elaborado por Morgan Stanley fue un poco más allá y le puso números a lo que significaría una reclasificación del mercado argentino si es que vuelve a ser catalogado como emergente.

De acuerdo a la entidad norteamericana, el potencial ingreso de fondos para invertir en acciones argentinas llegaría a 4.500 millones de dólares. Esto se debe a que una cantidad muy relevante de fondos de inversión internacionales deberán incorporar papeles locales para replicar el eventual ingreso de Argentina al mercado local.

Sin embargo, Morgan Stanley enseguida pone paños fríos a estas estimaciones, sobre todo porque demandará tiempo. “Argentina ha hecho las reformas necesarias para lograr una mejora en su clasificación para volver al status de mercado emergente. Sin embargo, creemos que esto sucedería recién a fines de 2027 o directamente en 2028”, explicaron desde la entidad.

Advertisement
Morgan Stanley proyecta que la Argentina podría ser mercado emergente recién en 2027 o 2028. (REUTERS/Lucas Jackson)

En el anterior reporte de accesibilidad, MSCI reconoció que el Gobierno había realizado avances en materia de liberalización cambiaria y y repatriación en el pago de dividendos. “Sin embargo, -explicaron desde Morgan Stanley- aún se mantienen restricciones para los inversores institucionales. Creemos que se valorarán las mejoras, pero al mismo tiempo no se han producido mejoras significativas en los últimos 12 meses”.

Aunque por ahora es pura expectativa, el mercado local viene subiendo de manera sostenida. Ayer, por ejemplo, fue una jornada en la que Wall Street terminó en rojo, pero las acciones argentinas que cotizan en Nueva York se mantuvieron en alza. De hecho, los ADR bancarios llegaron a subir hasta 6%, pero luego terminaron con subas de solo 1,5 por ciento.

El ingreso de la Argentina al índice MSCI de mercados emergentes representaría una participación del 0,28% para el país, lo que elevaría la presencia de América Latina en el portafolio total al 6,91%, por encima del 6,55% actual.

Morgan Stanley se mantiene optimista con el mercado local y considera que las acciones que tienen un mayor potencial son las de energía, “que actualmente representan alrededor del 50% del índice argentino que elabora el propio MSCI”. Allí aparecen sobre todo acciones como YPF, Vista, Pampa y TGS.

Advertisement


North America

Advertisement

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


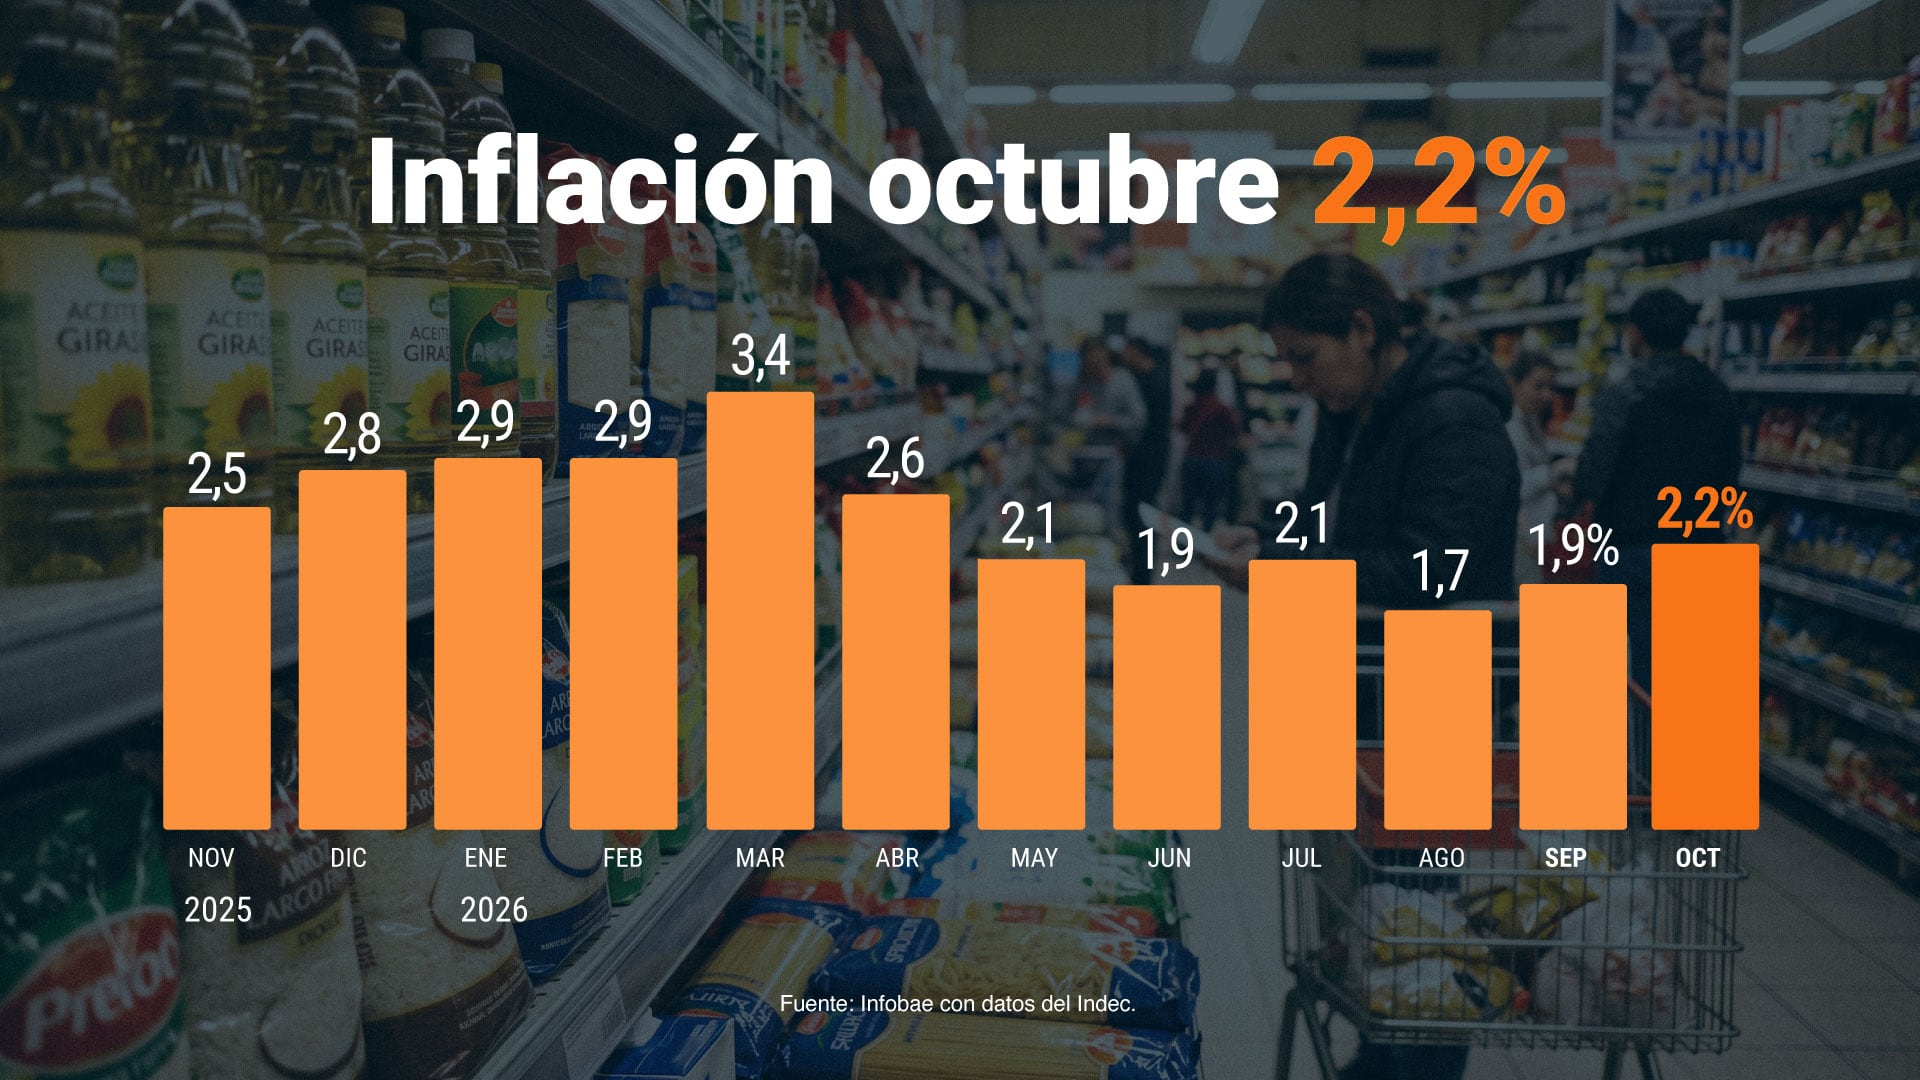
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.

Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

ECONOMIA

Nuevo mal dato para Milei: 2 de cada 3 argentinos se quedan sin sueldo el 20 de cada mes
Published

on


Un relevamiento nacional reveló que el 59,4% se endeudó en los últimos seis meses para afrontar gastos y 8 de cada 10 que pierden ante la inflación


Advertisement

Puntos importantes

Checkbox Checked
La mayoría de hogares agota sus ingresos antes del día 20, según el relevamiento de Zentrix.
Checkbox Checked
80.6% de los encuestados percibe que su salario pierde ante la inflación.
Checkbox Checked
Casi 6 de cada 10 se endeudaron para cubrir gastos básicos como alimentos y salud.

Si sueldo el 20 de cada mes: mal dato para Javier Milei

Endeudamiento para pagar alimentos, salud y servicios

El sueldo pierde contra la inflación

Jóvenes y sectores medios, entre los más afectados

El cuestionamiento de Milei a las encuestas sobre el fin de mes


inflación,encuesta,sueldo,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias