ECONOMIA
Inversores subidos al carry trade respiran por caída del dólar pero la City lanza una advertencia

Más allá del leve repunte del viernes pasado, la baja que mostraron el dólar MEP y el contado con liquidación (CCL) durante las últimas ruedas volvió a traer algo de aire a aquellos inversores que conservaron sus bonos en pesos después de la tensión de junio. En ese mes, la divisa superó los $1.500, se consumió una parte importante de los intereses acumulados y llegó a provocar pérdidas de hasta el 4,5% al medir los resultados en dólares.
Con el MEP en los niveles actuales, las LECAPs, los bonos CER (que siguen a la inflación) y los títulos atados a la tasa TAMAR recuperaron una porción del terreno perdido. Sin embargo, el escenario todavía está lejos de ser una invitación para vender dólares y volver a apostar todos los pesos al carry trade, ya que la situación cambia según el momento en el que se encuentre cada ahorrista.
Quien ya compró una LECAP mejora su resultado cada vez que baja el dólar, porque continúa acumulando intereses y necesita menos pesos para recomprar la misma cantidad de divisas. En cambio, quien conserva la divisa norteamericana y analiza venderla ahora parte desde otro lugar, con bonos que pagan tasas de entre el 23% y el 26% anual y una divisa que acaba de demostrar que puede avanzar varios puntos en pocas ruedas.
Por esto, el Comité de Inversiones de Criteria —una de las mesas de operaciones más grandes de la City— considera que los últimos movimientos del dólar comenzaron a debilitar el carry trade y recomienda ser mucho más selectivo al decidir dónde colocar los pesos.
Cómo funciona el carry trade con la que ganan inversores
El carry trade consiste en vender dólares, invertir esos pesos en un bono que paga intereses y recomprar la divisa al finalizar la operación. El resultado depende de una carrera entre la tasa que ofrece el título y el movimiento del dólar durante ese período; por lo tanto, la estrategia genera una ganancia cuando los intereses superan a la suba cambiaria, pero comienza a perder cuando la divisa avanza más rápido.
El retroceso reciente del MEP beneficia directamente a quienes mantuvieron sus bonos después del salto de junio. Cuando un título gana un 0,1% durante una jornada y el dólar baja un 0,4%, el resultado medido en dólares mejora alrededor de un 0,5%, debido a que al interés generado por la inversión se suma la ventaja de poder recomprar la divisa a un precio menor.
Ese alivio debe compararse con lo ocurrido durante las semanas anteriores. De acuerdo con el informe de Criteria, el dólar MEP había subido un 3,8% en un mes, mientras que los bonos a tasa fija de corto plazo habían rendido un 2% en pesos, los de plazo medio habían ganado un 3,5% y los más largos habían avanzado un 3%.
La diferencia dejó pérdidas en dólares del 1,7% para los bonos cortos, 0,3% para los de plazo medio y 0,8% para los largos, ya que los intereses no alcanzaron a compensar el aumento del dólar. Los bonos CER tampoco consiguieron superar a la divisa, con bajas en dólares del 2,1% para los vencimientos cortos, 2,6% para los medios y 0,7% para los largos.
Pese a esto, quienes comenzaron la estrategia a fines de 2025 o durante los primeros meses de este año conservan resultados más positivos, debido a que los bonos a tasa fija de corto plazo acumularon hasta principios de julio una suba de el 17,7% en pesos y del 14,4% en dólares, mientras que los de plazo medio rindieron un 19,2% y un 15,9%, respectivamente. Para estos inversores, la baja reciente puede servir para asegurar una parte de la ganancia, pasar a títulos que vencen antes o cubrirse frente a un nuevo repunte cambiario.
Rendimiento de las LECAPs: aún conviene desarmar posiciones en dólares
La mejora que obtiene quien ya estaba invertido no convierte a los bonos en pesos en una oportunidad conveniente para quien todavía conserva sus dólares. Una LECAP corta ofrece un rendimiento cercano al 2% mensual, mientras que la divisa puede subir ese mismo porcentaje en dos o tres ruedas cuando aumenta la demanda, por lo que el margen para soportar un nuevo salto resulta mucho más acotado que durante los primeros meses del año.
Según el relevamiento de Criteria, las tasas anuales de las LECAPs eran las siguientes:
- La S31L6, que vence el 31 de julio, ofrecía una tasa anual del 23,7%
- La S14G6, con vencimiento el 14 de agosto, rendía un 24,8%
- La S31G6 alcanzaba el 24,7%
- En septiembre, la S15S6 ofrecía un 25%
- La S30S6 llegaba al 25,3%
En la práctica, esos rendimientos representan ganancias mensuales aproximadas de entre el 1,8% y el 2,1%, según el precio de compra y los días que falten para el vencimiento. Con estas tasas, una suba del dólar del 2% durante un mes puede borrar prácticamente todo el interés generado, mientras que un aumento del 4% dejaría una pérdida cercana al 2% al momento de volver a comprar la divisa.
Criteria sostuvo que «los recientes movimientos del tipo de cambio muestran que, aunque de manera acotada, el riesgo de reversión comienza a erosionar el atractivo de las estrategias tradicionales de carry«. Frente a este escenario, la firma continúa favoreciendo «los tramos más cortos de las curvas» para quienes necesitan mantener sus ahorros en pesos, ya que los vencimientos cercanos permiten cobrar rápidamente y volver a decidir qué hacer.
Estrategias de inversión en pesos y el factor clave del BCRA
Si analizamos la situación desde el lugar de un ahorrista que ya venía haciendo carry, la baja del dólar puede aprovecharse para ordenar la cartera y no para aumentar sin límites la apuesta. Podemos conservar una parte de las LECAPs que están cerca de vencer, asegurar las ganancias de aquellas posiciones que acumularon un buen resultado desde comienzos de año y cubrir otro porcentaje frente a un eventual repunte del dólar, porque una tasa mensual cercana al 2% deja poco margen para soportar una suba cambiaria.
Para quien todavía conserva sus dólares, venderlos por completo para buscar ese rendimiento mensual implica asumir un riesgo importante frente a una ganancia limitada. Una entrada gradual, con una parte pequeña del capital, vencimientos cercanos y alguna cobertura parece más razonable que colocar todo el ahorro en pesos bajo la idea de que el dólar continuará bajando durante los próximos meses.
El cambio de escenario no significa que todos los bonos en pesos hayan dejado de servir, aunque ya no alcanza con elegir cualquier LECAP y esperar hasta su vencimiento. Ahora resulta necesario prestar más atención al plazo, al precio del dólar al momento de ingresar y al nivel que podría alcanzar el tipo de cambio antes de cobrar el bono.
Para quienes necesitan conservar pesos, Criteria destacó una operación que combina la compra del bono dólar linked D31L6 con contratos de dólar futuro. El título vence el 31 de julio, ajusta su capital según el movimiento del dólar oficial y ofrecía una tasa anual del 16% con precios al 10 de julio, un rendimiento considerablemente mayor al de otros bonos cambiarios con vencimientos similares.
La comparación con otros bonos dólar linked muestra la diferencia:
- El D31G6, que vence a fines de agosto, mostraba una tasa del 6,7%
- El D30S6, con vencimiento el 30 de septiembre, ofrecía un 5,4%
La diferencia explica por qué Criteria encuentra una oportunidad puntual en el D31L6 y no extiende la recomendación a todos los bonos dólar linked. La propuesta consiste en comprar el D31L6 y utilizar dólar futuro para cubrir el riesgo cambiario, algo que requiere más conocimientos que adquirir una LECAP y esperar su vencimiento.
Para perfiles más agresivos y con capacidad para esperar hasta seis meses, Criteria también mantiene una preferencia por los bonos TXMJ9, TXMD9 y TXMJ0. Estos títulos pagan el máximo entre la inflación (CER) y la tasa TAMAR, por lo que pueden beneficiarse cuando los precios continúan desacelerándose y también ofrecen protección cuando la inflación tarda más de lo esperado en bajar o las tasas vuelven a subir.
El escenario mejoró por la desaceleración de la inflación, la baja del riesgo país hacia la zona de los 400 puntos y el acceso del Tesoro a nuevas fuentes de financiamiento. Antes del pago de aproximadamente u$s4.500 M de Bonares y Globales, el Gobierno consiguió un préstamo por u$s2.000 M garantizado por el Banco Mundial y otro por u$s1.200 M con garantía parcial del BID.
Estos fondos redujeron las dudas sobre los próximos vencimientos y reforzaron temporalmente las reservas; aun así, Criteria considera que la acumulación genuina de dólares continúa siendo uno de los principales desafíos del programa económico. El esquema financiero previsto para 2026 y 2027 requiere utilizar una cantidad importante de reservas y podría necesitar nuevas emisiones de deuda en los mercados internacionales.
La capacidad del Banco Central (BCRA) para comprar dólares sin provocar una suba sostenida será uno de los factores que definan cuánto tiempo puede continuar funcionando el carry, ya que si la autoridad monetaria necesita adquirir muchas divisas, el dólar podría encontrar un piso más alto y reducir el rendimiento de los bonos en pesos.
Por todo esto, el retroceso del dólar MEP les concede una revancha parcial a quienes atravesaron junio con bonos en pesos, especialmente a aquellos que comenzaron la estrategia a principios de año y todavía conservan ganancias. Para quienes recién evalúan ingresar, las tasas cercanas al 2% mensual ofrecen una protección acotada frente a un tipo de cambio que puede moverse por encima de ese porcentaje en pocos días, por lo que el carry todavía puede ocupar un lugar dentro de una cartera, aunque difícilmente justifique vender todos los dólares para apostar por la estabilidad cambiaria.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,dólar hoy,tasas,city,inversiones






ECONOMIA
Una entrevista de trabajo falsa, meses de preparación y el rol de Corea del Norte: Binance reveló cómo fue hackeada
Cinco días después de haber sufrido el hackeo más grande de la hisotria, Binance hizo pública su primera investigación acerca de sus causas y sus culpables. Las revelaciones de la plataforma de criptomonedas más grande del mundo acerca de cómo le robaron USD 6.300 millones relatan un plan extenso y minucioso. En su informe preliminar, Binance reconoció que sufrió “un incidente de seguridad grave y altamente sofisticado” en el que se mezclaron distintas estrategias, que incluyeron hasta la ingeniería social propia de los fraudes digitales cotidianos.
En relación con los responsables del ataque, Binance consignó además que “la información más reciente publicada por el Federal Bureau of Investigation (FBI) indica que la República Popular Democrática de Corea es responsable de este incidente”.
El informe señala que la operación fue compleja y desarrollada en varias etapas: “No fue una única brecha aislada ni un simple incidente de phishing. Los atacantes combinaron una variedad de técnicas, incluyendo ingeniería social mediante entrevistas de trabajo falsas, descargas de software malicioso, herramientas internas de IA comprometidas, compromiso de endpoints y un método avanzado de autorización de transacciones”.
La empresa reafirmó que asumirá el impacto financiero del robo, que en ningún caso recaerá sobre los usuarios. Al 31 de octubre de 2026, “el 98% de los activos en tokens afectados han sido repuestos y pueden verificarse en la página de Prueba de Reservas. Estamos en proceso de adquirir los activos restantes, que tienen menor liquidez”, dijo. Del monto total sustraído, cerca de USD 2850 millones en activos digitales “han sido congelados o interceptados, sujeto a conciliación y a la volatilidad de los precios de mercado”.
Binance aclaró que la investigación continúa, que incorporará nuevas revisiones con investigadores independientes y que en el informe inicial omitió algunos detalles técnicos para evitar que otros ciberdelincuenbtes los utilicen para planificar ataques.
Cómo ocurrió el ataque
Según el informe de Binance, el ataque comenzó cuando un intruso consiguió “un acceso no autorizado a un servicio interno de firma de wallets” y lo empleó para iniciar movimientos al margen del circuito habitual de retiros. Así, hubo un primer movimiento desde 5 hot wallets de Binance hacia direcciones de los hackers.
La plataforma detectó una alerta por transferencias de gran volumen y abrió una investigación mientras los fondos salían desde redes. Como respuesta, activó “múltiples medidas de contención”, entre ellas la suspensión de retiros, la coordinación con socios para congelar tokens y acciones para revocar permisos indebidos. La compañía informó que esas gestiones permitieron bloquear USD 2.850 millones en activos.
Sin embargo, advirtió que el freno a los retiros no bastaba: las autorizaciones maliciosas de las transferencias estaban registradas en la cadena y funcionaban “de forma independiente de la infraestructura normal de retiros de Binance”. Para anularlas, debió ejecutar transacciones adicionales y un procedimiento, ya que su billetera operaba con computación multipartita, sin una única clave privada disponible.
Cronología del hackeo
Binance relató que en junio de este año el “Ingeniero A”, un empleado del equipo de billeteras al que no identifica, descargó un programa modificado después de buscar una herramienta de inteligencia artificial. El equipo de seguridad detectó la situación, cambió su computadora y renovó sus accesos. Sin embargo, en ese momento el atacante obtuvo información sobre las funciones de ese ingeniero de Binance y otros compañeros.
A lo largo de 2026, Binance ya había detectado y frenado 57 casos sospechosos relacionados con grupos vinculados a Corea del Norte. Las maniobras incluyeron falsas ofertas de empleo, programas que parecían útiles y mensajes para conseguir claves de acceso. La empresa señaló que los intentos apuntaban a organizaciones del sector de criptomonedas.
En septiembre aparecieron las maniobras de ingeniería social. Un supuesto director de proyecto contactó al “Ingeniero B” por una plataforma de empleo. El perfil del trabajador mencionaba su experiencia en Binance. Primero hubo una entrevista falsa de trabajo por videollamada con alguien que decía ser representante de recursos humanos. Luego otro contacto se presentó como el CEO de una empresa ficticia.
Cerca del final de esa segunda entrevista laboral falsa, le pidieron al “Ingeniero B” que descargara una “tarea” en su computadora laboral que contenía software malicioso. El archivo activó acciones sin autorización y dio al atacante una vía para comunicarse con el equipo afectado. También ocultó la actividad y dificultó su detección.
El 20 de octubre el atacante usó la computadora afectada del “Ingeniero B” para ingresar a una herramienta interna y alcanzar al “Ingeniero A” y al Ingeniero C. Así encontró en el equipo de A un permiso que permitía instalar programas en otros equipos. La maniobra amplió su acceso.
Por último, el 29 de octubre de 2026 el atacante entró en la computadora del Ingeniero C. Usó datos robados del Ingeniero A, instaló un programa y activó una orden que puso en marcha el ataque. Con ese paso, logró intervenir el manejo de las billeteras digitales.
A partir de allí, Binance tomó una serie de medidas tendientes a fortalecer controles, reemplazar los dispositivos afectados en el ataque, reconstruir las herramientas de IA involucradas y trabajar con gobiernos, firmas de inteleigencia blockchain y socios para rastrear y congelar los activos afectados.
“Continuaremos fortaleciendo nuestras medidas a medida que avance la investigación. Existen varias medidas de seguridad que hemos implementado y estamos implementando que permanecerán confidenciales para evitar que actores maliciosos comprometan nuestra seguridad”, concluyó el informe de Binance.
ECONOMIA
Alivio sin euforia: Caputo buscó acercarse a la industria, pero la preocupación por la actividad dominó los pasillos
Maximiliano Luna

Luis Caputo,Argentina,discurso,conferencia
ECONOMIA
El Gobierno defendió su agenda desreguladora en España: “Modernizar, simplificar o digitalizar algo inútil es inútil”
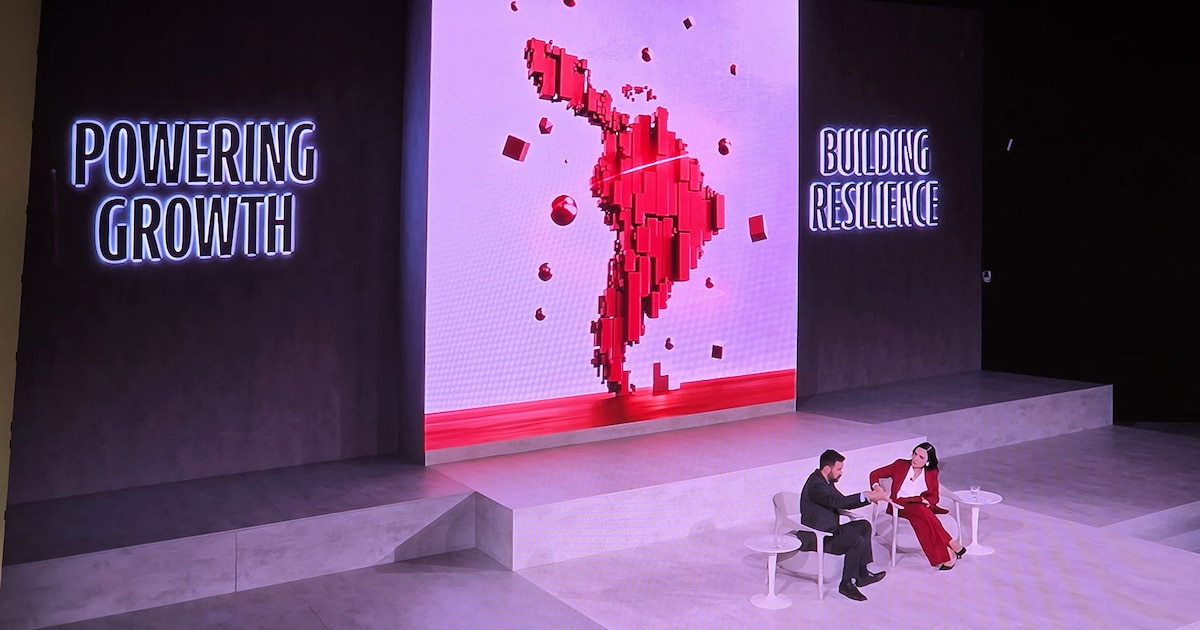
Desde Madrid, España – El secretario de Desregulación de la Nación, Alejandro Cacace, expuso en esta ciudad la hoja de ruta del Gobierno para reducir normas, reorganizar áreas estatales y acelerar reformas económicas. “Hay cosas que simplemente tienen que desaparecer”, afirmó durante la Conferencia Internacional de Banca 2026 de Santander.
Cacace participó del encuentro que se realizó en la Ciudad Financiera del banco, en Boadilla del Monte, bajo el lema “Impulsando el crecimiento, fortaleciendo la resiliencia”. La conferencia reunió a referentes de gobiernos, empresas y bancos para debatir inversiones, innovación, productividad y estabilidad económica frente a los cambios tecnológicos y geopolíticos.
El puntano planteó que la política de desregulación aplicada por la administración de Javier Milei requiere decisiones rápidas, un programa anterior a la llegada al Gobierno y un proceso paralelo de estabilización fiscal, monetaria y financiera.
Justamente, el mandatario llegará a España mañana para participar de la XXX Cumbre Iberoamericana de Jefes y Jefas de Estado y de Gobierno. Será su octavo viaje al país desde que asumió la Presidencia, apenas dos semanas después de su última y polémica visita, en la que volvió a tener duras declaraciones sobre su par local, Pedro Sánchez. Hasta este martes, no había previsiones de una audiencia privada con el rey Felipe VI, quien será el anfitrión de la cumbre y con quien el libertario no pudo reunirse en su último viaje.
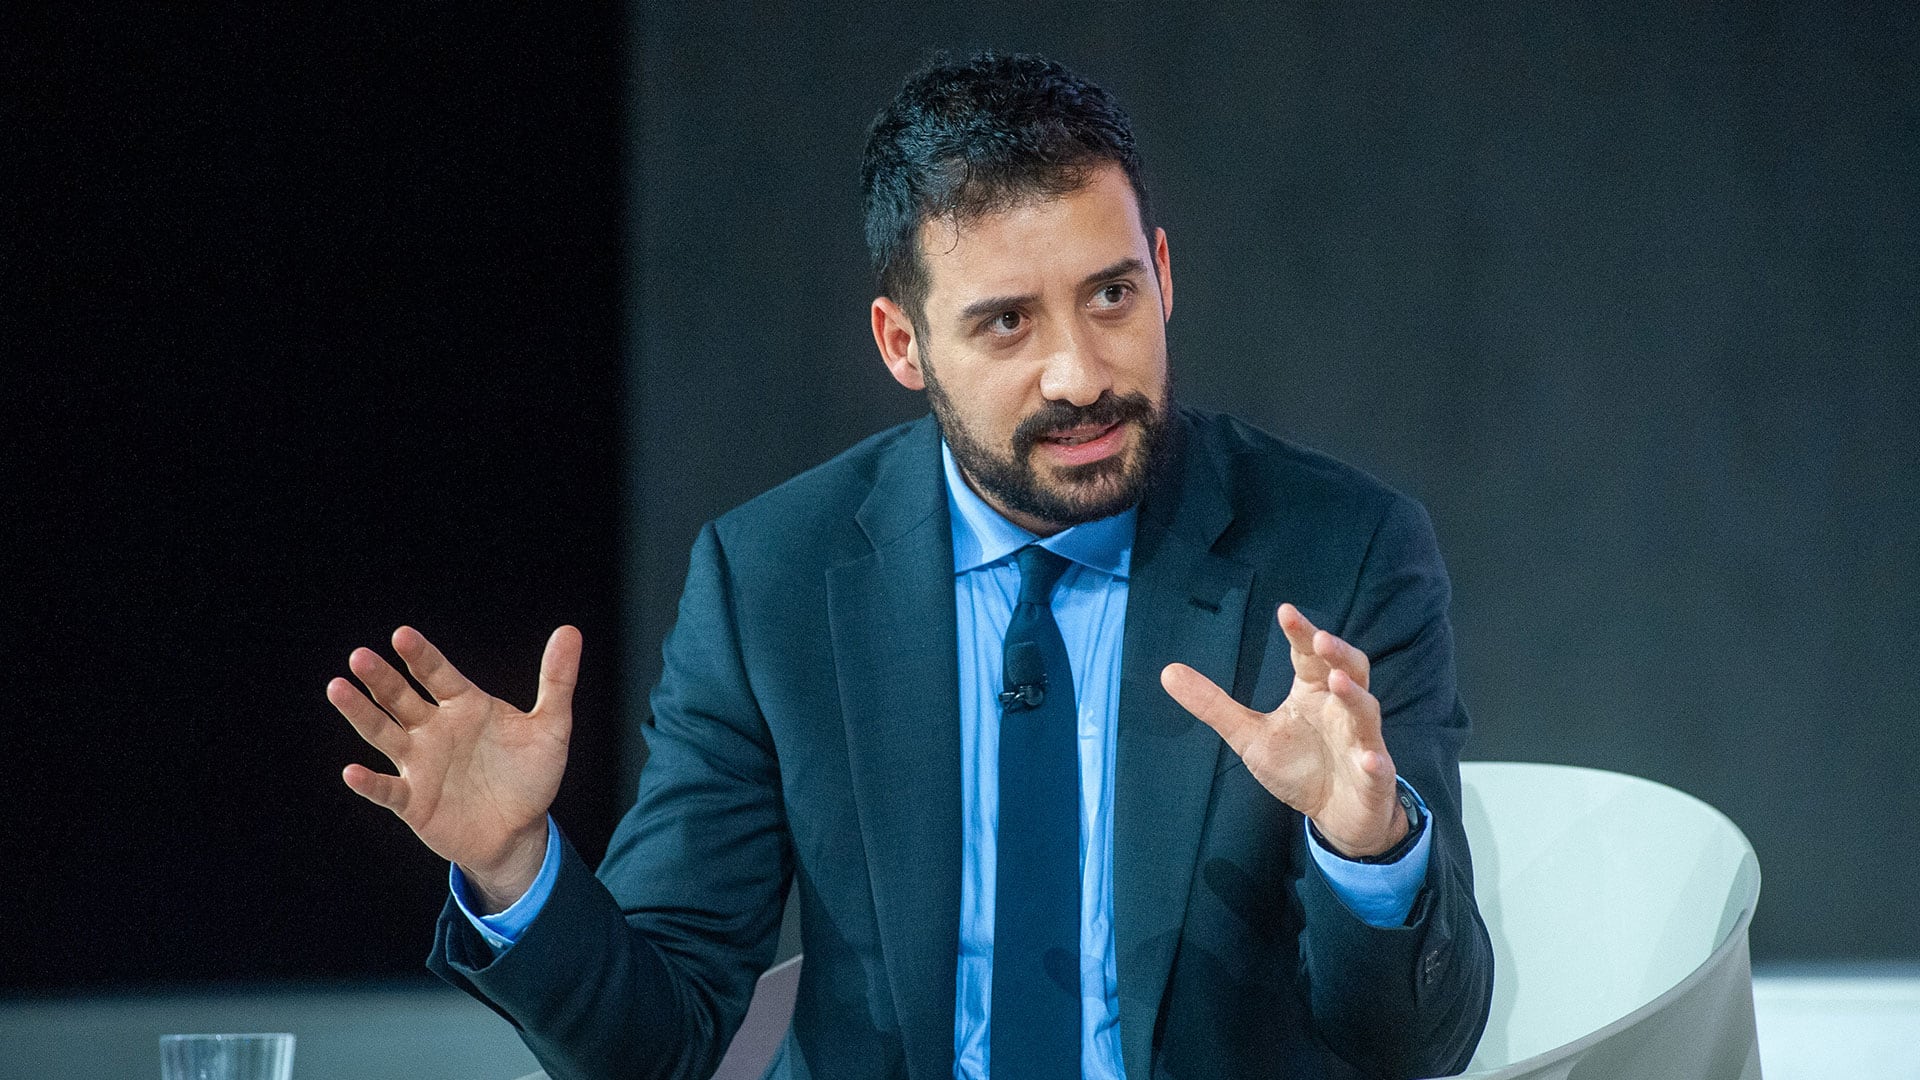
“Cuando se tiene ese sentido de urgencia y se ve lo que se tiene delante, se comprende que hay algunas cosas que no tienen ningún sentido de existir”, sostuvo. Y agregó: “Simplemente tienen que desaparecer”.
Avances en libertad económica
El secretario afirmó que Milei fijó como objetivo convertir a la Argentina en el país con mayor libertad económica del mundo. Para medir el avance, explicó, el Gobierno toma como referencia el índice de libertad económica de The Heritage Foundation.
Según Cacace, el país ocupaba el puesto 146 al inicio de la gestión y avanzó al 126 durante el primer año y al 106 en el segundo. “Somos el país que más avanzó en esa clasificación en el mundo”, aseguró.
El funcionario señaló que el Gobierno contabiliza las normas eliminadas, derogadas o modificadas, aunque sostuvo que el indicador central es su efecto sobre los mercados. Indicó que la administración nacional intervino sobre 18.000 disposiciones y que el país acumulaba cerca de 1 millón de regulaciones, entre 700.000 decretos presidenciales, 200.000 resoluciones ministeriales y 30.000 leyes.
Esa acumulación normativa, dijo, elevaba costos administrativos, generaba incertidumbre para ciudadanos y empresas y, en algunos casos, llevaba a la aplicación de reglas ya derogadas.
Energía, alquileres y yerba
Cacace citó tres casos para ilustrar el enfoque oficial. Dijo que la flexibilización del mercado energético contribuyó a que la Argentina pasara de un déficit comercial de USD 4.000 millones a un superávit de unos USD 10.000 millones en dos años.
También mencionó la yerba mate. Según dijo, tras la desregulación de ese mercado, los precios bajaron 40% y las exportaciones crecieron 30 por ciento. Sobre el mercado de alquileres, sostuvo que la eliminación de los controles de precios cuadruplicó la oferta porteña en dos años.
El secretario describió a las pequeñas y medianas empresas, productores y emprendedores alejados de los centros de decisión como “las víctimas” de las reglas administrativas que el Ejecutivo busca revisar.
En ese sentido, destacó el funcionamiento de la plataforma Reportá la burocracia, que permite a ciudadanos y empresas informar regulaciones que afectan sus actividades. Cacace dijo que el sistema recibió 17.000 reportes y que varias decisiones de desregulación surgieron de esas presentaciones.
Uno de los ejemplos fue el de un productor de Mendoza que exportaba ajo a Corea del Sur para elaborar puré, pero debía cumplir requisitos vinculados con el tamaño del producto. A partir de ese planteo, el Gobierno identificó un decreto de 1935 que regulaba la actividad frutihortícola y decidió eliminarlo, según relató el funcionario.
También recordó un permiso para importar bienes de capital usados. El trámite demoraba, en promedio, 84 días, y cerca de una quinta parte de las solicitudes era rechazada. Cacace cuestionó que ese mecanismo otorgara discrecionalidad al Estado y afirmó que la decisión fue suprimirlo, en vez de limitarse a digitalizarlo o reducir sus plazos.
“Modernizar, simplificar o digitalizar algo inútil no deja de ser inútil”, resumió.
Reforma del Estado
Cacace vinculó la agenda de desregulación con la reforma del Estado. Señaló que el Gobierno redujo de 20 a ocho los ministerios y recortó más de un tercio de las secretarías, subsecretarías y organismos directivos.
El secretario afirmó que la administración federal pasó de 340.000 a menos de 270.000 empleados públicos, una reducción cercana al 20%. Según explicó, en algunos casos el Ejecutivo resolvió modificar la estructura de organismos que resistían cambios regulatorios y, en otros, eliminarlos.
“Si la burocracia se resiste, puede ser eliminada también”, afirmó. “De otro modo, la burocracia se resiste al cambio y cree que gobierna por encima de las autoridades democráticas”.
Al final de su intervención, Cacace resumió en tres puntos la experiencia del Gobierno: contar con un plan previo, acompañar la desregulación con estabilidad macroeconómica y revisar si cada intervención estatal tiene una utilidad concreta.
En ese punto, retomó parte de la exposición de la directora gerente del Fondo Monetario Internacional (FMI), Kristalina Georgieva, quien destacó más temprano a la Argentina como un caso de disciplina fiscal y sostuvo que el país está construyendo bases para el crecimiento y la estabilidad macroeconómica y financiera.

Manchester United y Roma animan un duelo con muchos argentinos por la cuarta fecha de la Champions: la agenda completa

Voces de todas las vertientes en pugna dentro del PJ quedaron plasmadas en un libro sobre el futuro del partido

EE. UU. destacó la cooperación con El Salvador tras reducirse un 96% las detenciones fronterizas en lo que va de 2026

Uno por uno, cómo serán todos los contactos entre Javier Milei y el papa León XIV

AOC campaign memo frames growth from progressive firebrand to national Democratic Party force

Achraf Hakimi, jugador del PSG: ‘Cuando llegó Leo Messi, destruyó nuestro estilo de juego, nos hizo sentir como jugadores pequeños y mató nuestra amenaza ofensivo’

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
Durante la visita a la Argentina, León XIV expondrá su mirada sobre la pobreza, el desarrollo y la educación, que cuestiona los planes de ajuste

Milei visita Neuquén para inaugurar una iglesia evangélica: tensiones internas y señales de cara a las elecciones 2027

 CHIMENTOS1 día ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- ECONOMIA3 días ago
El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó
- POLITICA2 días ago
Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”