
ECONOMIA
Jornada financiera: subieron las acciones argentinas y el riesgo país tocó un mínimo en tres meses

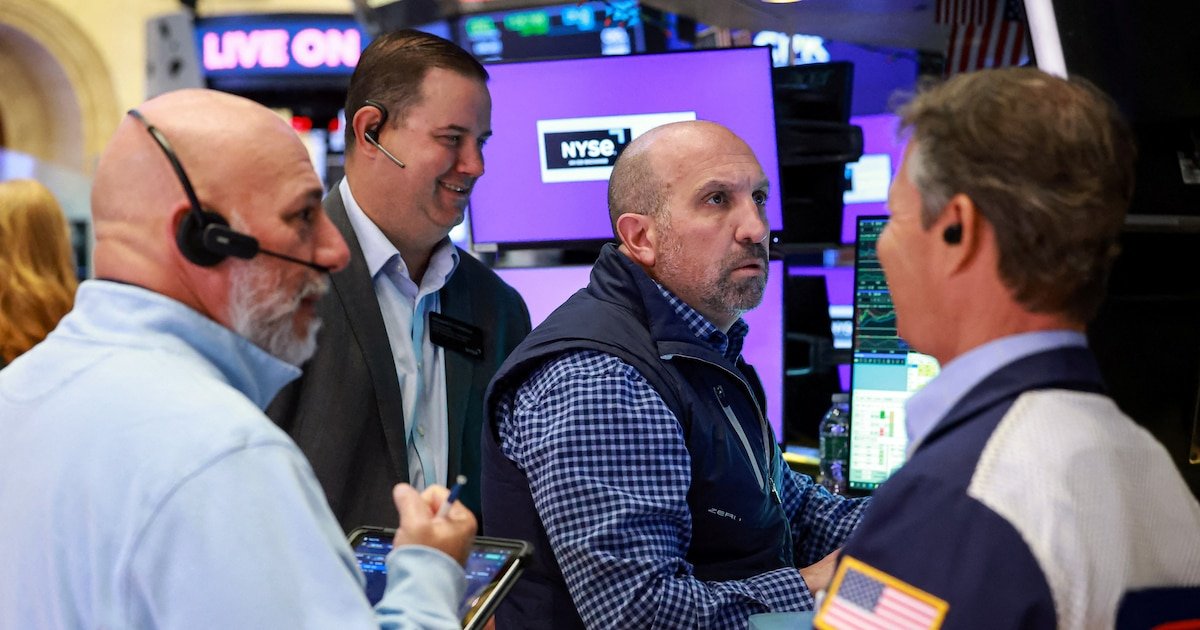
La rueda financiera del lunes dejó saldo ampliamente favorable para los activos argentinos, con ganancias para los bonos y para la mayoría de las acciones, con el sostén de los índices de Wall Street que se mantuvieron en máximos históricos.
El optimismo doméstico se dio por una nuevo descenso para el riesgo país, ahora debajo de los 500 puntos por primera vez en tres meses, el dólar que amplió su distancia del techo de las bandas cambiarias y la escalada del petróleo que impulsó a las acciones del sector.
Los bonos soberanos en dólares -Bonares y Globales-ganan un 0,3%, para acumular una ganancia de 3% en el primer tramo de mayo. El riesgo país de JP Morgan descuenta 16 unidades para la Argentina, en los 496 puntos básicos, piso desde el 2 de febrero. El indicador quedo cerca de la marca del 28 de enero de este año, cuando tocó los 481 puntos, un mínimo desde el 8 junio de 2018 (476 puntos).
Este mes contribuyó a la mejora de cotización de la deuda argentina que la agencia internacional Fitch Ratings subió la calificación soberana a “B-“.
“La baja en el riesgo país luego de que Argentina recibiera la mejora en su calificación crediticia la semana pasada. Esto permitió que los bonos soberanos subieran hasta sus máximos desde febrero, rozando sus máximos históricos. Además, el clima hacia emergentes ha sido propicio estos últimos días, al tiempo que la tasa a diez años del Tesoro americano, referencia para el riesgo país, aumentó”, indicó un reporte del equipo de Research de Puente.
“La suba en la calificación de crédito habilitará la entrada de nuevos compradores marginales, que es lo que estaba evitando una suba mayor de los precios de los soberanos y por tanto una baja mayor del riesgo país. Esperamos que durante el año las otras dos calificadoras también puedan llevar su nota al nivel de B-, lo cual confirmaría la tendencia en el riesgo soberano. Esto también bajaría el costo de la deuda para una eventual emisión internacional soberana, al habilitar nuevos jugadores que hasta la semana pasada no podían entrar a posicionarse en el país”. añadieron desde Puente.
Javier Casabal, Senior Fixed Income Strategist de Adcap Grupo Financero, explicó que “la mejora de calificación de Fitch de la semana pasada podría haber finalmente quebrado la dinámica del ‘huevo o la gallina’ que venía demorando el círculo virtuoso para la Argentina: el mercado necesitaba una mejora de nota antes de comprimir spreads y restaba importancia a la acumulación de reservas. Al mismo tiempo, se percibía que las calificadoras esperaban señales concretas de acceso al mercado».
“Con posteriores mejoras por parte de Moodyʼs y S&P (Standard & Poor’s) cada vez más probables, creemos que finalmente comenzó el círculo virtuoso que permitirá reabrir los mercados para la Argentina. En este contexto, esperamos que el riesgo país comprima por debajo de los 400 puntos básicos hacia fin de año, lo que implicaría un potencial de suba de aproximadamente entre 13% y 18% para los bonos soberanos hard dollar”, agregó Casabal.
En este marco, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires ganó 2,3% a 2.833.120 puntos. Entre los ADR y acciones de compañías argentinas negociados en dólares en Wall Street, YPF trepó 6% a USD 44,93, Vista Energy ganó 2,5% con el salto del petróleo, Tenaris sumó 3,5% para ampliar a 60,9% el ascenso de 2026, mientras que Mercado Libre cayó 4,6%, luego del desplome de más de 12% el viernes. Destacó también el rebote de 15,5% para los papeles de Bioceres.
Los precios del petróleo rebotaron un 3%, otra vez impulsados por la ausencia de acuerdos entre los EEUU e Irán en torno a la liberación completa del tráfico marítimo en el el estratégico Estrecho de Ormuz y el desmantelamiento del programa nuclear de Teherán. El crudo Brent del Mar del Norte ascendió a USD 104,30 el barril con entrega en julio.
Los índices de Wall Street permanecieron este lunes en zona de máximos históricos, con un S&P 500 (+0,2%) que superó por primera vez los 7.400 puntos, y un panel tecnológico Nasdaq (+0,1%), holgadamente sobre los 26.000 puntos.
“La tensión geopolítica en Medio Oriente seguirá siendo el foco de atención de los mercados globales, mientras se espera respuesta a las propuestas presentadas. La agenda económica estará marcada por las publicaciones de los datos de inflación de abril en EEUU. Se espera que el IPC marque un alza de 0,6% mensual y 3,4% interanual, la más alta desde abril de 2024, impulsada por el aumento de los costos de la energía en medio del conflicto con Irán”, afirmó Cohen Aliados Financieros.
El dólar se aleja del techo de las bandas
Aunque se trato de una sesión mayorista con un discreto monto de USD 357,8 millones operados en el segmento de contado, la oferta presionó a una leve baja del precio del dólar, que cedió 6,50 pesos o 0,5%, a 1.391,50 pesos.
Así, el tipo de cambio oficial queda prácticamente plano en mayo -asciende 50 centavos- a la vez que conserva una baja de 4,4% en el recorrido de 2026.
El BCRA estableció un techo para sus bandas cambiarias en los $1.723,55, que dejó al dólar mayorista a 322,05 pesos o 23,9% de ese límite de flotación. Se trata de la brecha más amplia desde el 26 de mayo de 2025 (24,7%).
“Durante la primera hora de operaciones mostró una leve recuperación, alcanzando máximos intradiarios de $1.401,50. En esa franja encontró resistencia y, a medida que comenzó a aparecer oferta en el mercado, la cotización fue retrocediendo de manera gradual hasta encontrar equilibrio en la zona de $1.395, nivel en el que operó durante gran parte de la jornada”, describió Nicolás Merino, operador de ABC Mercado de Cambios.
“Ya en los minutos finales, la presión vendedora logró quebrar ese soporte y llevó al tipo de cambio a cerrar aún más abajo, finalizando en los mínimos del día en $1.391,50. El volumen operado mostró una fuerte caída respecto de la rueda anterior, retrocediendo un 37%”, señaló Merino.
El dólar al público siguió la tendencia del mayorista: restó cinco pesos o 0,4%, a $1.415 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.417,11 para la venta y $1.365,65 para la compra.
El dólar blue subió cinco pesos, a 1.405 pesos.
Los contratos de dólar futuro en A3 Mercados también negociaron con predominio de bajas en un rango de 0,3% a 0,6%, con la postura para el cierre de mayo -la más negociada- a $1.404 (caída de 8,50 pesos o 0,6%).
El BCRA aceleró las compras de mayo este lunes, con una absorción de USD 136 millones por su intervención cambiaria. En lo que va de mayo las compras oficiales alcanzan los 466 millones de dólares.
Las reservas internacionales brutas aumentaron en USD 87 millones, a USD 46.143 millones, el monto más alto desde el 24 de abril.
Business,Corporate Events,North America







Dirigirse hacia una economía de mercado significa dejar la actividad económica cada vez más en manos del mercado y cada vez menos en las del Estado

La ganancia de eliminar subsidios consiste en que al ciudadano se le devuelven los gravámenes equivalentes a la suba de tarifas que sobreviene

Debió desarmarse la estructura sindical liberando completamente a los trabajadores de manera que cualquiera pudiera crear y formar un sindicato, al que podrían adherir y aportar, o no, quienes quisieran
South America / Central America,Government / Politics
- baja de la inflación,
- país encaminado a un sendero de equilibrio y superávit fiscal primario (innegociable) y también en muchos meses superávit financiero,
- mayor desregulación de la economía para facilitar las transacciones entre privados,
- salida del cepo para individuos,
- crecimiento de algunos sectores de la economía que crecen con fuerza como el sector energético, parte del agro y el sector minero,
- reconstitución de las reservas brutas y netas del BCRA, y
- política económica internacional que migró hacia países más liberales y democráticos.
Los tres pilares de la política de Gobierno son justamente el equilibrio fiscal, la baja en la tasa de inflación, y mantener estable el tipo de cambio


Javier Milei,Luis Caputo,Argentina,elecciones presidenciales,supermercado,urna electoral
ECONOMIA
Por qué el entusiasmo por la inteligencia artificial empieza a mostrar grietas en Wall Street
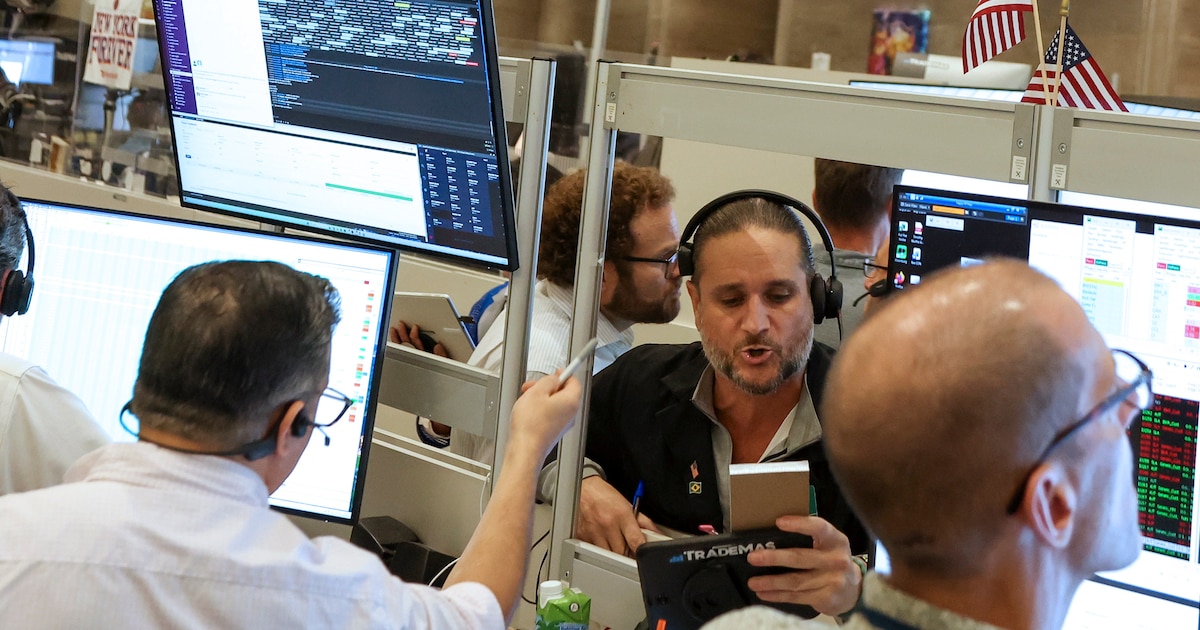
Fueron semanas para el olvido para las acciones en Wall Street. Las dudas sobre el sector tecnológico activaron el risk-off y, en un contexto en el que el precio del crudo Brent cotiza por encima de USD 110 por barril, los rendimientos de los Treasuries comprimieron con fuerza a lo largo de la curva. La tasa a 10 años cotiza nuevamente por debajo del 5% anual al ubicarse en el 4,96% (28 pb menos en las últimas dos semanas), reflejando en parte la rotación fuera de las tecnológicas, en un contexto donde el Nasdaq cayó un 5% en las últimas dos semanas y el S&P 500 cedió un 1,9 por ciento.
La corrección en las acciones respondió a una secuencia de eventos que se fueron desencadenando entre la semana pasada y esta:
- Monetización: OpenAI informó a sus inversores un ingreso anualizado unos USD 20.000 millones por debajo de lo que se suponía.
- Competencia: la empresa china CXMT anunció avances en una nueva arquitectura de DRAM, y luego DeepSeek presentó un modelo más eficiente que reavivó el temor a que la IA necesite menos memoria.
- Costo del capital: tras el IPC los bonos de CoreWeave pasaron a rendir más de 16%. Meta sumó ruido al subir el piso de su inversión y anunciar acciones sin voto para financiarla, lo que sacudió el mercado de crédito corporativo en compañías relacionadas a la IA.
Por un lado, dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro.
Dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro
Los laboratorios y los hyperscalers compran aceleradores a Nvidia y Broadcom, fabricados por TSMC en nodos de vanguardia con equipos de ASML. Cada acelerador requiere memoria HBM, chips de DRAM apilados que alimentan de datos al procesador, provistos por SK Hynix, Samsung y Micron.
Las acciones vinculadas a la memoria fueron las más castigadas, lo que llevó al Kospi a registrar su peor semana desde 2008 y a Kioxia a caer más del 60% desde su máximo de junio, al tratarse del eslabón más comoditizado y con mayor exposición a China. Por su parte, los neoclouds que alquilan capacidad de cómputo apalancándose con deuda (entre ellas CoreWeave) sufrieron un severo impacto, y algunos analistas advierten que este negocio podría terminar absorbido por los propios hyperscalers.
Por otro lado, reaparece la discusión sobre la sostenibilidad del ecosistema de IA, dado que el nivel de monetización de las compañías que ofrecen el servicio al usuario final, como OpenAI o Anthropic, resulta inferior al esperado, mientras que gran parte de la expansión continúa financiada con deuda y capex de los hyperscalers.
A esto se suma el dilema de las valuaciones. Si bien la relación precio-ganancias proyectado (P/E forward) se ubica en niveles razonables frente a su media histórica, el contrapunto radica en que las ganancias actuales ya se encuentran en niveles extraordinarios, abriendo interrogantes sobre si esa rentabilidad podrá sostenerse en el tiempo.
Un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía
Todo este proceso terminó favoreciendo a los bonos, puntualmente a los Treasuries, no solo por la búsqueda de cobertura (risk-off), sino porque un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía. Al mismo tiempo, se descomprime la oferta de deuda corporativa vinculada al sector tecnológico, factor que venía presionando el tramo largo de la curva. De esta manera, la probabilidad implícita de que la Fed vuelva a subir la tasa de interés en diciembre, que se ubicaba en el 100%, cayó al 82 por ciento.
Si eventualmente se desacelera el ciclo de inversión en IA, el impacto negativo sobre el nivel de actividad operaría a través de dos frentes:
- La inversión directa, componente fundamental del crecimiento del PBI.
- El consumo, apuntalado principalmente por los estratos de mayores ingresos, cuyo patrimonio neto aumentó sensiblemente en relación con sus salarios al compás del rally en las acciones.
Una reversión de este efecto riqueza podría resentir la pauta de gasto de este segmento. Si bien proyectar este escenario de forma concluyente luce prematuro, la dinámica ayuda a explicar por qué la probabilidad de una suba de tasas por parte de la Fed comienza a ceder en el margen.
El autor es analista de PPI (Portfolio Personal Inversiones)
nyse,shares,stock market

El giro de Milei para ganar apoyo en el Congreso, la presión de Trump por la ley Malvinas y el acuerdo del PJ por las PASO

El pequeño grupo de glaciares que explica más de la mitad del hielo perdido

Vuelven las lluvias al AMBA, mientras crece la preocupación por las alertas por tormentas en el Litoral

“Se corona” y “Príncipe Leo”: Messi, protagonista de las portadas tras recibir el Premio Princesa de Asturias

Oficial: Ronaldinho sale del retiro y disputará un partido oficial once años después en la Serie C italiana

El Presupuesto bajo presión: las concesiones en discapacidad le abren al Gobierno un complicado flanco fiscal

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

 POLITICA1 día ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- ECONOMIA3 días ago
Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales
- SOCIEDAD19 horas ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias


