ECONOMIA
Junio interrumpió la racha de superávits del Gobierno: el rol del pago de aguinaldos y de la postergación del pago de Ganancias

Durante el primer semestre de 2026, el sector público nacional de Argentina mostró un superávit financiero de 0,1% del Producto Bruto Interno (PBI). La información fue confirmada por el ministro de Economía, Luis Caputo, quien destacó los resultados fiscales correspondientes al periodo de enero a junio. Sin embargo, en el último mes, hubo deficit producto del pago de los aguinaldo y la postergación de la presentación jurada del impuesto a la Ganancias, una cuestión sobre la que nuevamente se deberá tomar una decisión en las próximas horas.
Según los datos oficiales, el sector público nacional (SPN) acumuló un superávit primario de 0,6% del PBI y un superávit financiero de 0,1% del PBI en los primeros seis meses del año. El ministro atribuyó estos resultados al “orden en las cuentas públicas”, que definió como un “pilar fundamental del programa económico”.
El titular del Palacio de Hacienda subrayó que el resultado del semestre se logró por “una fuerte reducción en el gasto público”. Señaló, además, que esta política permitió “una baja de impuestos nacionales acumulada desde 2024 equivalente a casi 3% del PBI”. El funcionario remarcó que la disminución del gasto constituyó la herramienta central para alcanzar el superávit financiero en el semestre.
Pero en el sexto mes del año, el SPN tuvo un déficit primario de $696.843 millones y un déficit financiero de $1.024.891 millones. El pago de intereses netos en ese mes alcanzó los $328.049 millones, una cifra relevante dentro del esquema fiscal mensual. Según explicó el ministro Caputo este resultado se vio influido por dos factores principales: los menores ingresos vinculados a la postergación del pago del Impuesto a las Ganancias para personas humanas y la estacionalidad relacionada con el pago de aguinaldos.
La postergación de la presentación jurada de Ganancias para personas humanas comienza a complicar al ministro de Economía. Cuando tomó la decisión de correr los vencimientos a fines de julio lo hizo con la expectativa de que se apruebe en el mientras tanto la nueva Ley de Inocencia Fiscal en el Congreso y lograr que una mayor cantidad de contribuyentes saquen dólares del colchón. Sin embargo, la parálisis del Congreso complicó los planes y el proyecto nunca se trató. Por estas horas los tributaristas reclaman que nuevamente vuelva a extender la fecha, pero el panorama resulta complicado. Mañana habrá una reunión entre el ministro y los contadores (que se postergó del jueves) en donde se tomará una decisión.
Con el déficit que registró el SPN en junio, el Gobierno se alejó de la meta de superávit primario que se fijó con el Fondo Monetario Internacional (FMI) para este año de 1,4%/PBI. Es que a mayo, el superávit primario acumulado era de 0,7%/PBI y ahora bajó a 0,6%/PBI. Sin embargo, en los primeros seis meses del año casi logró acumular la mitad.
Pese al traspié de junio -que sucedió otros años-, el ministro Caputo, sostiene en cada una de las entrevistas que da que ellos no se van a mover de este camino. Aunque fue él mismo quien reconoció la necesidad de recaudar más porque el margen de ajuste del gasto público es cada vez más complicado. «Para eso tenés que recaudar más porque seguir generando superávit vía ajuste ya es muy difícil. Estamos en un nivel de gasto de 15 puntos del Producto Bruto Interno (PBI). Para dar una idea, es el nivel de gasto que había en los 90 y es 10 puntos menos de lo que fue el pico hace ocho años”, explicó en el programa Economía de quincho.
Es en este marco que se entiende la decisión de postergar hasta fines de junio la presentación de la declaración jurada de Ganancias de personas humanas. Caputo necesita que la Ley de Inocencia Fiscal funcione y para eso tiene que corregir en el Congreso los puntos débiles que tiene para sumar la mayor cantidad posible de adhesiones al Régimen Simplificado de Ganancias (RSG).
Lo que no está tan claro todavía es si el Gobierno va lograr pasar el nuevo proyecto en el Congreso luego de lo que sucedió con el ex jefe de Gabinete, Manuel Adorni, y que se conociera su adhesión al RSG junto con otros funcionarios (aunque eso no significa necesariamente que saque dólares del colchón, pero si un tapón fiscal con la Agencia de Recaudación y Control Aduanero (ARCA) para que no lo revisen).
“Con respecto a Inocencia Fiscal, ya lo han aprobado, lo que estamos mandando ahora es una versión mejorada porque, luego de habernos juntado con un grupo de contadores, nos prestaron lo que ellos creían que eran las principales razones por las que no estaba prendiendo en la medida en que nosotros creíamos. Corregimos esas cosas, pero está claro que del lado del Congreso, el mandato está porque ya la han aprobado originalmente; no veo razón para que no aprueben una versión mejorada”, sostuvo Caputo en la conferencia de prensa.

ECONOMIA
Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses


- Destino: compra de primera vivienda dentro de la Ciudad de Buenos Aires. La propiedad no puede superar los 80 m² cubiertos ni un valor de USD 2.800 por metro cuadrado.
- Financiación: cubre hasta 75% del valor del inmueble. El comprador debe aportar el 25% restante, además de los gastos de la operación.
- Monto y plazo: permite solicitar hasta $ 150 millones, a devolver en un máximo de 25 años.
- Tasa: los préstamos se ajustan por UVA y aplican una tasa fija preferencial de 6,5% TNA.
- Ingreso requerido: la cuota no puede superar 25% de los ingresos netos del solicitante o de su grupo familiar. Se pueden sumar ingresos y también incorporar un garante.
- Cuotas de referencia: para un crédito de $ 100 millones a 25 años, el banco informó una cuota inicial de $ 660.000 y un ingreso familiar desde $ 2,65 millones. Para $ 150 millones, la primera cuota asciende a $ 985.000, con ingresos desde $ 3,95 millones.
- Datos de las primeras operaciones: las 50 familias que ya escrituraron tuvieron una cuota inicial promedio de $ 550.000, sobre préstamos promedio de $ 84 millones.
- Propiedad tomada como referencia: USD 106.667.
- Monto financiado: 75% del valor, equivalente a $ 120.920.000 o cerca de USD 80.000 al tipo de cambio usado en la simulación.
- Plazo y tasa: 25 años, con una tasa de UVA más 7% anual.
- Cuota inicial: $ 865.098.
- Ingreso neto familiar requerido: $ 3.460.391 por mes, para que el pago represente 25% de los ingresos.
- Aporte propio: el ejemplo supone que el comprador cubre el 25% no financiado del valor de la vivienda, unos USD 26.667, sin incluir escritura, impuestos, comisión inmobiliaria u otros gastos.
ejemplo crédito hipotecario
ECONOMIA
Comparar precios puede hacer la diferencia: en qué productos hay brechas de hasta 9,2% entre supermercados

Recorrer góndolas, mirar etiquetas y revisar más de un supermercado puede valer la pena, pero no en todos los casos por igual. Hay rubros en los que elegir dónde hacer la compra abre una diferencia considerable en el bolsillo y otros en los que los valores resultan mucho más parejos. Un relevamiento de septiembre permite identificar en qué categorías buscar y comparar tiene mayor impacto.
El dato surge del informe Indicadores de Coyuntura Económica de octubre de 2026, elaborado por la Escuela de Negocios de la Universidad de San Andrés, que incluyó un análisis del pulso regional y de los valores de supermercados a partir de la información del Sistema Electrónico de Publicidad de Precios Argentinos (SEPA).
El principal resultado aparece en frutas y verduras. En esta categoría, el precio de un mismo producto varía 9,2% entre supermercados, el nivel más alto de los rubros relevados y más de dos veces y media el promedio general.
Entre las 17 categorías analizadas, la dispersión promedio se ubica en 3,6%. Sin embargo, detrás de esa cifra aparecen diferencias importantes según el tipo de producto que se considere. La distancia entre la categoría con mayor y menor dispersión alcanza los 7,4 puntos porcentuales.
El informe también muestra que este comportamiento no registra cambios de fondo durante 2026. Las diferencias de precios entre supermercados se mantienen estables durante el año, dentro de un rango de 3,5% a 3,7%.
Ello marca una notable diferencia respecto de lo que ocurría en la gestión anterior, cuando por la aplicación de los precios máximos en las grandes cadenas (por la aceleración inflacionaria), las variaciones entre supermercados era muy alta. En los grandes comercios, que aplicaban la norma por estar más controlados, los precios se mantenían congelados o con un mínimo aumento, mientras que en el canal tradicional acumulaban mayores aumentos. Eso hizo que los consumidores se volcaran al canal moderno.
Frutas y verduras, donde más conviene comparar
Dentro del ranking, frutas y verduras se despegan claramente del resto, con una dispersión de 9,2%. En segundo lugar aparecen las comidas preparadas, con una variación de 5,8% entre supermercados.
A partir de allí, las diferencias se reducen. En carnes, la dispersión alcanza el 3,9%, mientras que en almacén llega al 3,7%. En las categorías desayuno y merienda y golosinas, el indicador se ubica en 3,6%. Los productos frescos registran una variación del 3,5%. En limpieza y bebidas, la dispersión alcanza el 3,4% en ambos casos, mientras que en congelados baja al 2,9%.
El mismo porcentaje, 2,9%, corresponde a cuidado infantil. Más abajo aparecen perfumería y pescados, ambos con una dispersión de 2,8%, y los productos para mascotas, con 2,5%.
Entre las categorías con menores diferencias figuran panadería, con una dispersión del 2,4%, y electrodomésticos, con 2,1%. Finalmente, farmacia registra la menor dispersión de todas las categorías relevadas, con apenas 1,8%.
La distancia entre los dos extremos resulta marcada. La dispersión del 9,2% en frutas y verduras supera en más de cinco veces el 1,8% correspondiente a farmacia.
La Patagonia, la región más cara
El relevamiento incorpora además otra dimensión de las diferencias: cuánto paga el consumidor de cada región respecto del promedio nacional. En esta comparación, la Patagonia aparece como la zona más cara del país.
En septiembre, los precios en la Patagonia se ubican 3,4% por encima del promedio nacional. En el extremo contrario aparecen Buenos Aires y la Ciudad de Buenos Aires: GBA se encuentra 5,5% por debajo del promedio, mientras que CABA se ubica 5,2% por debajo.
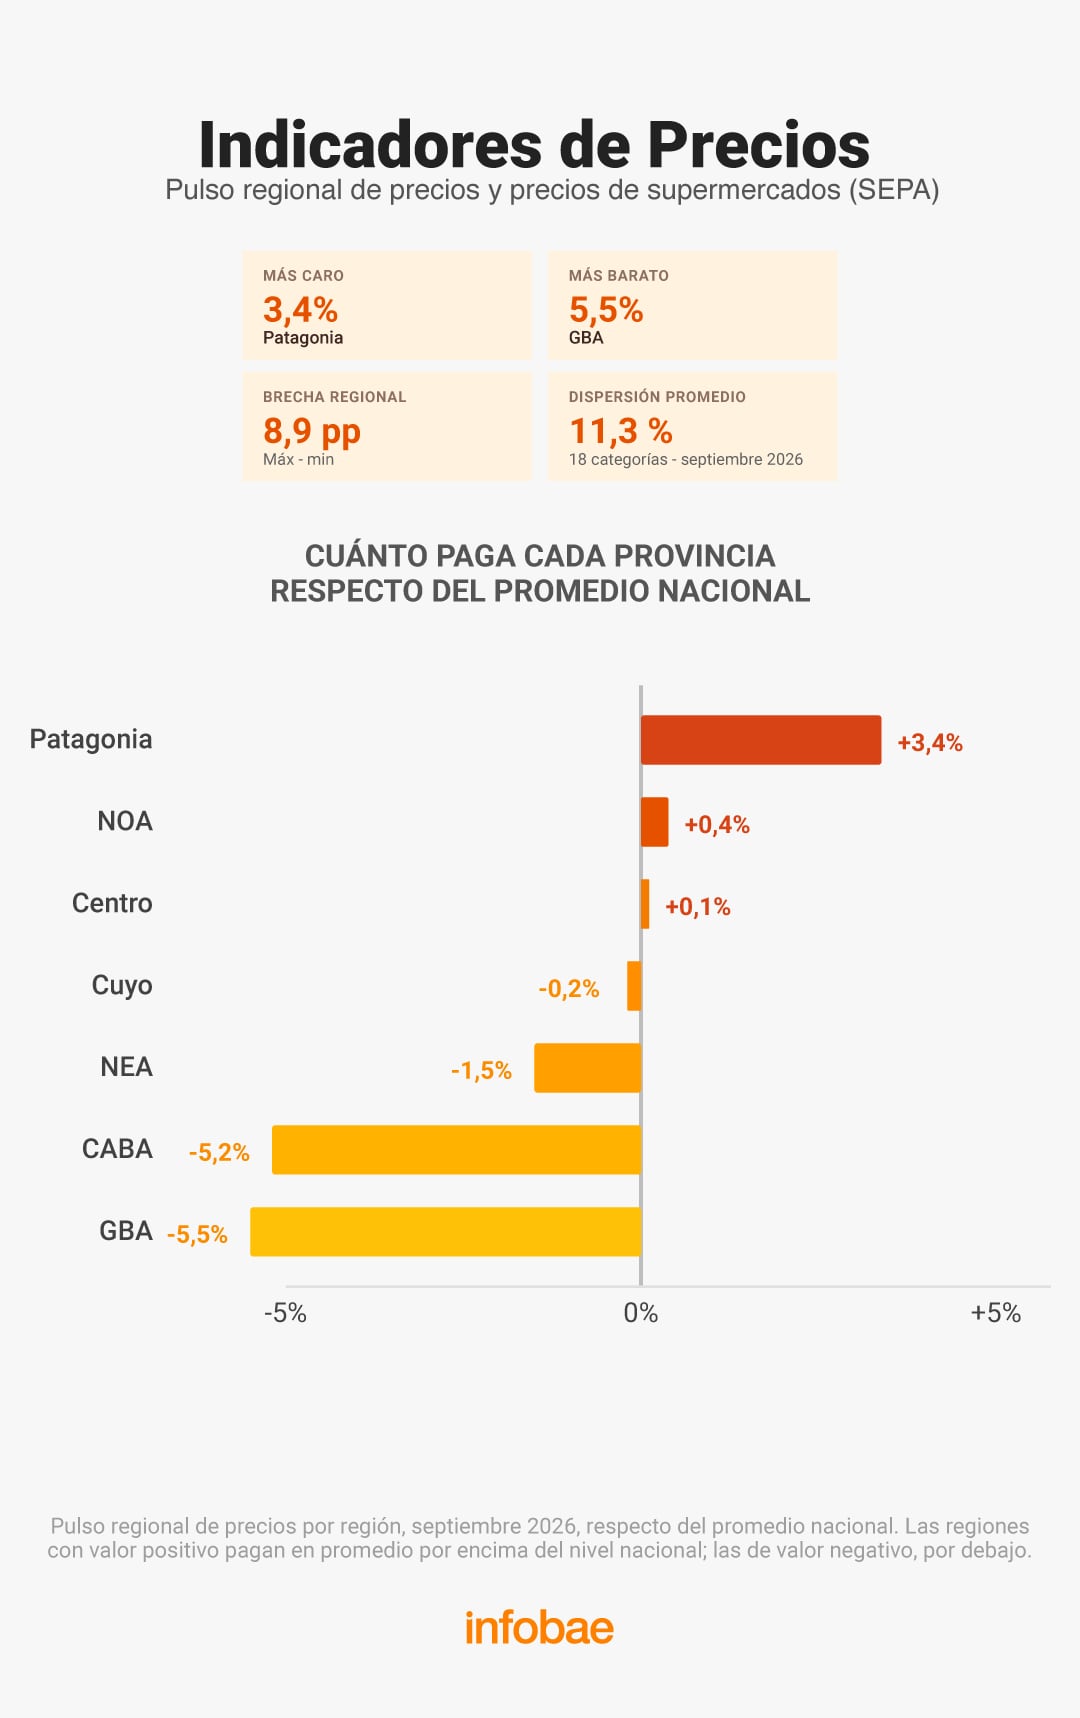
Entre esos extremos se encuentran las restantes regiones incluidas en el relevamiento. El NOA se ubica 0,4% por encima del promedio nacional, mientras que la región Centro queda 0,1% por encima. Cuyo registra valores 0,2% inferiores al promedio y el NEA, 1,5% por debajo.
La brecha regional entre el máximo y el mínimo alcanza los 8,9 puntos porcentuales. A su vez, al considerar las 18 categorías incluidas en esta parte de la medición de septiembre, la dispersión promedio llega al 11,3%.
La Patagonia encabeza el nivel general, pero no concentra los valores más altos en todos los productos. El informe destaca que el Noroeste también es la región más cara en seis rubros, entre ellos carnes y frutas y verduras.
El fuerte contraste en las golosinas
Uno de los casos en los que las diferencias regionales resultan más marcadas es el de las golosinas. En la Patagonia, sus precios se encuentran 16,1% por encima del promedio nacional. En la Ciudad de Buenos Aires ocurre lo contrario: se ubican 16,5% por debajo.

Entre ambos extremos existe así una distancia de 32,6 puntos porcentuales respecto del promedio nacional. El dato muestra una brecha mucho mayor que la observada en el nivel general de precios de cada región.
Las diferencias territoriales conviven con las que aparecen entre supermercados. En el primer caso, el informe ubica a Patagonia 3,4% por encima del promedio nacional, seguida por NOA, con 0,4%, y Centro, con 0,1%. Del otro lado aparecen Cuyo, 0,2% por debajo; NEA, 1,5% por debajo; CABA, 5,2% por debajo; y GBA, 5,5% por debajo.
Más allá de la reciente irrupción de la IA, la mediación tecnológica es un tema recurrente en el análisis sociológico de las prácticas religiosas contemporáneas
En la Argentina, la participación en ceremonias religiosas a través de Internet alcanza al 5,8% de la población
Existe una industria religiosa digital de escala continental y, sin embargo, su adopción por parte de los creyentes argentinos es limitada
inteligencia artificial,redes neuronales,automatización,infraestructura urbana,circuitos digitales

Cómo fue el rating de la despedida de Leo Messi: una transmisión que comenzó varias horas antes y dejó números récord

Caso Andis: las empresas investigadas recibieron $192.000 millones y se quedaron con el 40% de los pagos por medicamentos e insumos

Almodóvar y Sofía Coppola frente a frente: coordinadores de intimidad, adaptaciones literarias y el actor que ignoró sus órdenes

El Gobierno reúne a su mesa política para definir cómo bloquear la sesión de la oposición en Diputados contra el DNU de la Ley de Tierras

Mamdani’s $30M plan to fight antisemitism includes increased funding for anti-Israel group

Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses

DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil