ECONOMIA
El Gobierno tuvo déficit fiscal en junio por el aguinaldo, pero cerró el semestre con superávit

El Sector Público Nacional (SPN) registró en junio un déficit primario de $696.843 millones y un déficit financiero de $1.024.891 millones, en un resultado que el equipo económico ya tenía previsto debido al impacto estacional del pago del medio aguinaldo a los empleados públicos. A pesar del rojo mensual, el primer semestre de 2026 concluyó con saldo positivo en las cuentas fiscales.
El dato fue informado por el ministro de Economía, Luis Caputo, a través de su cuenta en la red social X. Según explicó, el déficit financiero se produjo luego de afrontar pagos de intereses netos por $328.049 millones y estuvo además condicionado por una menor recaudación derivada de la postergación del vencimiento del Impuesto a las Ganancias para personas humanas.
El primer semestre terminó con superávit fiscal
Más allá del resultado de junio, el Gobierno destacó que el balance acumulado del año continúa siendo superavitario.
Entre enero y junio, el SPN alcanzó un superávit primario equivalente al 0,6% del PBI, mientras que el superávit financiero se ubicó en 0,1% del PBI, manteniendo el objetivo de equilibrio de las cuentas públicas.
El Gobierno considera al superávit fiscal uno de los ejes centrales de su programa económico y busca sostenerlo durante la segunda mitad del año y de cara al escenario electoral de 2027. En ese marco, semanas atrás el Ministerio de Economía presentó su programa financiero para 2026 y 2027, en el que volvió a ratificar el compromiso de preservar el equilibrio de las cuentas públicas como principal ancla de la política económica.
Luis Caputo defendió el ajuste del gasto público
Al difundir los datos fiscales, Caputo remarcó que «el orden en las cuentas públicas es un pilar fundamental del programa económico» y sostuvo que ese objetivo se alcanzó «a través de una fuerte reducción en el gasto público».
El ministro también afirmó que esa estrategia hizo posible avanzar con una reducción de impuestos nacionales acumulada desde 2024 equivalente a casi tres puntos del PBI.
El resultado de junio representó el primer déficit financiero mensual registrado en lo que va de 2026. Sin embargo, desde el Palacio de Hacienda atribuyeron el rojo principalmente a cuestiones estacionales, especialmente al pago del medio aguinaldo, además del efecto transitorio generado por la postergación del vencimiento del Impuesto a las Ganancias para personas humanas.
El peso de los impuestos todavía presiona en los bolsillos
Lo cierto es que, más allá del dato, la presión impositiva continúa presionando los bolsillos, pese a que el Gobierno de Javier Milei convirtió la reducción de impuestos en una de las principales banderas de su gestión.
La eliminación del Impuesto PAIS, la rebaja de retenciones para distintos sectores y otros cambios tributarios alimentaron la idea de que la presión fiscal comenzó a ceder. Sin embargo, buena parte de las cámaras empresariales, profesionales y trabajadores formales todavía no perciben un verdadero alivio en sus bolsillos.
Un trabajo del IARAF (Instituto Argentino de Análisis Fiscal) va al punto: concluye que la carga tributaria formal que soporta una familia asalariada sigue ubicándose en torno al 50% del ingreso laboral total.
Dicho de otro modo: de cada $100 que representa el costo laboral de un trabajador registrado, alrededor de $50 terminan absorbidos por impuestos nacionales, provinciales y municipales.
La diferencia entre la percepción oficial y la realidad que viven quienes pagan impuestos tiene una explicación técnica, pero de enorme impacto práctico: mientras el Gobierno suele destacar la baja de la presión tributaria medida como porcentaje del Producto Bruto Interno (PBI), el IARAF analiza otra variable: cuánto termina pagando efectivamente un contribuyente formal que cumple con todas sus obligaciones impositivas.
La clave de la simulación
No es una diferencia menor. La presión tributaria refleja lo que el Estado consigue recaudar. La carga tributaria formal, en cambio, estima cuánto debería pagar un contribuyente que no evade y cumple íntegramente con el sistema vigente.
Y allí aparece la sorpresa.
Según el estudio, la reducción respecto del año pasado resulta prácticamente imperceptible. Para tres de los cuatro perfiles familiares analizados, la carga tributaria baja apenas una décima porcentual, mientras que para el segmento de mayores ingresos directamente permanece sin cambios.
En otras palabras, hubo rebajas impositivas, pero todavía no alcanzan para modificar de manera significativa el peso que soporta el contribuyente formal.
La cuenta que explica la sensación de ahogo
El informe incorpora un indicador muy gráfico: el denominado «Día de la Independencia Tributaria».
La idea consiste en calcular cuántos días debería trabajar una persona únicamente para cumplir con todas sus obligaciones fiscales. El resultado vuelve a mostrar la magnitud del fenómeno.
Dependiendo del nivel de ingresos, un asalariado formal necesita trabajar entre 172 y 182 días del año para cancelar todos los tributos que recaen sobre su actividad económica.
Recién entre el 21 de junio y el 1 de julio comienza, en términos simbólicos, a generar ingresos para sí mismo.
Es un cálculo teórico, pero ayuda a comprender por qué la percepción de la carga impositiva continúa siendo tan elevada aun cuando algunos impuestos hayan sido reducidos.
El empleo sigue siendo uno de los más castigados
Otro dato que sobresale es la fuerte incidencia de los impuestos vinculados al trabajo.
Los aportes personales, las contribuciones patronales y, para determinados ingresos, el Impuesto a las Ganancias, siguen representando el componente más importante de la carga tributaria.
A eso se suman los tributos que aparecen ocultos en prácticamente todos los bienes y servicios consumidos: IVA, Ingresos Brutos, tasas municipales, impuesto al cheque, combustibles e impuestos internos, entre otros.
Es decir, la presión no termina cuando el trabajador cobra su sueldo. Continúa cada vez que consume.
Precisamente por esa superposición de gravámenes, el estudio contabiliza impuestos nacionales, provinciales y municipales que muchas veces pasan inadvertidos para el contribuyente, aunque igualmente terminan reduciendo su poder de compra.
El desafío pendiente de Milei
El informe del IARAF no contradice que el Gobierno haya iniciado un proceso de reducción de impuestos. De hecho, proyecta una nueva caída de la presión tributaria consolidada durante 2026.
Lo que sí muestra es que ese proceso todavía no logró modificar la estructura de fondo del sistema tributario argentino.
Para empresarios y profesionales, la conclusión resulta evidente. Más allá de las rebajas puntuales implementadas durante los últimos meses, la carga impositiva que enfrenta quien trabaja y cumple con todas las normas continúa cerca de uno de cada dos pesos que genera.
Esa, probablemente, sea la principal paradoja tributaria que enfrenta hoy la administración de Milei: los impuestos comenzaron a bajar, pero el alivio todavía no logra sentirse con la intensidad que esperaba el sector privado.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,luis caputo,impuestos




ECONOMIA
Mercados: caen las acciones y los bonos argentinos, con un riesgo país todavía cerca de los 600 puntos
Los principales indicadores de Wall Street negocian con una caída en un rango del 0,6% al 1% este miércoles, con una nueva escalada en las tasas de retorno de los bonos del Tesoro de los EEUU. La emisión a diez años alcanzaba el 5,32% anual.
El precio del petróleo rebotaba en torno al 1 por ciento. El barril de Brent del Mar del Norte para entregar en diciembre se pactaba a USD 101,80, con alza de 1,3 por ciento.
A las 11:40 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires cae 1,9%, a 2.840.000 puntos. El contexto internacional adverso afectaba el desempeño de los activos domésticos.
Entre los ADR y acciones de compañías argentinas que son negociados en dólares en Wall Street se imponen las bajas generalizadas, encabezadas por los papeles bancarios, que ceden cerca de 4 por ciento.
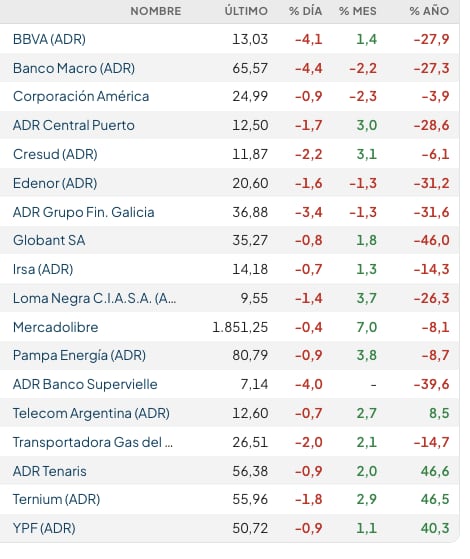
Los bonos soberanos en dólares -Bonares y Globales- caen un 1% en promedio, mientras que el riesgo país de JP Morgan avanza 18 unidades para la Argentina, a 595 puntos básicos, tras un máximo intradiario de 600 puntos por la mañana.
Juan Manuel Franco, economista Jefe de Grupo SBS, expresó que “el mercado internacional sigue dando que hablar, con una presión sobre tasas que no se disipa. La tasa del Treasury a 10 años de EEUU opera en la zona de 5,33%, máximos desde 2002, mientras que la del de 30 años opera en 5,70%, niveles tampoco vistos desde entonces. La renta fija en dólares se ve afectada, y Argentina no es la excepción, aun con las dos muy buenas ruedas de lunes y martes afectadas positivamente por el resultado electoral en Brasil y el efecto arrastre”.
“Así, los factores exógenos serán un punto a monitorear de cerca por los inversores, que además deberán tener en cuenta la macro local y la relación con el humor social, ya pensando en el ciclo electoral de 2027”, agregó Franco.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Tras alcanzar marcas récord en la sesión anterior, la bolsa de Nueva York opera con sesgo negativo. El optimismo cede terreno ante el repunte en la cotización del petróleo y la suba en los retornos de la deuda pública estadounidense. El crudo Brent superó nuevamente la barrera de los USD 100 por barril impulsado por la tensión bélica en Oriente Medio”, señaló Ignacio Morales, Chief Investments Officer de Wise Capital.
“En paralelo, el rendimiento del bono del Tesoro a 30 años trepó hasta un 5,70%, tocando su cota más alta desde 2002. Los inversores prefieren la prudencia a la espera de las minutas oficiales de la Reserva Federal. El mercado busca pistas clave sobre los próximos pasos de la política monetaria contra la inflación. Las apuestas apuntan a una pausa en el costo del dinero durante este mes, aunque no se descarta un ajuste adicional en diciembre”, agregó Ignacio Morales.
“El REM (Relevamiento de Expectativas de Mercado del BCRA), en tanto, elevó levemente la inflación esperada para septiembre y recortó la proyección de crecimiento para 2026″, aportó Cohen Aliados Financieros.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Pese al repunte en los flujos físicos de crudo desde el Golfo Pérsico registrados durante septiembre, los mercados ajustaron al alza ante reportes de ataques a buques cargueros en el Estrecho de Ormuz y las hostilidades persistentes en el estrecho de Bab el-Mandeb, en Yemen”, observó Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
“El mercado exhibe una dualidad donde los récords de la renta variable e impulso masivo de la tecnología de IA se enfrentan a un entorno de tasas elevadas e inflación persistente en servicios y energía”, expresó Felipe Mendoza, analista de mercados de EBC Financial Group. “El encarecimiento estructural del crédito impone un desafío para las empresas desapalancadas o del consumo tradicional”, acotó.
Business,Corporate Events,North America
Si bien el spread soberano volvió a estar por debajo de los 600 puntos básicos, Argentina aún tiene el riesgo país más alto de la región
Puntos importantes

El Citi destaca que la desconfianza financiera argentina es desproporcionada, pues los fundamentos macroeconómicos son más sólidos de lo que el mercado refleja ante el temor a la inestabilidad política.
La disciplina fiscal y el superávit son pilares que el banco considera sostenibles. Sin embargo, analistas locales advierten que la fragilidad social y el calendario electoral justifican la cautela.
Ante este escenario, se recomienda diversificar carteras, priorizar bonos de corto plazo y apostar por deuda corporativa privada, además de considerar activos externos para mitigar riesgos globales.
riesgo país,deuda argentina,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
ECONOMIA
Créditos hipotecarios: cuál es la cuota inicial que pagan quienes compraron su vivienda con fondos de Anses


- Destino: compra de primera vivienda dentro de la Ciudad de Buenos Aires. La propiedad no puede superar los 80 m² cubiertos ni un valor de USD 2.800 por metro cuadrado.
- Financiación: cubre hasta 75% del valor del inmueble. El comprador debe aportar el 25% restante, además de los gastos de la operación.
- Monto y plazo: permite solicitar hasta $ 150 millones, a devolver en un máximo de 25 años.
- Tasa: los préstamos se ajustan por UVA y aplican una tasa fija preferencial de 6,5% TNA.
- Ingreso requerido: la cuota no puede superar 25% de los ingresos netos del solicitante o de su grupo familiar. Se pueden sumar ingresos y también incorporar un garante.
- Cuotas de referencia: para un crédito de $ 100 millones a 25 años, el banco informó una cuota inicial de $ 660.000 y un ingreso familiar desde $ 2,65 millones. Para $ 150 millones, la primera cuota asciende a $ 985.000, con ingresos desde $ 3,95 millones.
- Datos de las primeras operaciones: las 50 familias que ya escrituraron tuvieron una cuota inicial promedio de $ 550.000, sobre préstamos promedio de $ 84 millones.
- Propiedad tomada como referencia: USD 106.667.
- Monto financiado: 75% del valor, equivalente a $ 120.920.000 o cerca de USD 80.000 al tipo de cambio usado en la simulación.
- Plazo y tasa: 25 años, con una tasa de UVA más 7% anual.
- Cuota inicial: $ 865.098.
- Ingreso neto familiar requerido: $ 3.460.391 por mes, para que el pago represente 25% de los ingresos.
- Aporte propio: el ejemplo supone que el comprador cubre el 25% no financiado del valor de la vivienda, unos USD 26.667, sin incluir escritura, impuestos, comisión inmobiliaria u otros gastos.
ejemplo crédito hipotecario

DEPORTE5 minutos ago
Los amistosos que tapó la despedida de Messi: una Chile canalla, el recambio de Colombia y Pochettino perfecto

ECONOMIA7 minutos ago
Mercados: caen las acciones y los bonos argentinos, con un riesgo país todavía cerca de los 600 puntos

POLITICA32 minutos ago
Un diputado libertario reivindicó la dictadura militar y la comisión terminó en un escándalo

DEPORTE40 minutos ago
Tevez recordó a “Cabañas”, su compañero de Fuerte Apache que era mejor que él y afirmó: “La mayoría de mis amigos de la infancia están muertos”

POLITICA41 minutos ago
Operativo por el DNU 70: una decisión de la Corte le daría aire al Gobierno para poder evitar la sesión opositora

ECONOMIA53 minutos ago
El Citi dio las razones tras el castigo desproporcionado al mercado argentino

INTERNACIONAL4 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’

POLITICA4 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final

CHIMENTOS4 días ago
El pedido de Abel Pintos que sorprendió a Guido Kaczka: “Necesito renovarlos”

POLITICA4 días ago
Elecciones en Brasil: el Gobierno prevé que Lula gane la primera vuelta y que Bolsonaro tenga ventaja en un balotaje

 POLITICA2 días ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL3 días ago
La Casa Blanca monitorea un posible brote de peste en Rusia tras la muerte de una trabajadora de un laboratorio
- POLITICA3 días ago
Los enviados del peronismo y las principales figuras del partido miraron con cautela el resultado en Brasil