ECONOMIA
La economía sigue en modo “serrucho”: cuáles fueron los sectores que más y menos crecieron en abril

La actividad económica de abril de 2026 registró un alza interanual de 1,6% en la Argentina, aunque cayó 1,5% frente a marzo en la serie desestacionalizada. Los mayores avances correspondieron a Explotación de minas y canteras y Agricultura, ganadería, caza y silvicultura, mientras Pesca anotó la baja más pronunciada, según el Instituto Nacional de Estadística y Censos (Indec).
La economía argentina experimenta una notable inestabilidad en su nivel de actividad, caracterizada por fluctuaciones constantes que los especialistas denominan “efecto serrucho”. Durante los primeros cuatro meses de 2026, se observó una alternancia entre subidas y bajadas: enero registró una mejora, febrero una baja, marzo presentó una recuperación y abril exhibió una nueva caída en términos intermenduales.
Mientras sectores como la energía y la minería mantienen su crecimiento, el conjunto de la actividad económica sigue mostrando movimientos irregulares y sin una tendencia firme. Esto se refleja en un desarrollo “de dos velocidades”: con el agro, la minería y la energía en expansión, frente a la debilidad de la industria y la construcción.
De acuerdo a los datos oficiales del Estimador Mensual de Actividad Económica (EMAE), los sectores que más crecieron, en la medición interanual, fueron Explotación de minas y canteras, con 17,1%, y Agricultura, ganadería, caza y silvicultura, con 10,9 por ciento. En el otro extremo, la mayor caída fue la de Pesca, con -28,4%, seguida por Comercio mayorista, minorista y reparaciones, con -3,2%, e Industria manufacturera, con -2,9 por ciento.
El informe también mostró una suba de 0,3% en la tendencia-ciclo. En tanto, acumuló un crecimiento de 2,1% en los primeros cuatro meses del año en relación a igual período de 2025.
En la comparación con abril de 2025, siete de los 15 sectores del EMAE registraron subas y ocho tuvieron bajas. Agricultura y minas aportaron en conjunto 1,8 puntos porcentuales al crecimiento interanual del indicador.
Ordenados de mayor a menor variación interanual, los rubros con mejora fueron Explotación de minas y canteras, con 17,1%; Agricultura, ganadería, caza y silvicultura, con 10,9%; y Electricidad, gas y agua, con 6,4 por ciento.
También avanzaron Intermediación financiera, con 4,5%; Impuestos netos de subsidios, con 2,1%; Transporte y comunicaciones, con 2,0%; y Servicios sociales y de salud, con 0,8 por ciento.
Hoteles y restaurantes quedó en 0,0%, un dato que el Indec presenta como estabilidad interanual. El resumen ejecutivo señala siete sectores con subas, aunque el cuadro sectorial ubica a esa actividad sin cambios frente a abril de 2025.
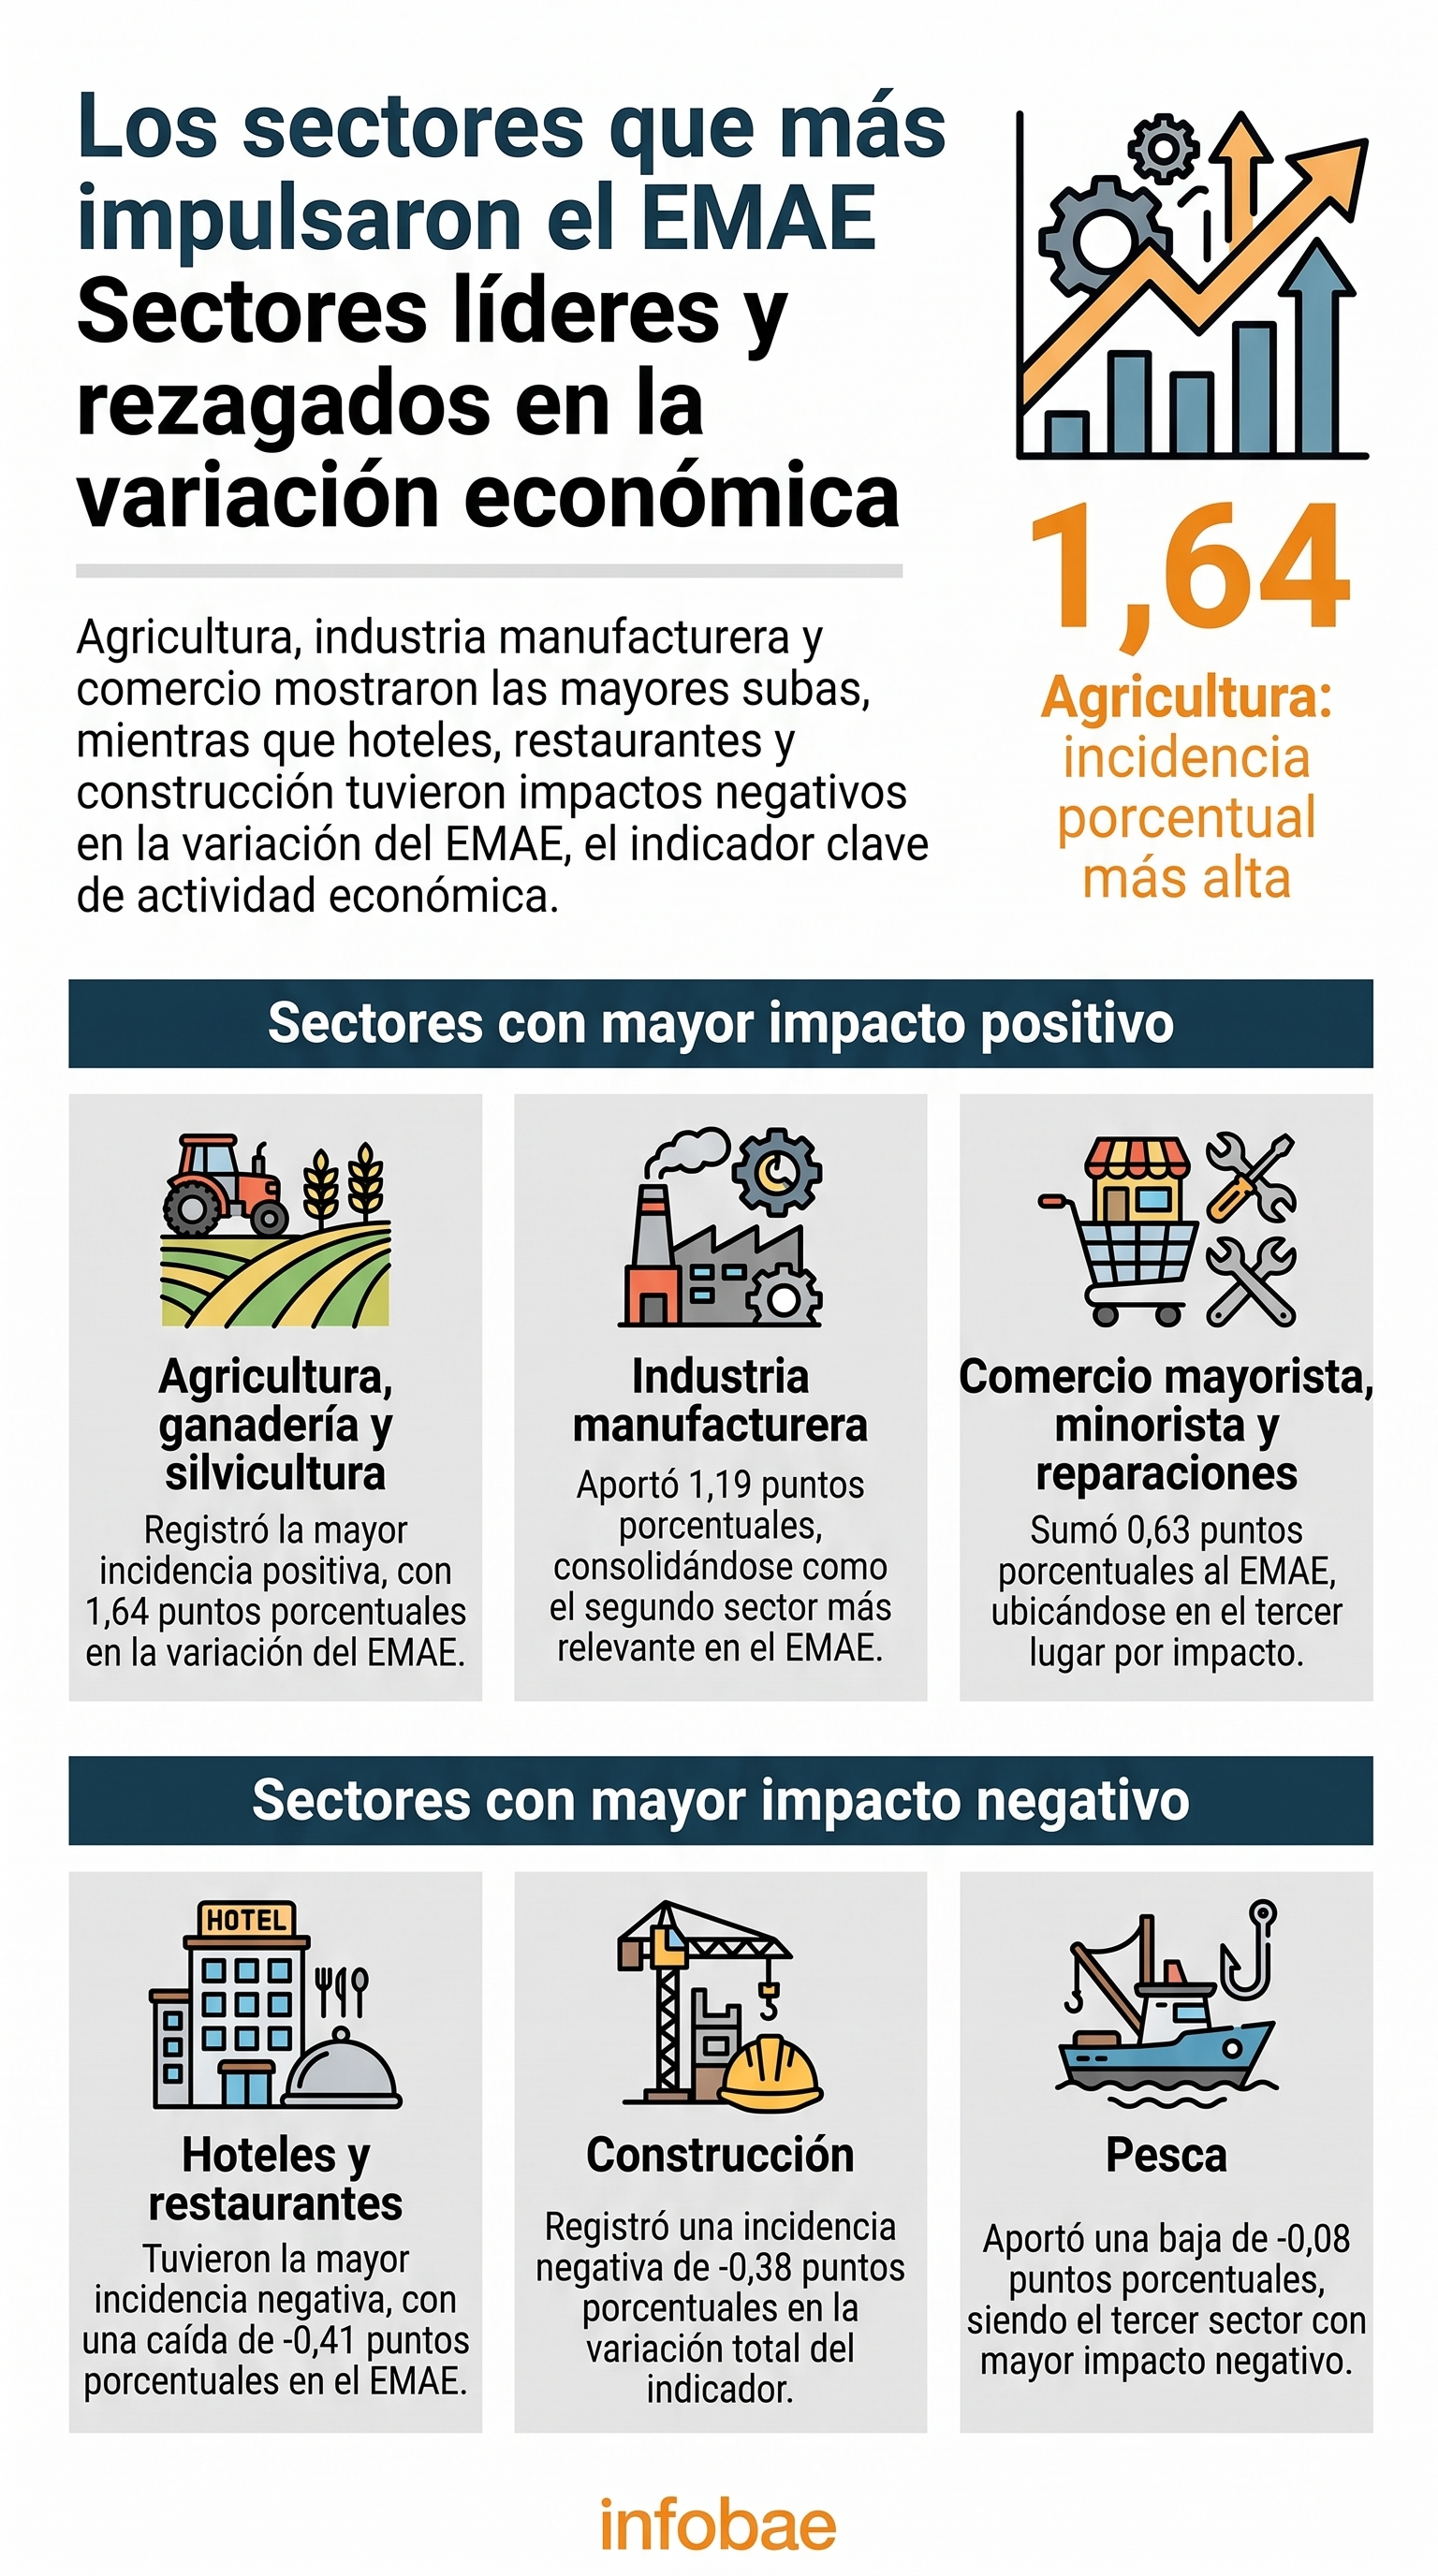
Dentro de las alzas, Agricultura tuvo el mayor peso sobre el índice general. El gráfico del informe le asignó 1,19 puntos de incidencia positiva, por delante de los 0,63 puntos de Explotación de minas y canteras.
Entre las actividades con retrocesos, la baja más moderada fue la de Enseñanza, con -0,1 por ciento. Luego se ubicaron Actividades inmobiliarias, empresariales y de alquiler, con -0,2%, y Administración pública y defensa; planes de seguridad social de afiliación obligatoria, con -1,3 por ciento.
La lista siguió con Otras actividades de servicios comunitarios, sociales y personales, con -1,7%, y Construcción, con -1,8 por ciento. Después aparecieron dos ramas de fuerte peso en el nivel general: Industria manufacturera, con -2,9%, y Comercio mayorista, minorista y reparaciones, con -3,2 por ciento.
El descenso más pronunciado de todo el cuadro correspondió a Pesca, con -28,4% interanual. Esa actividad, junto con Industria manufacturera y Comercio mayorista, minorista y reparaciones, restó 0,9 puntos porcentuales a la variación interanual del EMAE.
El gráfico incluido en EMAE abr2026.pdf también mostró que las incidencias negativas más marcadas se concentraron en Industria manufacturera y Comercio mayorista, minorista y reparaciones. En abril, esas ramas tuvieron aportes de -0,41 y -0,38 puntos porcentuales, respectivamente.
El mapa sectorial de abril combinó pocos avances de gran magnitud con una mayoría de bajas más repartidas. Indec consignó que el EMAE nivel general avanzó 1,64% interanual, con un aporte adicional de Impuestos netos de subsidios, de 0,36 puntos, y de Electricidad, gas y agua, de 0,18.
También sumaron, aunque en menor medida, Transporte y comunicaciones, con 0,15 puntos; Intermediación financiera, con 0,10; Servicios sociales y de salud, con 0,03; y Hoteles y restaurantes, con 0,01. Enseñanza tuvo una incidencia levemente negativa de -0,00, mientras Actividades inmobiliarias, empresariales y de alquiler restó -0,01.
Otras actividades de servicios comunitarios, sociales y personales restó -0,03 puntos; Construcción, -0,04; y Administración pública y defensa; planes de seguridad social de afiliación obligatoria, -0,05.
La foto final del mes dejó a las ramas agropecuaria y minera como principal sostén del crecimiento. En sentido inverso, la industria y el comercio ejercieron la mayor presión a la baja sobre el resultado general.
industria metalmecánica,soldadura,robot,operario,fábrica,producción,metal,automatización,maquinaria,ingeniería







ECONOMIA
El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología
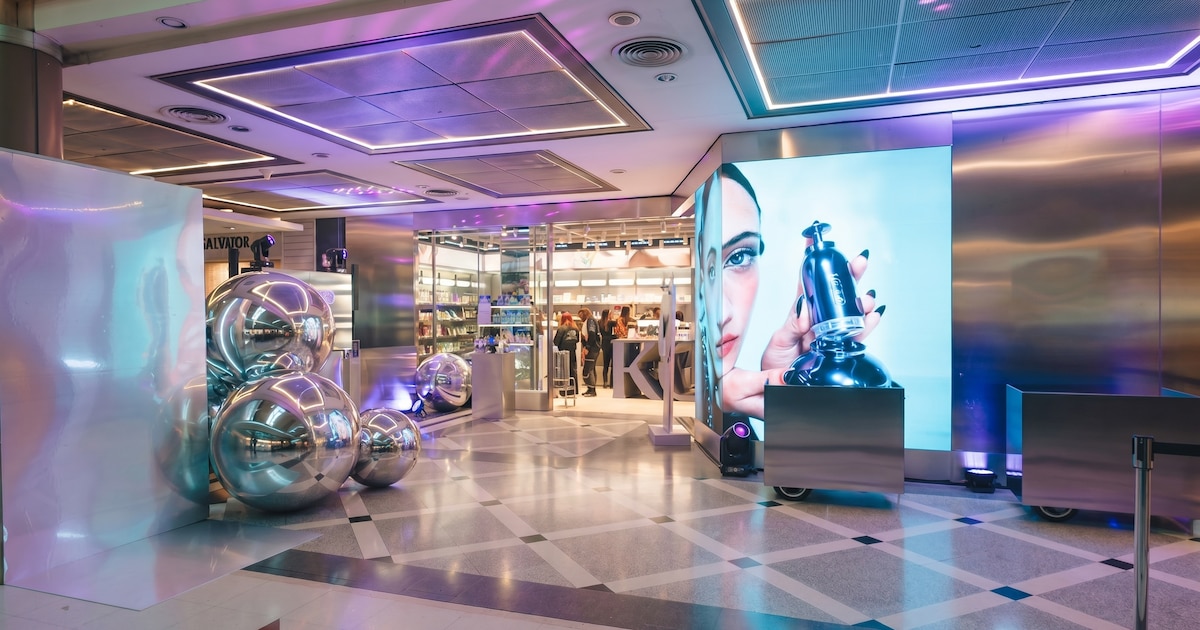
Existe una creencia ampliamente extendida en el retail: si una compañía cuenta con una marca de alto perfil, un producto deseable o una figura mundial en la portada, el éxito en el comercio electrónico está asegurado. Sin embargo, la práctica diaria demuestra lo contrario. La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas y, mucho menos, de construir fidelidad y escalar en el tiempo. En un contexto de costos de adquisición crecientes donde la rentabilidad se exige línea por línea en el P&L (profit and loss o estados contables), depender únicamente del peso del logo es un riesgo operativo.
La verdadera maduración del canal digital exige cambiar de paradigma. El e-commerce ya no puede gestionar las ventas como si fuera una tienda aislada o un catálogo transaccional. Su función estratégica es convertirse en el centro de gravedad de un ecosistema omnicanal que potencie a todos los puntos de contacto de la compañía.
La tracción de marca y la inversión en pauta abren la puerta y generan la consideración inicial, pero son incapaces de sostener la conversión por sí solas
Sin embargo, para que esta integración ocurra de manera eficaz, la transformación debe darse de adentro hacia afuera. Ninguna herramienta tecnológica por sí sola logra derrumbar los silos organizacionales si no está respaldada por una cultura corporativa alineada y un presupuesto transversal. Si la alta dirección trata al e-commerce como una iniciativa periférica y no invierte en adaptar los incentivos comerciales, los sistemas ERP y las capacidades logísticas de toda la empresa, el área digital queda inevitablemente aislada. La tecnología habilita el cambio, pero la cultura y el presupuesto son los que le dan tracción real.
Cuando esta alineación cultural y presupuestaria se concreta, el impacto sobre el negocio es exponencial. El canal digital se integra de manera fluida con las tiendas físicas, transformándose en el principal catalizador de tráfico. Soluciones como el despacho desde tienda o la devolución autogestionada no solo eliminan fricciones para el cliente, sino que generan eficiencias estructurales en los costos de última milla y maximizan la rotación del inventario. Un producto inmovilizado en el stock de un local regional puede venderse digitalmente a un comprador a cientos de kilómetros, optimizando el capital de trabajo y la contribución al margen global de la compañía.
La marca atrae la atención, pero la excelencia operativa en toda la cadena de valor transforma una visita aislada en un cliente leal y rentable
Esta sinergia trasciende al negocio directo al consumidor. Lejos de competir con el canal mayorista, una operación digital madura actúa como un motor de demanda que valida lanzamientos, posiciona la marca y disponibiliza datos de consumo que ayudan a los distribuidores a vender más y mejor.
Estar presente en todos los puntos de contacto con una ejecución impecable es la única ventaja competitiva sostenible en el tiempo. La experiencia del cliente no se define en el momento del pago, sino en la disponibilidad real del catálogo, la transparencia en el checkout y el cumplimiento estricto de la promesa de entrega. La marca atrae la atención, pero es la excelencia operativa en toda la cadena de valor la que transforma una visita aislada en un cliente leal y rentable para toda la organización.
El autor es CX & Digital Operations Manager de Southbay / Nike
belleza,exposición,retail,cosméticos,pantalla digital,diseño,iluminación,esferas,tienda,productos
ECONOMIA
La plata se termina antes de fin de mes: 6 de cada 10 personas se quedan sin ingresos disponibles antes del día 20


deuda,precariedad,ingresos,facturas,cocina,consumo


Corporate Events,South America / Central America

Murió Carlos Alonso, el gran pintor argentino que enfrentó a la dictadura con arte

El fin de la isla digital: por qué la verdadera omnicanalidad requiere cultura antes que tecnología

Murió el hijo de Cindy Crawford, Presley Gerber, a los 27 años: los dolorosos motivos

House GOP not done with ActBlue after bombshell internal memos raise foreign cash questions

World leaders descend on New York for UNGA — but who really has America’s ear?

Tras la visita de Milei, el intendente de Bahía Blanca reclamó a Nación por las obras pendientes: “No llegó un solo centavo”

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa
- POLITICA3 días ago
Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno