ECONOMIA
La lista completa de privatizaciones: qué empresas siguen en la mira oficial y cuánto espera recaudar el Gobierno antes de fin de año


El gobierno aceleró en las últimas semanas el proceso de privatizaciones y concesiones previsto en la Ley Bases, con siete empresas públicas en distintas fases de licitación y la expectativa oficial de cerrar la mayor parte de las operaciones antes de fin de año. La meta es captar entre USD 2.000 y USD 3.000 millones adicionales, según precisó el viceministro de Economía, José Luis Daza, en una reciente presentación.
Desde que asumió, el Gobierno recaudó USD 1.081 millones por la venta o transferencia de activos en empresas de los sectores metalúrgico y energético. La suma incluye los USD 27 millones obtenidos por IMPSA —la metalúrgica mendocina vendida a ARC Energy en enero de 2025—, los USD 700 millones correspondientes a cuatro represas hidroeléctricas del Comahue adjudicadas a dos grupos económicos locales, y los USD 356 millones que dejó la venta del paquete accionario de Citelec, controlante de Transener, concretada en abril. Esos fondos, sin embargo, no permanecieron en el Tesoro: la mayor parte se destinó al pago de compromisos con bonistas y con el Fondo Monetario Internacional (FMI).
La hoja de ruta para los próximos meses es ambiciosa. La Agencia de Transformación de Empresas Públicas tiene en carpeta ocho procesos activos simultáneos, más una operación de asociación estratégica con una empresa del sector defensa.
Agua y Saneamientos Argentinos (AySA) es uno de los procesos más avanzados. El 15 de mayo, el ministro de Economía Luis Caputo publicó en el Boletín Oficial los pliegos de la licitación para vender el 90% de las acciones estatales de la empresa. El 10% restante quedará en manos de los trabajadores a través de un Programa de Propiedad Participada (PPP). La apertura de sobres está prevista para el 27 de agosto.
El esquema prevé vender al menos el 51% a un operador estratégico con experiencia en agua y saneamiento, y colocar el resto en bolsas y mercados de capitales. Entre los interesados que circulan en el sector figuran Edison Energía, Mauricio Filibert, el Grupo Roggio y las firmas brasileñas Sabesp y Río+Saneamiento, además de la chilena Aguas Andinas. El Ejecutivo estima recaudar alrededor de USD 500 millones con la operación.

En tanto, la licitación de Intercargo, la empresa estatal de servicios de rampa en aeropuertos, lleva tres postergaciones. La apertura de la Etapa N° 1 de sobres, debía realizarse el 7 de mayo, luego el 10 de junio y ahora quedó fijada para el 25 de junio, según la Resolución 833/2026 publicada en el Boletín Oficial con la firma de Caputo.
El precio base de la licitación es de USD 45,1 millones por el 100% del paquete accionario, un valor que generó debate en el sector dado que el propio Ejecutivo reconoció, en el informe de gestión presentado por Manuel Adorni ante el Congreso, que la empresa tiene un activo corriente de USD 55 millones, de los cuales unos USD 38,5 millones corresponden a efectivo e inversiones.
Según pudo saber Infobae, al menos tres firmas se presentaron en el proceso: el empresario argentino Horacio Paolini, a través de su compañía Escalum; el Grupo GPS, con su filial Global Service Handling; y la francesa Alyzia, principal operadora de handling aeroportuario de Francia, con presencia en los aeropuertos Charles de Gaulle y Orly y más de 5.000 empleados. La suiza Swissport, que el sector especulaba como posible interesada, confirmó a este medio que no participó del proceso.
Por su parte, el del Belgrano Cargas es el expediente que más se demoró dentro del primer tramo de privatizaciones. Los pliegos estaban previstos para mayo, pero definiciones técnicas y administrativas retrasaron su publicación. Desde el Ejecutivo aseguran que la licitación está en la “etapa final de revisión” y que el llamado formal es inminente.
El diseño prevé dividir el proceso entre las líneas Belgrano, San Martín y Urquiza, con ofertas independientes para infraestructura, operación ferroviaria y talleres. La intención oficial es evitar un único paquete cerrado y habilitar que distintos operadores compitan por partes del sistema. El esquema también contempla el modelo de acceso abierto previsto en la Ley 27.132, que permite a diferentes operadores usar la red mediante el pago de un canon o peaje.

En paralelo, el Ejecutivo oficializó mediante el Decreto 282/2026 la venta del material rodante —vagones y locomotoras— de Trenes Argentinos Cargas, cuyo producido irá a un fideicomiso para financiar obras en las vías de las tres líneas a concesionar. El presidente de la empresa, Alejandro Núñez, estimó que la venta del material rodante recaudará entre USD 400 y USD 500 millones, monto que cubriría la mayor parte del “piso de inversión” de USD 800 millones previsto para las obras obligatorias en las tres líneas.
Nucleoeléctrica Argentina S.A. (NASA) atraviesa la etapa preparatoria y administrativa previa a su privatización. En una nota con Infobae, Chaher fue tajante al describir la situación de la empresa: “Tiene 3.000 empleados cuando cada central puede funcionar con 600. Y tenemos tres centrales”, señaló, y consideró que el recurso humano calificado excedente debería reorientarse para prestar servicios dentro y fuera del país. “Es una vaca sagrada que se mantuvo por inercia y que hoy es inviable bajo el control exclusivo del Estado”, agregó.
Yacimientos Carboníferos Río Turbio (YCRT) y SOFSA también forman parte de la agenda para los próximos meses, aunque sin fechas concretas aún. Fuentes con conocimiento del caso indican que el avance en ambos casos está previsto antes de fin de año.
La privatización por partes de Enarsa continuará en los próximos meses con las concesiones de las hidroeléctricas restantes, las centrales termoeléctricas —entre ellas Manuel Belgrano y General San Martín— y el gasoducto. A fines de 2025, el Gobierno avanzó con la primera etapa de hidroeléctricas, y la venta de Citelec —que controla Transener— se concretó recientemente por US$356 millones. El consorcio conformado por Genneia S.A. y Edison Transmisión S.A. presentó la oferta ganadora, un 70% por encima de la tasación oficial.
Corredores Viales está en proceso de adjudicación bajo el régimen de concesión de obra pública por peaje, según el Decreto 411/2026. El esquema divide la red vial en tramos y ya se adjudicó la Etapa II-A de la Red Federal de Concesiones, que comprende más de 1.800 kilómetros de rutas nacionales que pasarán a operar sin subsidios estatales.
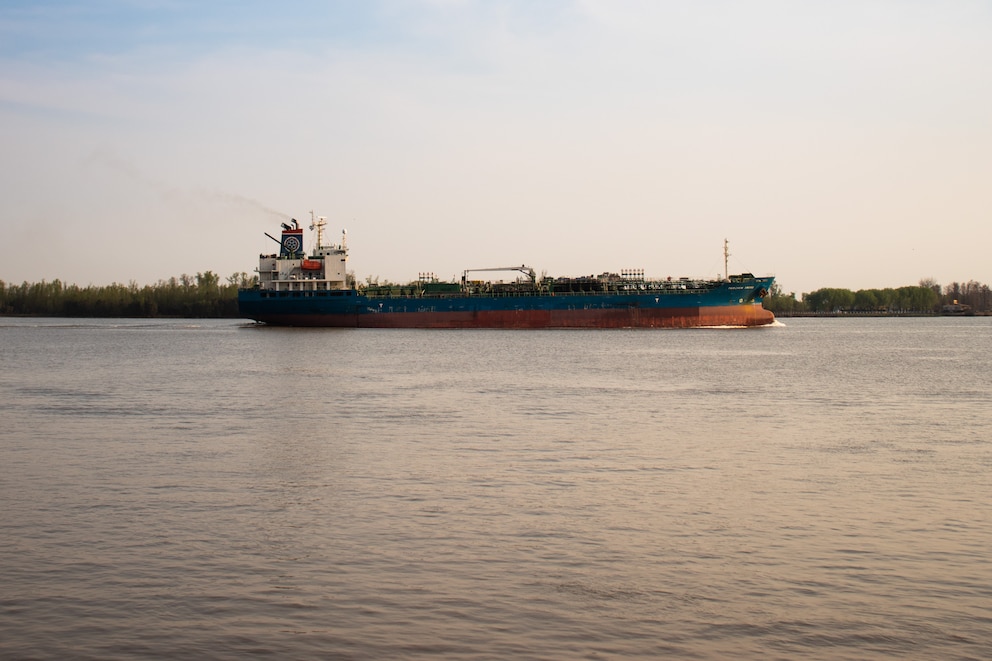
Por su parte, la concesión de la Hidrovía, la vía navegable por donde circula el 80% del comercio exterior del país, también quedó resuelta esta semana con la adjudicación al consorcio Jan de Nul-Servimagnus. El contrato, cuya firma está prevista dentro de un máximo de 30 días, establece una rebaja del 13,5% en los costos logísticos y contempla obras de profundización y modernización de la vía por un período de 25 años. La empresa adjudicataria asumirá los riesgos comerciales sin respaldo estatal, con una ganancia mínima del 6% sobre los peajes cobrados.
El caso de Fabricaciones Militares (FM) tiene un tratamiento diferente. La empresa no figura en la Ley Bases como sujeta a privatización y el Gobierno descartó su venta. La apuesta es un concurso público nacional e internacional para atraer socios industriales que aporten tecnología y capital, con cuatro ejes: químicos y fertilizantes, metalmecánica orientada a defensa, pólvora y explosivos, y municiones y armamento. La cláusula no negociable es que ante cualquier necesidad del Estado argentino, la prioridad en la producción corresponde a las Fuerzas Armadas nacionales.
Corporate Events,South America / Central America,Government / Politics







ECONOMIA
Alberto Pierri, dueño de Telecentro: “Cuando se ocupa un cargo público lo único que importa es lo que se le deja a la gente”
“iPlan tiene un perfil muy dinámico e innovador, desarrolló una marca premium para internet residencial y se consolidó en el segmento corporativo”

“Durante el gobierno de Macri invertimos USD 820 millones y ahora estamos con un plan de otros USD 400 millones para migrar toda nuestra red a fibra óptica”


Alberto Pierri
ECONOMIA
Los bancos locales valen la mitad que a principios de 2025 en Wall Street: ¿hay margen para una suba de acciones?

Ya empezado el último trimestre del año, las acciones bancarias siguen sin mostrar señales de recuperación. La debilidad de los bonos y la suba del riesgo país pueden explicar en parte el deterioro de las cotizaciones, pero no todo. Desde el pico que alcanzaron en enero de 2025, las caídas superan ya el 50% medidas en dólares.
Muchos analistas y bancos de inversión consideran hace ya varios meses que esta debilidad representa una gran oportunidad de compra. Pero los inversores se mantienen extremadamente cautos. Incluso el salto que tuvieron los ADR de bancos argentinos luego de la victoria de Flávio Bolsonaro en Brasil duró apenas un día y no logró sostenerse a lo largo de la semana.
Morgan Stanley, por ejemplo, salió recientemente a recomendar las acciones de una entidad bancaria y consideró que presentan una suba potencial del 75%, que podría estirarse a 120% en un escenario optimista. También ve con buenos ojos al resto de los bancos, aunque ésta es su favorita. Otros grandes bancos como JP Morgan y Citi sacaron reportes recomendando dos organizaciones en particular.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Claudio Maulhardt, conocido como el “Brujo de los mercados” y actualmente en Latin Securities, había escrito al analizar el balance del Galicia: “Nos cuesta ponernos muy optimistas con el sector, por lo mismo de siempre. Si a Argentina le va bien, a los bancos les irá bien en el futuro. Mientras tanto, seguimos pensando que habrá que atravesar una transición de menores márgenes que al volumen no le será fácil atravesar”.
2026 fue el año de las acciones de energía. En lo que va del año, YPF y Vista suben 37% en Wall Street, siendo las abanderadas del sector. Pero contrasta con los bancos, que caen alrededor del 25 por ciento.
Las principales explicaciones pasan por la debilidad de los bonos y el riesgo latente de un default en caso de recambio de gobierno. En ese escenario negativo, las cotizaciones podrían desplomarse todavía mucho más. Por lo tanto, muchos inversores prefieren no arriesgar a pesar de los precios atractivos.
La morosidad también fue un tema que afectó sobre todo a los balances de fines de 2025 y principios de 2026, pero ya empezó a tener menos relevancia a partir de mediados de año. Sin embargo, el otro problema que impacta en las entidades es que los préstamos y los depósitos prácticamente no están creciendo en términos reales.

Leo Chialva, director de Delphos Investment, advirtió que las elecciones en Brasil dejaron una lección para los inversores: “En general estaba dando vuelta la idea que esperar paga. Pero a los que esperaron en el caso del mercado brasileño les fue mal”.
De hecho, la bolsa paulista venía ganando arriba del 30% en el año previo a las elecciones y subió más de 13% en dólares tras la victoria de Bolsonaro, que según los primeros sondeos corre con ventaja para el balotaje sobre Lula Da Silva.
La pregunta que surge ahora es si puede repetir la misma secuencia en el caso del mercado argentino: ¿es otra oportunidad histórica para entrar en acciones, especialmente las del sector bancario?.
El sector registró una fuerte suba desde los mínimos de cotización de mediados de 2022 hasta comienzos de 2025. Ese rally duró más de dos años y medio produjo ganancias cercanas a 300% en moneda dura, pero las cotizaciones venían sumamente afectadas por el ciclo kirchnerista tras la victoria de Alberto Fernández en las PASO 2019.
El peligro actual es que una derrota de Javier Milei y un evento regreso kirchnerista provoque un derrumbe parecido al que sucedió en aquel fatídico 12 de agosto de 2019 para los mercados.
North America
ECONOMIA
La empresa dueña de Fiat y Peugeot no descarta cerrar sus dos plantas industriales en la Argentina
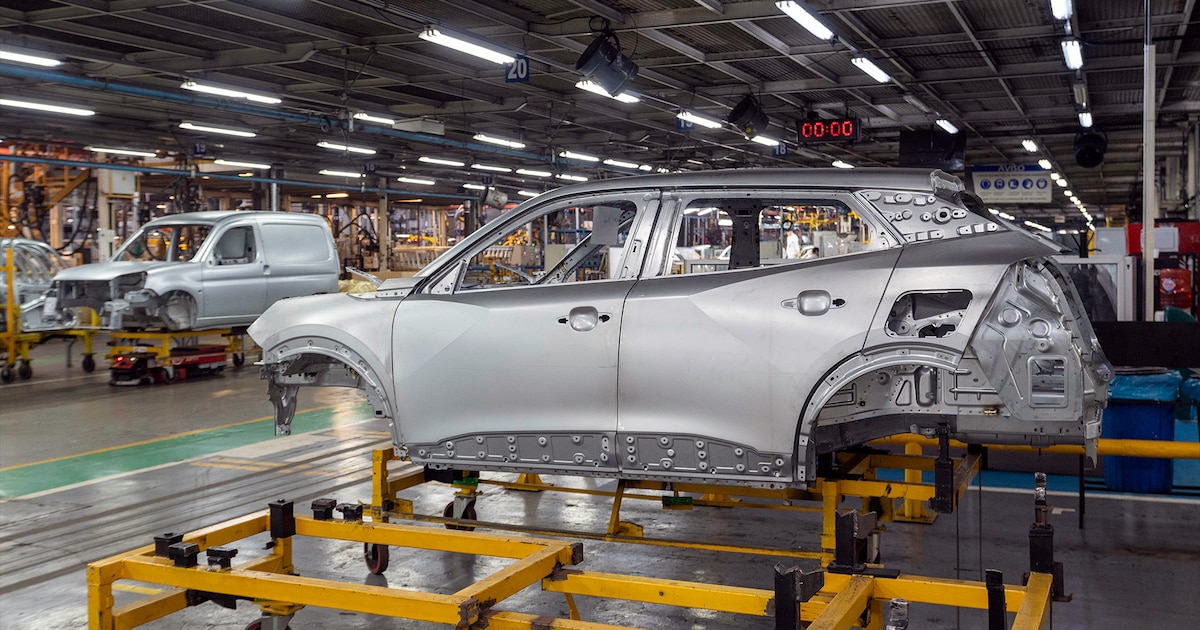
El futuro de las plantas de Stellantis en la Argentina volvió a quedar bajo discusión luego de que la conducción sudamericana del grupo admitiera que podría cerrar una o incluso las dos fábricas que mantiene en el país. La advertencia expuso la tensión entre la exigencia de resultados regionales y la estrategia de la filial argentina por sostener la producción local, en un contexto de avance de los vehículos importados y pérdida de competitividad.
Herlander Zola, presidente de Stellantis Sudamérica, formuló ese diagnóstico el martes 6 de octubre en San Pablo, al cumplirse un año de su nombramiento. El ejecutivo condicionó las definiciones industriales a la evolución del mercado, las reglas de juego y la competitividad de los vehículos hechos en la Argentina. También señaló que Brasil representa el 65% del volumen regional, una escala que influye sobre las decisiones de producción en toda Sudamérica.
La advertencia llegó cuatro días después de otra rueda de prensa, encabezada por Martín Zuppi, presidente de Stellantis Argentina, durante la apertura de Expo Auto Chino en Buenos Aires. Allí, el ejecutivo describió un escenario difícil en El Palomar, donde se fabrican los Peugeot 208 y 2008, aunque defendió la continuidad de la actividad. “Bajamos un turno, reacomodamos la velocidad diaria, pero seguimos con producción local. Tenemos producción prevista para 2026 y 2027”, afirmó.
Zola dejó abiertas todas las alternativas
Sin embargo, la diferencia de tono no muestra posiciones incompatibles. Zuppi administra la operación local y sus necesidades inmediatas; la presidencia de Sudamérica define la estrategia de producción, de inversiones y marcas dentro de una estructura cuya mayor escala está en Brasil. La dirección regional del grupo funciona desde ese país, que además concentra el mercado más grande, una red de proveedores más amplia y buena parte de la demanda que sostiene el negocio sudamericano.
Consultado por el futuro de las dos plantas argentinas, Zola fue explícito. “Dependiendo del mercado, de las reglas y de la competitividad de los productos, podemos migrar de una a otra, mantener las dos, cerrar una y mantener la otra o cerrar las dos”, dijo en declaraciones publicadas por Exame. “Todo puede suceder”, agregó.
El planteo estuvo acompañado por una evaluación de costos. “El costo de mano de obra en Argentina es, literalmente, el doble que el brasileño”, sostuvo Zola. El ejecutivo sumó a esa diferencia una cadena de proveedores menos extensa y el cambio que implicó la apertura comercial.
“Con el mercado cerrado, funcionaba y nos traía un buen nivel de competitividad. Pero, con el mercado abierto, definitivamente nos saca del juego”, señaló ante Automotive Business.
La caída de Peugeot explica los ajustes en El Palomar
El Palomar es el caso que mejor muestra esa presión. Según los datos citados por Zola, la participación de Peugeot en el mercado argentino descendió de cerca de 9% en 2025 a alrededor de 5% este año. “Sólo esa caída ya explica los ajustes que necesitamos hacer en Palomar, de donde venía la mayor parte de nuestro volumen”, explicó el presidente regional.
La apertura comercial modificó el escenario en los segmentos donde compiten los Peugeot 208 y 2008. Zola atribuyó parte de ese movimiento al avance de las marcas chinas y al ingreso de vehículos brasileños con mayor competitividad frente a la fabricación local. También reconoció una falla de cálculo de las terminales tradicionales ante el cambio tecnológico y comercial. “La industria occidental se equivocó en la lectura del mercado, de lo que podía establecerse en términos de velocidad de avance de algunas tecnologías”, afirmó.
La discusión no se limita a los modelos importados terminados. Zola planteó que el esquema regulatorio brasileño debe generar condiciones para que las automotrices que lleguen al mercado tengan un compromiso industrial local. “La palabra importante en el negocio es previsibilidad: cuál será el modelo que se ajustará a lo que Brasil quiere para la industria”, dijo.
El tono de estas declaraciones no puede ser aislado de la coyuntura brasileña, al estar atravesando el período de elecciones nacionales entre primera y segunda vuelta con un resultado inicial de cambio de signo político que deberá confirmarse el próximo 25 de octubre.
“Cambios como el próximo gobierno y el tipo de cambio también podrían alterar significativamente la competitividad de los automóviles Peugeot en este país”, dijo Zola en la rueda de prensa, dejando abierta una eventual mejora del desempeño de la marca francesa que se produce en la planta argentina de Palomar.
Zuppi defendió la continuidad con Brasil como mercado decisivo
En Buenos Aires, Zuppi puso el foco en las herramientas para preservar la producción argentina. Confirmó que la empresa tiene actividad prevista en Palomar durante 2026 y 2027 y vinculó la sustentabilidad de la planta con dos variables: el mercado interno y las exportaciones. “Peugeot 208 y 2008 se venden en el mercado interno bastante bien”, afirmó, antes de poner el acento en el destino brasileño.
“Dependemos mucho del desarrollo de Peugeot el mercado brasileño y cómo es la aceptación de la marca. Porque si Brasil repunta un poco a nivel de ratios con Peugeot, eso claramente nos juega a favor en la producción local”, explicó. Entre 35% y 40% de la producción de El Palomar se exporta en la actualidad, según precisó durante la misma rueda de prensa.
El presidente de Stellantis Argentina reconoció que la demanda de Peugeot en Brasil atraviesa una baja, pero sostuvo que la compañía trabaja para sostenerla. “Hoy en día viene bajando, sí, pero estamos haciendo cosas como para poder sostenerlo”, respondió. Sobre los rumores de cierre de la planta, agregó: “Existen hace bastante tiempo y nosotros seguimos con una producción”.
Zuppi defendió una apertura comercial con condiciones equivalentes para las empresas que producen en el país. “Yo soy proindustria. A mí me gusta un modelo abierto, que sea proindustria”, afirmó. Luego definió el alcance de esa posición: “Proteger la industria no es cazar en el zoológico. Nosotros estamos abiertos a competir”.
Para el ejecutivo, la competencia se dificulta cuando vehículos chinos ingresan con 0% de arancel dentro de los cupos y compiten contra una industria local con una carga tributaria elevada. “Lo que nosotros decimos es tratar de proteger la industria en el sentido de que todos aportemos de igual a igual. Y ahí después gana siempre el mejor”, sostuvo.
La tensión regional
La lógica regional no apareció por primera vez en este debate en la automotriz que combina intereses italianos, franceses y estadounideneses. En mayo de 2025, durante el lanzamiento industrial de la Fiat Titano en Córdoba, Emanuele Cappellano, entonces presidente de Stellantis Sudamérica, explicó que la política de precios en la Argentina se definía a partir de la evolución de los costos, el mercado y la competitividad.
“Cuando nos sentamos todos los meses con Martín (Zuppi), evaluamos la situación, evaluamos el mercado y las condiciones de costos. Basándonos en eso, decidimos nuestra política”, dijo Cappellano. En aquella rueda de prensa, en medio de la discusión por los aumentos de precios luego de la salida del cepo cambiario, también dejó una definición sobre el escenario industrial argentino.
“Tenemos una historia muy fuerte con Argentina, son 70 años fabricando y 105 años vendiendo autos en este país. Y la historia se construye trabajando en plazos largos y medianos. No tomamos decisiones de inversiones tomando condiciones temporales. Si la decisión tuviera que ser tomada hoy, para el corto plazo, no sería una decisión económicamente viable. Nosotros conocemos bien Argentina, tenemos más de 5.000 personas trabajando en Argentina”, dijo entonces.
El cambio de Cappellano por Zola al frente de Sudamérica no alteró el marco de esas decisiones. La operación argentina busca defender sus plantas mediante producción, exportaciones y una mejora de costos. La conducción regional mide esa continuidad en función de la rentabilidad de toda la estructura, cuyo centro de gravedad está en Brasil. Por ahora, Stellantis mantiene actividad en El Palomar y Ferreyra, donde prepara el inicio de la producción de un nuevo motor hacia fin de año.

Alberto Pierri, dueño de Telecentro: “Cuando se ocupa un cargo público lo único que importa es lo que se le deja a la gente”

Video: Neymar le metió un doblete de penal a Rossi

Rechazan por unanimidad el pedido de Máximo y Florencia Kirchner para suspender el decomiso de sus bienes

Apartaron a una funcionaria municipal de Neuquén por una presunta agresión contra una mujer en la vía pública

El explosivo cara a cara de la mamá de Wanda Nara y la abogada de Icardi en LAM, lleno de incomodidad y sarcasmo: “¡Le querés sacar las hijas a una mamá!”

República Dominicana destinará RD$ 2,000 millones (USD 3,3187.98) recuperados de corrupción a 40 instalaciones deportivas en 15 provincias

¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia

Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia

El gobernador de la provincia que más ATN recibió de la Casa Rosada no integró la comitiva de Milei en París

Israeli medical workers who treated Oct 7 wounded relive day terror hit home

 DEPORTE1 día ago
Escándalo total en la AFA: reventa millonaria, un homenaje paupérrimo a Messi y el pedido urgente de renuncia a Chiqui Tapia
- INTERNACIONAL2 días ago
Después de su prohibición, las plataformas de apuestas deportivas y los casinos en línea ya están fuera de servicio en Brasil
- POLITICA2 días ago
Marcha contra la Corte: sectores del PJ, la izquierda, gremios y piqueteros protestan por el fallo que libera la venta de tierras para extranjeros