Connect with us

ECONOMIA

La pobreza entre los menores de 14 años llegó al 44,5% en el primer semestre del año

Published

on


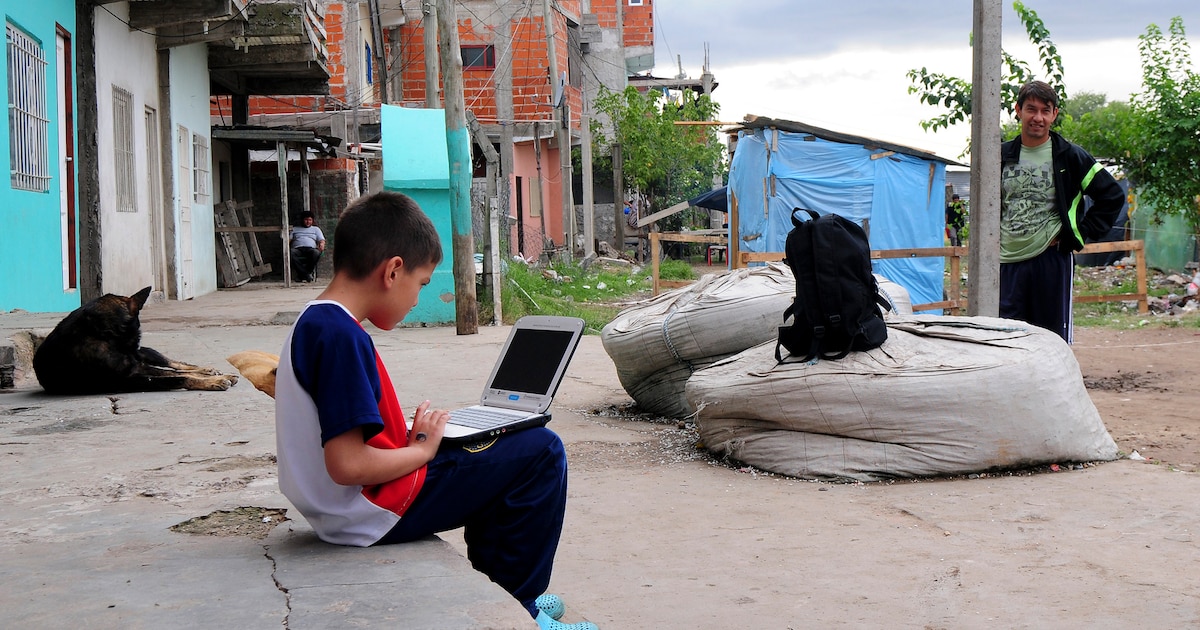
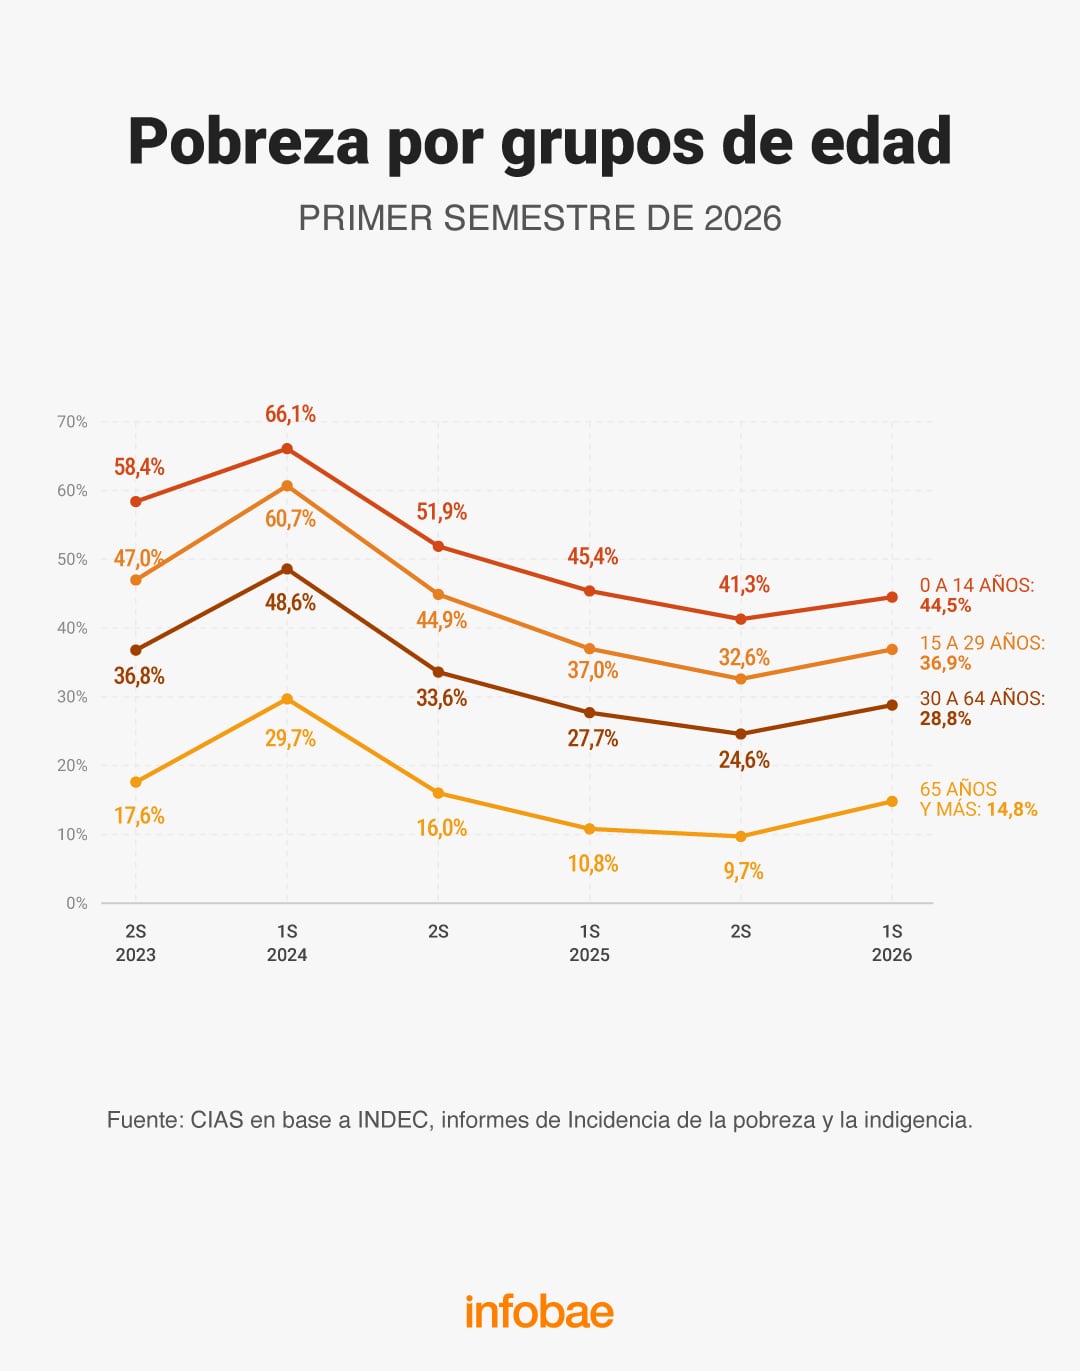
La pobreza alcanzó al 32,3% de la población en los principales centros urbanos del país durante el primer semestre del año, lo que, al extrapolar el indicador al total nacional, equivale a unos 15,56 millones de personas. Sin embargo, la incidencia fue significativamente mayor entre los menores de 14 años, grupo en el que llegó al 44,5%, 3,2 puntos porcentuales por encima del segundo semestre de 2025. De ese total, el 10,8% se encuentra en situación de indigencia.

Siguiendo la tendencia histórica, los niños de 0 a 14 años fueron el grupo con mayor incidencia de la pobreza, seguidos por las personas de 15 a 29 años, con 36,9%; de 30 a 64 años, con 28,8%; y de 65 años y más, con 14,8%.

Advertisement

“Los niños de 0 a 14 años registraron el menor aumento relativo (+4% o 165.000 personas más), pero un aumento importante en indigencia (+21% o 175.000 personas más), posiblemente por el fuerte aumento de la Canasta Básica Alimentaria (CBA)”, señaló el IERAL.

En este sentido, según el Indec, el ingreso per cápita familiar creció en promedio un 11,5% durante el período, mientras que la CBA subió un 21,4% y la Canasta Básica Total (CBT), un 19,6 por ciento. Esa brecha redujo el poder adquisitivo de los hogares más vulnerables.

De todos modos, el centro de estudios de la Fundación Mediterránea indicó que el aumento de la pobreza se concentró principalmente en edades con fuerte participación en el mercado de trabajo. Casi la mitad de las nuevas personas en situación de pobreza (919.000) tiene entre 30 y 64 años. Le siguen los jóvenes de 15 a 29 años, con 481.000 personas más. En conjunto, ambos grupos suman cerca de un 1,4 millones de personas, unas 7 de cada 10 del incremento del último semestre.

Advertisement

En términos relativos, el mayor aumento se produjo entre los mayores de 65 años. “La cantidad de personas pobres en este grupo creció 55% en un semestre y la de indigentes, 60%. Son variaciones elevadas sobre una base baja, ya que históricamente se trata del grupo con menor incidencia de pobreza dada la amplia cobertura previsional. Aun así, el deterioro constituye una señal de alerta sobre la evolución de los ingresos previsionales frente a las canastas”, remarcó el IERAL.

El Observatorio de la Deuda Social Argentina (ODSA) de la UCA señaló: “La política social sigue evitando un deterioro mucho mayor. Las simulaciones del ODSA muestran que, al descontar del ingreso de los hogares la AUH, otros programas de transferencias y pensiones no contributivas, la indigencia prácticamente se duplica”.

“Según nuestras estimaciones, en el escenario actual, en ausencia de esas transferencias el orden de magnitud contrafactual se ubicaría aproximadamente entre 14%-15%. Esto muestra la fuerte contribución de la política social para contener la pobreza extrema, aun cuando su capacidad protectora haya perdido intensidad durante 2025-2026″, agregó.

Advertisement

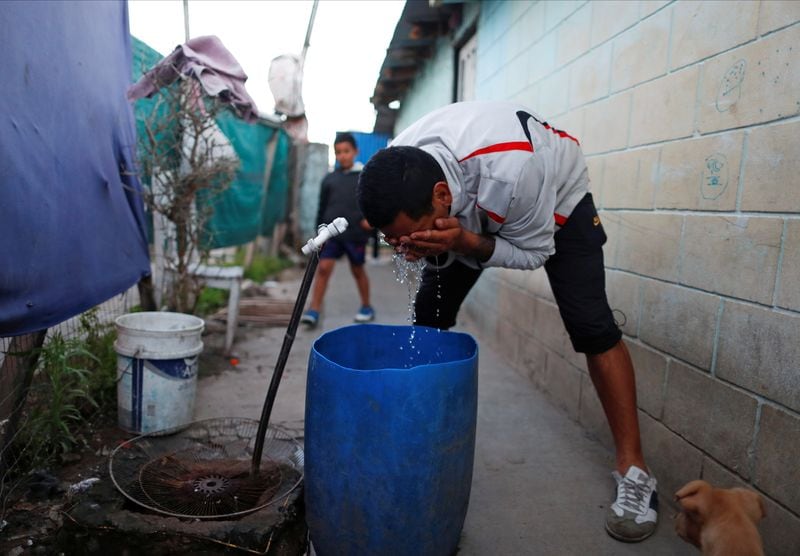
Según la UCA, la política social sigue evitando un deterioro mucho mayor de la tasa de pobreza. REUTERS/Agustín Marcarian

Por aglomerado, Concordia registró la tasa de pobreza más alta, con el 56,2%, seguida por Gran Resistencia (48,6%), Posadas (42,2%) y Corrientes (41,0%). En el extremo opuesto, CABA presentó la menor incidencia, con 11,1%, seguida por Neuquén-Plottier (19,6%) y Mar del Plata (20,4%). Gran Córdoba, en tanto, se ubicó en 31,1%, ligeramente por debajo del promedio de los aglomerados relevados.

La comparación interanual muestra una heterogeneidad aún mayor. Mientras algunos aglomerados registraron incrementos significativos, como Comodoro Rivadavia-Rada Tilly (+10,3 puntos porcentuales), Concordia (+7,0 p.p.), Viedma-Carmen de Patagones (+6,5 p.p.), Santiago del Estero-La Banda y La Rioja (+6,0 p.p. en ambos casos), otros exhibieron descensos importantes.

Entre estos se destacan Mar del Plata (-7,1 p.p.), Río Gallegos (-6,7 p.p.), Neuquén-Plottier (-6,4 p.p.) y Gran Rosario (-5,0 p.p.). Gran Córdoba, por su parte, registró un incremento de 1,6 puntos porcentuales respecto del primer semestre de 2025.

Advertisement

pobreza,Argentina,INDEC,CIAS
Advertisement

ECONOMIA

Qué inversiones en pesos y dólares elige la City ante una inflación que se resiste a bajar

Published

on


Los economistas estiman que el índice de inflación no afloja y los inversores actualizan estrategias para aprovechar la variación de los precios


Advertisement

Puntos importantes

Checkbox Checked
La inflación se mantiene en 2% mensual, impulsada por alimentos.
Checkbox Checked
Inversores usan CER o tasa fija según previsiones inflacionarias.
Checkbox Checked
Activos dolarizados o cartera mixta cubren riesgos.

Qué estiman las consultoras privadas para octubre

  • EcoGo: 2,1%
  • Analytica: 2%
  • T&C: 1,9%
  • Libertad y Progreso: 1,8%
  • Orlando J. Ferreres: 1,7%

El mercado elige entre tasa fija y CER para aprovechar los precios

Los inversores se cubren de la inflación y suba del dólar

  • Escenario base: La inflación se mantiene entre 1,8% y 2,1% mensual hasta fin de año. En este caso, considera que la combinación de instrumentos CER, renta fija diversificada y Lecap cortas, con una porción en dólares, ofrecería la mejor relación riesgo-retorno
  • Escenario optimista: La inflación retoma el ritmo bajista y cede a la zona de 1,5% mensual. En tal caso, se verían favorecidos los instrumentos a tasa fija de duración más larga
  • Escenario de estrés: La inflación se acelera a la zona de entre 2,5% y 3% mensual por tarifas o por un movimiento del tipo de cambio. Esto dejaría a los CER y dólar linked como los instrumentos más protegidos


inflación,cer,tasa fija,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

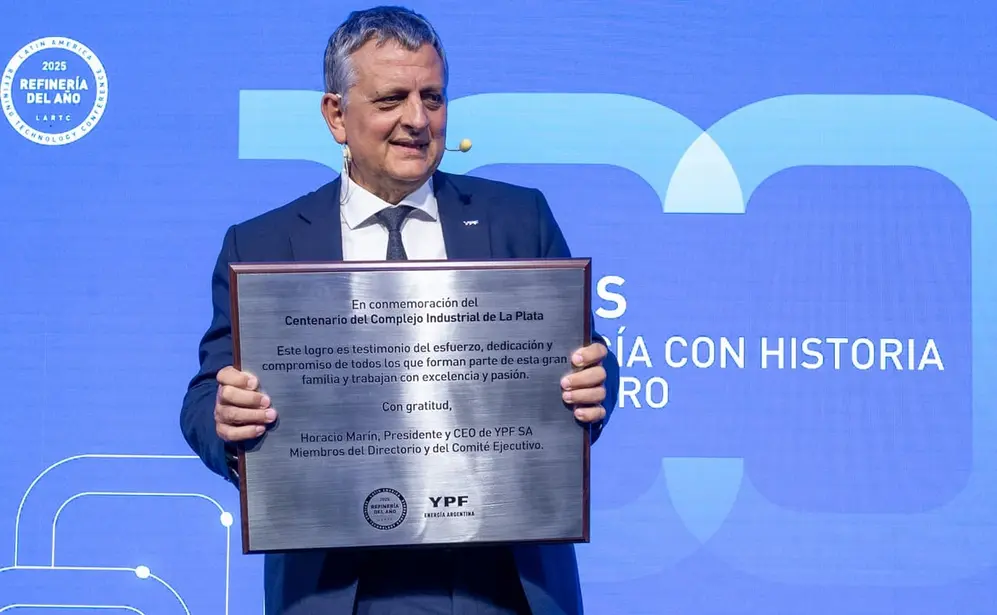
La vida de Horacio Marín, del sueño de ganar Wimbledon a la transformación de YPF

Published

on


La familia, el tenis y las decisiones que llevaron al ingeniero nacido en La Plata a transformar la petrolera. Así fue todo su recorrido profesional


Advertisement

Puntos importantes

Checkbox Checked
Horacio Marín optó por la ingeniería, dejando una prometedora carrera en el tenis a los 19 años.
Checkbox Checked
Tras 35 años en Tecpetrol, desarrolló una vasta experiencia en el sector petrolero, destacando en proyectos como Vaca Muerta.
Checkbox Checked
Ahora, en YPF, impulsa una transformación centrada en Vaca Muerta, optimización y expansión de negocios, buscando multiplicar su valor.

Del tenis a liderar YPF: la historia de Horacio Marin

1

Junto con su esposa, con quien lleva más de tres décadas de matrimonio, Marín tiene una hija y tres nietos

La herencia del esfuerzo

La medida de una ambición

w

Marín ha dicho que quiere seguir en YPF hasta 2031

El costo de elegir

Tecpetrol, un oficio para toda la vida

La responsabilidad de construir

El peso de una oportunidad

Una historia que ya estaba en marcha

Horacio Marin comenzó a dirigir YPF con el foco en transformar el negocio y hacerlo más rentable.

Horacio Marin comenzó a dirigir YPF con el foco en transformar el negocio y hacerlo más rentable.

El reconocimiento y la elección

La decisión de empezar a desprenderse

Una disputa heredada

El cambio de escala

La cercanía como negocio

El tiempo que entrega

La promesa pendiente


ypf,horacio marín,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios,Negocios exitosos,Emprendedores

Advertisement
Continue Reading

ECONOMIA

La “factura invisible”: más del 30% de las parejas tiene roces por plata

Published

on


Uno de cada tres argentinos dedica más de dos horas por mes a organizar gastos compartidos, solo tres de cada diez ponen a rendir ese dinero y más de la mitad pagó alguna mora durante el último año (Imagen Ilustrativa Infobae)

Icon Block quote

Lo que sigue sin resolverse es cómo se administra el dinero cuando no es de una sola persona, sino de dos, de una familia o de un grupo que se reparte el alquiler, el súper o un viaje

Cuánto tiempo por mes se destina a organizar los gastos compartidos, revisar tickets, pasar el CBU y reclamar transferencias (Foto: Reuters)
Infografía con datos porcentuales, tres íconos de relojes, un texto explicativo y el dibujo de una persona sentada frente a un escritorio
Tres de cada diez argentinos dedica al menos dos horas por mes a poner en orden la plata compartida
Gráfico con porcentajes sobre gastos compartidos junto a una ilustración de dos personas frente a una pantalla con el símbolo de pesos
Compartir gastos también significa compartir fricciones
Infografía con porcentajes de motivos de gastos compartidos, junto a ilustraciones de un hombre con calendario y una mujer con billetes
El desorden aparece como el problema individual más señalado después del dinero
Infografía con gráfico de barras sobre el reparto de gastos del hogar junto a una ilustración de un hombre sentado con un teléfono celular
A la hora de dividir el gasto, las partes iguales siguen siendo la modalidad más elegida
Icon Block quote

Entre que se cobra un sueldo y vence la factura del alquiler, los servicios o las expensas, la plata tiene que esperar en algún lado

Infografía con porcentajes, textos explicativos e iconos de un teléfono móvil, una planta con monedas, unas manos y un cajero automático
El rendimiento potencial no percibido asciende a $111.685 al año
Infografía con porcentajes de pagos demorados, cálculo de recargos y el dibujo de una persona que mira un teléfono móvil
Más de la mitad de los hogares argentinos pagó de más, al menos una vez en el último año, simplemente por no llegar a tiempo con un pago
Infografía con cifras monetarias sobre costos del hogar y una ilustración de una persona en un sillón con un teléfono móvil y billetes en el aire
Administrar los gastos compartidos de forma fragmentada puede costar hasta $260.237 al año
Icon Block quote

Cómo concentrar gastos, hacer visibles los movimientos, ordenar responsabilidades y aprovechar financieramente los saldos mientras esperan ser utilizados

familia,finanzas,presupuesto,hogar,economía doméstica,España

Advertisement
Continue Reading

Tendencias