Maximiliano Coll: “Se están reactivando los créditos hipotecarios”
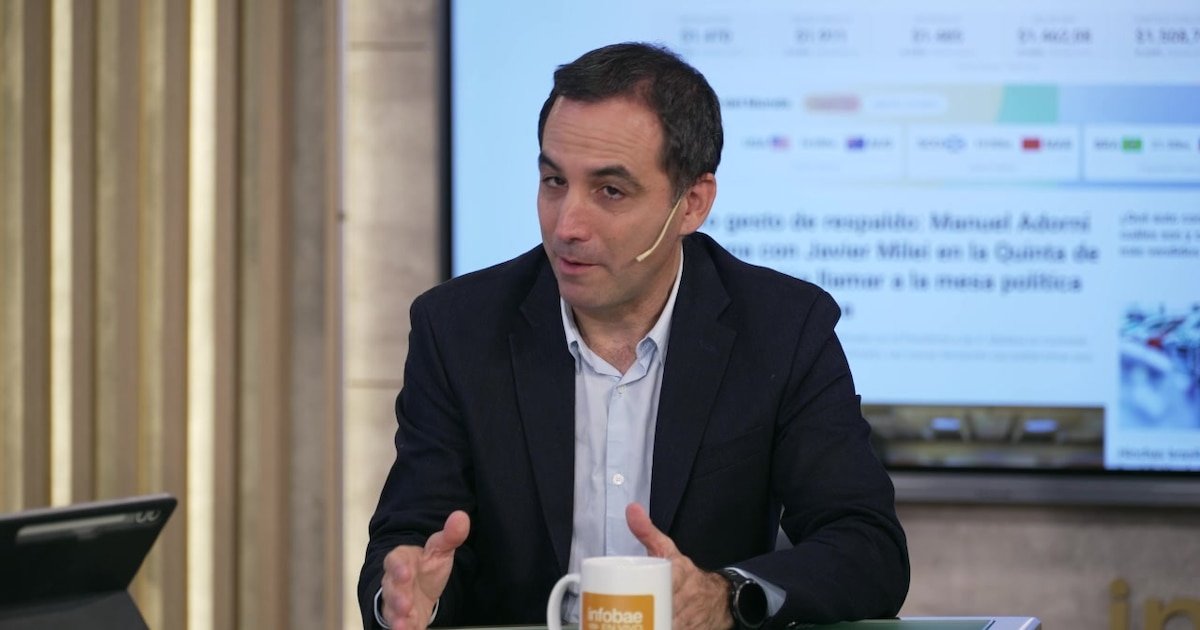
El subgerente general de banca minorista del Banco Ciudad, Maximiliano Coll, en diálogo conInfobae en Vivo, dijo que el mercado de créditos hipotecarios “se está reactivando”, afirmó, y recordó que el regreso de esta herramienta financiera fue relativamente rápido, aunque aclaró que el impacto suele demorarse algunos meses.
“Un préstamo hipotecario no es algo que se hace enseguida. Tenés que salir a buscar la propiedad, hablar con tu familia, ir al banco, que te evalúen. Desde que aparece la oferta hasta que se empieza a desembolsar pasan un par de meses”, explicó.
Advertisement
Según detalló, durante 2024 y gran parte de 2025 la actividad mostró un crecimiento sostenido. En la Ciudad de Buenos Aires, donde cuentan con más información, las operaciones financiadas con hipotecas llegaron a representar el 20% de las compraventas. Sin embargo, el aumento del dólar y de las tasas de interés registrado hacia septiembre de 2025 provocó una desaceleración.
“Tuvimos un parate y recién, tímidamente, en el verano se volvió a mover el mercado”, señaló. Agregó que, tras una nueva reducción de tasas en marzo, comenzó a observarse nuevamente una recuperación gradual. “Cuando reactivás, tarda un poquito en empezar a moverse. Todos los meses están empezando a haber cada vez más operaciones”, sostuvo Coll.
Coll: “Tuvimos un parate y recién, tímidamente, en el verano se volvió a mover el mercado”
Actualmente, estimó que entre el 10% y el 12% de las operaciones se concretan con financiamiento hipotecario y aseguró que la tendencia es creciente. Explicó que el desfase entre el lanzamiento de los préstamos y el cierre efectivo de las operaciones responde a los tiempos propios del proceso.
Advertisement
Respecto del perfil de quienes acceden a estos créditos, señaló que se trata principalmente de familias de clase media, generalmente personas de entre 30 y 45 años que pueden demostrar ingresos formales. En muchos casos, agregó, participan dos o más integrantes del grupo familiar para alcanzar los requisitos exigidos por los bancos.
“Para un préstamo estándar de $100 millones, que son unos USD 70.000, tenés que demostrar ingresos familiares de alrededor de $3,3 millones”, explicó. Por ese motivo, las entidades financieras incorporaron la figura del garante, habitualmente un padre u otro familiar, que permite sumar ingresos y acceder a montos mayores.
Coll destacó además que las condiciones actuales favorecen la demanda de créditos hipotecarios. Entre los factores mencionó la estabilidad económica, la amplia oferta de propiedades, la mejora del salario medido en dólares y el hecho de que los valores de los inmuebles no aumentaron al mismo ritmo. “La cuota es muy parecida a la de un alquiler”, afirmó.
Advertisement
Como ejemplo, indicó que la cuota de un préstamo de $100 millones ronda los $800.000 mensuales, un valor similar al alquiler de un departamento de dos ambientes o de algunos tres ambientes pequeños en la Ciudad de Buenos Aires. No obstante, recordó que las familias deben contar con un ahorro previo equivalente aproximadamente al 25% del valor de la propiedad.
Por otra parte, aseguró que la mora en la cartera hipotecaria es prácticamente inexistente. En ese sentido, explicó que el principal requisito para acceder al financiamiento es no registrar antecedentes negativos en el sistema financiero.
“No es lo mismo tener una deuda irregular importante o un préstamo que no pagaste, donde demostraste falta de voluntad de pago, que haber quedado marcado por una situación administrativa menor”, señaló. Como ejemplo, mencionó los casos de clientes que olvidan cancelar una cuenta bancaria o abonar el mantenimiento de un paquete de productos y terminan registrando una deuda de bajo monto. “En ese caso sabemos que fue un error y se analiza de manera diferente”, concluyó.
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
Advertisement
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Jimena Grandinetti, Fede Mayol y Facundo Kablan.
Advertisement
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)
Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)
La actividad debería crecer en promedio alrededor de un 3% en agosto y septiembre para que el nivel promedio del tercer trimestre iguale al del segundo (Imagen Ilustrativa Infobae)
25 Oct, 2026 01:01 a. m. EST
El análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes
Porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre.
Porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.
Algunos shocks transitorios pueden durar bastante y hacer que la economía demore más de lo esperado para recuperarse, e incluso pueden dejar huellas duraderas (Foto: EFE)
estacional (compuesta por factores que se repiten sistemáticamente todos los años),
irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y
tendencia-ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia-ciclo siguió siendo positiva en julio.
El componente tendencia-ciclo ha aumentado de forma ininterrumpida desde el segundo trimestre de 2024
La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana