ECONOMIA
Apertura comercial y PBI: según el FMI y el Banco Mundial, la economía argentina es una de las más cerradas del mundo

El ministro Luis Caputo y su vice, José Luis Daza, destacaron en sus últimas presentaciones la importancia de la apertura comercial -medida por la suma de exportaciones e importaciones sobre el PBI- para que la economía crezca de modo sostenido y eleve el ingreso medio por habitante -PBI equivalente en dólares del promedio del año dividido por el total de la población-.
Para respaldar esa afirmación se apoyaron en la relación entre ambos indicadores en países desarrollados y en economías que transitan ese proceso, en su mayor parte miembros o invitados a integrarse a la Organización para la Cooperación y el Desarrollo Económicos (OCDE).
Si bien no se trata de una relación fija y concluyente -hay excepciones-, en general se cumple la regla de que un mayor comercio internacional de bienes y servicios se asocia con un mayor nivel de ingreso per cápita, según datos del World Economic Outlook (WEO) del FMI para PBI por habitante en 2025 y del Banco Mundial para el grado de apertura comercial, en ese caso hasta 2024.
En general se cumple la regla de que un mayor comercio internacional de bienes y servicios se asocia con un mayor nivel de ingreso per cápita
La evidencia comparada que cita el equipo económico sugiere que una mayor integración con el mundo tiende a correlacionar con ingresos por persona más altos, aunque con casos que se apartan de esa pauta.
En el universo de 43 países vinculados a la OCDE, el ranking se elaboró con 42 países que cuentan con datos comparables de ambos indicadores. En esa comparación, la Argentina aparece rezagada: se ubica 38° en ingreso por habitante y 42° en apertura comercial.

La apertura al mundo no solo se vincula con la disminución y eliminación de retenciones sobre las exportaciones y de los aranceles (cargos) sobre las importaciones, sino principalmente con el volumen -en valor y cantidades- del intercambio de bienes y servicios en proporción a la generación anual de riqueza. En particular, en un proceso de reactivación de la economía, a diferencia del pasado, cuando el aumento de las ventas externas operaba como salida para compensar la retracción del consumo interno.
Esos dos requisitos se cumplieron en la integración original de la OCDE y en su ampliación.
Los primeros 18 países desde su fundación en 1961 fueron: Estados Unidos, Canadá, Reino Unido, Francia, Alemania, Italia, España, Portugal, Países Bajos, Bélgica, Luxemburgo, Suiza, Austria, Dinamarca, Noruega, Suecia, Islandia e Irlanda, con el propósito de colaborar en políticas públicas y desarrollo económico.
En el pasado, el aumento de las ventas externas operaba como salida para compensar la retracción del consumo interno
Luego, el consejo abrió adhesiones a: Japón (1964); Finlandia (1969); Australia (1971); Nueva Zelanda (1973); México (1994); República Checa (1995); Corea del Sur (1996); Hungría (1996); Polonia (1996); República Eslovaca (2000); Chile (2010); Israel (2010); Eslovenia (2010); Estonia (2010); Letonia (2016); Lituania (2018); Colombia (2018/2020, proceso finalizado en 2020); y Costa Rica (2021).
Mientras tanto, se encuentran en proceso formal de adhesión, con expedientes abiertos desde 2022: Argentina, Brasil, Bulgaria, Croacia, Perú y Rumania. Desde 2024 iniciaron conversaciones con la OCDE los gobiernos de Indonesia y Tailandia.
En ese conjunto de 43 países, que representa 65% del PBI mundial en valores corrientes, el PBI por habitante promedio es de USD 47.142 y el grado de apertura de sus economías -exportaciones más importaciones en términos del PBI- promedia 56 por ciento. En ese universo, la Argentina no solo aparece entre las más rezagadas: ocupa el puesto 38 en ingreso por persona y 42 en apertura al mundo, y figura entre las que perdieron posiciones en las últimas cuatro décadas.
El PBI promedio en países vinculados a la OCDE es de USD 47.142 y el grado de apertura comercial es del 56% del PBI
En ese período, dentro del grupo de países desarrollados y en proceso de desarrollo vinculados a la OCDE, se destacaron en aumento de la apertura comercial entre extremos: entre 148 y 175 puntos del PBI sobresalieron Luxemburgo e Irlanda, y sus PBI por habitante se multiplicaron por 11 y 19 veces.
En contraste, en Argentina el intercambio se elevó en apenas 13 puntos del PBI y el PBI por habitante aumentó 3,3 veces, la tasa menor de todo el bloque de la OCDE.
Desde la vuelta a la democracia en 1983, la Argentina tuvo un desempeño singular: fue el país con menor crecimiento sostenido del PBI per cápita entre los grandes países latinoamericanos; se mantuvo entre las economías más cerradas de la región durante gran parte del período; y atravesó ciclos de apertura y cierre comercial, sin consolidar una estrategia estable de inserción internacional.
En los últimos 40 años, en Argentina el intercambio se elevó en apenas 13 puntos del PBI y el PBI por habitante aumentó 3,3 veces, la tasa menor de todo el bloque de la OCDE
En ese recorrido predominó una lógica de “vivir con lo nuestro”, consigna asociada al ex ministro de Economía Aldo Ferrer, que la propuso tras analizar las políticas y el fracaso de experiencias aperturistas de los setenta.
Argentina pasó de niveles de apertura similares a Brasil en los años ’80, a quedar muy por detrás en la última década, y más aún de Chile y México, con una integración comercial en torno de 28%, frente a 36% de Brasil, 64% de Chile y 75% de México.
En PBI por habitante, la Argentina tenía en 1983 un nivel que superaba al de Brasil en 249%; al de Chile en 123%; y al de México en 57 por ciento. También superaba a Rumania en 86%, a Corea del Sur en 76%, a Portugal en 40%, a Polonia en 92% y a Hungría en 93 por ciento. Cuarenta años después, supera al mayor socio del Mercosur en apenas 32%, fue equiparada por México y se retrasó con el resto: la brecha llega a 33% con Rumania y a 63% con Corea del Sur.
1983–1990: regreso de la democracia e inestabilidad económica; crisis de deuda pública heredada; hiperinflación; economía relativamente cerrada; y estancamiento del ingreso per cápita.
Argentina pasó de niveles de apertura similares a Brasil en los años 80, a quedar muy por detrás en la última década, y más aún de Chile y México
1991–2001: Convertibilidad; apertura comercial y financiera; fuerte crecimiento inicial; aumento de productividad; aumento del endeudamiento para financiar el déficit fiscal; posterior crisis de competitividad por deliberada apreciación del peso y colapso en 2001, con pesificación asimétrica entre depósitos y préstamos, default e inmovilización de los depósitos en cuentas bancarias fuera del sistema. La apertura comercial pasó de aproximadamente 14% a más de 20% del PBI durante los 90.
2002–2023: rebote y estancamiento; auge de los precios de las materias primas; fuerte recuperación hasta 2011, aunque con default parcial de la deuda pública y exceso de regulaciones. Luego se sumaron restricciones cambiarias que derivaron en un crecimiento muy débil hasta 2015, y la actividad se movió con altibajos en los años siguientes. La apertura alcanzó más de 40% del PBI tras la crisis de 2002, pero volvió a caer hacia niveles cercanos a 25–30% durante la última década.
2024–2026: ajuste de tarifas; recuperación del equilibrio fiscal; recapitalización y acumulación de reservas del BCRA; desregulación; recorte de subsidios a las tarifas de los servicios públicos; y reapertura del comercio exterior.
¿La apertura explica toda la diferencia? No. La evidencia internacional muestra que la apertura suele ayudar al crecimiento, pero funciona mejor cuando está acompañada por: estabilidad macroeconómica, baja inflación, reglas previsibles, inversión en capital humano e instituciones sólidas.

La evidencia del Banco Mundial para América Latina también sostiene que los mercados abiertos son importantes, pero no suficientes por sí solos, para impulsar un ciclo de desarrollo económico sostenido y una mejora del ingreso real de la población.
En la última semana, la vicepresidenta del Banco Mundial, Susana Cordeiro Guerra, y el director para Argentina, Peter Siegenthaler, se reunieron con el ministro de Economía, Luis Caputo, quien estuvo acompañado por el viceministro, José Luis Daza, y el secretario de Finanzas, Federico Furiase, para repasar el estado de las negociaciones del acuerdo de garantías de préstamos por hasta USD 2.000 millones.
Luego de reunirse con el presidente Javier Milei, Cordeiro Guerra escribió en X: “Fue un gusto compartir perspectivas y conocer de primera mano los avances que se están logrando en materia de estabilidad macroeconómica, así como contribuir, a través de la garantía, al acompañamiento de la agenda del Gobierno para facilitar un acceso más eficiente y en mejores condiciones a los mercados internacionales”.
Fue un gusto compartir perspectivas y conocer de primera mano los avances que se están logrando en materia de estabilidad macroeconómica, así como contribuir, a través de la garantía, al acompañamiento de la agenda del Gobierno (Cordeiro Guerra)
El viceministro José Luis Daza resaltó que el país no solo cuenta con recursos naturales que pocos países tienen y que el mundo demanda con mayor intensidad, como alimentos, energía y combustibles, minerales como el cobre y el litio, y servicios asociados a la economía del conocimiento. También mencionó la respuesta de la inversión extranjera a la apertura y a los incentivos que, con respaldo legislativo, impulsa el Gobierno, como el Régimen de Incentivo a las Grandes Inversiones (RIGI), las inversiones de las medianas industrias (RIMI) y el super RIGI, para nuevas actividades.
fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo







ECONOMIA
Una prestigiosa revista financiera de Estados Unidos advirtió que la economía argentina se debilita, aunque sus bonos aún son atractivos


Javier Milei,Fondo Monetario Internacional,mercados financieros,grabado
ECONOMIA
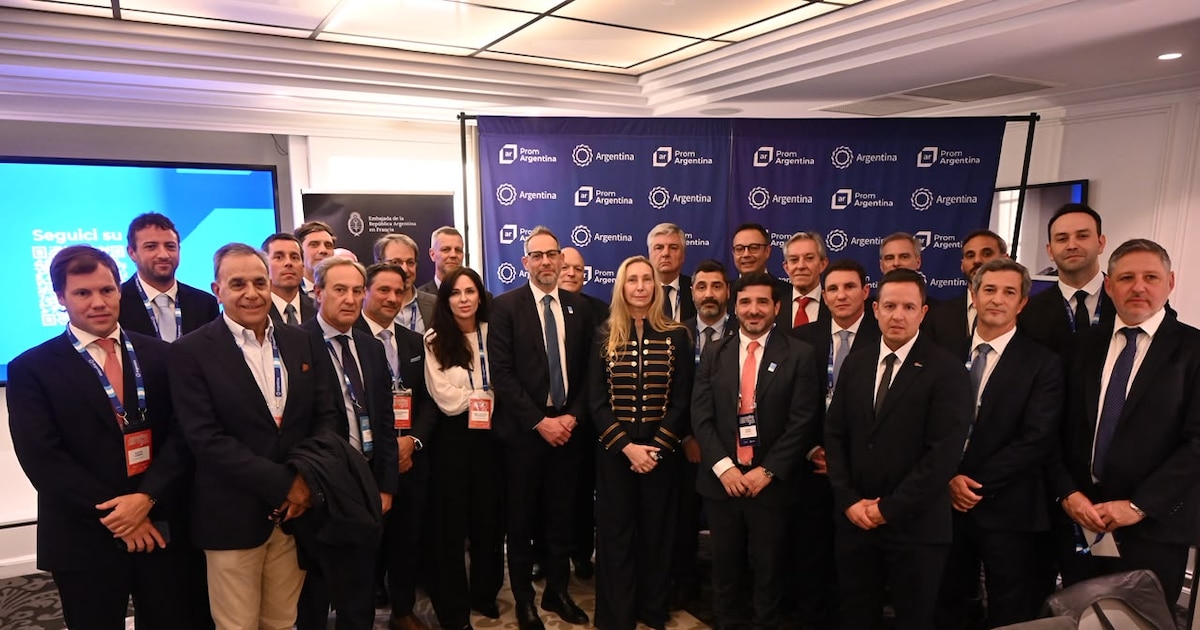
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
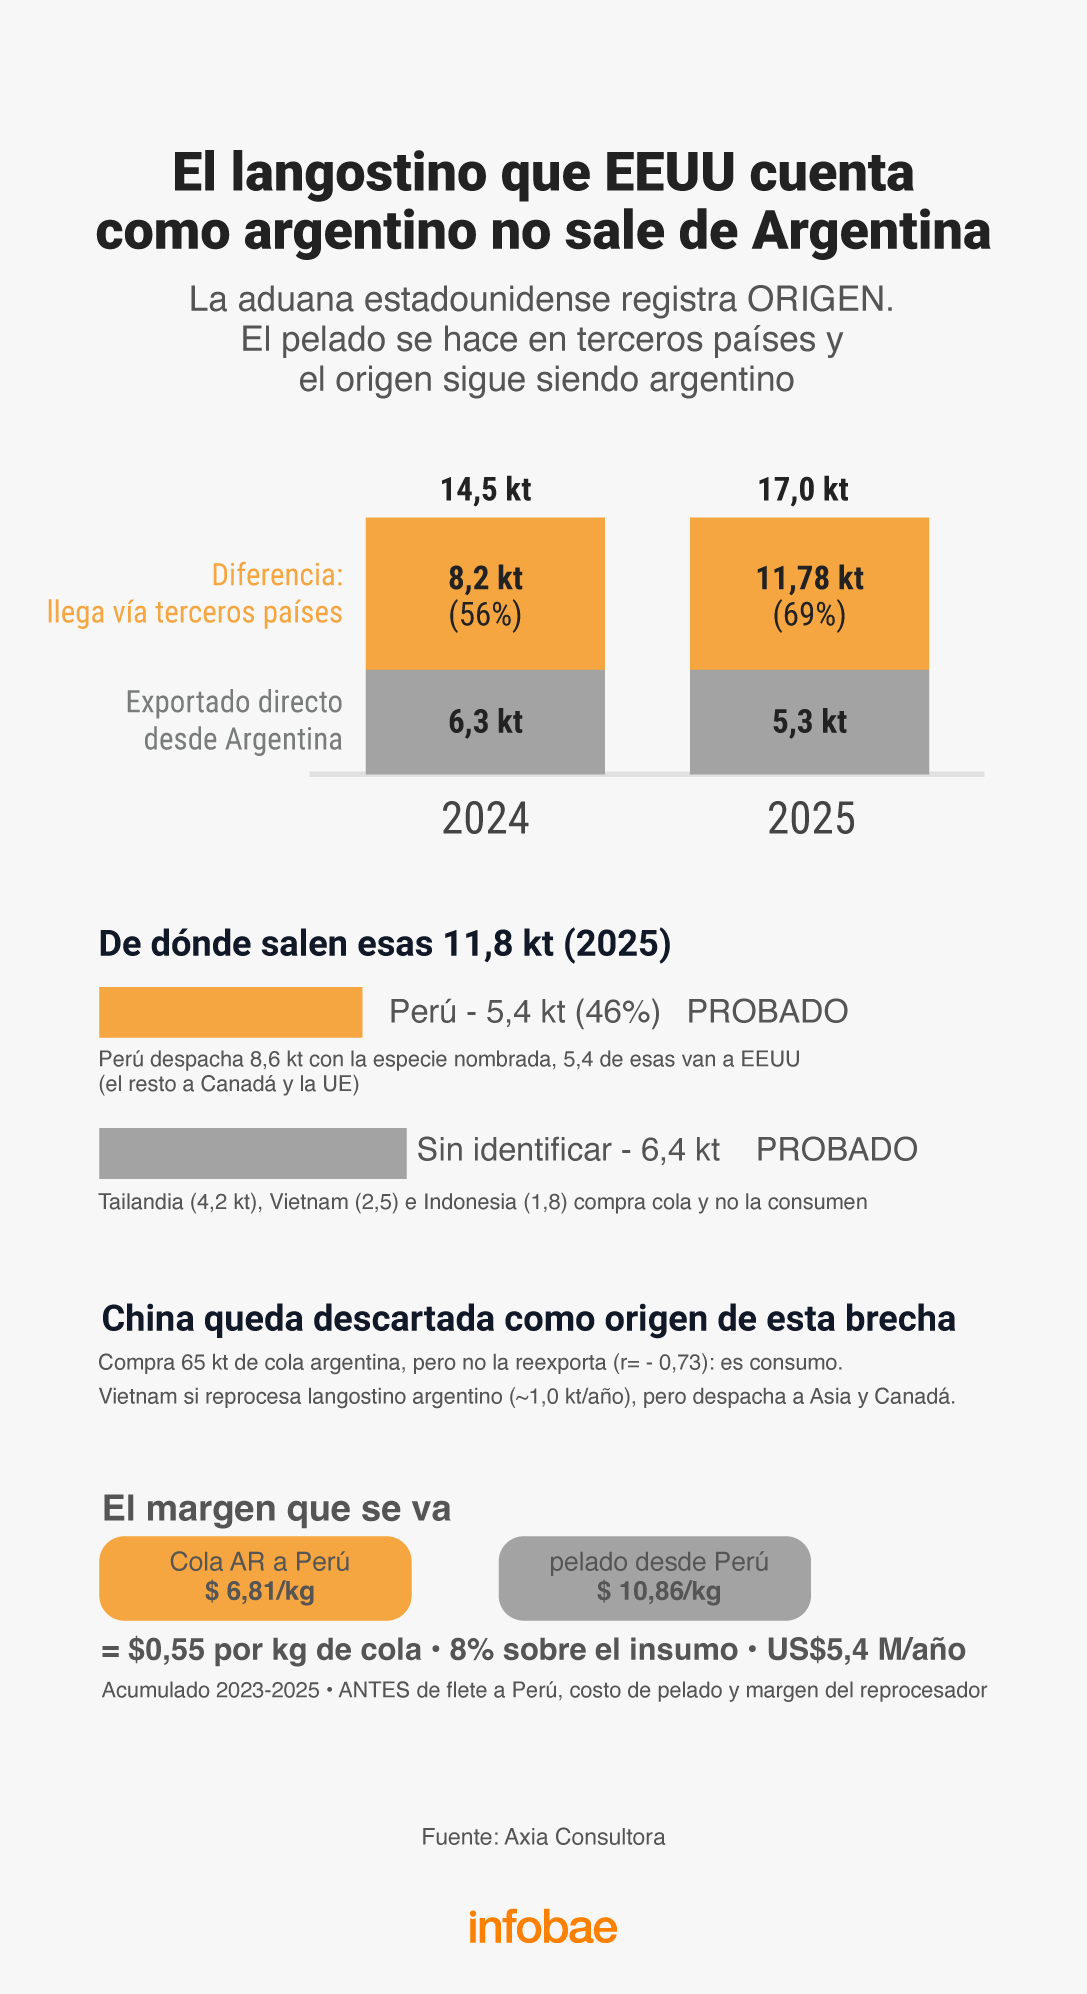
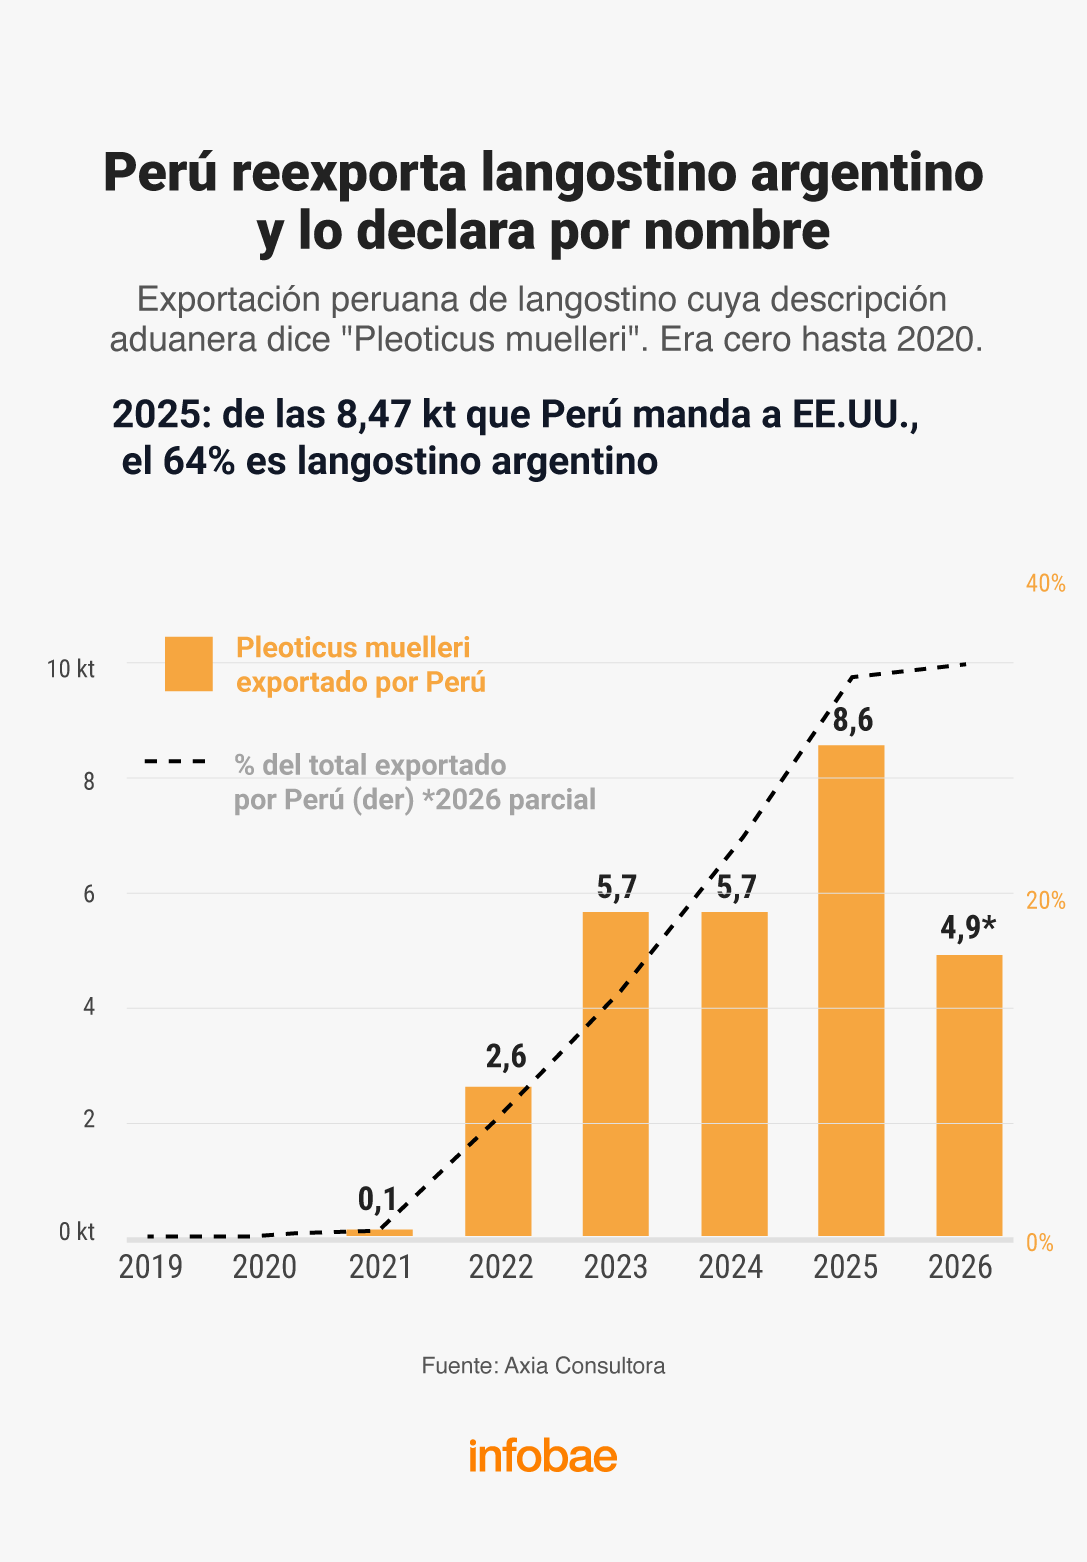
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
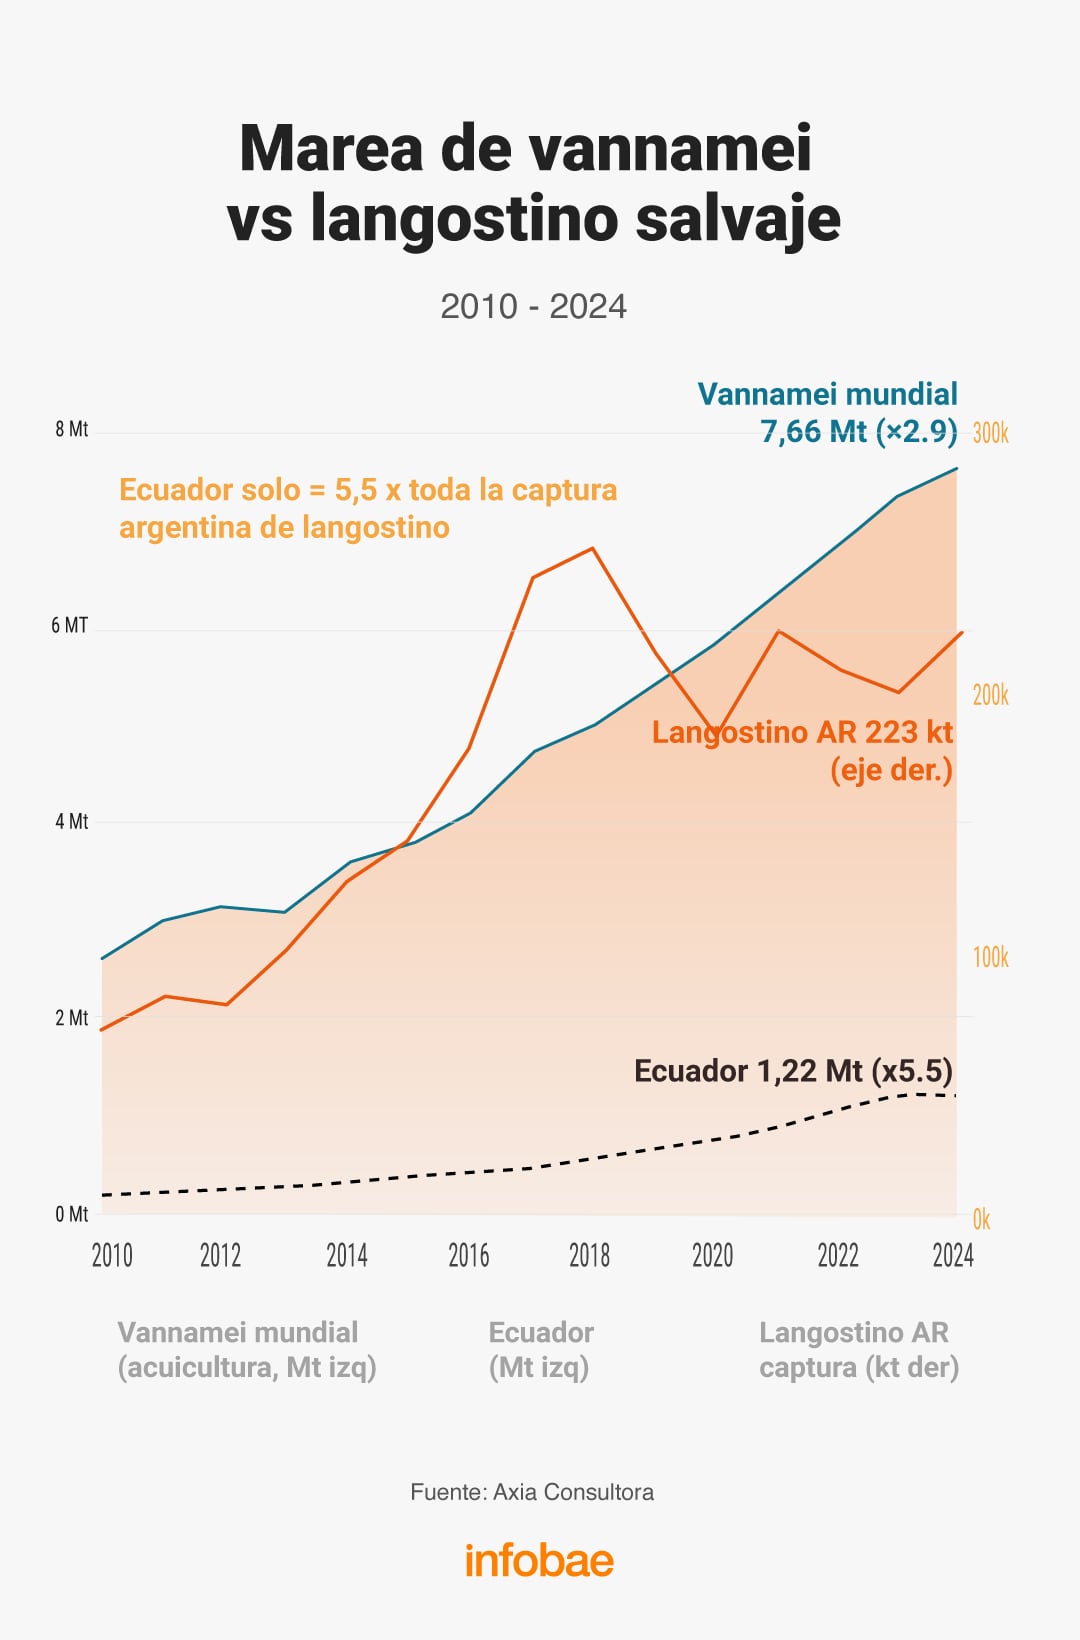
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
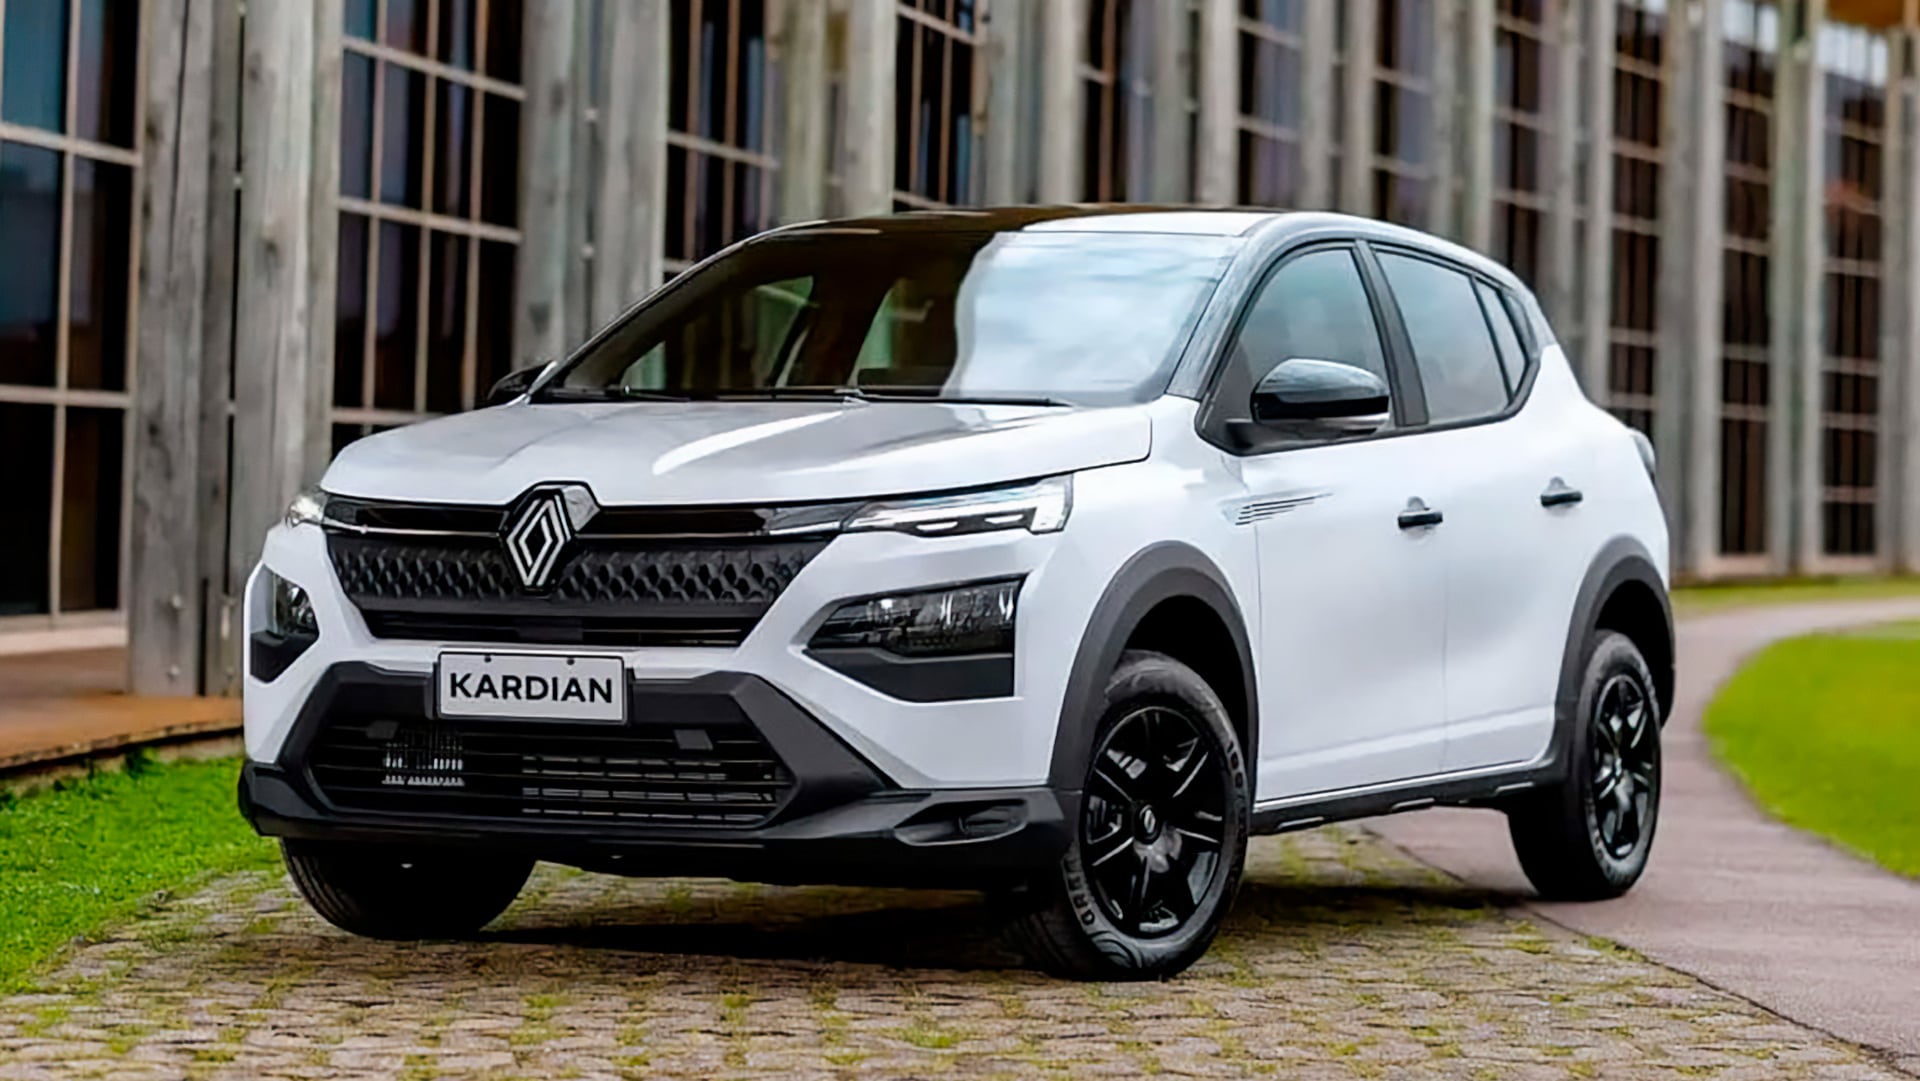
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

Costa se disculpó por la polémica despedida a Evangelina Anderson y habló de los rumores de rivalidad: «Es doloroso pensar que mis palabras…»

“Espero que pronto podamos empezar a trabajar juntos”, Javier Milei felicitó a Flávio Bolsonaro por el triunfo parcial en Brasil

Milei brinda con caipirinha

Alarma entre los fans de Naruto: Se filtran polémicos cambios en el futuro live-action – Nintenderos

Quién es Flávio Bolsonaro, el heredero político de bajo perfil que venció a Lula y disputará el balotaje en Brasil

Javier Milei felicitó a Flávio Bolsonaro por los resultados en Brasil: “Histórica elección ante el comunista de Lula”

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Argentina Week: la francesa Total Energies anunció inversiones por cerca de USD 10.000 millones

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”