Connect with us

ECONOMIA

Motosierra selectiva: cómo gastó y qué partidas ajustó Caputo en mayo para tener superávit fiscal

Published

on


En los primeros cinco meses del año, el Gobierno logró un superávit fiscal primario de 0,7% del PBI.

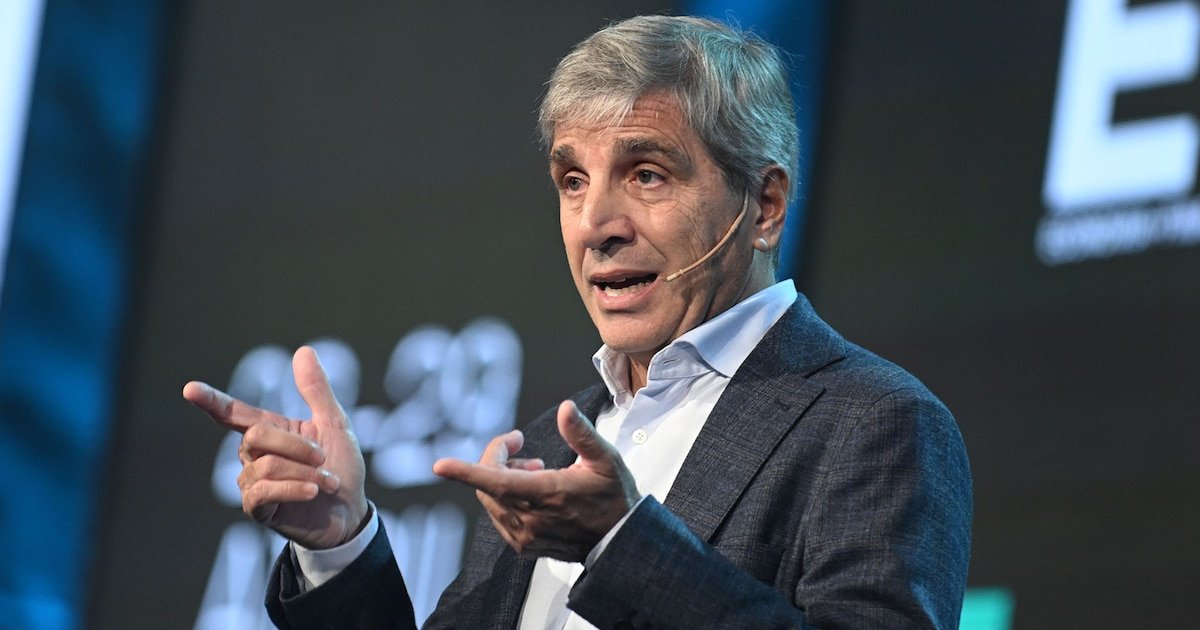
En mayo, el ministro de Economía, Luis Caputo, logró un superávit primario por $ 1,9 billones y con ello, en los primeros cinco meses del año, ya alcanzó la mitad del objetivo que pactó con el Fondo Monetario Internacional (FMI) de 1,4% del Producto Bruto Interno (PBI) para 2026. Sin embargo, se trató de un mes atípico: aunque se registraron ingresos adicionales por el impuesto a las Ganancias de sociedades, el Gobierno debió aumentar el gasto en sectores sensibles por demandas sociales, mientras mantuvo la motosierra en otras áreas.

Después del repunte del gasto en abril, en mayo volvió a descender, aunque a un ritmo menor que los ingresos. De acuerdo con la consultora LCG, el gasto cayó 2% interanual en términos reales, mientras que los ingresos retrocedieron 4% en la misma comparación. Esto llevó a una nueva reducción del resultado primario. Esta dinámica estuvo influida por la cancelación de deuda flotante, especialmente la vinculada a las universidades.

Advertisement

Según el reporte de la consultora, hasta el cuarto mes del año las universidades acumulaban una deuda flotante equivalente al 23% del gasto devengado, que se saldó completamente en mayo. Esta cancelación impulsó las transferencias a este sector, que crecieron 79% anual real en el mes y 11% en los primeros cinco meses de 2026. La presión sobre el gasto también se manifestó en los rubros atados a la movilidad. El gasto en jubilaciones se mantuvo constante en relación con el año previo, mientras que las asignaciones familiares, incluida la Asignación Universal por Hijo (AUH), subieron 4% en términos reales.

infografia

No obstante, estas subas se vieron compensadas por recortes en distintas áreas. Según LCG, los programas sociales cayeron 4% interanual en términos reales, los salarios del sector público disminuyeron 5%, los subsidios bajaron 20%, el gasto de capital retrocedió 30% y las transferencias a provincias se redujeron 40%. A pesar de estos ajustes, en los primeros cinco meses del año el gasto en subsidios energéticos alcanzó el 0,23% del PBI, por encima del nivel registrado en igual período de 2025. Los analistas explicaron este aumento por los mayores precios de la energía y la demora en la aplicación de los ajustes tarifarios.

En este aspecto se refleja que la desaceleración de la inflación fue la prioridad para el equipo económico después del pico de 3,4% en marzo. Con el argumento del conflicto en Medio Oriente y el aumento en los precios del petróleo y el gas, se otorgaron bonificaciones adicionales en las facturas de gas y electricidad. La Secretaría de Energía extendió estos beneficios también a junio, lo que seguirá generando presión sobre los ingresos.

Advertisement

En el detalle, Energía comunicó una extensión en la bonificación extraordinaria del 25% en la boleta de gas de junio para los usuarios residenciales de menores ingresos inscriptos y validados en el Régimen de Subsidios Energéticos Focalizados (SEF). Esa decisión mantendrá el subsidio total en un 75%: el 50% de la bonificación general establecida por el Decreto 943/25, más otro 25% adicional extraordinario prorrogado por esta resolución. A su vez, en cuanto a la factura de energía eléctrica, se fijó para junio una bonificación extraordinaria del 11,97%, lo que elevó el subsidio al 62% del consumo base.

En la misma línea fueron en Balanz, donde remarcaron que la caída real en los subsidios económicos resultó de menores desembolsos tanto en subsidios energéticos (-18,5%) como en subsidios al transporte (-21,7%). Al mismo tiempo, subrayaron que la racionalización de subsidios sigue siendo una de las principales herramientas del Gobierno para controlar el gasto y sostener el superávit fiscal en los próximos meses.

ARCA
El ministro de Economía, Luis Caputo, reconoció que mantener el superávit fiscal vía ajuste ya «es muy difícil».

El Gobierno ratificó su compromiso de cumplir la meta de reducir los subsidios energéticos a través de un aumento de tarifas para los usuarios. Según datos oficiales citados por la consultora, el objetivo de bajar los subsidios al 0,5% del PBI en 2026 se mantiene, con la expectativa de que los usuarios asuman una mayor proporción de los costos en comparación con 2025. Además, el equipo económico ya acordó con el FMI medidas complementarias para asegurar el superávit fiscal primario, entre ellas postergar la puesta en marcha de iniciativas de la reforma laboral, como el Fondo de Asistencia Laboral (FAL), que comenzará a regir en noviembre.

La clave para el ministro de Economía Caputo es que los ingresos del Estado comiencen a crecer y ello depende del repunte de la actividad. “Para eso tenés que recaudar más porque seguir generando superávit vía ajuste ya es muy difícil. Estamos en un nivel de gasto de 15 puntos del Producto Bruto Interno (PBI). Para dar una idea, es el nivel de gasto que había en los 90 y es 10 puntos menos de lo que fue el pico hace ocho años”, explicó Caputo en el programa Economía de quincho.

Advertisement

El resultado primario mantuvo su curso, pero la dinámica subyacente de los ingresos planteó desafíos para sostener el equilibrio fiscal. LCG y Balanz coinciden en que el recorte del gasto se apoyó principalmente en la reducción de transferencias a provincias, subsidios y salarios, mientras que las subas en jubilaciones, asignaciones y transferencias a universidades respondieron a mecanismos de indexación y a la cancelación de deuda flotante. El aumento de los precios energéticos y la demora en la actualización de tarifas explican la suba en los subsidios energéticos acumulados en el año.


Luis Toto Caputo,ExpoEFI,economía,finanzas,Argentina,ministro,conferencia,política

Advertisement

ECONOMIA

Se desploma el uso de efectivo: las extracciones en cajeros automáticos cayeron a la mitad en los últimos dos años

Published

on


El avance de los pagos digitales impacta con fuerza en el uso de efectivo, que se ubica en los niveles más bajos de los últimos tiempos. La modificación en las costumbres del consumidor a moverse sin billetes es rotunda, especialmente entre los jóvenes, y se puede explicar con los números crecientes de transferencias, pagos QR y pagos con tarjeta, en especial de débito. Pero también se puede exhibir del otro lado: la red de cajeros automáticos cada vez se usa menos.

Las extracciones de efectivo muestran una caída pronunciada, según datos del Banco Central. En julio de 2024, el sistema registraba 99 millones de operaciones mensuales; dos años después, el total descendió a 46 millones, una reducción de más de la mitad. El retroceso se explica sobre todo por el menor uso de los cajeros automáticos, que pasaron de cerca de 90 millones de extracciones mensuales a poco más de 40 millones en ese período.

Advertisement

infografia

.responsive {

width: 100%;

height: auto;

Advertisement

}

La entrada en circulación del billete de $20.000 en noviembre de 2024 pudo haber contribuido a reducir la necesidad de hacer extracciones frecuentes, al permitir retirar montos más altos con menos unidades. Sin embargo, su efecto fue limitado por la inflación acumulada desde entonces, que redujo rápidamente el poder de compra de la denominación y, por lo tanto, su capacidad para explicar por sí sola la baja en el uso de cajeros.

Para impulsar la digitalización (o incomodar el uso de efectivo, como quiera verse), el Banco Central sigue sosteniendo un billete de máxima denominación con un valor muy bajo, de apenas 13 dólares. Tampoco modificó el límite por extracción que todos los cajeros deben entregar a clientes de otros bancos, que es de solamente $60.000. Pese a esas decisiones del BCRA, la cantidad de extracciones sigue en baja.

Advertisement

Si bien la red de comercios (supermercados, estaciones de servicio, farmacias y otros) en los que se puede retirar efectivo en la línea de cajas es extensa, su uso también mermó. Los datos no muestran que el retiro en comercios esté reemplazando al retiro por cajeros. Aunque su participación en el total es menor, el gráfico muestra que esta modalidad perdió operaciones durante la misma etapa, sin compensar el desplome de los retiros tradicionales. En el mismo plazo de dos años, las operaciones pasaron de 7 millones por mes a algo más de 3 millones.

Sin efectivo en las góndolas de supermercado

Otro dato duro para analizar el desplome del uso del efectivo es la estadística que publica mes a mes el Indec sobre los medios de pago en las compras de supermercado. Allí también cada vez se paga menos con billetes. A comienzos de 2021 explicaba el 32,5% de las ventas, mientras que en junio de 2026 representó apenas el 16,6%. En poco más de cinco años, su participación se redujo casi a la mitad, en línea con la menor circulación y utilización del cash.

infografia

.responsive {

Advertisement

width: 100%;

height: auto;

}

Advertisement

El espacio que deja el efectivo fue ocupado, sobre todo, por los otros medios de pago, cuya participación pasó del 5,3% al 15,6%. Allí se agrupan alternativas como transferencias, pagos con código QR y billeteras virtuales. Las tarjetas de crédito mantienen un lugar central —el crédito avanzó del 35,1% al 41,9%, mientras el débito se mantuvo cerca de una cuarta parte del total—, favorecidas por las promociones y descuentos frecuentes de los supermercados. Algunas grandes cadenas, incluso, emiten sus propias tarjetas. Sin embargo, el cambio también responde a una tendencia más amplia: el hábito del consumidor a no llevar dinero en efectivo.

El cambio de hábitos es tan fuerte que para los bancos el alcance de la red de sucursales y cajeros dejó de ser vital. Y la mayoría de las entidades, aún las más tradicionales, muestra más interés en crecer de manera virtual que en infraestructura física. Incluso para la banca pública se volvió más relevante actualizar y mejorar los canales digitales que asentarse en pequeñas localidades o barrios periféricos para estar presente con una oficina.

Los datos oficiales también muestran que la red de sucursales comenzó a achicarse. Hoy existen por lo menos 500 sucursales menos que cinco años atrás en todo el país. A la par de la aparición de los bancos digitales, las fusiones entre entidades registradas en los últimos años también eliminaron muchas sucursales. La cantidad de cajeros automáticos en la Argentina también comenzó a estancarse y se estabilizó entre 19.000 y 20.000 máquinas, con su consecuente costo en seguridad, mantenimiento y abastecimiento. Un incentivo más para que los bancos sigan impulsando la digitalización.

Advertisement
Continue Reading

ECONOMIA

¿Crecimiento más lento, estancamiento o recesión?: las claves del debate sobre qué pasará con la economía argentina

Published

on


La discusión viene recién ahora porque se fijan en el EMAE del Indec, que intenta hacer un PBI mensual. El debate actual es porque sólo crecen realmente tres sectores: el agrícola, el minero y el energético (Jorrat)

infografia

Hace años que no se hace un censo agrícola o un censo ganadero. Es difícil asignar números, sería interesante poder hacerlo, pero no tenemos los datos primarios, los censos (Jorrat)

Trabajadores en cascos blancos ensamblan una pickup plateada en la línea de producción de una fábrica de automóviles con luces y maquinaria industrial
El sector automotor tiene un gran peso en el Indicador de Producción Industrial (Foto: Infobae)
infografia

La recesión más larga de los últimos 32 años tuvo lugar entre 1998 y 2002, duró 48 meses; la segunda ocurrió entre 2017 y 2020 (30 meses), y la tercera entre 2022 y 2024 (Jorrat)


Toyota,Zárate,Argentina,fábrica,producción,pickups,automotriz,industria,ensamble,exportación

Advertisement
Continue Reading

ECONOMIA

Banco por banco: cuánto se gana con un plazo fijo por $1 millón a 30 días

Published

on


Las tasas en pesos van del 16% al 24% nominal anual y generan una diferencia de más de $6.500 en intereses según el banco elegido


Advertisement

Cuánto paga cada banco por un plazo fijo de $1 millón

  • Reba: ofrece una TNA del 24%, por lo que genera unos $19.726 en intereses en 30 días y totaliza $1.019.726 al vencimiento
  • Banco Meridian: ofrece una TNA del 23,75%, con la que se obtienen unos $19.521 en intereses y un total de $1.019.521 al vencimiento
  • Banco de Comercio: ofrece una TNA del 23,75%, que representa unos $19.521 en intereses y un monto final de $1.019.521
  • Banco CMF: ofrece una TNA del 23,5%, por lo que suma unos $19.315 en intereses y alcanza $1.019.315 al vencimiento
  • Crédito Regional: ofrece una TNA del 23,5%, con un rendimiento estimado de $19.315 en intereses y un total de $1.019.315
  • Banco Bica: ofrece una TNA del 23%, que permite ganar unos $18.904 en intereses y obtener $1.018.904 al finalizar el plazo
  • Banco del Sol: ofrece una TNA del 23%, por lo que genera unos $18.904 en intereses y totaliza $1.018.904 al vencimiento
  • Banco Mariva: ofrece una TNA del 23%, con la que se obtienen unos $18.904 en intereses y un monto final de $1.018.904
  • Banco Voii: ofrece una TNA del 23%, que representa unos $18.904 en intereses y un total de $1.018.904 al vencimiento
  • Banco Columbia: ofrece una TNA del 22%, por lo que genera unos $18.082 en intereses y alcanza $1.018.082 al finalizar los 30 días
  • Banco Masventas: ofrece una TNA del 21%, con un rendimiento estimado de $17.260 en intereses y un total de $1.017.260
  • Banco Macro: ofrece una TNA del 21%, que permite obtener unos $17.260 en intereses y llegar a $1.017.260 al vencimiento
  • Banco Provincia de Buenos Aires: ofrece una TNA del 21%, por lo que suma unos $17.260 en intereses y totaliza $1.017.260
  • BiBank: ofrece una TNA del 21,5%, con la que se obtienen unos $17.671 en intereses y un monto final de $1.017.671
  • Banco de Córdoba: ofrece una TNA del 20,75%, que genera unos $17.055 en intereses y deja un total de $1.017.055 al vencimiento
  • Banco del Chubut: ofrece una TNA del 20%, por lo que genera unos $16.438 en intereses y totaliza $1.016.438
  • Banco Dino: ofrece una TNA del 20%, con un rendimiento de unos $16.438 en intereses y un total de $1.016.438
  • Banco Hipotecario: ofrece una TNA del 19,5%, que representa unos $16.027 en intereses y un monto final de $1.016.027
  • Banco Nación: ofrece una TNA del 19,25%, por lo que genera unos $15.822 en intereses y alcanza $1.015.822 al vencimiento
  • BBVA: ofrece una TNA del 19%, con la que se obtienen unos $15.616 en intereses y un total de $1.015.616
  • Banco Comafi: ofrece una TNA del 19%, que permite ganar unos $15.616 en intereses y llegar a $1.015.616 al vencimiento
  • Banco Julio: ofrece una TNA del 19%, por lo que suma unos $15.616 en intereses y totaliza $1.015.616
  • Banco Provincia de Tierra del Fuego: ofrece una TNA del 19%, con un rendimiento estimado de $15.616 en intereses y un monto final de $1.015.616
  • Banco Credicoop: ofrece una TNA del 18,5%, que genera unos $15.205 en intereses y deja un total de $1.015.205
  • Banco de Formosa: ofrece una TNA del 18,5%, por lo que genera unos $15.205 en intereses y alcanza $1.015.205 al vencimiento
  • Banco Galicia: ofrece una TNA del 18,25%, con la que se obtienen unos $15.000 en intereses y un total de $1.015.000
  • Banco ICBC: ofrece una TNA del 18,1%, que representa unos $14.877 en intereses y un monto final de $1.014.877
  • Banco Santander: ofrece una TNA del 17%, por lo que genera unos $13.973 en intereses y totaliza $1.013.973 al vencimiento
  • Banco Ciudad: ofrece una TNA del 17%, con un rendimiento estimado de $13.973 en intereses y un total de $1.013.973
  • Banco Patagonia: ofrece una TNA del 16%, que genera unos $13.151 en intereses y deja un monto final de $1.013.151 al vencimiento

Qué conviene revisar antes de constituir un plazo fijo


plazo fijo,banco,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias