ECONOMIA
Súper RIGI: la industria redobla la presión para quedarse con parte de las compras millonarias

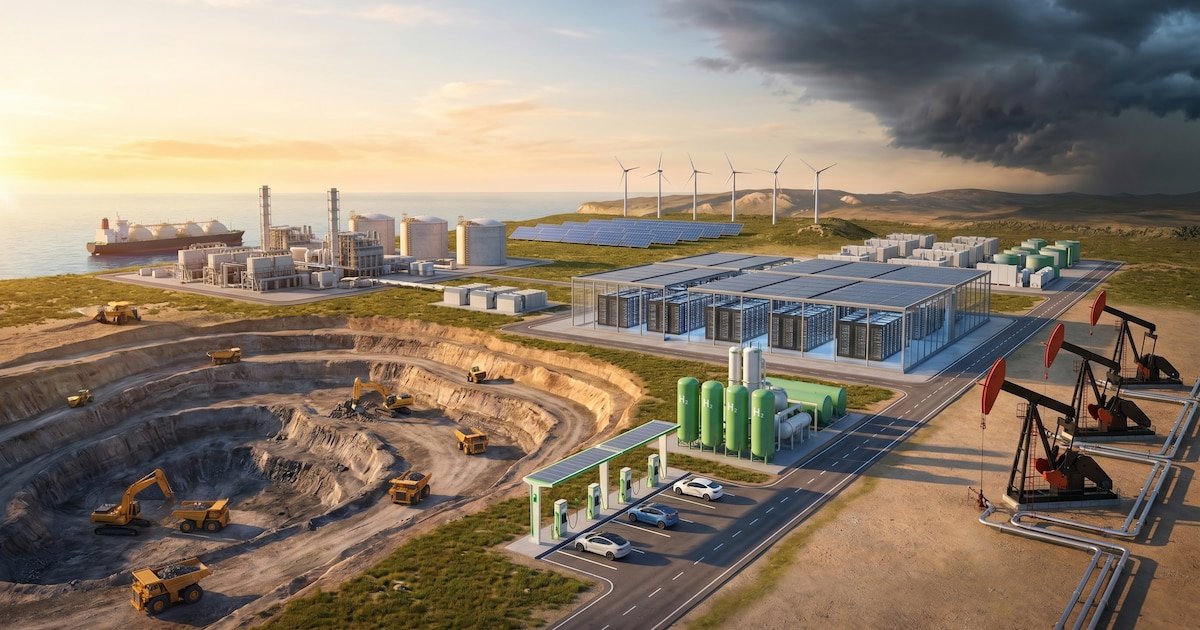
La pelea por quién abastecerá a los megaproyectos que buscan ingresar al Súper RIGI ya llegó al Congreso. La industria consiguió una de las modificaciones que reclamaba durante el debate legislativo: la incorporación de un cupo mínimo para proveedores locales en el dictamen de mayoría. Pero lejos de darse por satisfecha, ahora concentra sus esfuerzos en una nueva batalla que considera determinante para definir cuánto de esas inversiones terminará efectivamente en las fábricas argentinas.
El punto en discusión es el alcance de ese requisito. El texto establece que al menos el 20% de las compras deberá realizarse a empresas locales, pero no diferencia entre bienes y servicios. Para la Unión Industrial Argentina (UIA), esa redacción corre el riesgo de diluir el impacto sobre la producción manufacturera, ya que una parte significativa de ese porcentaje podría cumplirse mediante contrataciones que inevitablemente se realizan en el país, como obras o servicios.
La incorporación del cupo representó un cambio relevante respecto de la propuesta original. Según explicó la directora ejecutiva de la UIA a Infobae, Laura Bermúdez, el proyecto enviado para su discusión no contempló ningún porcentaje mínimo destinado a la producción nacional. La modificación apareció durante el tratamiento en las comisiones de Presupuesto, Industria y Ciencia y Tecnología de la Cámara de Diputados, que emitieron dictamen de mayoría esta semana.
Desde la entidad industrial destacaron ese avance, aunque remarcaron que todavía buscan modificaciones antes del tratamiento en el recinto. Su principal objetivo consiste en que el porcentaje obligatorio quede específicamente reservado para bienes con valor agregado local.
“El tema es que cuando no acotás este 20% a bienes, el porcentaje se lo termina llevando servicios, cosas que obligatoriamente las ibas a contratar localmente. Si queremos que haya integración local y desarrollo de proveedores, necesitamos que ese 20% se acote a bienes. Nuestro pedido principal es ése, sobre todo pensando que existe la capacidad industrial, existe oferta”, señaló Bermúdez.

(Infobae en Vivo)
La posición de la UIA fue reafirmada en una presentación realizada ante la Comisión de Industria de Diputados durante el debate del proyecto. Allí, la entidad sostuvo que los beneficios previstos originalmente para proveedores locales dentro del Súper RIGI eran sustancialmente menores que los contemplados en el RIGI, por lo que era necesario avanzar hacia un esquema que impulse el desarrollo de cadenas de valor de manera más efectiva. Finalmente, los diputados tomaron el punto e incluyeron ese 20% reclamado, pero sin discrimación alguna.
Entre los argumentos presentados, la organización señaló que la experiencia del RIGI mostró limitaciones para promover la integración de proveedores nacionales. Según explicó, una parte importante de la inversión asignada pudo cubrirse mediante gastos asociados a obras o servicios, sin generar necesariamente demanda para bienes producidos por la industria local.
La entidad también cuestionó otro aspecto del régimen vigente. De acuerdo con la UIA, existe un mecanismo que permite reemplazar parte de las compras orientadas a proveedores nacionales por insumos o bienes finales provenientes del exterior. Desde su perspectiva, esa posibilidad reduce el impacto que las inversiones pueden tener sobre el entramado productivo argentino.
Por esa razón, la propuesta presentada por la central fabril apunta a replicar el porcentaje mínimo obligatorio del 20%, pero con aplicación específica sobre bienes que incorporen valor agregado local. Además, plantea que ese cupo aumente gradualmente a lo largo de las etapas de inversión y operación de los proyectos.
La UIA argumentó que muchas de las actividades vinculadas con minería, energía e infraestructura son relativamente nuevas en el país y que una mayor participación de empresas nacionales podría favorecer el desarrollo de proveedores a medida que crezca la demanda.
Otro de los puntos incluidos en la propuesta se relaciona con los mecanismos de control. La entidad pidió que la autoridad de aplicación establezca reglas claras junto con el sector privado para verificar la disponibilidad de oferta local y determinar si las empresas argentinas se encuentran en condiciones de competir en términos de precio y calidad. “Acá tiene que haber, de mínima, alguien que verifique disponibilidad de oferta local. Definir reglas claras es súper importante”, afirmó Bermúdez.

La preocupación industrial adquirió mayor visibilidad a partir de un episodio reciente que involucró al proyecto minero Vicuña. El caso apareció repetidamente durante las discusiones del sector porque expuso una situación que los fabricantes consideran representativa de los desafíos que enfrentan para participar en grandes emprendimientos.
La polémica surgió a raíz de la decisión de importar desde China campamentos modulares destinados a alojar miles de trabajadores vinculados al desarrollo minero. Según fuentes del sector productivo, sólo una empresa argentina accedió al proceso de licitación, pese a que existen fabricantes locales que producen ese tipo de estructuras. Para la UIA, el episodio funcionó como una señal de alerta sobre cómo podrían desarrollarse futuras contrataciones si no se establecen criterios más precisos para la integración de proveedores nacionales.
La directora ejecutiva de la central fabril aseguró que existen empresas argentinas con experiencia en la fabricación de módulos habitacionales y que algunas de ellas ya abastecen proyectos energéticos. También afirmó que la discusión no debería limitarse únicamente a una comparación de precios. “No hay tanta diferencia de precios. Y ganás en rapidez, están cerca por si falla algo, algún servicio posventa”, indicó.
Desde la entidad sostienen que la cercanía geográfica permite resolver problemas operativos con mayor rapidez y facilita las tareas de mantenimiento. También remarcan que los proveedores locales tienen una mejor capacidad para adaptar productos a necesidades específicas de cada proyecto. Bermúdez señaló además que existen antecedentes de campamentos importados que enfrentaron dificultades operativas en el sur del país. “Es difícil que estos campamentos que van a importar realmente funcionen para el uso que se les quiere dar porque es compleja la instalación. Ya hay experiencias en el sur de campamentos importados que no funcionaron”, afirmó.
El crecimiento de la minería representa una oportunidad significativa para ampliar la participación de empresas nacionales en cadenas de abastecimiento vinculadas a grandes inversiones. Fabricantes de maquinaria, empresas textiles, productores de calzado y compañías especializadas en construcciones modulares, entre tantos otros. “Desde la UIA estamos promoviendo que industrias adquieran las certificaciones para que puedan cumplir los estándares e integrarse a estos procesos. Todo nuestro entramado productivo se tiene que alinear para esa demanda. La oportunidad es muy grande en la minería”, sostuvo.
Para la entidad, el debate actual resulta especialmente relevante porque gran parte de los proyectos todavía atraviesa etapas preliminares y las principales contrataciones aún no comenzaron.
minería,petróleo,gas natural licuado,energía eólica,energía solar,hidrógeno verde,data centers,autos eléctricos,Argentina,inversiones







ECONOMIA
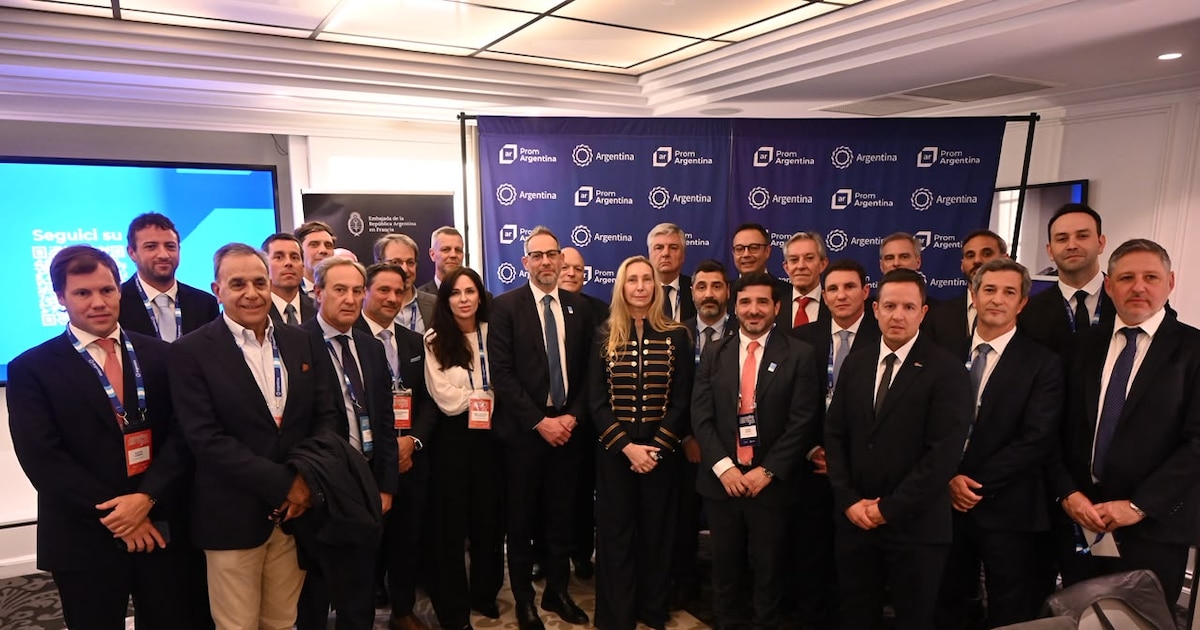
Dos obstáculos a la principal exportación pesquera de la Argentina y el intento en París para superarlos
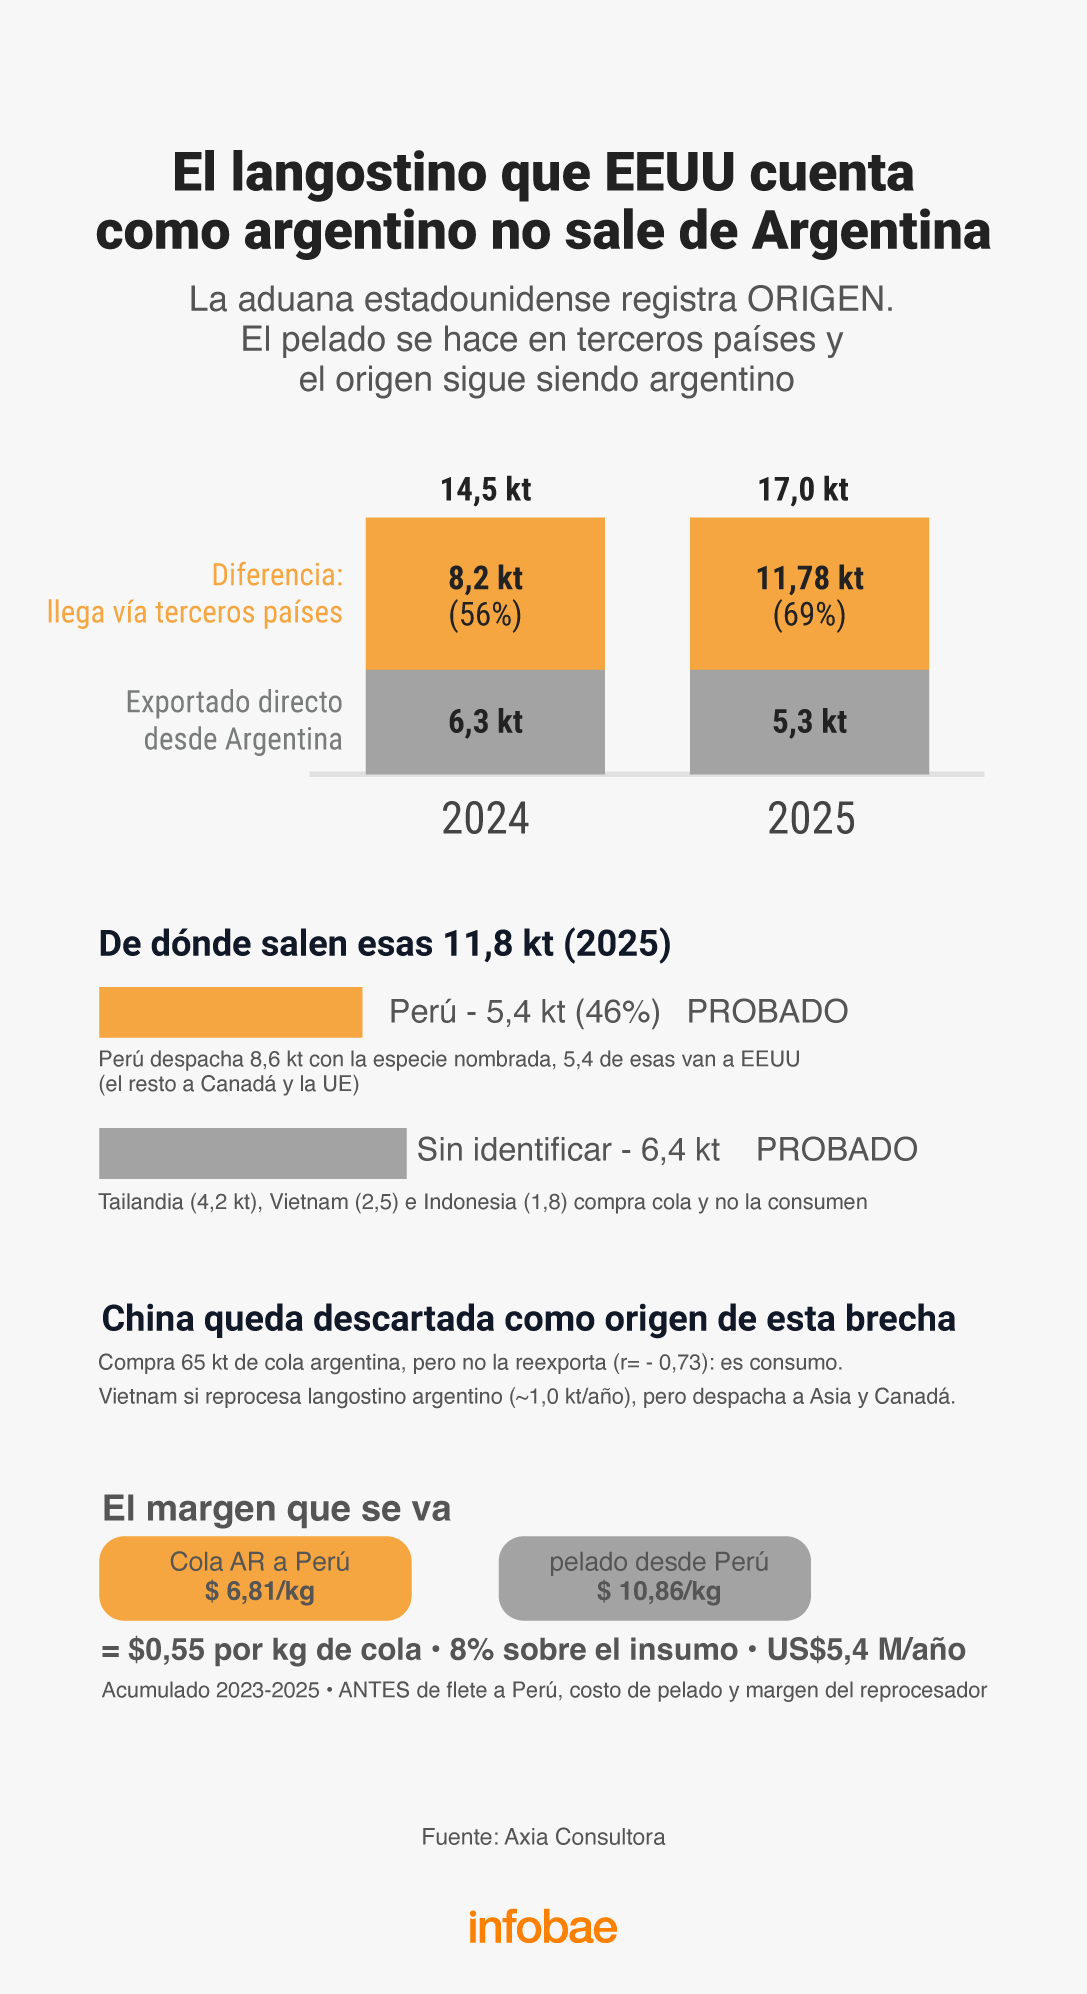
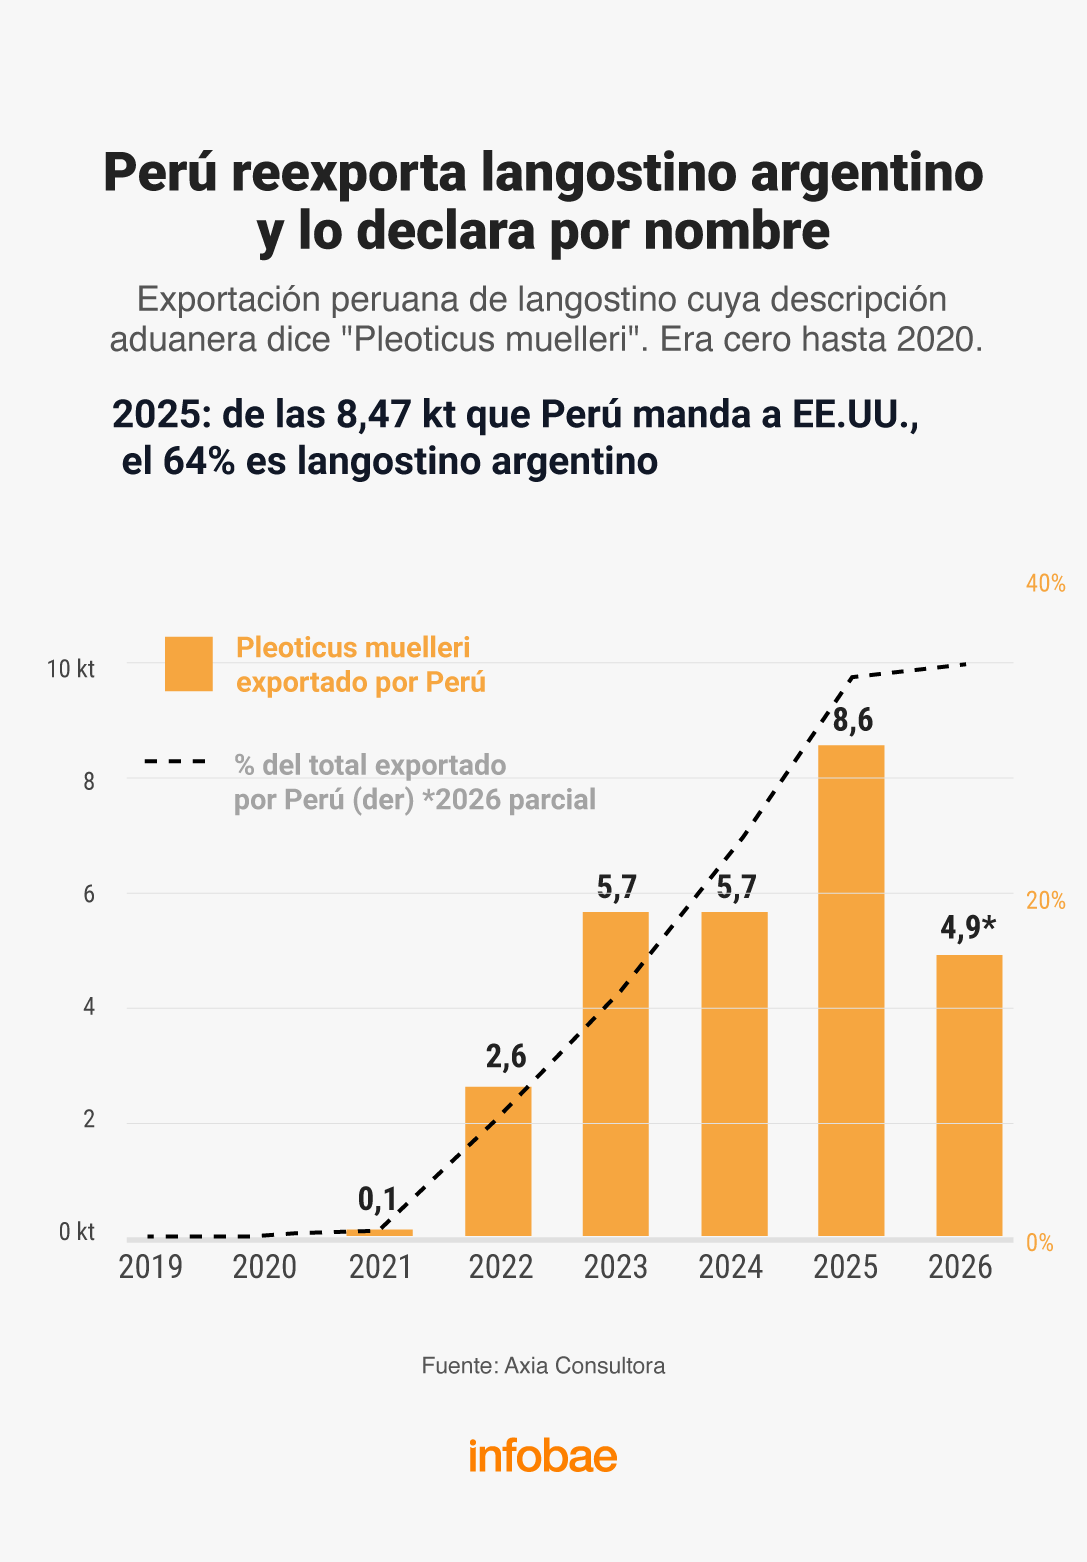
- Buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay, que agregan valor a las colas de langostino mediante el proceso de “pelado y desvenado”.
- El explosivo crecimiento mundial de “vannamei”, un langostino de cultivo impulsado por la producción y el consumo de China, cuya marea de volumen inundó los mercados internacionales y tiende a deprimir el precio recibido por el producto salvaje, de mejor calidad y textura, más aún cuando en canales minoristas, como las cadenas de supermercados, ambos se exhiben en una misma góndola.
La primera es que buena parte de las ventas no llega al mercado internacional desde la Argentina, sino desde países como Perú e, incipientemente, Paraguay

Apuntamos a la consolidación de un producto premium en mercados que exigen calidad, trazabilidad y sustentabilidad (Boiero)
Un operario en Perú cobra USD 400 al mes, en el sur argentino por menos de USD 2.000 por mes no tenés a nadie, y con USD 400 no se puede vivir (Boiero)

El problema es menor en el mercado “Horeca”, de Hoteles, Restaurantes y Catering, que distinguen mucho mejor por calidad de productos (Pettigrew)
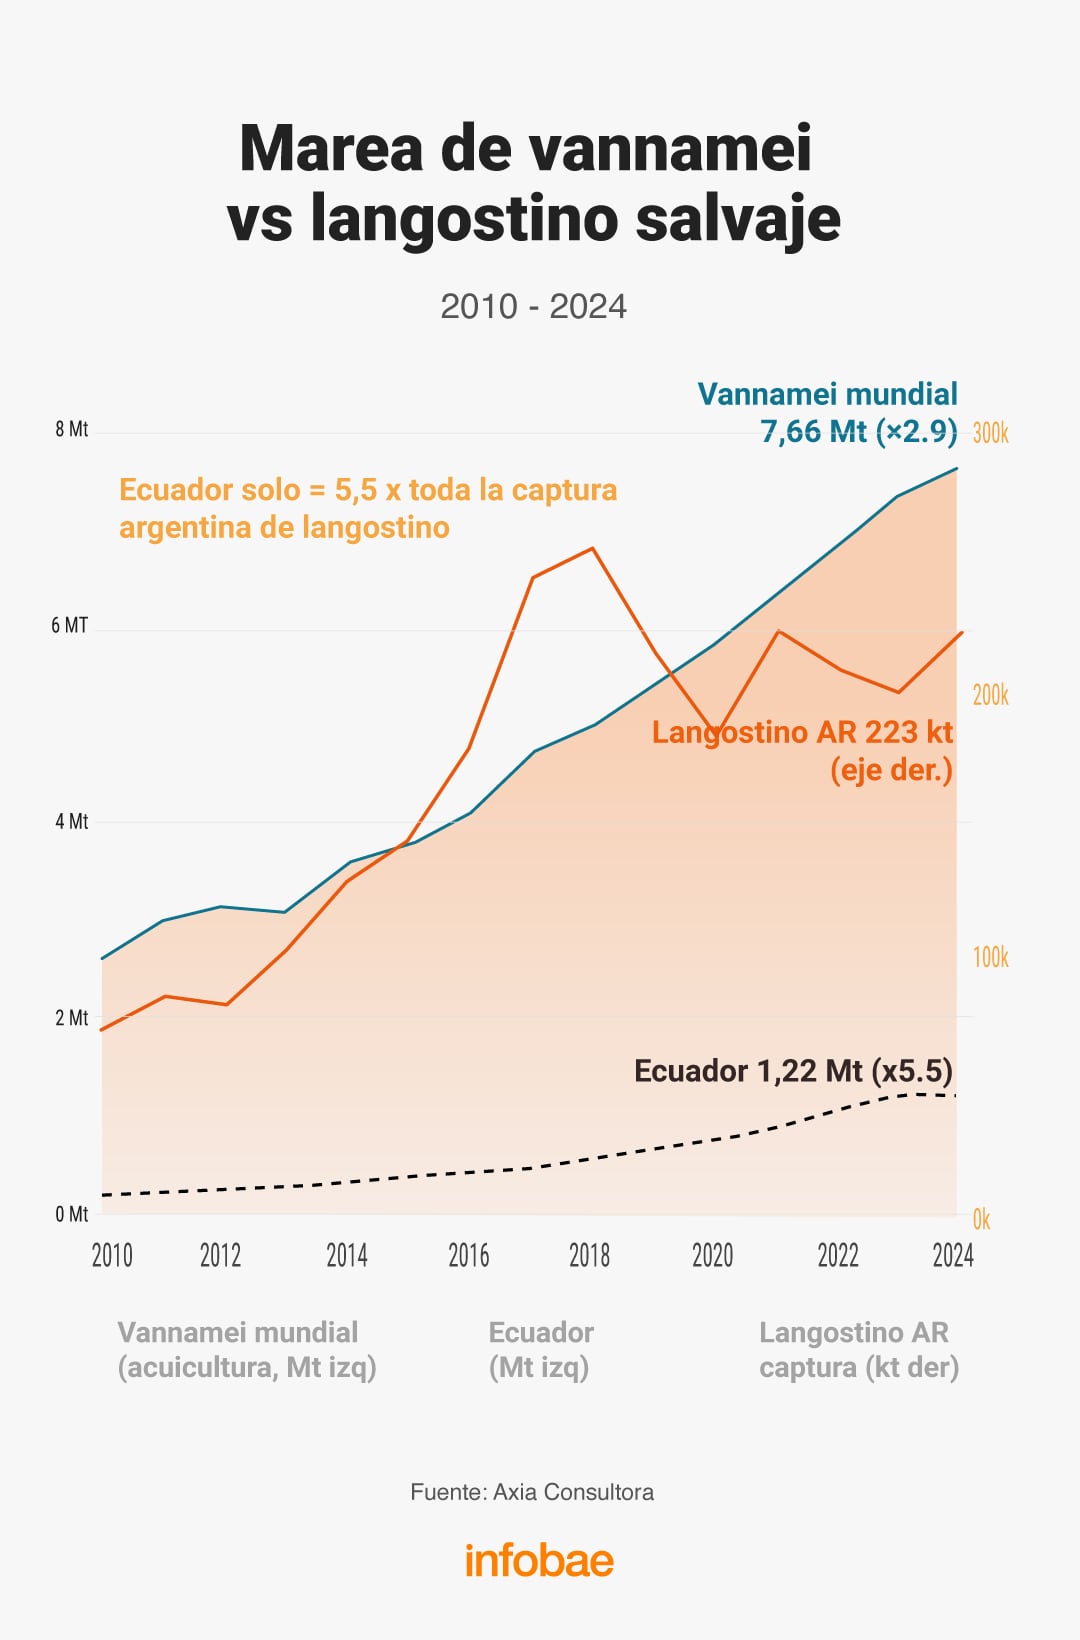

Hasta 2024 el langostino entraba a Estados Unidos con arancel cero para todos los orígenes. En 2025 aparecieron gravámenes, en 2026 escalaron y la competencia se reordenó a favor de Argentina, que paga hoy 10%, el piso del esquema

Karina Milei,Francia,Argentina,diplomacia,delegación oficial
Mientras muchos analistas ven un avance de las nuevas marcas por sobre las tradicionales, el contraste de performance en ventas de algunos autos contra otros similares es probablemente la más clara muestra de lo cambiante e indescifrable que está el mercado automotor argentino actual.
Septiembre volvió a acercarse a las 50.000 unidades y marcó un muy buen resultado. Solo enero tuvo mejores cifras, pero “juega en otra liga”, porque siempre suma los vehículos propios más los de diciembre que se posdataron para convertirse en un auto modelo/año más nuevo.
Sin embargo, al analizar los números de un buen mes general para el sector, hay vehículos que sorprenden por sus números buenos, y otros por sus resultados inesperadamente bajos.

1. La suba de Amarok
La primera sorpresa del mercado es la pickup Volkswagen Amarok, que está despidiéndose del mercado con un nivel de patentamientos muy por encima de lo que ese mismo vehículo marcó un año atrás.
Al solo efecto de tomar un par de referencias, en septiembre de 2025 habían vendido 2.006 unidades, pero tenían el 3,8% del mercado. En junio de este año, ya con el anuncio de fin de ciclo para fines de 2026, Amarok había patentado 1.229 unidades y tenía el 2,4% del mercado.
De hecho, sus dos rivales de un año atrás, Toyota Hilux y Ford Ranger, marcaban 3.000 y 1.786 patentamientos respectivamente. En septiembre de 2026, Amarok quedó a solo 5 unidades del tercer lugar, que mantuvo la Ford Territory, con 1.970 matriculaciones, que ahora representan un 4,2% del total del mercado.

2. La baja del Tera
La segunda es una sorpresa inversa, la del Volkswagen Tera, que cayó al noveno lugar en el mes con 1.120 autos vendidos y un 2,4% del mercado. Un año atrás, en su primer mes completo en Argentina, el Tera vendió 1.025, al mes siguiente subió a 1.347 unidades y en enero de este año llegó a tener el 3,5% del mercado.
Aún así, sigue siendo el B-SUV más vendido en el acumulado del año con 11.791 unidades, ganándole al Chevrolet Tracker por 1.100 autos de diferencia, pero ya “ve por el espejo retrovisor” al gran rival del año: el Toyota Yaris Cross.

3. El sprint del Yaris Cross
Esta es la tercera sorpresa, que ya no es del mes, sino de los últimos tres meses, pero que se confirma con cada cierre de patentamientos. El Toyota Yaris Cross llegó al mercado a fines de febrero, lo que le impidió aprovechar el “Súper enero” que en algunos casos duplica las ventas de la mayoría de los modelos, y llegó también en medio de la ola de autos chinos híbridos y eléctricos, lo que podría haberle complicado la vida en su arranque en Argentina.
Sin embargo, apenas un mes después vendió 1.165 unidades con el 2,5% del mercado, que mantuvo en mayo y junio, pero desde julio en adelante aumentó sus ventas a 1.339 autos y el 3,3% de cuota, en agosto fueron 1.619 con el 3,6%, y en septiembre volvió a 1.549 unidades y el 3,3%. En conclusión, tras 9 meses de ventas pero 7 de este modelo, en el acumulado del año suma 9.032 matriculaciones está a 200 de Tracker y a 300 de Tera, y ahora sí se sube a la pelea por ser el mejor B-SUV del año.
4. La recuperación de Kardian
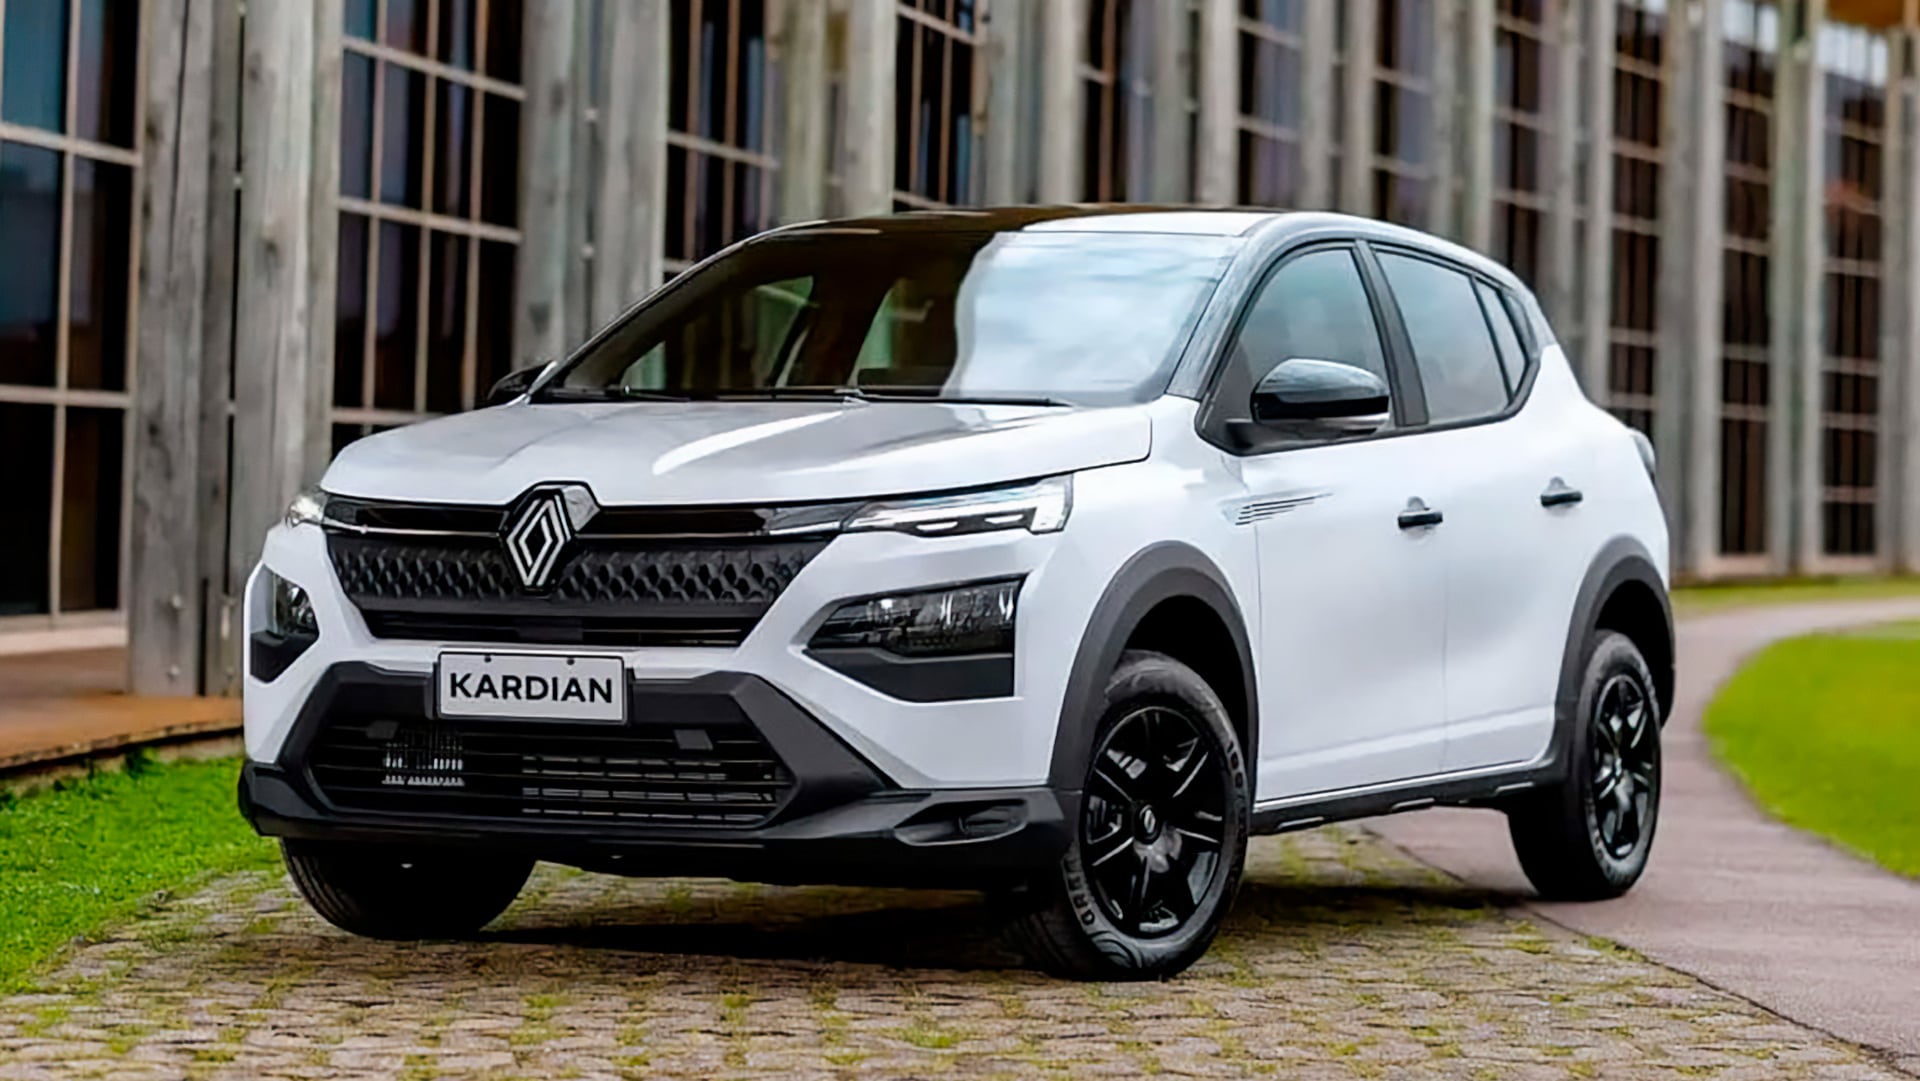
La cuarta sorpresa es la performance del Renault Kardian, que por primera vez en muchos meses se acercó al nivel del modelo más accesible de la marca y que se mantiene como el mejor exponente de la marca en el mercado argentino, el Renault Kwid. Fue un buen mes para ambos modelos, que quedaron en los puestos 13 y 14 con 943y 864 unidades respectivamente.
De este modo, por primera vez desde que llegó al mercado argentino en agosto de 2024, mostró el potencial que se había proyectado para competir como un B-SUV de alta demanda.
Sin embargo, el Kardian tuvo una gran recuperación porque hoy representa el 1,8% del mercado y hasta hace poco tiempo esa cuota había bajado casi a la mitad. El último mes de este modelo con una proporción similar fue abril cuando patentó 814 con un mismo valor de representatividad.

5. Baja de los referentes chinos
Por último, la quinta novedad del mes no es de un auto sino de un grupo: los vehículos chinos, que tuvieron una caída generalizada de ventas que parece explicarse por la limitación de volumen que tienen con el cupo. Si bien entre enero y marzo entraron muchas unidades, las ventas también fueron altas y en los últimos dos meses se pudo ver un descenso de patentamientos.
El mejor sigue siendo el Baic BJ30, que vendió 599 unidades y tiene una cuota del mercado del 1,3%. Está ubicado en el puesto 18, siendo que medio año atrás era el primer auto chino en ventas superando un par de veces las 700 unidades mensuales.
El otro gran ausente en la parte alta de la tabla es el BYD Atto 2, otro modelo que padeció quedarse sin stock un par de meses atrás. En septiembre vendió solo 431 autos con una cuota del 0,9%, que llegó a su pico máximo en mayo, con 736 patentamientos y el 1,8% del mercado.
Renault Kardian,Brasil,Argentina,industria automotriz

La Ley de Modernización Laboral estableció que los empleadores privados deberán realizar una contribución mensual equivalente al 1% de las remuneraciones computables en el caso de las grandes empresas y del 2,5% para las micro, pequeñas y medianas empresas

La CNV habilitó dos grandes vehículos para administrar estos recursos: Fondos Comunes de Inversión Abiertos destinados al FAL y Fideicomisos Financieros FAL
- Cada empleador puede elegir la entidad habilitada y el vehículo en el que se administrarán sus recursos.
- El régimen contempla portabilidad entre vehículos y administradores y,
- cuando una empresa no realiza la elección correspondiente, existe un mecanismo de asignación de oficio.

La regulación establece criterios de seguridad, liquidez, diversificación, transparencia y preservación del capital
- empresas y proyectos que busquen financiamiento, y
- ahorro dispuesto a financiarlos.
- Financiarse a plazos mayores.
- Emitir más obligaciones negociables.
- Estructurar proyectos de infraestructura.
- Desarrollar crédito de largo plazo.
- Reducir progresivamente la dependencia del financiamiento bancario o del capital propio.
- Los aportes ingresan todos los meses.
- Los recursos se invierten.
- Las inversiones generan rendimiento.
- Ese rendimiento se reinvierte.
- Nuevos aportes vuelven a ingresar al mes siguiente.

El FAL alinea el crecimiento del mercado de capitales con el crecimiento del empleo registrado

- Uno que recibirá recursos todos los meses.
- Uno cuyo patrimonio podrá crecer junto con el empleo formal.
- Y uno que puede ayudar a transformar ahorro argentino en financiamiento para la economía argentina.
reforma laboral,Fondo de Asistencia Laboral,recibo de sueldo,costo laboral,Argentina,empleo,indemnización,aportes patronales,seguridad social,economía

El director de Final Fantasy VII Revelation tuvo que defender algo que muchos daban por hecho, aunque el resultado sigue sin convencer a todos

A la espera de los primeros resultados, Milei sigue con optimismo la elección en Brasil y respaldó a Bolsonaro en redes

Mauro Icardi quiere volver a Turquía y la situación de los hijos de La China Suárez se complicó: qué pasó

La AFA fijó sede en Pilar para esquivar controles, pero ante sus socios del exterior sigue declarando Viamonte como domicilio registrado

Qué muestran y qué no las cifras oficiales de Cuba sobre empleo, pobreza e inflación

Tech powerhouse’s regulatory push bears similarities to a notorious Washington strategy

Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Capcom ha admitido su destino con los remakes de Resident Evil y muchos jugadores se hacen la misma pregunta: ¿Qué pasa con Resident Evil 5 y 6?

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

 POLITICA2 días ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre
- INTERNACIONAL3 días ago
Poll: Turek, Hinson in close Iowa Senate race
- POLITICA3 días ago
Javier Milei y sus medidas, en vivo: el mandatario cargó contra la prensa y la calificó de “sicarios de la pluma”