ECONOMIA
Mejora de la calificación de la deuda: qué cambia para la Argentina y por qué puede abrir un mayor flujo de fondos

Nunca más oportuna elevación de la nota de la deuda argentina a B-/B por parte de Standard & Poor’s, la calificadora más dura. Hace tiempo se pensaba que S&P iba a mantener la calificación de la Argentina, pero cedió ante las últimas evidencias de solvencia para afrontar los compromisos financieros.
Por supuesto, contribuyó a que las ofertas por el Bonar 2028 que licitó el Tesoro fueran holgadas. Se ofrecieron USD 266 millones y se aceptaron los USD 200 millones anunciados a una tasa de 8,53% efectivo anual. Hoy se licitan USD 100 millones y son pocos los que dudan de que no se pueda cubrir ese cupo.
La suba en la calificación crediticia de la deuda argentina excluye a los denominados fondos buitres, ya que pierden margen para especular con un posible default. Ahora, pueden ingresar al mercado argentino inversores institucionales que antes estaban restringidos por normas internas, como fondos de pensiones, compañías de seguros y fondos de inversión. Con la calificación en CCC, estos actores no podían acceder a los activos argentinos; la mejora les permite incorporarlos a sus carteras.
En simultáneo, la deuda de la ciudad de Buenos Aires recibió una calificación AAA, que no equivale a la máxima categoría a nivel internacional, pero la posiciona como la de mayor solidez dentro del país. Sus bonos se consideran los de menor riesgo y con la tasa más baja entre los títulos sub soberanos argentinos.
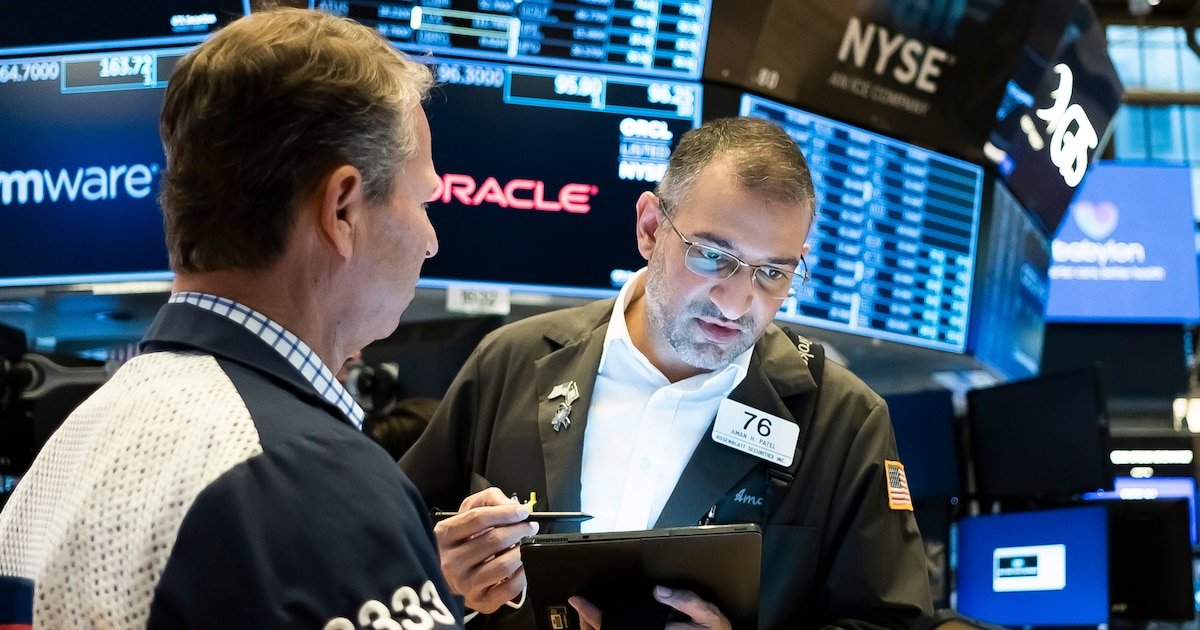
Todo esto sucedía mientras el mundo se sumergía en una masiva venta de acciones por el recrudecimiento del conflicto entre Estados Unidos e Irán y que la inflación interanual norteamericana es de 4,2%, lo que garantiza una suba de tasas a fin de julio. El Nasdaq de las tecnológicas perdió casi 2% y el S&P 500, 1,62 por ciento. El rendimiento de los bonos del Tesoro de Estados Unidos se elevó a 4,56%, al mismo tiempo que el VIX, llamado “índice del miedo”, entraba en zona de alerta al superar los 20 puntos.
Los bonos argentinos fueron afectados por el movimiento y bajaron hasta 0,8% elevando 5 unidades (+1%) el riesgo país a 503 puntos básicos. En la región, fue el menos afectado; el índice de emergentes cayó 1,8 por ciento.
En el Mercado Libre de Cambios (MLC), el dólar mayorista bajó $8,50 (-0,6%) a $1.433,50 con negocios por USD 528 millones que le permitió al Banco Central comprar 121 millones de dólares.
En la plaza financiera los dólares bajaron hasta 0,6 por ciento. El MEP y el contado con liquidación (CCL) cerraron en $1.452 y 1.508 pesos. El “blue” se puso a la altura del MEP y descendió $10 a 1.450 pesos.
La consultora F2 de Andrés Reschini destacó que la mejora en la calificación de la deuda “empareja con Ecuador, pero la diferencia con la argentina siguen siendo cerca de 100 puntos básicos de riesgo raís. La incertidumbre política siegue siendo un obstáculo y limita las mejoras que podría conseguir la deuda soberana con el upgrade”.
Sobre el dólar futuro indicó que “el volumen operado se incrementó a 1.395.361 contratos con ajustes negativos e implícitas en su mayoría corridas levemente a la baja. El interés abierto esta vez retrocedió USD 92 millones principalmente por el desarme de 101 millones en fin de junio. En la rueda de bonos dollar linked (BYMA, t+1) el volumen se hundió a 92 millones (VN) pero a pesar de que la demanda se haya mudado a la licitación de deuda del Tesoro donde los instrumentos de cobertura cambiaria captaron unos $1,74 billones (USD 1.232 millones VN) que es levemente inferior a los $1,81 billones (USD 1.295 VN) de la colocación anterior, sigue siendo un monto relativamente elevado”.
Por otra parte, el S&P Merval de las acciones líderes consiguió una suba de 0,08% ayudado por el alza de Cresud (+2,1%) y Transportadora de Gas del Sur (+1,9%).
Las tasas estuvieron influidas por la licitación del Tesoro donde cubrió con holgura los vencimientos. Se ofrecieron $7,4 billones, pero aceptó $6,12 billones para no convalidar suba de tasas. Ese monto representó un 120% de los vencimientos, lo que indica que absorbió pesos.
Según Inversiones Pergamino, el dato es positivo ya que el Tesoro “renovó deuda y obtuvo financiamiento neto, ayudando a ordenar las expectativas de corto plazo”. “La demanda volvió a concentrarse en instrumentos defensivos: bonos duales CER/TAMAR, dollar linked (cobertura contra devaluación) y AO28 hard dollar. Esto muestra que el mercado acompaña, pero sigue buscando cobertura entre inflación, tasa y tipo de cambio. También fue relevante la conversión de TZX26 (BONCER) y TTJ26 (bono Dual), que permite extender vencimientos y descomprimir parte del perfil de deuda 2026. En síntesis: licitación sólida, con buena demanda y rollover alto. Pero el mensaje sigue siendo claro: hay apetito por rendimiento, aunque todavía con prioridad en cobertura y protección”, sumó el reporte.
En el mercado overnite, que opera antes de la apertura de las plazas del mundo, las Bolsas de Nueva York no definían tendencia. El oro seguía en baja y cerca de perforar el piso de USD 4.000 por onza, mientras el petróleo Brent avanzaba 0,20% y el WTI, 2,40 por ciento.
El clima permanece adverso para los activos de riesgo y limita el desempeño de los bonos argentinos, debido a la fortaleza sostenida del dólar ante la expectativa de un posible aumento de tasas de interés en Estados Unidos.
bolsa de nueva york,hombre,interior,trabajando,wall street







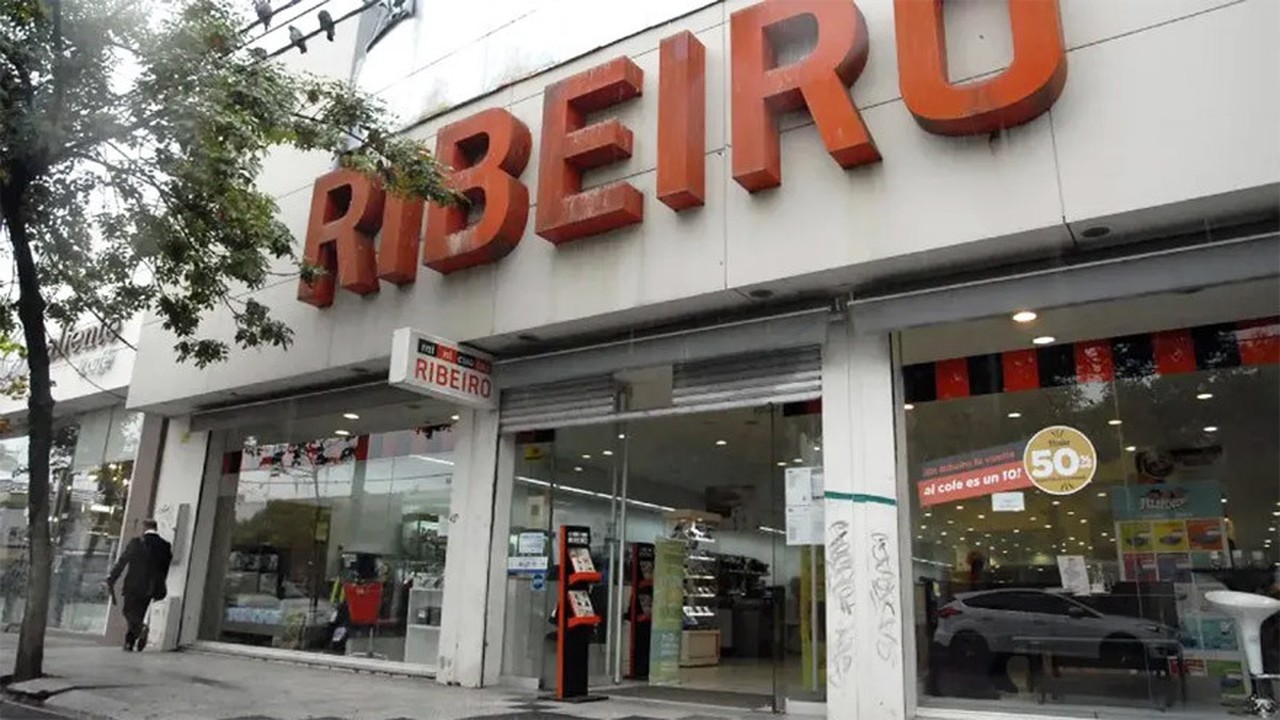
La firma de electrodomésticos cerró su último local en San Luis. El final de la empresa deja reclamos salariales e indemnizaciones pendientes
Puntos importantes

Minicuotas Ribeiro cerró su última tienda tras 116 años, marcando el fin de su trayectoria nacional en el sector retail.
La crisis del sector, el rechazo judicial de pagos y la baja del consumo forzaron este cierre definitivo.
El legado de las minicuotas deja deudas laborales pendientes y conflictos judiciales sin resolver.
empleo,retail,ribeiro,Negocios rentables,Nuevos negocios,Ideas negocios,Definicion negocios,Negocios exitosos
ECONOMIA
Juan Carlos de Pablo: “A la batalla cultural no le doy ni cinco de bolilla, no sirve para tomar decisiones”
El economista Juan Carlos de Pablo, cercano al presidente Javier Milei, aseguró que no presta atención a las declaraciones del Gobierno vinculadas a la batalla cultural, sino que en aquellas que pueden anclar expectativas, como el sostenimiento del equilibrio fiscal.
En diálogo con Infobae en Vivo, el economista eligió comenzar con una advertencia metodológica: las cifras no pueden reemplazar el razonamiento económico. “Buena parte de los datos económicos está basada en muestras y, consiguientemente, están sujetos a error muestral o cosas por el estilo”, señaló.
De Pablo contrapuso dos formas de interpretar las estadísticas, a las que consideró igualmente insuficientes cuando se llevan al extremo. “Las estadísticas son como las bikinis: lo que muestran es importante, pero lo que ocultan es fundamental. Eso se lo tenemos que decir a los tipos que son amantes de los datos, los decimales”. Pero también cuestionó a quienes descartan lo que las mediciones efectivamente registran: “Ni una cosa ni la otra”.
Para el economista, una cifra adquiere sentido cuando se la vincula con una explicación. “La interpretación de los datos requiere una teoría. ¿Cuánto vale un dólar o una docena de huevos? Eso es un dato. Ahora, ¿por qué vale lo que vale? Ahí tenemos oferta, demanda”.
Al abordar los indicadores laborales, De Pablo admitió que las estadísticas reflejan un aumento de la informalidad, aunque rechazó identificarla con la ausencia total de actividad. “El trabajo informal es trabajo. No es afano ni cosa por el estilo”.
El economista distinguió entre el perjuicio que puede sufrir una persona al perder un puesto con determinadas condiciones y la existencia de una ocupación posterior. “Alguien me puede decir: ‘Qué lástima que se me terminó un trabajo que tenía determinada categoría y tengo que pasar a otro’. Y digo: tenés razón. Es la lucha, digámoslo así, por la vida”.
También cuestionó una visión concentrada exclusivamente en cierres de empresas y despidos. “Si eso fuera lo único, la tasa de ocupación no sería 7,9%, sería 15%. Quiere decir que alguien está haciendo algo y no tiene tiempo de ir a la televisión”.
De Pablo dijo que presta atención a los testimonios de trabajadores y no a conclusiones basadas en escenas aisladas. “Me nutro de los testimonios. Le doy mucha atención a ver qué me está diciendo el tachero, el mozo del bar, cualquiera que vos quieras, que está peleándola”.
“Mis héroes son los tipos que, cuando se levantan a la mañana, todavía no saben cómo le van a dar de comer a su familia de noche. No tienen tiempo para andar hueveando”, dijo.
Asimismo, el economista afirmó: “Si el mercado viene cada vez más volátil, el mercado de trabajo privado no tiene más remedio que tener esa característica”.
Sobre la desaceleración de la economía y los números plasmados en el proyecto de Presupuesto 2027 al respecto, aseguró: “Yo no le doy ni cinco de pelota al presupuesto”.
De Pablo afirmó que, en una coyuntura cambiante, varios factores pueden actuar al mismo tiempo. “Se mezcló la corrida contra el dólar, más la guerra, lo que sea. Cuando se mezclan los factores, cada uno elige el que le parece, y hacer la identificación o las proporciones es dificilísimo”.
A su juicio, los datos mensuales muestran oscilaciones pronunciadas y diferencias profundas dentro de la economía. “Cuando vos mirás los datos referidos a producción, ventas, cosas por el estilo, te das cuenta de dos cosas: primero, la increíble volatilidad de las modificaciones mensuales. Y encima, la enorme heterogeneidad cuando desagregás dentro de los sectores, entre sectores, por razones geográficas”.
“Hay tantas historias como argentinos, prácticamente”, añadió. “Tenés una modificación un mes y si da para arriba, sale alguien del Gobierno y dice: ‘Estamos para el Nobel’. Después da para abajo y dice: ‘Están para el suicidio’. Ni una cosa ni la otra”.
Sobre las diferencias entre actividades y territorios, De Pablo sostuvo que la heterogeneidad ha sido una constante histórica y no una novedad del actual programa económico. “La homogeneidad está en algunos modelos que estudiamos en la facultad”, afirmó.
Al ser consultado por el Régimen de Incentivo para Grandes Inversiones (RIGI) y los sectores que quedan fuera de ese esquema, consideró razonable discutir cambios tributarios selectivos. “Vos podés agarrar y decir: ‘Dame un poquito menos de RIGI y dame un poquito más de baja en las alícuotas impositivas para determinado sector’. Y yo te acompaño en ese planteo”.
Sin embargo, remarcó que las reducciones de impuestos abren disputas por el financiamiento del gasto público. “Cuando vos vas a un presidente, un gobernador, un intendente y le decís: ‘Bajame la alícuota’, el tipo del otro lado tiene el gasto público. El gobernador te va a decir: ‘Ayudame cuando yo tengo que enfrentar a los beneficiarios del gasto público’”.
Equilibrio fiscal y límites de los pronósticos
De Pablo consideró que el equilibrio fiscal constituye una señal concreta para quienes toman decisiones, por encima de declaraciones políticas grandilocuentes. Y señaló que “no le da pelota” a muchas cosas que forman parte del discurso oficial. “Hay que estar entrenado. Cuando Milei dice que este es el mejor gobierno de la historia, que diga lo que quiera. Cuando el presidente del Banco Central dice que no va a devaluar, que diga lo que quiera”, indicó.
“Ahora cuando el presidente de la Nación dice: ‘El equilibrio fiscal no se negocia’, ahí sí te está dando una señal”, remarcó.
El economista descartó que las consignas de la discusión política sean una base suficiente para evaluar la economía. “Toda la parte de la batalla cultural, no le doy ni cinco de bolilla. Para mi gusto, no sirve para tomar decisiones”.
También sostuvo que la política económica no puede pensarse como un programa inmutable. “La política económica se hace y se rehace todos los santos días”, afirmó, antes de contrastar los anuncios de planes integrales de décadas anteriores con el funcionamiento actual de la gestión.
“Los programas hoy se lanzan y se relanzan todos los santos días”, insistió. “A mí me dicen: ‘¿Usted cómo ve la economía el año que viene?’. Todavía no veo la economía la semana que viene”.
Esa incertidumbre, dijo, vuelve improcedentes los esquemas que pretenden anticipar con precisión cada trimestre. “La certeza es mejor que la incertidumbre. Pero la pretensión de certeza es peor que la incertidumbre”.
De Pablo rechazó las explicaciones lineales que proponen elevar el tipo de cambio para resolver las dificultades de determinados sectores. Al referirse a esa posibilidad, dijo: “Eso es aritmética”.
Las reservas y el riesgo cambiario hacia 2027
El economista interpretó que el Gobierno se prepara ante una posible corrida cambiaria en 2027, aunque subrayó que una preparación no equivale a prever con certeza que el episodio vaya a ocurrir. “Vos tenés un auto y tenés el seguro contra terceros. De repente no atropellás a nadie y sos un tarado porque malgastaste tu plata. Es una pavada eso”.
“El Gobierno dice: ‘Yo me preparo. Capaz que no viene o viene con menos intensidad’”, explicó. “De repente, en 2027 no aparece, mejor. Y si aparece, el Poder Ejecutivo intenta resolver el problema con fondos propios, mejor”.
También sostuvo que “una corrida, en el fondo, es una patoteada de las cuentas donde vos jugás. Por un lado, expectativas, pero por otro lado mostrás las cosas”.
Infobae te acompaña cada día en YouTube con entrevistas, análisis y la información más destacada, en un formato cercano y dinámico.
• De 7 a 9: Infobae al Amanecer: Nacho Giron, Luciana Rubinska y Belén Escobar.
• De 9 a 12: Infobae a las Nueve: Gonzalo Sánchez, Tatiana Schapiro, Ramón Indart y Cecilia Boufflet.
• De 12 a 15: Infobae al Mediodia: Maru Duffard, Andrei Serbin Pont, Fede Mayol y Facundo Kablan.
• De 15 a 18: Infobae a la Tarde: Manu Jove, Maia Jastreblansky y Paula Guardia Bourdin; rotan en la semana Marcos Shaw, Lara López Calvo y Tomás Trapé.
• De 18 a 21: Infobae al Regreso: Gonzalo Aziz, Diego Iglesias, Malena de los Ríos y Matías Barbería; rotan en la semana Gustavo Lazzari, Martín Tetaz y Mica Mendelevich
Seguinos en nuestro canal de YouTube @infobae.
Tras un mes complejo, PPI encuentra oportunidades en algunas acciones argentinas y advierte sobre los sectores que podrían quedar rezagados
Puntos importantes
Tras meses de caída, el Merval busca un rebote. PPI sugiere sobreponderar bancos y energía por sus atractivas valuaciones.
Servicios públicos, telecom e inmobiliarias requieren cautela, manteniendo posiciones neutrales según cada caso.
El sector de materiales debe reducirse debido a precios altos y baja demanda. La estrategia prioriza solidez.
El semáforo de PPI para los sectores argentinos
- Luz verde — Sobreponderar
- Sector financiero
- Energía
- Luz amarilla — Posición neutral
- Servicios públicos
- Telecomunicaciones
- Sector Real Estate
- Luz roja — Subponderar
Luz verde: los bancos y las energéticas
Luz amarilla: servicios públicos, telecomunicaciones y Real Estate
Luz roja: dónde PPI recomienda reducir exposición
Cuáles son las acciones que PPI elige
- Pampa Energía (PAMP), por su diversificación entre generación eléctrica e hidrocarburos.
- YPF (YPFD), por su exposición al crecimiento de Vaca Muerta y los proyectos de exportación.
- Central Puerto (CEPU), por sus negocios de generación eléctrica y expansión energética.
- Transportadora de Gas del Sur (TGSU2), por sus proyectos de ampliación e industrialización de líquidos del gas.
- Banco Macro (BMA), por su solidez patrimonial y capacidad de expansión crediticia.
- BBVA Argentina (BBAR), por su perfil de clientes y menor exposición relativa al sector público.
- Grupo Financiero Galicia (GGAL), por su escala comercial y liquidez bursátil.
- Telecom Argentina (TECO2), por las perspectivas de la adquisición de Telefónica.
- Transener (TRAN), por las oportunidades de expansión de la red de transmisión eléctrica.
- Transportadora de Gas del Norte (TGNO4), por su proyecto de infraestructura para exportar gas.
Qué puede pasar con las acciones durante octubre
acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

POLITICA4 minutos ago
El Gobierno designó a Diego Masaragian como nuevo secretario nacional de Discapacidad

POLITICA8 minutos ago
El Gobierno designó a un nuevo secretario de Discapacidad tras el accidente de Pablo Di Liscia

CHIMENTOS15 minutos ago
La China Suárez y Mauro Icardi viajaron a Miami con los hijos de la actriz: por qué no fueron las niñas de Wanda

ECONOMIA16 minutos ago
Con polémica por falta de pagos, Minicuotas Ribeiro cerró el último local de su cadena

INTERNACIONAL30 minutos ago
Quién es Stefano Margaritora, el cirujano que lidera el equipo médico que operó al papa León XIV

DEPORTE34 minutos ago
Ibrahimovic desaparece del Milan

DEPORTE3 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida

POLITICA3 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad

INTERNACIONAL4 días ago
Democrats are changing their transgender message. Republicans say they’re just flip-flopping

CHIMENTOS3 días ago