Distintas provincias y bancos públicos ofrecen programas de desendeudamiento para las familias. (Imagen Ilustrativa Infobae)
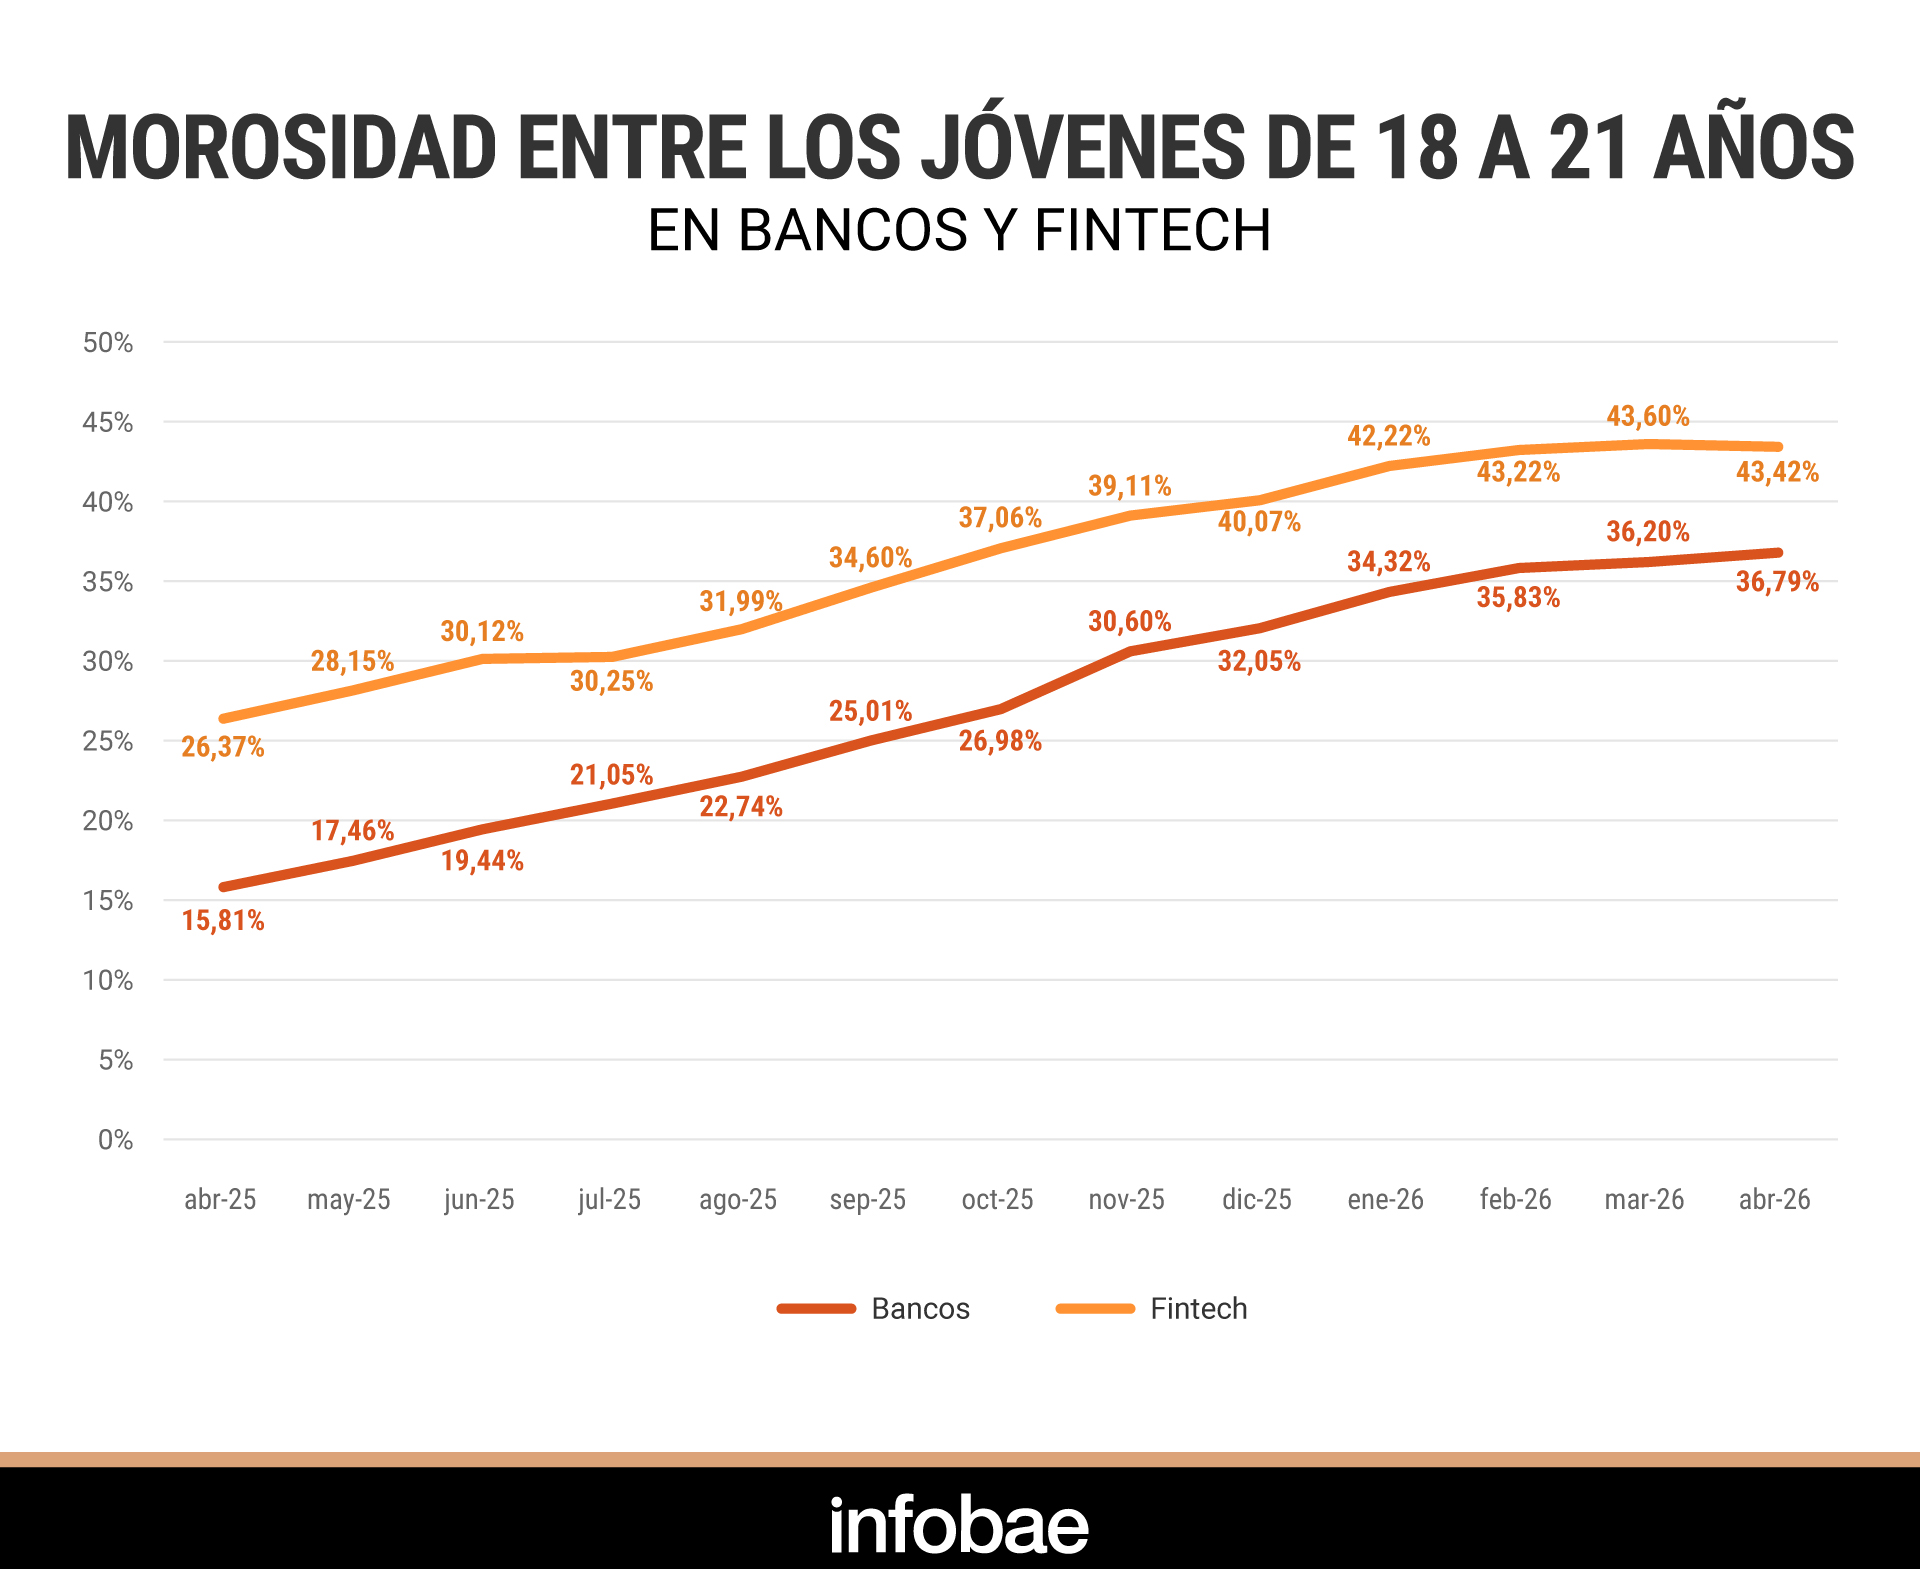
Durante los primeros meses de 2026, el crecimiento de la mora bancaria en créditos al consumo y tarjetas motivó que varias provincias y bancos públicos pusieran en marcha programas para asistir a las familias más golpeadas por el endeudamiento. Estas políticas procuran facilitar la regularización de compromisos a través de refinanciaciones con tasas subsidiadas, plazos más amplios y diferentes esquemas de consolidación de deudas.
La última jurisdicción en implementar una medida de este tipo fue la Ciudad Autónoma de Buenos Aires (CABA). En junio, la Legislatura porteña sancionó el Programa de Desendeudamiento Familiar y Personal, una iniciativa para refinanciar deudas bancarias en mora relacionadas con préstamos personales y tarjetas de crédito.
Advertisement
Los préstamos que se otorgan mediante este plan solo pueden destinarse a cancelar compromisos con el Banco Ciudad o con cualquier “entidad bancaria regulada por el BCRA”. Quedan excluidas las deudas con billeteras virtuales o entidades fuera del control bancario, una limitación relevante ante el aumento de la morosidad en ese segmento.
Las líneas de refinanciación establecen una tasa nominal anual fija máxima del 35% y un plazo de devolución de al menos 24 cuotas mensuales. Estos son los requisitos mínimos, por lo que cada entidad financiera puede ofrecer condiciones más ventajosas.
Una vez que la ley entre en vigencia, habrá un período de 60 días para solicitar estos créditos. Para acceder, se deberán cumplir simultáneamente los siguientes cinco requisitos:
Registrar deudas originadas en tarjetas de crédito y/o préstamos personales otorgados exclusivamente por entidades financieras.
Estar calificado en la Central de Deudores del Banco Central en Situación 2 (deudas con atraso entre 60 y 90 días) o en Situación 3 (deudas con atraso entre 90 y 180 días) al 1° de junio de 2026.
Contar con ingresos mensuales del grupo familiar inferiores a diez (10) salarios mínimos, hoy equivalentes a 3.678.000 pesos.
Demostrar que las cuotas impagas representan más del 30% del ingreso mensual del hogar.
Tener domicilio real en CABA con una residencia mínima de dos años.
En la provincia de Buenos Aires, el Banco Provincia lanzó “Ponete al día”, un programa de refinanciación destinado a personas con deudas en mora hasta el 31 de mayo. La iniciativa busca brindar un alivio financiero y facilitar la regularización de compromisos a través de una reducción de tasas, extensión de plazos y condiciones más flexibles.
El esquema incorpora una disminución en los intereses y la opción de extender los plazos de pago hasta 72 meses. Las alternativas se ajustan según el perfil y la situación crediticia de cada usuario.
Advertisement
“Ponete al día” establece dos categorías de mora: temprana y avanzada. En el caso de mora temprana, que abarca atrasos de hasta 90 días, quienes perciban haberes, jubilaciones o pensiones en el Banco Provincia pueden acceder a una tasa anual del 50 por ciento. Para quienes perciben ingresos inferiores a cuatro salarios mínimos ($1.470.000), la tasa baja al 39% anual. En este grupo, la cuota mensual estimada por cada $1.000.000 de deuda, a 72 meses, es de 36.110 pesos.
En situación de mora avanzada, es decir, con atrasos superiores a los 90 días, se ofrece una tasa especial del 31% anual para personas consideradas sobreendeudadas, es decir, aquellas cuya carga financiera supera el 50% de sus ingresos bajo una tasa convencional. Para este segmento, la cuota mensual por cada $1.000.000 de deuda, también a 72 meses, se ubica en 30.732 pesos.
El Banco Provincia lanzó recientemente «Ponete al día», un plan para aliviar la situación financiera de sus clientes.
A su vez, se contempla una tasa diferenciada del 32,5% anual para trabajadores del sector público que perciben sueldos o beneficios previsionales en el banco y presentan mora avanzada.
Hacia fines de abril, Santa Fe puso en marcha el Plan de Protección de los Ingresos, destinado a empleados públicos y privados, autónomos y jubilados que enfrentan descuentos en sus haberes por créditos impagos.
Advertisement
“En la provincia, el 33% de los empleados estatales registra descuentos por créditos en sus recibos de haberes; de ese total, unos 12.000 superan el umbral del 25% de afectación salarial. A ellos se suman 7.000 jubilados y cerca de 60.000 trabajadores privados y autónomos en situación similar”, indicaron desde el gobierno de Maximiliano Pullaro.
Por su parte, Corrientes activó el programa “Corrientes Sostiene”, una política pública que destina más de $130.000 millones a familias endeudadas con tarjetas. El mecanismo permite refinanciar estas deudas en 6 o 12 cuotas fijas, con una reducción de 29 puntos porcentuales respecto a las condiciones habituales. El universo de beneficiarios se estima en aproximadamente 89.000 personas.
En Misiones, la gestión de Hugo Passalaqua amplió un acuerdo con el Banco Macro para ofrecer condiciones especiales de refinanciación en tarjetas y préstamos. Las tasas se encuentran bonificadas y el beneficio está pensado para empleados públicos, municipales, jubilados y pensionados en situación de mora.
Advertisement
En Córdoba, el Banco de Córdoba (Bancor) presentó una propuesta que permite a sus clientes, tanto del sector público como privado que cobren sus salarios en la entidad, unificar todas sus deudas en un solo pago mensual. El programa prevé tasas anuales entre el 45% y el 70%, según el plazo seleccionado, que puede llegar hasta 60 meses.
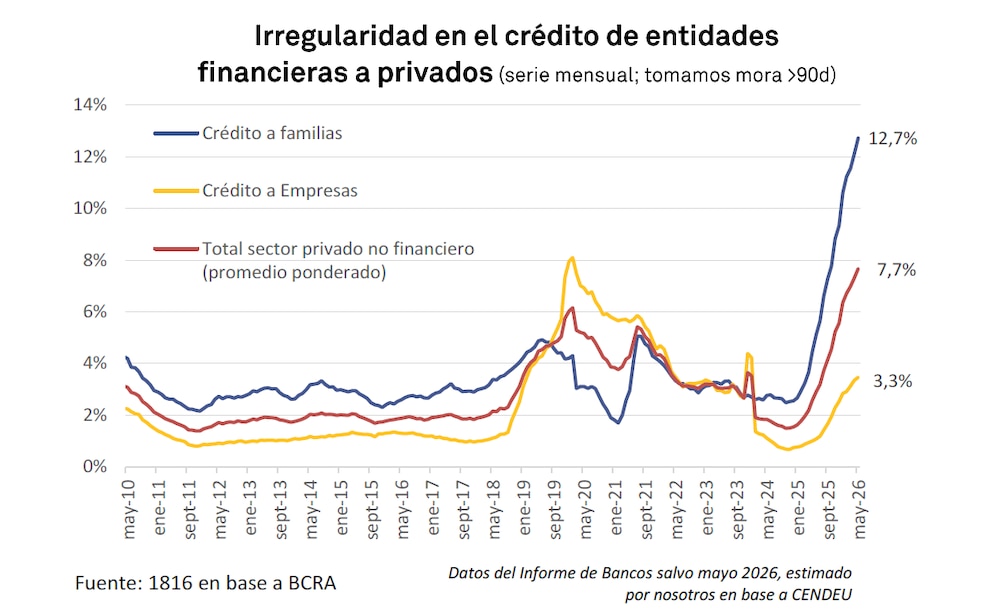
El gráfico ilustra el aumento de la irregularidad en el crédito a familias y empresas en Argentina entre mayo de 2010 y mayo de 2026, con picos de mora a 90 días en el último período. (1816)
El gobierno de Salta se anunció un plan para la reestruturación de deudas de empleados públicos provinciales y municipales. A través del Banco Macro, agente financiero provincial, se ofrecen tasas especiales para quienes tengan entre 30 y 89 días de mora y también para quienes superen ese plazo de atraso. La medida está disponible tanto para los que cobren su salario en la entidad como para quienes no lo hacen.
Una medida similar se lanzó en Jujuy, donde Macro también es agente financiero. El plan de refinanciación de deudas en mora está dirigido a los clientes del Plan Sueldo Público, provincial o municipal. El beneficio consiste en la reducción de los intereses. Para quienes tengan retrasos en los pagos menores a 30 días, se prevé una quita de 7 puntos porcentuales sobre la tasa de referencia. En el caso de mora entre 31 y 90 días, la quita será de hasta 6 puntos porcentuales.
A nivel nacional, el Banco Nación sumó a fines de junio una nueva opción para refinanciar deudas de consumo en mora. Esta herramienta está disponible para empleados, jubilados y microempresas.
Advertisement
Bajo el “Programa de Regularización de Clientes en Situación de Morosidad”, la propuesta amplía las alternativas para ordenar compromisos vencidos, facilita la recuperación de la capacidad de pago y busca sostener el cumplimiento de obligaciones a largo plazo.
La nueva línea permite refinanciar deudas en pesos o en UVA (actualizadas por CER) y está orientada a dos grupos principales:
Personas en actividad laboral, jubilados o pensionados que cobren haberes a través del Banco Nación.
Autónomos, monotributistas y quienes no perciban ingresos en la entidad.
También pueden incluirse deudores monoproducto bajo las normativas para Microempresas/Emprendedores, cuando correspondan a cartera de consumo.
Entre las condiciones principales, la línea ofrece un plazo de hasta 120 meses y amortización mensual mediante sistema francés.
Advertisement
La tasa de interés varía según el perfil del cliente: quienes reciban haberes por el Banco Nación accederán a una tasa nominal anual fija del 12%, mientras que para el resto la tasa será del 14%. “Para mantener la tasa preferencial, el interesado deberá conservar el cobro de sus haberes en la entidad durante toda la vigencia del préstamo”, aclaró la comunicación oficial.
La propuesta permite unificar deudas en un único pago mensual con plazos de hasta 10 años. (Banco Nación)
Además, quienes ya cobran en la entidad pueden optar por un tope de cuota vinculado al Coeficiente de Variación Salarial (CVS), mediante la contratación de una prima. Así, si la cuota en UVA supera la evolución del CVS, se aplicará el tope correspondiente a ese índice.
Esta propuesta se suma a las alternativas de unificación de deudas lanzadas en mayo para personas humanas con cuotas vencidas e impagas en el BNA. Las opciones presentadas previamente para regularizar compromisos son:
Consolidación de deudas: dirigida a quienes cobran ingresos en el Banco Nación, permite unificar deudas en la entidad y en otras instituciones, facilitando la administración y el pago. Ofrece tasa fija, plazo máximo de 72 meses, una TNA del 65% y montos de hasta $100 millones.
Refinanciación de saldos de tarjeta de crédito: disponible para usuarios con hasta 90 días de atraso en tarjetas emitidas por el banco, permite reprogramar deudas de hasta $10 millones, a un plazo máximo de 60 meses y con una TNA del 35%. La modalidad permite continuar usando la tarjeta, comenzar el pago en cuotas desde el siguiente resumen y ajustes temporales en los límites. Para atrasos superiores a 90 días, el banco habilita financiamiento en plazos de hasta 96 meses, sujeto a evaluación y condiciones establecidas.
Evaluación personalizada: cada solicitud es analizada de manera individual por equipos especializados, considerando el perfil del solicitante, su situación financiera y las características de las deudas a reestructurar. Este enfoque permite ofrecer alternativas adaptadas a cada caso y promueve una gestión responsable de los compromisos financieros.
Las tres inteligencias artificiales recibieron una consigna similar, pero cada una terminó construyendo una cartera diferente. Cómo le fue a cada una
Advertisement
Las cinco acciones que eligieron ChatGPT, Gemini y Claude
YPF (YPFD)
Pampa Energía (PAMP)
Transportadorade Gas del Sur (TGSU2)
Grupo Financiero Galicia (GGAL)
Bolsas y Mercados Argentinos (BYMA)
Vista Energy (VIST)
YPF (YPFD)
Transportadora de Gas del Sur (TGSU2)
Pampa Energía (PAMP)
Loma Negra (LOMA)
YPF (YPFD)
Vista Energy (VIST)
Pampa Energía (PAMP)
Banco Macro (BMA)
BBVA Argentina (BBAR)
Gemini «ganó» más del 7%, Claude obtuvo 2% y ChatGPT cayó 1%
Gemini: consiguió un rendimiento del 7,6%, por lo que su cartera alcanzó aproximadamente $1.076.000, con una ganancia de $76.000 sobre la inversión original.
Claude: obtuvo una rentabilidad positiva del2%, que llevó el capital hasta los $1.020.000, con una mejora acumulada de $20.000.
ChatGPT: registró una caída del 1%, por lo que su inversión se redujo a $990.000, unos $10.000 menos que al comienzo.
El Banco Central de la República Argentina (BCRA) adquirió USD 42 millones este viernes y superó los USD 1.200 millones en lo que va de octubre. En tanto, las reservas internacionales brutas se consolidan por encima de los 50.000 millones de dólares.
Desde que comenzó la cuarta fase del programa monetario, en enero de 2026, el Banco Central acumuló compras por USD 15821 millones, tanto dentro como fuera del mercado cambiario. El monto ya rebasa en más de un 50% la meta anual de USD 10.000 millones contemplada en el acuerdo con el Fondo Monetario Internacional (FMI).
Advertisement
De hecho, el Gobierno prevé finalizar el año con adquisiciones próximas a los USD 20.000 millones, con el objetivo de reforzar el poder de intervención ante eventuales presiones sobre el dólar en 2027.
El ritmo de compras tomó impulso tras el cierre de septiembre. Esta semana, el organismo encabezado por Santiago Bausili sumó 270 millones de dólares. Cabe destacar que la semana previa, la entidad había incorporado USD 642 millones, el mayor registro semanal desde mediados de julio. En lo que va de octubre, el saldo alcanza USD 1.253 millones, casi tres veces el volumen comprado durante septiembre.
Advertisement
Septiembre había mostrado una menor participación oficial: las adquisiciones llegaron a USD 473 millones, el menor nivel mensual de 2026. En agosto, el Banco Central había comprado USD 768 millones; en julio, USD 2.162 millones. La secuencia previa incluyó USD 1.418 millones en junio, USD 2.596 millones en mayo, USD 2.769 millones en abril, USD 1.671 millones en marzo, USD 1.557 millones en febrero y USD 1.158 millones en enero.
La disponibilidad de divisas aumentó por las liquidaciones del sector agroexportador, que en el transcurso del año superaron los USD 22.000 millones. También aportaron las exportaciones energéticas, impulsadas por la suba del precio internacional del crudo a raíz de la guerra en Medio Oriente.
A ese flujo se sumaron las colocaciones de deuda externa de provincias y empresas argentinas. Según cálculos oficiales, esas emisiones superaron los USD 20.000 millones desde las elecciones legislativas de medio término. Los recursos ingresaron a través del Mercado Libre de Cambios (MLC), lo que elevó la oferta de dólares disponible para las operaciones del Central.
Advertisement
En tanto, las reservas internacionales brutas se ubicaron en USD 50.203 millones este viernes, lo que se traduce en un leve incremento de USD 37 millones respecto a la jornada anterior.
El dólar mayorista extendió este viernes su racha alcista con una sexta rueda consecutiva de subas, aunque de magnitud acotada. La evolución del tipo de cambio sugiere un esquema similar a un nuevo crawling peg, en un contexto en el que la inflación anual todavía supera el 33% y el dólar oficial mantiene un atraso relativo frente a los precios.
Advertisement
En el segmento mayorista, la divisa avanzó $1,50, equivalente a 0,1%, hasta los $1.529,50, un nuevo récord nominal. El mercado de contado operó USD 565,4 millones, un volumen elevado para el cuarto trimestre, cuando suele reducirse la liquidación de exportaciones del sector agropecuario.
El Banco Central de la República Argentina (BCRA) fijó el límite superior de la banda cambiaria en $1.943,56. De este modo, el tipo de cambio oficial se ubicó $414,06, o 27,1%, por debajo del techo previsto para el régimen de flotación administrada.
Durante octubre, el dólar mayorista acumuló un incremento de $12,50, equivalente a 0,8%. En el transcurso de 2026, la suba llega a $74,50, o 5,1%, mientras que en los últimos 12 meses avanzó $50,50, un 3,4%.
Advertisement
Las cotizaciones financieras también cerraron al alza y marcaron máximos nominales. El contado con liquidación (CCL) terminó en $1.562, mientras que el dólar MEP alcanzó los $1.556, ambos con aumentos cercanos a $5.
El dólar minorista permaneció en $1.550 para la venta en el Banco Nación. A lo largo de la semana, el billete registró un avance de $15, equivalente a 1%. El BCRA precisó que el promedio en las entidades financieras fue de $1.549,77 para la venta y $1.496,32 para la compra.
El dólar blue, en tanto, se mantuvo en $1.565. En la semana, acumuló una suba de $10, o 0,7por ciento.