ECONOMIA
Mundial 2026: 5 aspectos del juego y del evento bajo la lupa de la economía, según un estudio del Deutsche Bank

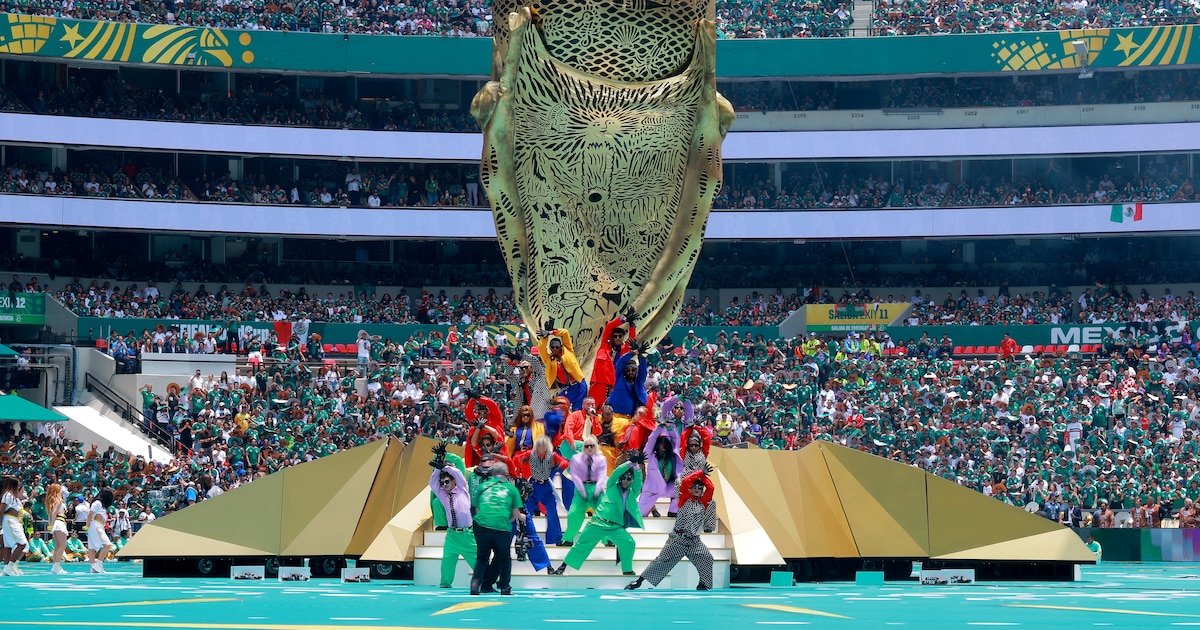
¿La teoría económica tiene algo que decir sobre los grandes eventos deportivos? Ciertamente que sí, fue la respuesta del Deutsche Bank Research Institute, que en un trabajo encabezado por la economista alemana Marion Laboure, que ha analizado el desarrollo bitcoin, las criptomonedas en general y otros mercados en su momento incipientes). En un trabajo publicado durante el desarrollo del Mundial 2026, aplicó el análisis económico a fenómenos del evento y del juego, de los cuales acá seleccionamos cinco.
Para el Mundial 2026, FIFA implementó por primera vez un sistema de precios dinámicos algorítmicos para la venta de entradas, similar a la tarifa variable de Uber, en la que el costo depende de la demanda en tiempo real. El impacto fue inmediato: por ejemplo, a febrero de 2026, el precio mediano de reventa en SeatGeek alcanzó USD 1.291, y para el partido inaugural de Estados Unidos contra Paraguay superó los USD 3.200. Los asientos premium para la final en el MetLife Stadium, con un valor nominal de USD 6.730, fueron triplicados por FIFA hasta llegar a USD 32.970 en mayo. Incluso el presidente Donald Trump declaró públicamente que no pagaría esos precios.
Posteriormente, la demanda se enfrió y los precios para la fase de grupos descendieron 28% hasta USD 928 de mediana, pero volvieron a subir cuando los resultados cobraron importancia. Tras la victoria de Estados Unidos sobre Paraguay, los boletos para el partido siguiente del equipo local subieron 65% en solo 48 horas. A mediados de junio, el 84% de los partidos había experimentado alzas en los precios de reventa.

Este fenómeno se describe como el “efecto Tinkerbell”: el producto (el asiento) no cambia, pero la creencia y la narrativa sí, y eso basta para modificar el precio. FIFA aprovechó esto con un mercado oficial de reventa, cobrando una comisión del 15% al comprador y al vendedor. En el extremo opuesto, partidos como Jordania vs Argelia o Curazao vs Costa de Marfil ofrecieron entradas por menos de USD 450.
La experiencia también mostró que, aunque se esperaba un impacto positivo en la economía de las ciudades sede, los efectos reales fueron limitados. El aumento estimado del PBI estadounidense fue de sólo 0,05%, y la mayoría de las ganancias proyectadas no se materializó, en línea con investigaciones previas que muestran que 12 de los últimos 14 mundiales generaron pérdidas netas para las regiones anfitrionas. En Canadá, por ejemplo, los costos de organización fueron de cerca de 1.070 millones dólares canadienses, lo que muestra que el evento se orienta más al prestigio que al estímulo económico directo.
Los aficionados no valoran activos, sino emociones. Un ejemplo: tras la victoria de EEUU sobre Paraguay, los boletos para el siguiente partido subieron 68% en apenas 48 horas. Los precios para el partido EEUU vs Turquía crecieron 105% en pocos días. El producto es el mismo, pero la narrativa y el contexto reciente alteran drásticamente la disposición a pagar. Esto responde a la teoría de Daniel Kahneman (Premio Nobel de Economía 2002, por sus aportes a la economía del comportamiento), quien demostró que las valoraciones humanas dependen de referencias recientes e información inmediata.

(Imagen Ilustrativa Infobae)
A su vez, el comportamiento de los fans refleja los sesgos descritos por Richard Thaler (Nobel de Economía 2017). Quienes poseen entradas para partidos en los que su equipo ya no compite enfrentan el dilema del costo hundido: prefieren asistir antes que vender a pérdida, ya que evitar una pérdida tangible pesa más que maximizar el valor. Así, el llenado de estadios no siempre obedece a un aumento real del valor marginal del asiento, sino a la inercia conductual y la aversión a la pérdida.
En contraste, la transmisión televisiva escala casi sin costo marginal, permitiendo que FIFA capture valor no solo del comprador de entradas, sino de cada espectador adicional, lo cual demuestra que en este mercado el precio refleja tanto la psicología como la escasez.
El diseño de las reglas del torneo influye de forma determinante en el comportamiento de los equipos. El ejemplo histórico citado es el partido entre Alemania Occidental y Austria en 1982, en el que ambos sabían que un resultado específico los clasificaba, por lo que jugaron para ese objetivo, dejando fuera a Argelia. Como respuesta, FIFA dispuso que los partidos finales de grupo se jueguen en simultáneo para evitar este tipo de colusión racional.
En 2026, el formato de 12 grupos de cuatro equipos, con ocho mejores terceros que avanzan, genera situaciones donde conviene más asegurar resultados que maximizar el rendimiento. Por ejemplo, Cabo Verde logró clasificar con tres empates, algo inédito desde 1998. En la primera fase, no perder vale tanto como ganar.

Este diseño influye en la estrategia de los equipos. Ghana, tras ganar su primer partido, jugó por el empate ante Inglaterra para asegurar su clasificación. Noruega, ya clasificada, alineó suplentes para ahorrar energías de cara a la siguiente ronda.
Sin embargo, hay límites a los modelos de incentivos: Turquía, ya eliminada, venció a Estados Unidos en tiempo de descuento en un partido sin impacto en la clasificación, motivada por orgullo y la oportunidad de mostrarse para futuros contratos. Esto demuestra que, aunque los incentivos económicos son importantes, no explican todos los comportamientos en el fútbol.
En las rondas finales, la diferencia de calidad entre equipos se reduce y el resultado depende en gran medida de la toma de decisiones individuales bajo presión extrema. Los penales institucionalizan este mecanismo. En los últimos 10 mundiales, cuatro campeones superaron al menos una tanda de penales en su camino al título. Así, una parte significativa de los resultados se decide por un evento de alta varianza, influido por sesgos conductuales.
Estos episodios ilustran la aversión a la pérdida y el equilibrio mixto predicho por la teoría de juegos. Los jugadores prefieren disparos considerados “seguros” aunque una estrategia imprevisible sería más exitosa, porque el costo reputacional de fallar es mayor que el beneficio de marcar. La diferencia en la tasa de acierto es clara: la conversión de penales en tandas del mundial ronda el 70%, contra el 80% en penales durante el juego regular o tiempo extra, una brecha atribuida a la carga psicológica y no a la técnica o distancia. En la Premier League, la conversión es del 80% en contextos de menor presión.

La preparación de los arqueros ha incorporado análisis de datos detallados, lo que obliga a los ejecutores a diversificar sus tiros, acercando el resultado a un equilibrio donde ninguna parte puede sostener una ventaja sistemática. En definitiva, el penal es un examen de resiliencia psicológica, más que de habilidad técnica. Un caso muy conocido fue el de Jordan Pickford, el arquero inglés, que en la Eurocopa 2024 le atajó un penal decisivo en un desempate a Manuel Akanki, jugador de Suiza, por dos razones: demoró lo suficiente para ponerlo nervioso y tenía en su botella de agua, que consultó segundos antes de la ejecución del penal, hacia donde pateaba habitualmente Akanji. “Dive left” (zumbullite a la izquierda) decía la instrucción, así lo hizo e Inglaterra ganó la definición.
Pickford es habitué de las “instrucciones en la botella de agua”, como comprobaron los jugadores de la selección argentina tras eliminar al equipo inglés y encontrar en el arco que en el segundo tiempo había defendido Pickford una botella con instrucciones de cómo proceder ante cada ejecutor argentino en caso de ir a penales, instancia a la que no se llegó porque Argentina revirtió el resultado sobre el final del partido.
Los mercados financieros no valoran resultados, sino expectativas: ante un evento inesperado, como una crisis geopolítica, los precios se ajustan instantáneamente. Los mercados de predicción aplican esa lógica al fútbol: cada contrato refleja una probabilidad implícita actualizada de modo continuo, y cualquier evento —una tarjeta roja, un cambio o un penal fallado— provoca una repriorización inmediata.
Durante el Mundial 2026, el tráfico en apuestas alcanzó picos de 100.000 jugadas por minuto en partidos clave. Plataformas como FanDuel, DraftKings y BetMGM ofrecieron apuestas para todo el torneo, pero lo más interesante es el auge de los mercados de predicción como Kalshi y Polymarket, que duplicaron el volumen de negociación del Super Bowl en las primeras 48 horas del certamen. A diferencia de las casas de apuestas tradicionales, estos mercados permiten comprar y vender posiciones de forma continua, funcionando como mercados secundarios líquidos sobre resultados probabilísticos.

El caso de Argentina ilustra este fenómeno: los campeones defensores comenzaron con una probabilidad implícita de 9% para ganar el torneo, reflejando incertidumbre por la edad de Messi y un cuadro competitivo. Tras una fase de grupos perfecta, esa probabilidad subió a 13%. Pero lo más relevante ocurrió tras el sorteo de octavos: la probabilidad trepó al 21% sin que Argentina hubiera jugado, solo porque el sorteo le ofreció un camino más accesible hasta semifinales. No cambió la calidad del plantel, sino el “mapa probabilístico” hacia el título.
El Mundial funciona así como un mecanismo de descubrimiento de precios en tiempo real, con 104 partidos, USD 50.000 millones en apuestas abiertas y un flujo de información continuo que desafía la anticipación de los participantes. La conclusión del informe es que la lógica económica domina: precios más altos, fuertes ingresos y un fútbol globalizado y consolidado como motor de un enorme negocio.
Arts / Culture / Entertainment,South America / Central America,North America,Soccer,Sport







ECONOMIA
El análisis de las consultoras locales sobre las consecuencias para la Argentina de la derrota electoral de Donald Trump

(Foto AP/Alex Brandon, Archivo)

EFE/ Sergio Perez

combustible,gasolinera,gente,surtidor
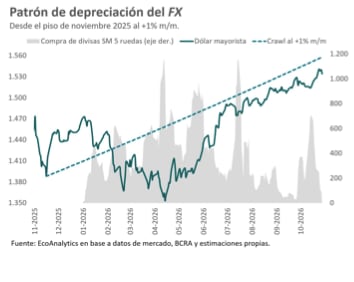
El dólar mayorista cotiza a $1.545,50, tras una primera semana de noviembre agitada en los mercados financieros, período en el cual sumó $11,50 (aumentó 0,7 por ciento).
El billete viene de anotar una ganancia de $17 o un 1,1% en octubre, frente a estimaciones preliminares de inflación de consultoras, que ubican la variación del promedio de precios al consumidor entre el 1,8% y el 2% durante octubre.
Los analistas se preguntan si el Banco Central está convalidando un nuevo “crawling peg” o devaluación gradual, a un ritmo apenas por sobre el 1% mensual, pero inferior a la tasa de inflación mensual.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
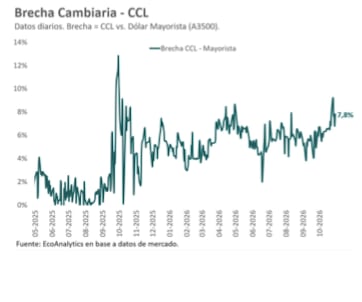
Un informe de EcoAnalytics destacó que “en los últimos meses, el BCRA viene aplicando una regla implícita de tipo de cambio semi-fijo (o crawling-peg activo) con un ritmo de depreciación del 1% mensual, por debajo de la inflación. Es un esquema similar al que aplicaba en 2024. Al igual que hoy, el BCRA fijaba la tasa de interés y el tipo de cambio al mismo tiempo, algo que permite la vigencia del cepo cambiario, incluyendo las ‘restricciones cruzadas’ que impiden que las personas físicas (con acceso al Mercado Único y Libre de Cambios) ‘arbitren’ ambos mercados. Por esto la brecha entre el tipo de cambio oficial y el paralelo volvió a subir este año al 8 por ciento”.
“Veamos qué pasaría si el BCRA dejase flotar libremente el tipo de cambio sin intervención. Con tipo de cambio flexible la cantidad de dinero es exógena -la fija el Banco Central- y las reservas, por definición, no varían. Si la cantidad de dinero -por alguna razón- crece más que la demanda, el tipo de cambio se deprecia y la inflación se acelera”, argumentó el informe.
“Las reservas se acumulan por aumento de la demanda real de dinero o, en su defecto, se compran con impuesto inflacionario. Si la demanda real de dinero no crece, acumular reservas sin esterilizar los pesos, equivale a subir la inflación, que es lo que el gobierno quiere evitar a toda costa. El BCRA está obligado a comprar reservas para hacer frente a la brecha del programa financiero en dólares de 2027: USD 10.000 millones, aún computando los USD 5.000 millones del swap chino. Sin aumento de la demanda de pesos, la pregunta es si las ‘comprará con impuesto inflacionario -sin esterilizar- o con deuda del Tesoro -esterilizando-. Probablemente, el gobierno seguirá optando por lo segundo.”, concluyó EcoAnalytics.
El tipo de cambio se aleja del techo de las bandas cambiarias, debido a que esta referencia sí replica la dinámica inflacionaria.
El BCRA estableció el viernes un techo para el régimen de bandas cambiarias en $1.958,16. El tipo de cambio oficial quedó a $412,66 pesos o 26,7% de ese límite para la flotación administrada.
A fines de octubre el presidente del BCRA Santiago Bausili descartó las preocupaciones sobre una posible volatilidad cambiaria durante el período electoral y argumentó que “es difícil creer que el impacto de un evento nuevo tenga las consecuencias del pasado ante la fortaleza de los fundamentos”.
Es difícil creer que el impacto de un evento nuevo tenga las consecuencias del pasado ante la fortaleza de los fundamentos (Bausili)
En el inicio de noviembre las presiones cambiarias estuvieron atenuadas por una escasa participación oficial en el mercado de cambios, con compras por solo USD 51 millones en el primer tramo del mes, un flojo ritmo de absorción comparable a los meses de agosto y septiembre.
“Medida por la relación de reservas sobre la métrica ARA (Evaluación de la Adecuación de las Reservas), Argentina es el furgón de cola de los emergentes, con alta vulnerabilidad ante shocks externos y episodios de encarecimiento o racionamiento del crédito. Por eso, cuanto mayores son el índice de riesgo país y la tasa libre de riesgo, más pesa el stock de divisas del BCRA”, advirtió un reporte de GMA Capital.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Maximiliano Gutiérrez, responsable de lasección Monetaria-Cambiaria de Fundación Mediterránea, explicó que “el exceso de demanda de dinero para poder acumular reservas surgió de una contracción del crédito interno: los canales distintos de la compra de divisas fueron quitando pesos de la economía. A esto se suma que los niveles de encajes y la integración diaria limitan el funcionamiento del canal de crédito, que además se ve limitado por el aumento de la mora”.
Por otro lado, los agentes cambiarios mantuvieron el foco en la dinámica del real brasileño, pues quedó claro, desde la segunda vuelta electoral del 25 de octubre en el país vecino, que el peso argentino se acopla al movimiento de la divisa brasileña, aunque en proporción mucho menor: el dólar en Brasil subió 10% y en Argentina solo 1 por ciento.
El exceso de demanda de dinero para poder acumular reservas surgió de una contracción del crédito interno: los canales distintos de la compra de divisas fueron quitando pesos de la economía (Gutiérrez)
“El resultado fueron condiciones monetarias particularmente rígidas. Con menos pesos en circulación, se redujo el excedente potencial que los agentes podrían destinar a dólares o a transacciones vinculadas con la absorción de transables. Así, la presión sobre el mercado cambiario se atenúa y la depreciación resultante es menor. No obstante, la presión no desaparece y en su lugar se acrecientan las expectativas de depreciación y se amplía la brecha cambiaria”, afirmó Gutiérrez.
“Si bien Brasil representa el 30% de nuestro Índice de Tipo de Cambio Real Multilateral (Itcrm), no vemos un impacto de gran magnitud en las cuentas externas: el ITCRM solo cayó 2% versus el viernes y el bilateral con Brasil (ITCRB) 7,2%”, indicaron los analistas de IEB.
El resultado de la elecciones en Estados Unidos y financiamiento para 2027
Los analistas también tuvieron en cuenta el cambio de escenario internacional, luego de la derrota electoral de los republicanos en las elecciones de medio término en Estados Unidos, que le quitaron margen de discrecionalidad a la administración de Donald Trump, con el horizonte de los últimos dos años de mandato.
Dicha previsión sacudió las cotizaciones financieras, con el desplome de los precios de los títulos tecnológicos y del petróleo, un baja de 5% para los bonos argentinos -con un índice de riesgo país que sobrepasó los 900 puntos básicos- y los precios más bajos del año para las acciones argentinas. Sin embargo, el tipo de cambio mantuvo un aceptable volumen de negocios y una suba acotada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Algo muy impactante de este movimiento es la firmeza relativa del peso argentino: el índice de riesgo país más que se duplicó en poco más de tres meses -de 400 a 850 puntos básicos-, mientras que el tipo de cambio real está en mínimos desde la elección 2025. Que bonos y ‘contado con liquidación’ operen tan distinto en Argentina no es habitual, ni en la era Milei ni en general en los últimos 10 años. Es un tema de flujos -hay más vendedores de bonos y acciones que vendedores de pesos-, pero si la expectativa es que de largo plazo Vaca Muerta alcance para tener una moneda fuerte también debería alcanzar para pagar la deuda. Y, de manera inversa, si Vaca Muerta no alcanza para pagar los bonos, será difícil que alcance para sostener al peso”, consideró la Consultora 1816.
“El Gobierno también cumple un rol en la estabilidad cambiaria, buscando acotar la volatilidad -BCRA ausente del mercado de cambios en cinco de las últimas ocho ruedas-, aunque el miércoles 4 dio una señal muy dovish inyectando cerca de $2 billones en bonos Duales y CER -es pronto para entender hasta dónde llegará la inyección y si habrá impacto en el tipo de cambio-”, continuó 1816.
Alejandro Kowalczuk observó para “emergentes” un “dólar más débil y menores tasas estadounidenses serían un viento (vientito) de cola para los activos de mercados emergentes, incluida la deuda argentina. Atentos acá porque lo local pesa más que lo externo”.
“Para Argentina, la principal inquietud es si el respaldo estadounidense al mercado cambiario volvería a estar disponible en 2027, en caso de ser necesario. La derrota republicana introduce incertidumbre, pero creemos que está sobredimensionada: la administración Trump utilizó el ESF (Exchange Stabilization Fund), cuyo uso no requirió aprobación del Congreso. Por eso, el interrogante pasa más por la disposición política a repetir el apoyo que por una restricción legislativa inmediata. Mientras tanto, la incertidumbre electoral doméstica podría sostener la demanda de cobertura, incluso con un dólar global más débil”, puntualizó un reporte del equipo de research de Adcap.
dólar estadounidense,billete de cien dólares,Korea Exchange Bank
ECONOMIA
Los empresarios compartieron la visión del papa León XIV: "No hay empresa próspera en una sociedad que fracasa"
El Grupo de los Seis (G6), que reúne a las principales cámaras empresariales de la Argentina, emitió un comunicado de bienvenida al papa León XIV en el que aseguraron que comparten su visión de la economía. “No hay empresa próspera en una sociedad que fracasa”, destacaron.
En su primer discurso en la Argentina, el sumo pontífice planteó que “la economía tiene que estar al servicio de la persona y no la persona al servicio de la economía”.
De esta manera, horas después de sus palabras, los empresarios publicaron el texto, titulado “Bienvenido, Santo Padre”. El documento lleva la firma de la Asociación de Bancos Argentinos (Adeba), la Bolsa de Comercio de Buenos Aires (BCBA), la Cámara Argentina de Comercio y Servicios (CAC), la Cámara Argentina de la Construcción (Camarco), la Sociedad Rural Argentina (SRA) y la Unión Industrial Argentina (UIA).
Pese a que reconocen que se trata de un acontecimiento pastoral, lo calificaron como “una oportunidad para toda la sociedad argentina, creyente o no”. “Qué valores queremos que nos isgan uniendo y qué país queremos dejar a quienes vienen detrás”, preguntaron. En ese marco, mencionaron: “La dignidad de cada persona, el valor del trabajo, la solidaridad, el respeto por el otro y la búsqueda del bien común”.
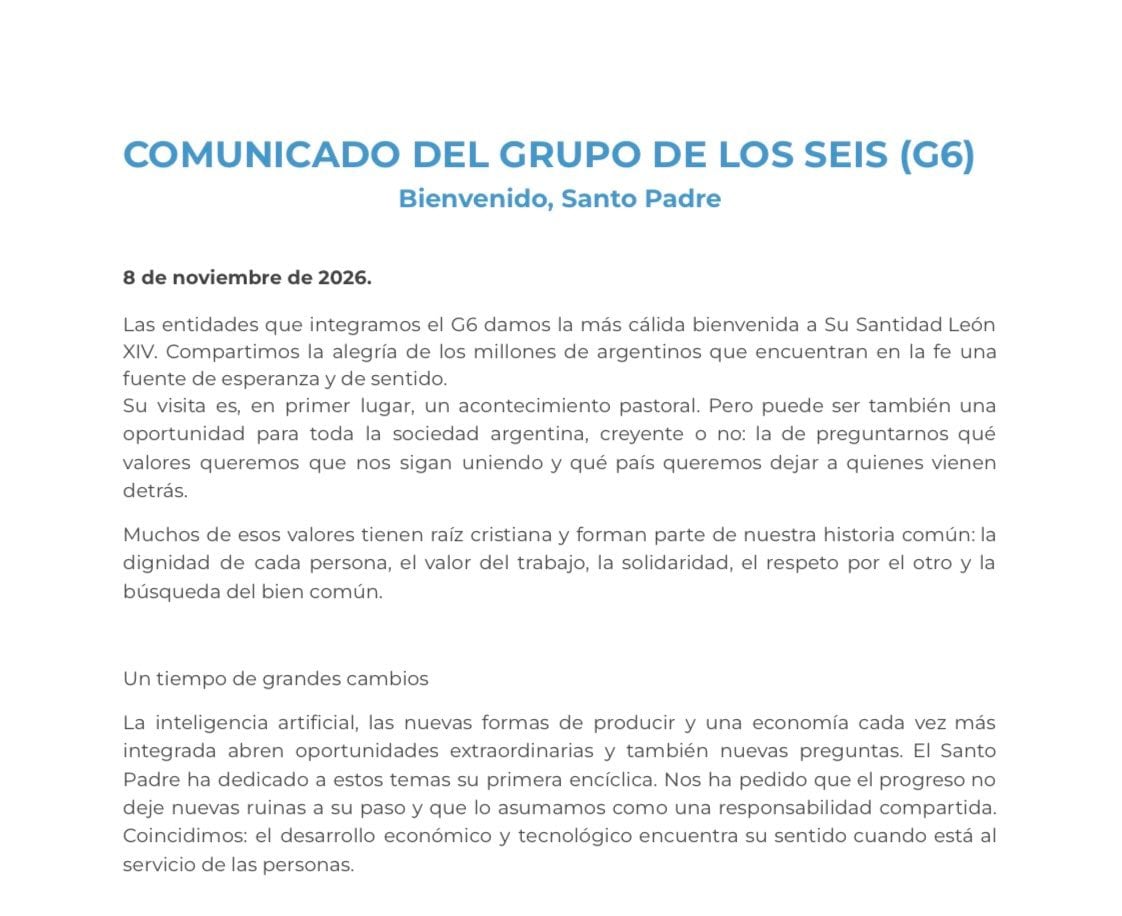
El texto también hace referencia a la primera encíclica del papa León XIV, dedicada a los desafíos de la inteligencia artificial, las nuevas formas de producir y la creciente integración económica global. “El Santo Padre nos ha pedido que el progreso no deje nuevas ruinas a su paso y que lo asumamos como una responsabilidad compartida”, señala el comunicado, para luego afirmar: “Coincidimos: el desarrollo económico y tecnológico encuentra su sentido cuando está al servicio de las personas”.
En un apartado titulado “Lo que nos toca a los empresarios”, el G6 definió a la empresa no solo como una unidad productiva sino, principalmente, como “una comunidad en la que se encuentran empresarios, trabajadores, proveedores, clientes y sus familias”. Por esto mismo, indicaron: “No hay empresa próspera en una sociedad que fracasa”.
“Nuestra tarea es invertir, innovar, producir, competir con relgas limpias y crear empleo formal. El trabajo no es únicamente es un ingreso: es dignidad, aprendizaje, integración y un camino para que cada persona construya libremente su proyecto de vida”, sumaron.
El comunicado pone el acento además en los jóvenes y en quienes tienen menos oportunidades. “Queremos una Argentina donde la educación vuelva a abrir puertas, donde el esfuerzo tenga recompensa y donde nadie quede definitivamente al margen”, afirmaron las principales cámaras empresariales del país.
Sobre el final del comunicado, los empresarios explicaron que ningún sector construye por sí solo el futuro de una nación. “Empresarios, trabajadores, sindicatos, gobiernos, universidades, comunidades religiosas y organizaciones sociales tenemos intereses distintos y diferencias legítimas. Pero compartimos un destino”, concluye el texto.
La llegada de León XIV a la Argentina —primera visita de un Papa al país en casi cuatro décadas, desde el viaje de San Juan Pablo II en 1987— se enmarca en un viaje apostólico que también incluyó Uruguay y contempla una última etapa en Perú, entre el 6 y el 17 de noviembre de 2026.
horizontal

Por qué Boca Juniors pasó de 51 títulos en 2011 a los 75 de 2026 con el Campeón de Liga

El Senado prepara las últimas sesiones ordinarias: qué leyes piden oficialismo y oposición

Marcó un gol histórico con Boca y hoy es entrenador del club: la prueba en River, las enseñanzas de Bianchi y de qué se arrepiente

El análisis de las consultoras locales sobre las consecuencias para la Argentina de la derrota electoral de Donald Trump

Las 10 frases más fuertes del papa León XIV en su discurso en el Palacio Libertad

El respaldo de Simeone a Julián Álvarez: «Lo vamos a esperar porque es un gran jugador» :: Olé

El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

Santiago Peña renunció a la Presidencia de Paraguay por el escándalo del Ueno Bank

Intendentes reclaman al Gobierno una mejor distribución de los subsidios al transporte y amenazan con ir a la Corte Suprema

Una estrella mundial sorprendió al revelar su fanatismo extremo por Boca: el increíble pedido que le hizo su hijo al cumplir 18 años

 POLITICA11 horas ago
Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina
- POLITICA3 días ago
El Ministerio de Economía pasó a disponibilidad a más de diez empleados de planta permanente
- INTERNACIONAL3 días ago
Artemis IV: los detalles de cómo será la misión de la NASA que busca llevar astronautas a la superficie lunar en 2028