
Connect with us

ECONOMIA

Morosidad en alza: cuáles son los factores que aumentan las chances de que una familia se atrase en los pagos

Published

on


La proporción de deudores en situación irregular dentro del sistema financiero trepó al 12,1% (Imagen Ilustrativa Infobae)

Más allá del fuerte aumento de la mora en los préstamos a familias, la principal señal de alerta está en el riesgo de que cada vez más deudores terminen en default. Un informe de EcoGo identificó cuáles son los factores que más inciden en esa probabilidad. El historial de incumplimientos y la exposición al crédito no bancario pesan mucho más que el monto de la deuda.

La consultora resaltó que la morosidad de las familias volvió a marcar un máximo en abril: la proporción de deudores en situación irregular dentro del sistema financiero trepó al 12,1%, el nivel más alto de los últimos 16 años. Si se incorpora el financiamiento otorgado por entidades no bancarias, la mora consolidada asciende al 15%.

Advertisement

El deterioro está impulsado principalmente por el crédito destinado al consumo. Los préstamos personales registran una morosidad del 14,9%, mientras que en las tarjetas de crédito alcanza el 12,5%. En contraste, los créditos hipotecarios mantienen un comportamiento estable, con una irregularidad de apenas 1,5%.

El deterioro está impulsado principalmente por el crédito destinado al consumo. REUTERS/Agustin Marcarian

EcoGo destacó que la dinámica difiere de la observada durante la crisis de 2018-2019. En aquel período, el mayor deterioro se concentró en las empresas y la elevada inflación contribuía a licuar el peso real de las deudas. En la actualidad, en cambio, el escenario de desinflación y tasas de interés reales positivas impide ese efecto, por lo que el ajuste impacta con mayor intensidad sobre los hogares.

El segmento de mayor riesgo es el del crédito no bancario. Allí, la tasa de irregularidad alcanza el 28,7%, más del doble que la registrada en el sistema bancario. Además, los deudores que combinan financiamiento bancario y no bancario presentan una morosidad del 32%, frente al 14% de quienes mantienen exclusivamente deudas con bancos.

Como radiografía, el informe precisó que el deudor medio acumula obligaciones por alrededor de $1,1 millones, mientras que quienes ingresaron en mora registran un saldo adeudado menor, de aproximadamente $934 mil. Sin embargo, los morosos son, en promedio, más jóvenes y tienen una mayor exposición al financiamiento no bancario, un segmento con mayores niveles de incumplimiento.

Advertisement

En este marco, Eco Go identificó cuáles son las variables que más inciden en la probabilidad de que una persona caiga en default durante los siguientes 12 meses. El estudio muestra que los antecedentes de incumplimiento y el perfil del endeudamiento son mucho más determinantes que el nivel de deuda por sí solo.

El factor de mayor peso es haber transitado previamente una situación 2 de irregularidad —es decir, registrar atrasos entre 30 y 90 días—. Según el modelo estadístico, esa condición multiplica por 22,2 las probabilidades de caer en default para esas familias, muy por encima de cualquier otra variable.

Gráfico de barras horizontales presenta ocho factores que elevan la probabilidad de default con sus respectivos múltiplos, identificando las fuentes Eco Go y BCRA

En segundo lugar aparece haber registrado un default durante los seis meses previos, que eleva el riesgo unas 3,3 veces, seguido por tener crédito no bancario, con un incremento de 2,3 veces en las probabilidades de incumplimiento.

El perfil demográfico y la composición del endeudamiento también juegan un papel relevante. Las personas de hasta 35 años presentan un riesgo casi 1,9 veces mayor que el resto de los deudores, mientras que quienes combinan préstamos bancarios y no bancarios —los denominados clientes “comunes”— incrementan sus posibilidades de default en alrededor de 1,3 veces.

Advertisement

A esto se suman otros factores que, aunque con menor incidencia, también elevan la vulnerabilidad financiera, como un mayor peso del crédito no bancario dentro del total de la deuda, el crecimiento reciente del endeudamiento y una mayor exposición en términos de monto.

Hacia adelante, EcoGo consideró: “El driver es la tasa real: si normaliza, la mora mejora; si se sostiene alta, trepa. Resulta más alta y pegajosa que la visión solo bancaria, que subestima al no ver el crédito no bancario”.

Mientras tanto, en cuanto a la postura del Gobierno frente a esta problemática, el vocero presidencial, Adrián Ravier, afirmó que el riesgo de impago surge porque muchas personas no gestionan adecuadamente sus ingresos y compromisos financieros. Además, sostuvo que la morosidad es habitual en contextos donde la economía vuelve a acceder al crédito.

Advertisement


Morosidad,préstamos federales,pequeñas empresas,Estados Unidos,presión judicial,incumplimientos,crisis,economía,deuda,empresario

Advertisement

ECONOMIA

Turismo en Argentina: qué es lo que más critican los viajeros extranjeros y cuáles son los aspectos mejor valorados

Published

on


Un estudio de la Universidad de Buenos Aires analizó más de un millón de comentarios en inglés sobre la experiencia turística en el país

Argentina registró la mayor frecuencia de menciones sobre precios altos en atracciones turísticas frente a otros destinos de la región
Turismo de escapadas: está a tres horas de CABA, revivió tras una sequía y ahora fue elegido como la “joya rural” del 2025
Los alojamientos argentinos se ubicaron por debajo del promedio regional en atributos como limpieza, ruido y ubicación según el relevamiento
Turismo en CABA 2022
La amabilidad del personal de hospedaje constituyó el único aspecto del alojamiento donde el país superó la media regional
turismo CABA
Las reseñas en idioma inglés otorgaron calificaciones bajas a la gastronomía argentina en variables de precio, velocidad de servicio y calidad (Turismo CABA)

Advertisement
Continue Reading

ECONOMIA

Zapatillas Nike, Adidas y Fila con descuento de hasta 70% en octubre y cuotas sin interés

Published

on


Moov ofrece rebajas de hasta el 70% en zapatillas de marcas reconocidas. Hay modelos de Nike, Adidas y Fila a precios promocionales y financiamiento


Advertisement

Descuentos en zapatillas Adidas 
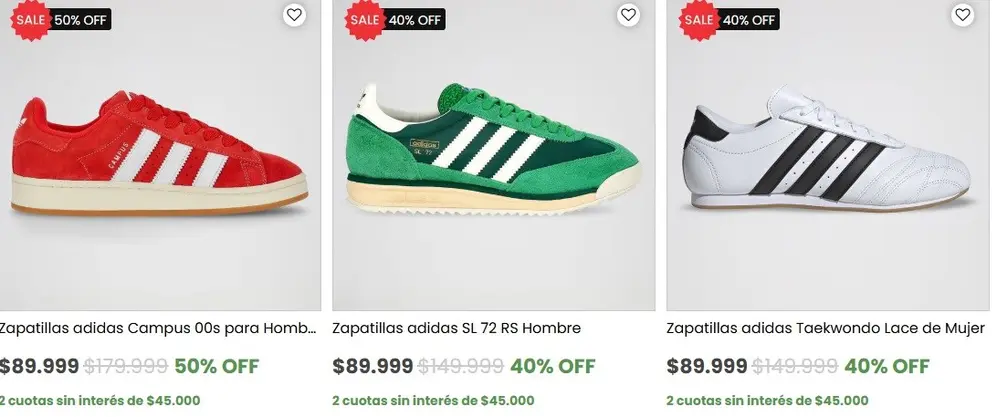
Algunos modelos de zapatillas Adidas con precios y descuentos

Descuentos en zapatillas Adidas. Imagen por captura

  • Adidas Campus 00s infantil: $71.999, con 40% de descuento sobre el precio anterior de $119.999.
  • Adidas Top Ten Rb para hombre: $84.999, con 38% de descuendo sobre el precio original de $137.999.
  • Adidas Handball Spezial ST para mujer: $88.999, con 50% de descuento sobre los $179.999 originales.
  • Adidas Gazelle Bold para mujer: $88.999, con 50% de descuento sobre los $179.999 originales.
  • Adidas Rivalry Low para hombre: $89.999, con 40% de descuento sobre el precio original de $149.999.
  • Adidas Taelwondo Lace para mujer: $89.999, con descuento de 40% sobre el precio original de $149.000.
  • Adidas SL 72 OG para mujer: $89.999, con 40% de descuento sobre el precio original de $149.999.
  • Adidas SL72RS para hombre: $89.999, con 40% de descuento sobre el precio original de $149.999.
  • Adidas Campus 00s para hombre: $89.999, con 50% de descuento sobre el precio original de $179.999.
  • Adidas Forum2000 para hombre: $94.999, con 40% de descuento sobre el precio original de $159.999.
  • Adidas Centennial RM: $95.999, con 40% de descuento sobre el precio original de $160.999.

Zapatillas Fila con 50% de descuento y precios desde $64.000

  • Fila Arcade Green Pack para hombre: $64.999, con 40% de descuento sobre el precio original de $108.999.
  • Fila Tennis 88 Origens: $64.999, con 50% de descuento sobre el precio original de $129.999.
  • Fila Court 90 para mujer: $69.999, on 40% de descuento sobre el precio original de $119.899.
  • Fila ACD Mid para hombre: $74.999, con 50% de descuento sobre el precio original de $149.999.
  • Fila Original Fitness Tennis Club para hombre: $79.999, con 38% de descuento sobre un original de $129.999.
  • Fila Ray Tracer Evo: $84.999, con 38% de descuento sobre un precio original de $138.399.
  • Fila Tormo para mujer: $84.999, con 39% de descuento sobre un precio original de $139.999.

Nike con descuentos de hasta el 70%
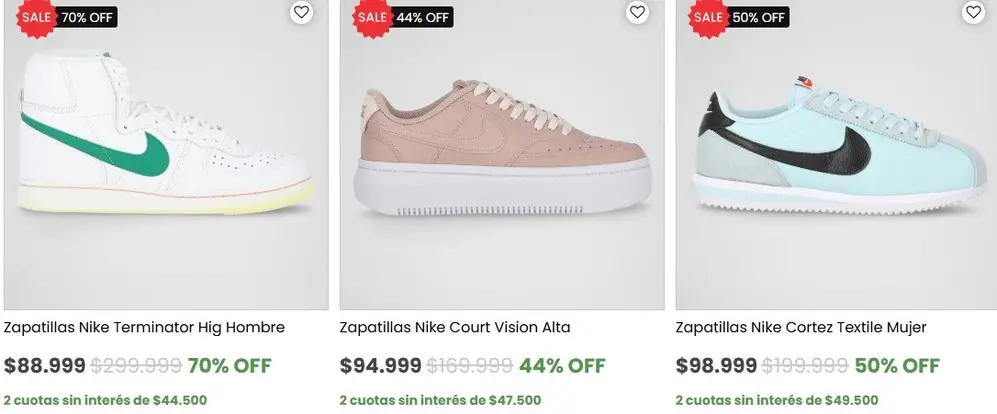
Algunos modelos de zapatillas Nike con precios y descuentos

Descuentos en zapatillas Nike. Imagen por captura

  • Nike Terminator High para hombre: $88.999, con 70% de descuento sobre los $299.999 originales.
  • NikeCourt Vision Alta: $94.999, con 44% de descuento sobre los $169.999 originales.
  • Nike Cortez Textile para mujer: $98.999, con 50% de descuento sobre precio original de $199.999.
  • Nike Air Max Flyknit Racer para mujer: $103.999, con 70% de descuento sobre los $349.999 originales.
  • Nike Blazer Low ’77 Vintage para mujer: $103.999, con 50% de descuento sobre los $209.999 originales.
  • Nike Field General para mujer: $106.999, con 33% de descuento sobre los $159.999 originales.
  • Nike Air Max Solo para hombre: $108.999, con 50% de descuento sobre los $219.999 originales.
  • Nike Air Max Solo para hombre: $108.999, con 50% de descuento sobre los $219.999 originales.
  • Nike Phoenix Waffle para muer: $108.999, con 50% de descuento sobre los $219.999 originales.
  • Nike Cortez para mujer: $118.999, con 40% de descuento sobre los $199.999 originales.
  • Nike Air Force1´07 para hombre: $123.999, con 50% de descuento sobre los $249.999 originales.
Cuotas sin interés y envíos, qué tener en cuenta antes de comprar


descuentos,precios,zapatillas,actualidad

Continue Reading

ECONOMIA

Cuál es el verdadero peso de los autos extranjeros en el mercado argentino tras la apertura de las importaciones

Published

on


Existe la idea de que los autos importados están reemplazando a los que se producen en Argentina o incluso en Brasil, que eran los dominadores del mercado local antes de la apertura sin restricciones que comenzó en enero de 2024.

Sin embargo, parte de esa idea se derrumba al mirar las estadísticas de ventas, en las que todavía hay 6 autos nacionales entre los 10 primeros del ranking de patentamientos de los primeros 9 meses del año, con tres modelos en los primeros tres lugares y con cuatro en los primeros cinco.

Advertisement

Lo más curioso es que el primer auto que rompe la hegemonía de vehículos argentinos no es brasileño, sino chino, la Ford Territory, aunque es un importado de una automotriz nacional y no de un importador, mientras que el mejor auto fabricado en Brasil es el Volkswagen Tera, que ocupa la séptima posición.

El mejor auto importado de Brasil es el Volkswagen Tera, pero ocupa la séptima posición en el ranking de patentamientos 2026.

El primer importado puro, que no tiene una marca con producción local o regional es chino y está en el 21er lugar, con un volumen de ventas que representa una quinta parte del volumen de ventas que exhibe el líder de la tabla o una tercera parte de su mejor competidor de segmento. Es mucho o poco según el punto de vista.

Si se compara el impacto en el mercado no parece ser un número significativo que “comprometa” la industria nacional. Si se lo mide en relación con el poderío que tiene un importador frente a una automotriz, es muy bueno porque muestra un cambio de elección de al menos un 20% de los consumidores.

Advertisement

El impacto del cupo

Gran parte de ese cambio se dio, sin embargo, a partir de julio de 2025, cuando empezaron a llegar los autos del primer cupo de híbridos y eléctricos. Hasta ese momento, las automotrices regionales tenían entre un 95% y un 98% del total de las ventas de autos 0km.

Las pickups nacionales encabezan la lista de los autos más vendidos. Hay tres en los primeros 10 puestos del ranking y son el tipo de vehículo que más ventas registra en producción nacional.

Pero a partir de ese mes empezaron a bajar en general, más allá de la performance de alguna marca puntual. Apenas en cuatro meses, la cuota de autos regionales bajó al 90%, para fin de año volvió a descender a un 86%.

Ya en abril y mayo de 2026 la cuota de autos regionales tocó su piso con un 79,9%. Hoy, tras haberse desacelerado la llegada de marcas chinas por quedarse sin autos entre mayo y junio, el mercado automotor tiene una participación de un 81,5% de autos regionales.

Advertisement

Los 10 importados más vendidos

Para poder tomar dimensión real del impacto de los autos importados puros en Argentina, esos que no vienen de la mano de una terminal automotriz, la comparación del volumen de ventas de los diez modelos con mayor demanda permite establecer el cambio real que se dio en el mercado.

Las referencias de los autos locales son importantes para la comparación. La pickup más vendida (Toyota Hilux) suma casi 25.000 unidades, el auto de pasajeros que lidera la categoría (Fiat Cronos) alcanzó los 17.800 patentamientos, el B-SUV (VW Tera) tiene poco más de 11.800 unidades vendidas, y el C-SUV (Toyota Corolla Cross) acredita 8.645 ventas.

Baic BJ30, el auto importado más vendido del año. Tiene una quinta parte del volumen de venta del número 1 y está en el puesto 21ro.

El auto importado por un importador más vendido es el Baic BJ30 (C-SUV), en el puesto 21ro, que alcanzó las 5.357 unidades y tiene el 1,3% del mercado. El siguiente modelo es el BYD Atto 2, que está en el puesto 36to con 3.525 patentamientos y un 0,9% del mercado.

Advertisement

Los siguientes dos lugares vienen a continuación y los ocupan otros dos modelos de esa marca, el Dolphin Mini (auto compacto) con 3.335 unidades y el Song Pro (C-SUV) con 3.314, ambos con el 0,8% de cuota en las ventas totales del mercado.

El quinto auto importado más vendido es Chery Tiggo 7 (C-SUV), también chino, que ocupa el puesto 42do con 3.094 ventas y un 0,8% también, delante del primer auto no chino de la lista, el Hyundai HB20, que está 44to en la lista absoluta.

Si bien ese modelo se fabrica en Brasil, llega a Argentina por un importador oficial porque localmente no hay una operación industrial paralela con la brasileña. El HB20 es un hatchback B y sumó hasta septiembre 2.942 unidades con un 0,7% del mercado.

Advertisement

El Hyundai HB20 es brasileño pero viene a Argentina a través del importador oficial. Al igual que KIA, no tienen fábrica local y son importados puros.

En la séptima posición de este ranking de importados de importadores, aparece el Haval H6 (C-SUV), auto que trae el Grupo Antelo, ocupando el puesto 53ro con 2.053 unidades, un 0,5% del mercado. En octavo lugar hay otro auto coreano que viene por un importador vía México, donde se fabrica. Se trata del Kia K3, que acumuló ventas por 1.963 unidades en 9 meses y está en el puesto 56to con un 0,5% de cuota total.

El noveno auto importado más vendido es otro chino, el Haval Jolión (B-SUV), que sumó 1.693 autos, está en el puesto 63ro y tiene un 0,4% del mercado; y en décimo lugar aparece el MG ZS (C-SUV) con 1.604 patentamientos y el puesto 65% con otro 0,4% del mercado.

Así, mientras 2024 empezó con una industria automotriz regional tenía un 94% del mercado, hoy, cuando faltan dos meses para cumplir 3 años desde que cambió el comercio automotor, tienen un 81,5%, mostrando una caída de participación del 13%.

Advertisement

Ford,Ranger Black,pickup,camioneta,2.0 Turbodiésel,tracción simple,caja automática,Argentina,vehículo,lanzamiento

Continue Reading

Tendencias